SMM, 23 septembre :
1. Aperçu de l'enquête : les arrêts de production s'étendent, les intentions de stockage généralement prudentes
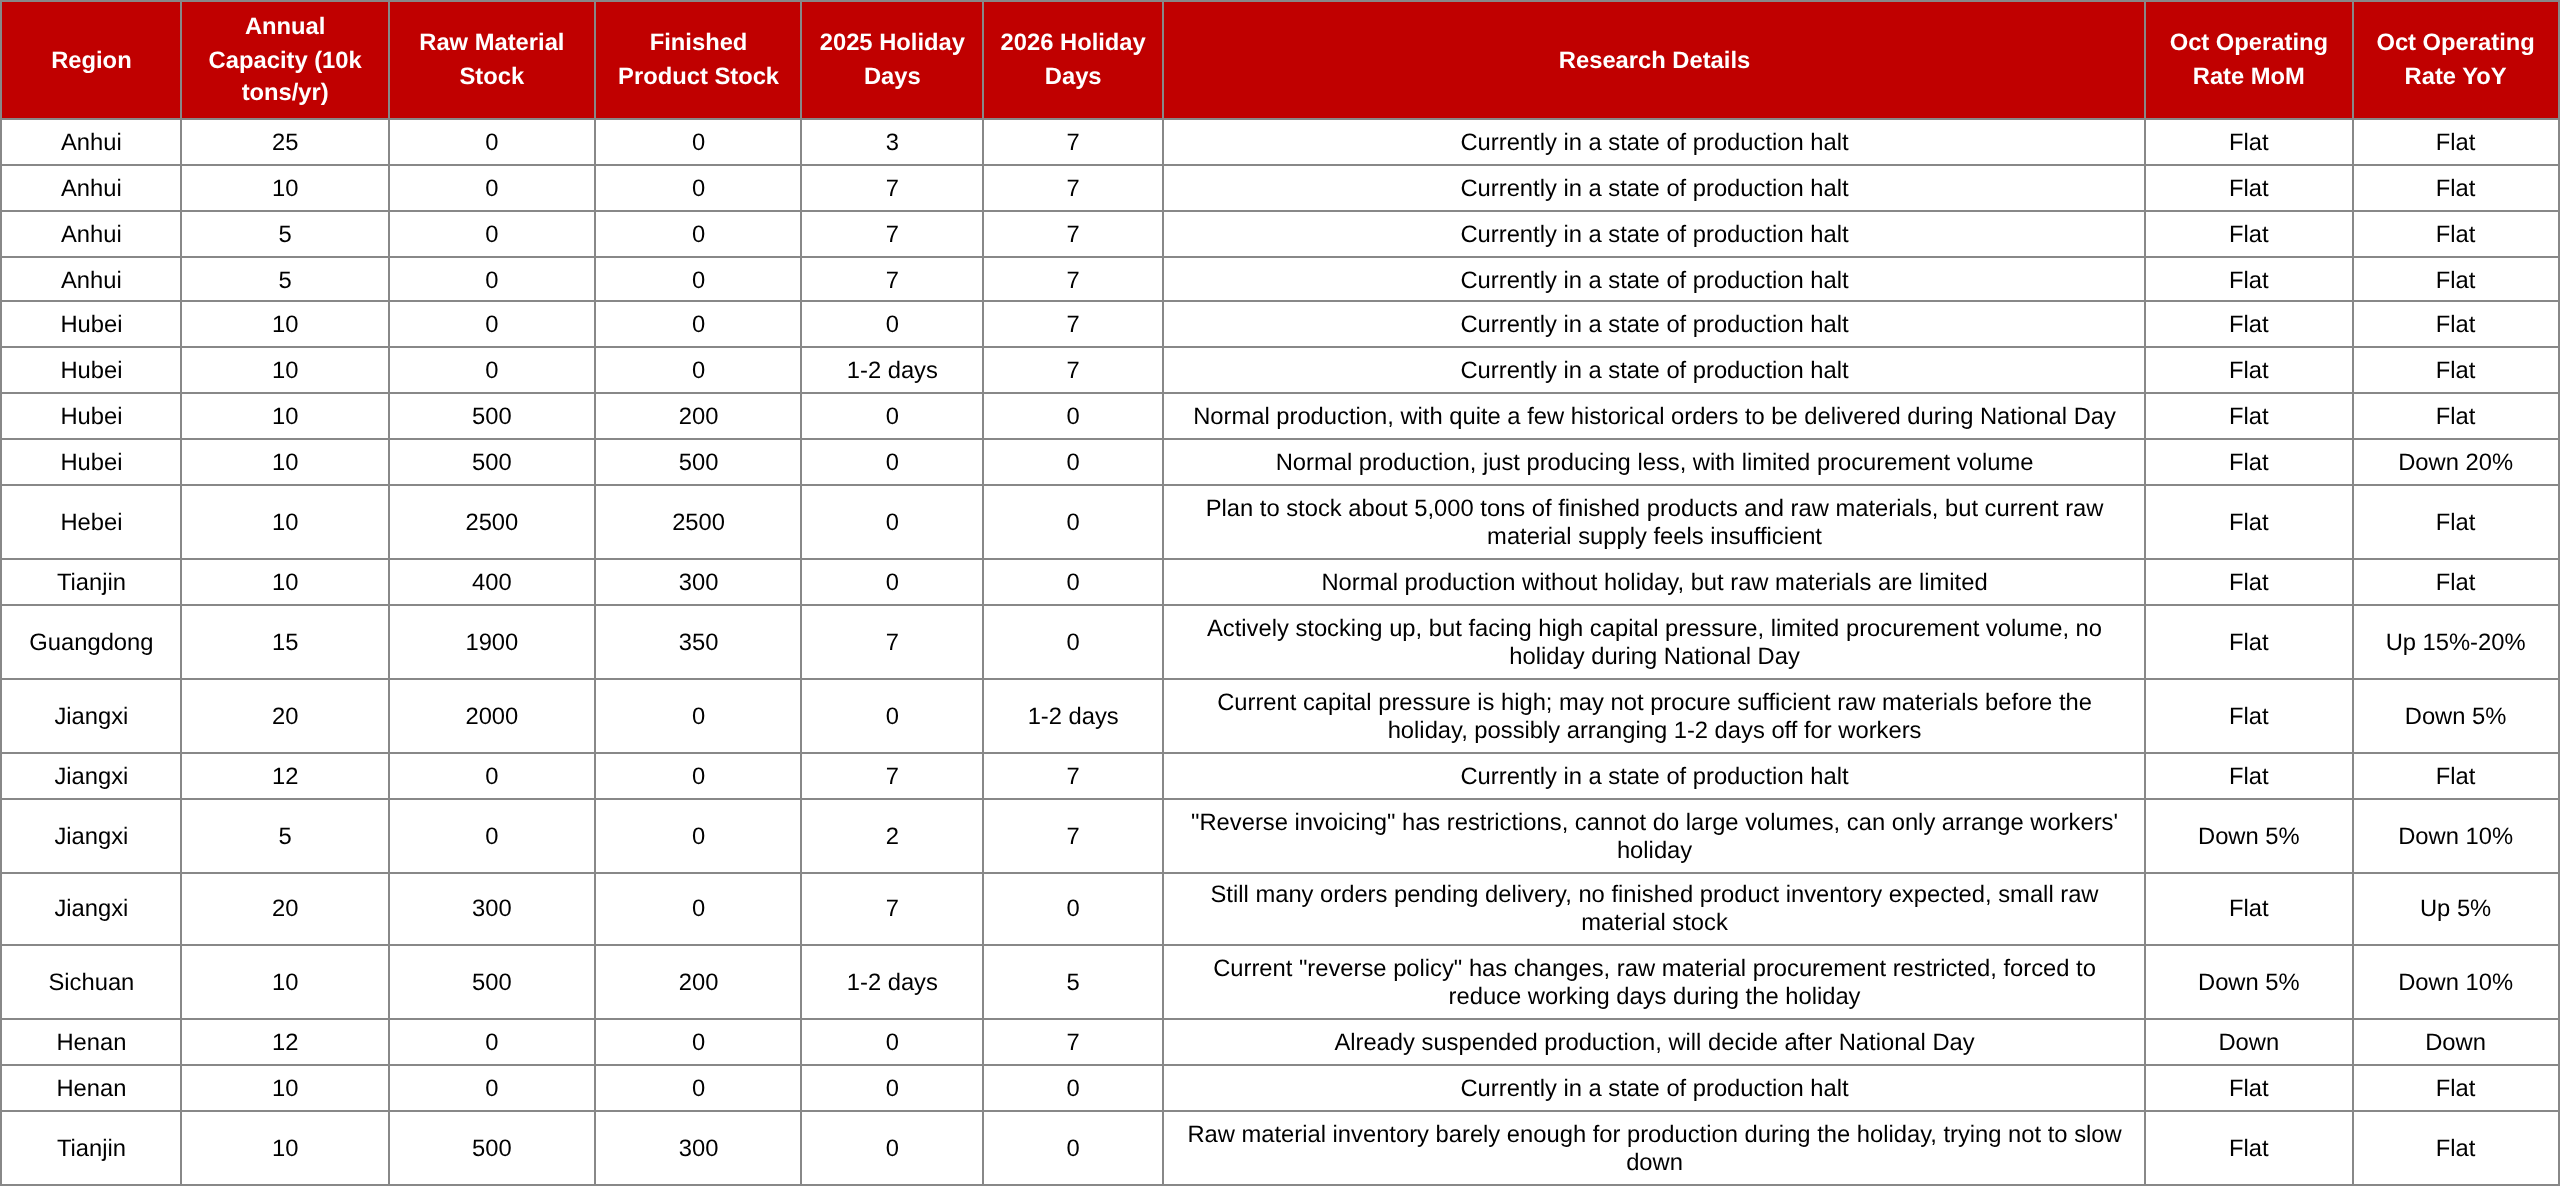
À l'approche des congés de la fête nationale, SMM a mené une enquête sur le stockage avant les congés et les dispositions de production auprès de 19 entreprises de fils de cuivre secondaire dans huit provinces et municipalités, dont l'Anhui, le Hubei, le Hebei, le Tianjin, le Guangdong, le Jiangxi, le Sichuan et le Henan, pour une capacité annuelle totale de 2,19 millions de tonnes. Les résultats de l'enquête montrent que le secteur présente actuellement un schéma frappant de « deux extrêmes » : neuf entreprises sont en état d'arrêt de production, représentant une capacité annuelle de 990 000 tonnes, soit environ 45 % de la capacité totale de l'échantillon ; parmi les entreprises qui maintiennent leur production, le stockage de matières premières est également généralement prudent, dix entreprises déclarant un stock de matières premières nul, et la « vague de stockage » avant les congés ne s'est pas concrétisée comme prévu.
2. Situation du stockage : le réapprovisionnement en matières premières nettement divergent, les stocks de produits finis généralement faibles
Du côté des matières premières, seules neuf des 19 entreprises échantillonnées ont effectivement constitué des stocks, pour un volume total d'environ 9 600 tonnes, avec une concentration relativement élevée : une entreprise du Hebei prévoyait de stocker environ 5 000 tonnes de matières premières et de produits finis chacune, ce qui en fait le producteur le plus actif de cette enquête, bien qu'elle ait également admis que « les matières premières ne sont actuellement pas tout à fait suffisantes » ; une entreprise du Guangdong (1 900 tonnes) et une du Jiangxi (2 000 tonnes) avaient des volumes de stockage d'environ 2 000 tonnes ; les autres entreprises ayant des stocks se situaient pour la plupart à de faibles niveaux de 300 à 500 tonnes. Du côté des produits finis, les stocks combinés de produits finis des entreprises échantillonnées ne totalisaient qu'environ 4 350 tonnes, la plupart des entreprises choisissant de passer les congés avec « zéro stock de produits finis ». Deux entreprises du Jiangxi ont explicitement déclaré qu'« il reste encore de nombreuses commandes en attente, donc il n'y aura pas de stock de produits finis », et une entreprise du Hubei a également noté qu'« il reste encore de nombreuses commandes historiques à livrer pendant les congés de la fête nationale ». Cela reflète que, dans un environnement de demande faible, les entreprises adoptent généralement une stratégie défensive consistant à produire en fonction des ventes et à fonctionner avec des stocks réduits.
3. Aménagement des congés : les congés sont généralement prolongés à sept jours, l'ampleur des arrêts de production dépasse celle de l'année dernière
Par rapport à 2024, l'aménagement des congés de la fête nationale 2025 a été considérablement prolongé : le nombre d'entreprises de l'échantillon prenant sept jours complets de congé est passé de six l'année dernière à neuf ; une entreprise du Sichuan a pris cinq jours de congé ; une autre entreprise du Jiangxi a organisé des jours de repos rotatifs d'un à deux jours pour les travailleurs. Même les entreprises maintenant leur production ont pour la plupart signalé « une production normale, juste un peu moins produite. »
Il convient de noter que les arrêts de production de certaines entreprises ne sont pas uniquement dus aux facteurs de congés — une entreprise du Henan d'une capacité de 120 000 tonnes a déclaré que « la production est déjà arrêtée, et nous déciderons après la fête nationale », et quatre entreprises de l'Anhui (d'une capacité combinée de 450 000 tonnes) sont toutes en état d'arrêt de production, reflétant les difficultés opérationnelles auxquelles le secteur est confronté sous la double pression des matières premières et du capital.
4. Triple pression : politique, capital et commandes freinent conjointement les taux d'exploitation
Les détails de l'enquête révèlent que la faiblesse du stockage cette fois-ci résulte de trois pressions superposées :
1. La politique de « facturation inversée » limite l'approvisionnement en matières premières. Une entreprise de 50 000 tonnes du Jiangxi a déclaré sans détour : « La "facturation inversée" comporte des restrictions, nous ne pouvons donc pas la pratiquer à grande échelle et ne pouvons qu'organiser des congés pour les travailleurs » ; une entreprise du Sichuan a également signalé : « La "politique inversée" a changé, l'approvisionnement en matières premières est limité, et nous avons dû réduire les jours d'exploitation pendant les congés. » Le goulot d'étranglement de la conformité des factures du côté des matières premières en cuivre recyclé est devenu le principal facteur limitant la volonté d'achat des entreprises.
2. La pression du capital limite la capacité d'approvisionnement. Une entreprise du Guangdong a déclaré : « Nous constituons activement des stocks, mais la pression du capital est élevée et le volume d'approvisionnement est limité » ; une entreprise de 200 000 tonnes du Jiangxi a également noté : « La pression du capital est élevée, et nous pourrions ne pas nous approvisionner suffisamment en matières premières avant les congés. »
3. La structure des commandes est dominée par les commandes existantes. Plusieurs entreprises en activité dépendent des commandes en attente historiques pour maintenir leur production, sont prudentes quant à l'acceptation de nouvelles commandes, et manquent naturellement de motivation pour le stockage avant les congés.
V. Perspectives de taux d'utilisation pour octobre : globalement stable en glissement mensuel, principalement en baisse en glissement annuel
Pour octobre, les taux d'utilisation des entreprises échantillonnées devraient être principalement « stables » en glissement mensuel (14 entreprises), mais 4 entreprises anticipent déjà une baisse mensuelle (dont 3 prévoient une baisse d'environ 5 %, et une entreprise suspendue au Henan anticipe clairement une baisse).
La divergence en glissement annuel est plus marquée : une entreprise du Hubei prévoit une baisse de 20 %, tandis que plusieurs entreprises du Jiangxi et du Sichuan anticipent des baisses de 5 % à 10 % ; seules le Guangdong (en hausse de 15 % à 20 %) et une entreprise individuelle du Jiangxi (en hausse de 5 %) prévoient une croissance annuelle. Dans l'ensemble, le schéma de « stabilité fragile en glissement mensuel, sous pression en glissement annuel » pour le taux d'utilisation d'octobre du secteur est essentiellement établi.
VI. Résumé : l'approche défensive des congés devient un consensus sectoriel
D'après cette enquête, le secteur des fils machine en cuivre secondaire n'a pas connu le traditionnel stockage concentré avant les congés de la fête nationale. Face au durcissement des politiques de « facturation inversée », à l'immobilisation élevée de capitaux et à la faiblesse des commandes des utilisateurs finaux, les choix des entreprises sont très cohérents : celles qui peuvent éviter l'arrêt de la production maintiennent leurs activités avec des stocks faibles et produisent en fonction des ventes ; celles qui ne peuvent pas supporter la pression arrêtent simplement la production plus tôt et prolongent les congés. Le stockage de matières premières avant les congés se concentre chez quelques acteurs de premier plan disposant de capitaux suffisants, et la tendance à la sortie accélérée des capacités des petites et moyennes entreprises se poursuit. Après les congés, il conviendra de suivre de près l'évolution des normes de mise en œuvre des politiques et la reprise de l'approvisionnement en matières premières de cuivre de récupération, qui détermineront si le taux d'utilisation du secteur au quatrième trimestre peut se stabiliser et rebondir.