Déséquilibre offre-demande dans l'industrie des tôles magnétiques : les exportations compensent la pression des capacités nationales
La capacité globale de production de tôles magnétiques en Chine n'a cessé de croître ces dernières années, entraînant des contradictions structurelles marquées dans l'industrie. Pour les tôles magnétiques non orientées, la surcapacité est manifeste dans les nuances conventionnelles de bas et moyen de gamme. La croissance de la demande intérieure provenant des appareils électroménagers traditionnels et des moteurs industriels à usage général est limitée. Portée uniquement par la demande haut de gamme des véhicules à énergie nouvelle, la nouvelle production ne peut être entièrement absorbée. L'offre intérieure demeure abondante, avec une pression croissante sur l'équilibre offre-demande. Les tôles magnétiques orientées restent globalement en équilibre tendu : les produits de bas et moyen de gamme se saturent progressivement, tandis que des déficits d'offre persistent pour les nuances haut de gamme à forte induction magnétique et à pertes ultra-faibles.
Grâce à des chaînes d'approvisionnement amont-aval complètes dans l'industrie sidérurgique nationale, à une qualité de produit stable et à des avantages de coût à grande échelle, les tôles magnétiques produites en Chine ont progressivement gagné en compétitivité coût-performance à l'échelle mondiale. Parallèlement à la délocalisation manufacturière vers l'Asie du Sud-Est, l'Amérique latine, l'Asie du Sud et d'autres régions, ainsi qu'à la demande supplémentaire rigide induite par la généralisation des moteurs à haut rendement et des transformateurs économes en énergie à l'étranger, les exportations sont devenues un débouché essentiel pour absorber le surplus de capacité nationale. Les tôles magnétiques non orientées de bas et moyen de gamme et les tôles magnétiques orientées conventionnelles assurent un délestage régulier des capacités via les ventes à l'étranger. À l'avenir, l'industrie éliminera davantage les capacités inefficaces, optimisera la gamme de produits et poursuivra un développement de haute qualité grâce à un déploiement coordonné des marchés intérieur et extérieur.
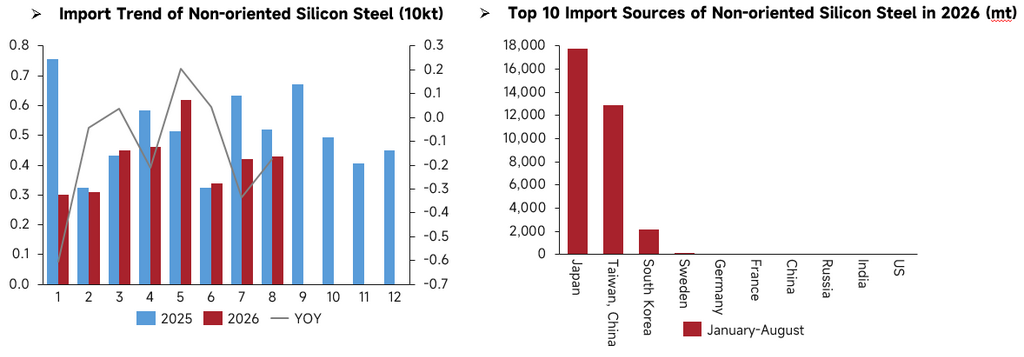
Importations de tôles magnétiques non orientées : sources concentrées du Japon et du Taipei chinois ; autosuffisance nationale en hausse
En ce qui concerne les tendances mensuelles des importations de tôles magnétiques non orientées, les importations s'élevaient à environ 5 200 tonnes en août 2025 et ont chuté à 4 300 tonnes en août 2026, enregistrant une baisse en glissement annuel avec un recul notable en glissement mensuel. De janvier à août 2026, les sources d'importation étaient fortement concentrées : le Japon a enregistré le plus grand volume d'importation, suivi du Taipei chinois et de la Corée du Sud. Les volumes d'importation en provenance de Suède, d'Allemagne, de France, de Russie, d'Inde, des États-Unis et d'autres origines sont restés faibles, rendant les importations fortement dépendantes du Japon et du Taipei chinois.
La contraction des importations d’août reflète directement l’avancée de la substitution nationale pour l’acier au silicium non orienté. Avec la libération continue des capacités nationales et les percées technologiques pour les produits haut de gamme, l’autosuffisance nationale s’est améliorée et la dépendance aux produits étrangers s’est progressivement réduite.
Source des données : Administration générale des douanes de la République populaire de Chine
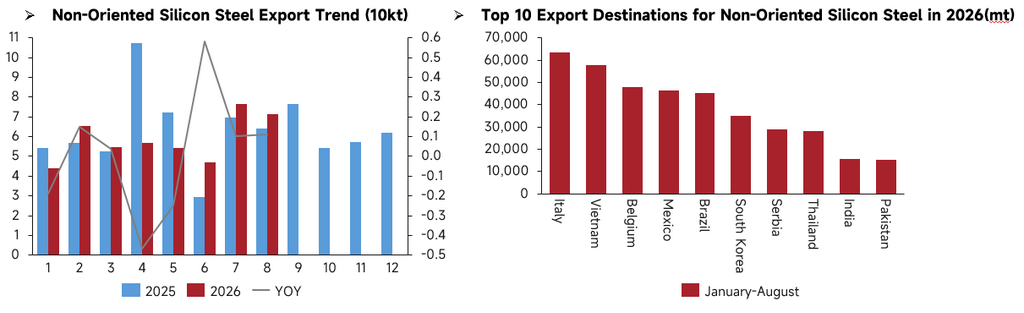
Exportations d’acier au silicium non orienté : une demande étrangère volatile entraîne une légère baisse mensuelle des exportations
Concernant l’évolution mensuelle des exportations d’acier au silicium non orienté, celles-ci ont atteint environ 71 300 tonnes en août 2026, contre 76 700 tonnes en juillet 2026, tout en restant positives en glissement annuel. De janvier à août 2026, les destinations des exportations étaient largement dispersées : l’Italie se classait première, suivie du Vietnam, de la Belgique, du Mexique, du Brésil, de la Corée du Sud et d’autres, couvrant principalement les régions à forte intensité manufacturière d’Europe, d’Asie du Sud-Est et d’Amérique latine.
Bien que les exportations d’août aient légèrement reculé en glissement mensuel, les volumes absolus sont restés relativement élevés, poursuivant le schéma de dérivation des capacités nationales excédentaires vers l’étranger. La demande rigide portée par la délocalisation de la fabrication de moteurs à l’étranger soutient les exportations nationales d’acier au silicium non orienté. Néanmoins, les exportations mensuelles fluctuent face à l’évolution de la demande étrangère, et les exportations constituent un canal clé pour atténuer la pression d’une offre nationale excédentaire.
Source des données : Administration générale des douanes de la République populaire de Chine
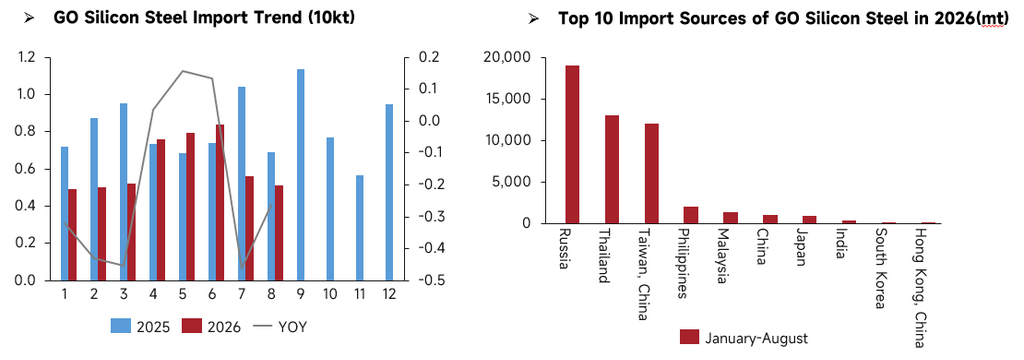
Importations d’acier au silicium orienté : offre concentrée en provenance d’un petit nombre de pays et du Taipei chinois
Concernant l’évolution mensuelle des importations d’acier au silicium orienté, les importations d’août 2026 ont totalisé environ 5 100 tonnes, en baisse par rapport aux 6 900 tonnes d’août 2025, affichant des contractions à la fois en glissement annuel et mensuel. De janvier à août 2026, les importations d’acier au silicium orienté provenaient principalement de Russie, de Thaïlande et du Taipei chinois, dont les volumes dépassaient de loin ceux des autres fournisseurs. Les volumes importés des Philippines, de Malaisie, du Japon et d’autres origines sont restés faibles.
La baisse des importations d’août témoigne des progrès de la substitution nationale pour l’acier au silicium orienté. La capacité d’approvisionnement nationale pour les nuances à haute perméabilité magnétique ne cesse de s’améliorer, réduisant la dépendance aux importations extérieures. Toutefois, une demande d’importation rigide subsiste pour certaines nuances haut de gamme aux performances exceptionnelles, et les importations n’ont pas été totalement éliminées.
Source des données : Administration générale des douanes de la République populaire de Chine
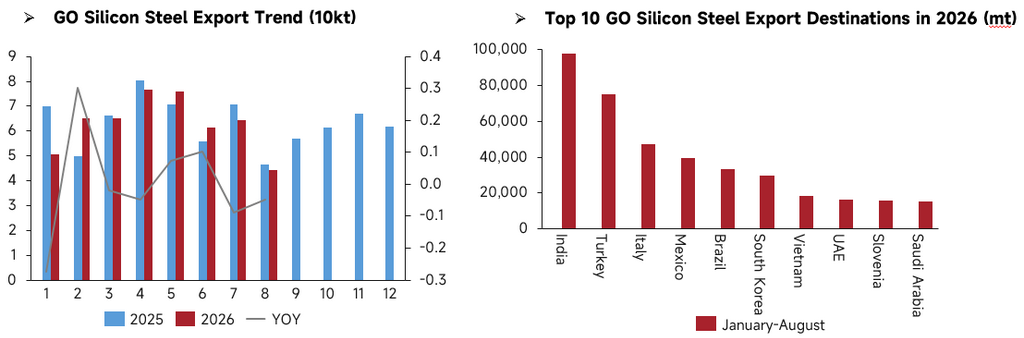
Exportations d’acier au silicium orienté : large portée à l’étranger et diversification marquée des marchés
En août 2026, les exportations d’acier au silicium orienté ont atteint environ 44 300 tonnes, contre 46 500 tonnes en août 2025, en baisse tant en glissement annuel que, de façon notable, en glissement mensuel. De janvier à août 2026, les destinations des exportations d’acier au silicium orienté étaient diversifiées : l’Inde représentait le plus gros volume, suivie de la Turquie, de l’Italie, du Mexique, du Brésil et de la Corée du Sud. La demande provient principalement de la construction d’infrastructures électriques à l’étranger.
Malgré le repli des exportations en août, l’expansion des capacités nationales d’acier au silicium orienté et l’avantage en termes de rapport coût-performance des produits locaux permettent une participation continue à la concurrence mondiale sur les matériaux pour transformateurs, soutenue par les investissements dans les réseaux électriques à l’étranger.
Source des données : Administration générale des douanes de la République populaire de Chine
Conclusion
En août 2026, le commerce de l’acier au silicium s’est caractérisé par une contraction des importations et une volatilité des exportations, parallèlement à des progrès continus dans la substitution nationale. Côté importations, tant les importations d’acier au silicium non orienté que celles d’acier au silicium orienté ont enregistré des baisses en glissement annuel en août. Les importations d’acier au silicium non orienté dépendent fortement du Japon et du Taipei chinois ; les importations d’acier au silicium orienté proviennent principalement de Russie, de Thaïlande et du Taipei chinois. Bien que la capacité d’auto-approvisionnement nationale se soit renforcée, une demande d’importation rigide persiste pour certaines nuances haut de gamme.
Côté exportations, les exportations d’acier au silicium non orienté ont reculé en août en glissement mensuel, tout en restant positives en glissement annuel. Les flux couvrent l’Europe, l’Asie du Sud-Est et l’Amérique latine, écoulant le surplus de capacité nationale. Les exportations d’acier au silicium orienté ont fléchi en août, tant en glissement annuel qu’en glissement mensuel. Ses marchés d’exportation sont diversifiés, l’Inde et la Turquie étant les principales destinations, portées par la demande d’infrastructures électriques à l’étranger.
Dans l’ensemble, l’autosuffisance de la Chine en acier au silicium ne cesse de croître et la dépendance aux importations continue de reculer. Les exportations connaissent des variations mensuelles amplifiées en raison des perturbations de la demande extérieure, et les ventes à l’étranger constituent un levier essentiel pour ajuster la pression de l’offre nationale.