SMM, 23 septembre :
Sur le marché des métaux :
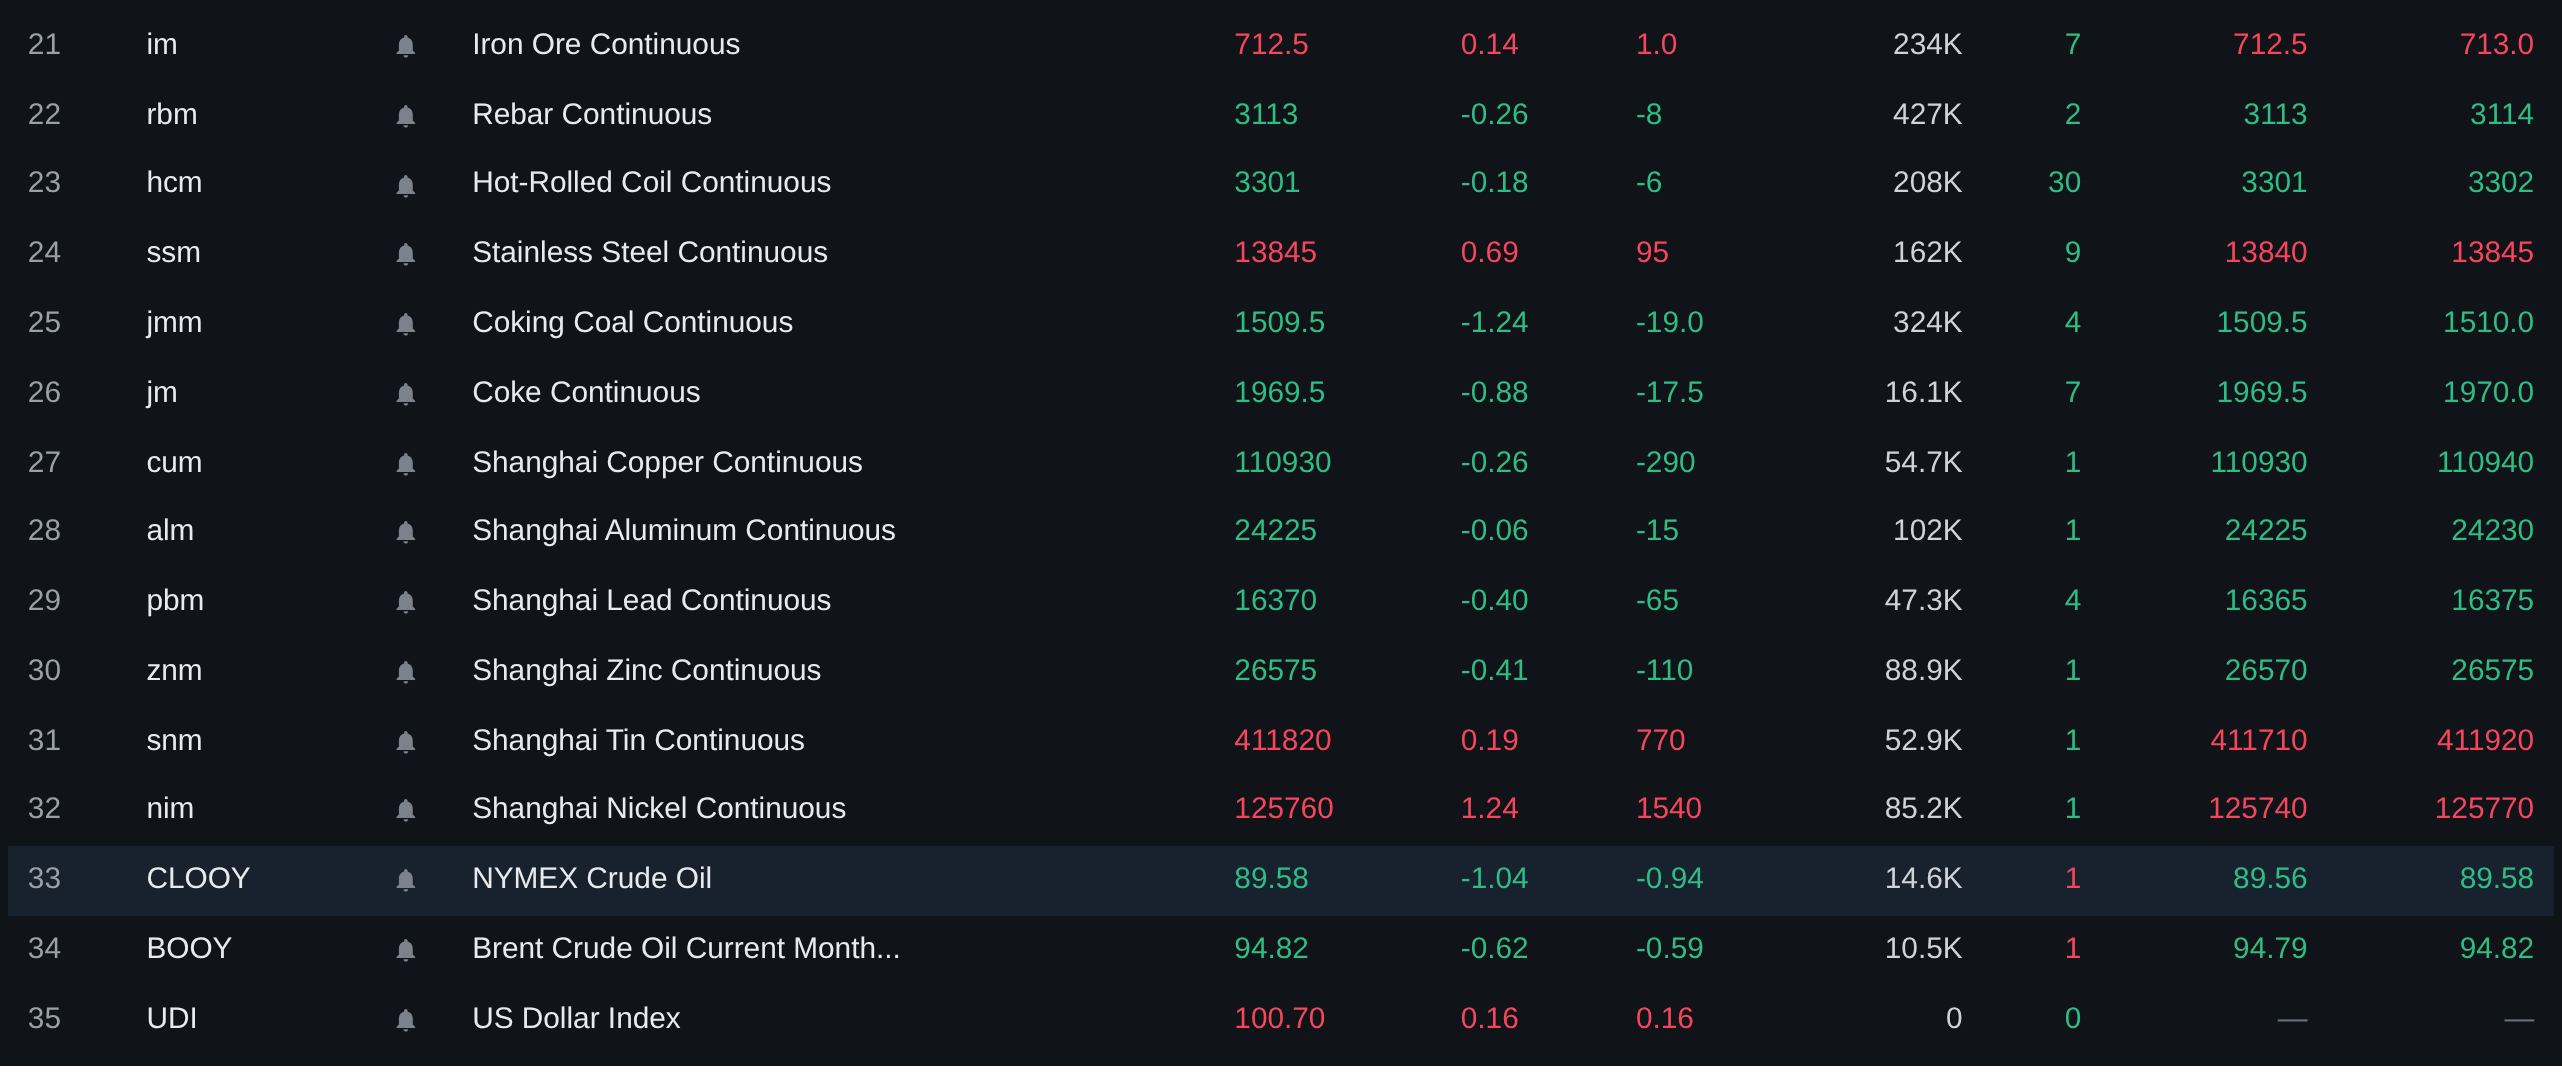
À la clôture de mi-séance, les métaux de base sur le marché domestique ont majoritairement reculé. Le cuivre SHFE a baissé de 0,26 %. L’aluminium SHFE a légèrement fléchi. Le plomb SHFE et le zinc SHFE ont tous deux reculé de moins de 0,5 %. L’étain SHFE a progressé de 0,19 % et le nickel SHFE de 1,24 %.
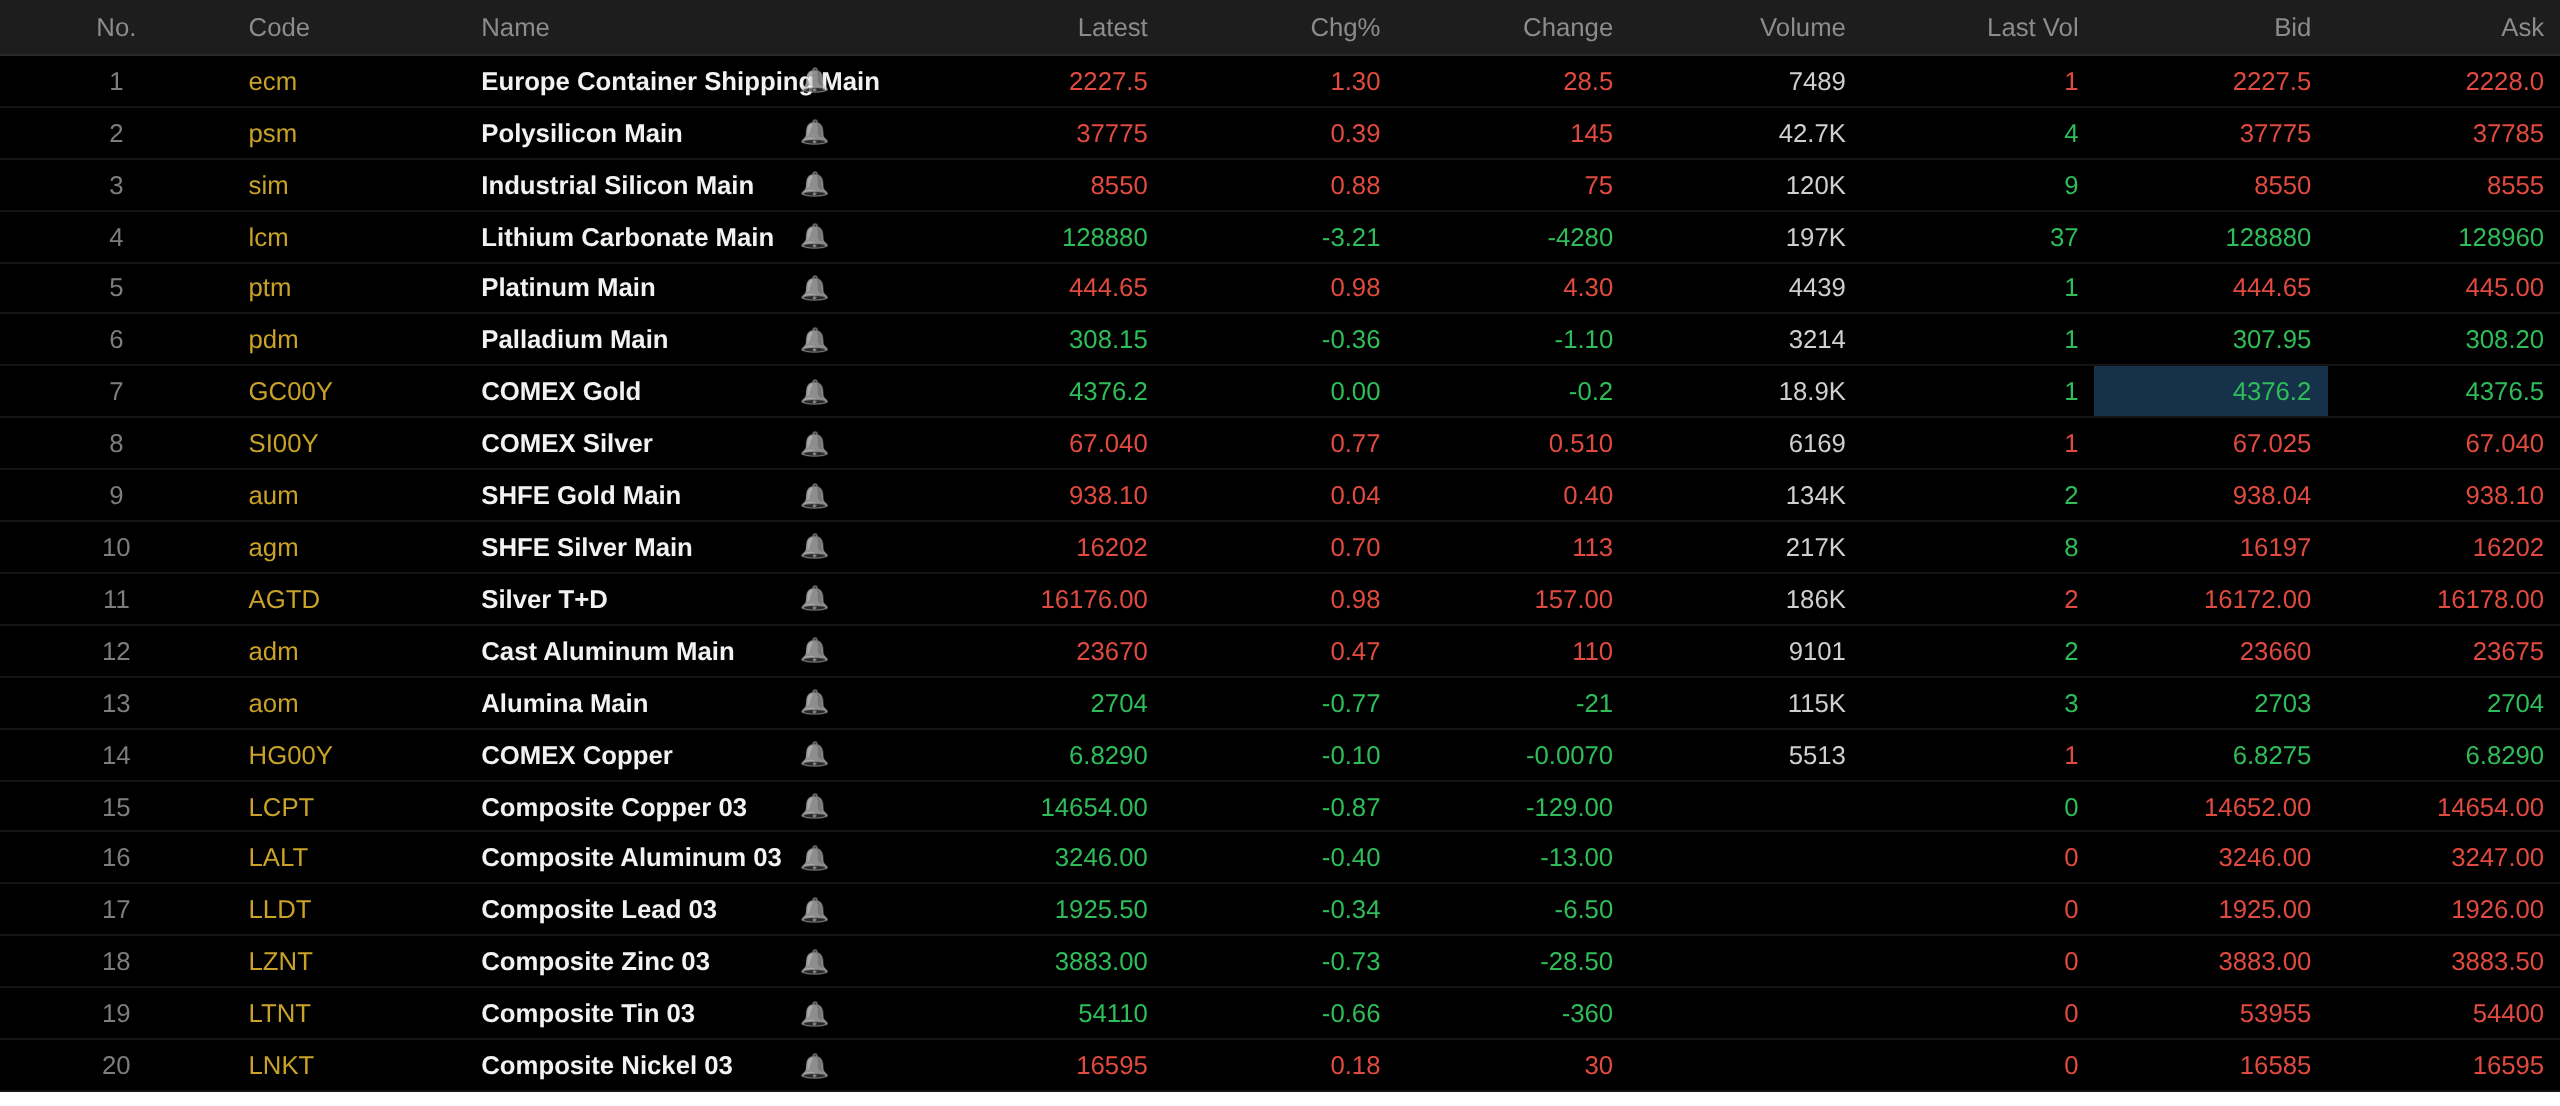
Par ailleurs, le contrat à terme sur l’aluminium coulé le plus échangé a gagné 0,47 %, tandis que le contrat sur l’alumine le plus échangé a reculé de 0,77 %. Le contrat sur le carbonate de lithium le plus échangé a chuté de 3,21 %. Le contrat sur le silicium métal le plus échangé a progressé de 0,88 %. Le contrat à terme sur le polysilicium le plus échangé a gagné 0,39 %.
Les métaux ferreux ont majoritairement reculé. Le minerai de fer a progressé de 0,14 %, les barres d’armature ont baissé de 0,26 % et le coil laminé à chaud a reculé de 0,18 %. L’acier inoxydable a progressé de 0,69 %. Pour le charbon à coke et le coke : le contrat sur le charbon à coke le plus échangé a baissé de 1,24 % et le contrat sur le coke le plus échangé a reculé de 0,88 %.
Sur les métaux de base à l’étranger, à 11 h 41, les métaux du LME étaient presque tous en baisse. Le cuivre LME a reculé de 0,87 % et l’aluminium LME de 0,4 %. Le plomb LME a baissé de 0,34 % et le zinc LME de 0,73 %. L’étain LME a reculé de 0,66 %. Le nickel LME a progressé de 0,18 %.
Sur les métaux précieux, à 11 h 41, l’or COMEX était inchangé à 4 376,2 $/oz et l’argent COMEX a progressé de 0,77 %. Sur le marché domestique des métaux précieux : l’or SHFE a gagné 0,04 % et le contrat sur l’argent SHFE le plus échangé a progressé de 0,7 %.
Par ailleurs, à la clôture de mi-séance, le contrat à terme sur le platine le plus échangé a progressé de 0,98 % et le contrat à terme sur le palladium le plus échangé a reculé de 0,36 %.
À la clôture de mi-séance, le contrat à terme sur l’indice de fret conteneurisé des routes maritimes européennes le plus échangé a progressé de 1,3 % à 2 227,5 points.
À 11 h 41 le 23 septembre, quelques cotations de mi-séance sur les contrats à terme :
Spot et fondamentaux
Cuivre : Aujourd’hui, pour le cuivre cathodique Guangdong #1 au comptant par rapport au contrat du mois le plus proche : le cuivre de haute qualité a été coté avec une prime de 1 400 yuans/t, en hausse de 100 yuans/t par rapport à la séance précédente ; le cuivre de qualité standard a été coté avec une prime de 1 100 yuans/t, en hausse de 100 yuans/t par rapport à la séance précédente ; le cuivre SX-EW a été coté avec une prime de 1 040 yuans/t, en hausse de 100 yuans/t par rapport à la séance précédente. Le prix moyen de la cathode de cuivre n° 1 du Guangdong s'établissait à 112 615 yuans/tonne, en hausse de 380 yuans/tonne par rapport à la séance précédente, et le prix moyen du cuivre SX-EW s'établissait à 112 405 yuans/tonne, en hausse de 380 yuans/tonne par rapport à la séance précédente. Marché au comptant : les stocks du Guangdong ont continué de baisser aujourd'hui, reculant pour une deuxième journée consécutive, principalement en raison de la diminution des arrivages et de l'augmentation des sorties d'entrepôt, le stockage s'intensifiant à l'approche de la fête de la Mi-Automne...
Front macroéconomique
Domestique :
[Administration nationale de l'énergie : fin août 2026, les infrastructures de recharge pour véhicules électriques en Chine (pistolets) totalisaient 24,223 millions d'unités] Le 23 septembre, l'Administration nationale de l'énergie a publié les données nationales sur les installations de recharge des véhicules électriques pour août 2026. Selon les données de la plateforme nationale de surveillance des installations de recharge, fin août 2026, le nombre total d'unités d'infrastructures de recharge pour véhicules électriques (pistolets) en Chine atteignait 24,223 millions, en hausse de 39,6 % sur un an. Parmi celles-ci, les installations de recharge publiques (pistolets) totalisaient 5,16 millions, en hausse de 19,5 % sur un an, avec une puissance nominale totale atteignant 262 millions de kW et une puissance moyenne par pistolet d'environ 50,69 kW ; les installations de recharge privées (pistolets) totalisaient 19,063 millions, en hausse de 46,3 % sur un an, la capacité électrique installée déclarée pour les installations de recharge privées atteignant 163 millions de kVA. (Application de données Jin10)
[SGE : Avis sur le contrôle des risques de marché pendant les congés de la fête de la Mi-Automne et de la fête nationale 2026]La SGE a publié un avis sur le contrôle des risques de marché pendant les congés de la fête de la Mi-Automne et de la fête nationale 2026 : pendant la fête de la Mi-Automne, les contrats différés de la bourse maintiendront les taux de marge et les limites de prix existants inchangés ; à partir de la clôture et du règlement du 28 septembre 2026 (lundi), les taux de marge des contrats Au (T+D), mAu (T+D), Au (T+N1), Au (T+N2), NYAuTN06, NYAuTN12 et autres seront ajustés de 15 % à 18 %, et à partir de la séance suivante, la limite de prix sera ajustée de 14 % à 17 % ; le taux de marge du contrat Ag (T+D) sera ajusté de 21 % à 24 %, et à partir de la séance suivante, la limite de prix sera ajustée de 20 % à 23 %. (Shanghai Gold Exchange)
[Les opérations de prise en pension inverse de la PBOC aboutissent à un retrait net de 102 milliards de yuans sur la journée]La PBOC a effectué aujourd'hui des opérations de prise en pension inverse à 7 jours d'un montant de 8 milliards de yuans. Avec 110 milliards de yuans de prises en pension inverse à 7 jours arrivant à échéance aujourd'hui, la journée s'est soldée par un retrait net de 102 milliards de yuans. (Application de données Jin10)
Dollar américain :
À 11 h 41, l'indice du dollar américain progressait de 0,16 % à 100,7. Selon le « FedWatch » du CME : la probabilité que la Réserve fédérale américaine maintienne ses taux inchangés à 3,75 %-4,00 % lors de sa réunion d'octobre est de 45,8 %, tandis que la probabilité d'une hausse de 25 points de base est de 54,2 %. La probabilité que la Fed maintienne ses taux inchangés à 3,75 %-4,00 % jusqu'en décembre est de 10,8 %, la probabilité d'une hausse cumulée de 25 points de base est de 47,8 %, et la probabilité d'une hausse cumulée de 50 points de base est de 41,4 %. (Application de données Jin10)
Shenwan Hongyuan Research a récemment publié une note de recherche indiquant que l'indice du dollar américain est positivement corrélé aux prix du pétrole à court terme. Pendant les phases de choc d'offre, la demande de valeur refuge et les avantages fondamentaux relatifs poussent souvent le dollar américain à se renforcer en même temps que les prix du pétrole ; si le conflit entre les États-Unis et l'Iran s'étend, l'indice du dollar américain subira encore des pressions à la hausse, et après une désescalade, la fourchette de fluctuation centrale pourrait revenir à 97-103. Un renforcement tendanciel de l'indice du dollar américain se produit généralement pendant une phase de hausses de taux soutenues de la Réserve fédérale américaine. La hausse de septembre a déjà eu lieu, mais si les hausses futures sont simplement sporadiques plutôt que relevant d'un cycle de resserrement tendanciel, le risque d'une appréciation tendancielle du dollar américain reste relativement gérable. Pour le second semestre, la fourchette de fluctuation centrale du rendement des obligations du Trésor américain à 10 ans se situera probablement entre 4,5 % et 5 %, le lien entre les anticipations d'inflation et les prix du pétrole étant la variable la plus critique pour les taux à court terme ; dans un scénario optimiste, il pourrait refluer à 4,3 %, tandis que dans un scénario pessimiste, il pourrait dépasser 5 %. À moyen terme, la prime de terme des obligations du Trésor américain a tendance à augmenter mais difficilement à baisser, et les risques sur les obligations du Trésor américain sont passés de fluctuations cycliques à un « rhinocéros gris » comprenant les inquiétudes sur la soutenabilité budgétaire américaine, le triple dilemme de la Réserve fédérale américaine entre « inflation persistante, emploi faible et resserrement automatique des obligations à long terme », et les déséquilibres du cycle mondial de l'épargne. Les valorisations actuelles des actions américaines ne sont pas faibles, et plus le choc est fort et durable, plus les dégâts sur les cours boursiers sont importants.
Le président de la Fed, Williams, a défendu mardi le système par lequel la Réserve fédérale américaine met en œuvre sa politique monétaire, tout en déclarant que ce système peut être ajusté et optimisé à mesure que les marchés financiers évoluent. Williams a déclaré que l'utilisation de l'ensemble actuel d'outils pour gérer les taux à court terme et fournir des réserves « abondantes » au système financier « s'est avérée très efficace pour atteindre le contrôle des taux d'intérêt et soutenir le bon fonctionnement des marchés financiers essentiels ». Les remarques de Williams ce jour-là n'ont pas abordé la politique monétaire ni les perspectives de taux, et il n'était pas prévu qu'il réponde à des questions après son discours. Le président de la Fed de New York a déclaré que bien que le cadre de contrôle des taux de la Fed fonctionne bien, il n'est pas figé et peut être ajusté en réponse aux changements de l'environnement de marché. Williams a déclaré : « À mesure que les marchés continuent d'évoluer, nous devons nous assurer que nos outils de politique peuvent atteindre leurs objectifs pour remplir leurs fonctions nécessaires. En termes simples, l'évolution de la structure des marchés financiers entraînera également l'évolution de la manière dont nous mettons en œuvre efficacement la politique monétaire. » (Application de données Jin10)
Le président de la Fed, Barkin, a averti que les chocs inflationnistes pourraient mettre un certain temps à s'atténuer et qu'il existe un risque que les pressions inflationnistes restent élevées et s'enracinent. Barkin a déclaré que la hausse des taux de la Fed la semaine dernière a contribué à ralentir l'inflation, mais il n'a pas explicitement indiqué si un resserrement supplémentaire de la politique est nécessaire. Au lieu de cela, le responsable de la Fed a souligné que les chocs d'offre ne sont plus simplement des phénomènes sporadiques ou temporaires, mais plutôt des pressions persistantes sur les prix affectant l'ensemble de l'économie. « Ces conditions pourraient s'estomper avec le temps, mais je m'attends à ce que cela prenne encore un certain temps », a déclaré Barkin. « Pendant cette période, le niveau élevé actuel de l'inflation pourrait avoir un impact sur l'inflation future. » Barkin a noté : « Que faisons-nous ensuite ? Nous nous engageons à ramener durablement l'inflation vers notre objectif de 2 %. La hausse des taux de la semaine dernière y contribuera. D'autres hausses sont-elles nécessaires, et combien ? Nous verrons. » Le responsable de la Fed a également présenté deux scénarios d'inflation : le premier est que les chocs récents s'estompent progressivement et que les pressions sur les prix se refroidissent rapidement ; le second est que les pressions inflationnistes persistent. « Je suis ouvert à la possibilité que l'inflation puisse bientôt refluer. Certains des chocs récents pourraient s'inverser », a déclaré Barkin, ajoutant que les consommateurs pourraient « atteindre leurs limites », que la croissance des investissements pourrait ralentir et que l'emploi pourrait également « fluctuer ». « D'un autre côté, l'inflation pourrait s'avérer plus difficile à maîtriser que prévu. Les chocs temporaires pourraient persister », a-t-il déclaré. « De nouvelles pressions sur les coûts pourraient émerger. Une demande plus forte pourrait se répercuter sur les prix, et l'impact de l'inflation actuelle pourrait faire de même. » (Application de données Jinshi)
Côté données :
Aujourd'hui seront publiés l'indice PMI manufacturier flash américain S&P Global de septembre, l'indice PMI des services flash américain S&P Global de septembre, l'indice PMI manufacturier flash de la France de septembre, l'indice PMI manufacturier flash de l'Allemagne de septembre, l'indice PMI manufacturier flash de la zone euro de septembre, l'indice PMI manufacturier flash du Royaume-Uni de septembre, l'indice PMI des services flash du Royaume-Uni de septembre, et d'autres données.
En outre, il convient de prêter attention à : la visite d'État du président Xi Jinping aux États-Unis du 23 au 25 septembre. Le membre votant du FOMC 2027 et président de la Fed de Richmond, Barkin, doit prononcer un discours, et le gouverneur de la Fed, Barr, s'exprimera sur le thème du « logement ». En France, l'OCDE publiera son rapport intermédiaire sur les perspectives économiques mondiales. Le vice-Premier ministre He Lifeng conduira une délégation aux États-Unis du 19 au 23 septembre pour des consultations économiques et commerciales, et le président iranien Pezeshkian s'adressera à l'Assemblée générale des Nations unies. En raison du roulement des contrats, le contrat à terme d'octobre sur le brut WTI du NYMEX achèvera sa dernière séance de négociation au parquet à 2 h 30 le 23 septembre et sa dernière séance de négociation électronique à 5 h 00. Veuillez noter les annonces d'expiration et de roulement des plateformes de négociation pour gérer les risques. En outre, les heures d'expiration des contrats de pétrole américain de certaines plateformes de négociation sont généralement un jour plus tôt que le calendrier officiel du NYMEX, veuillez donc y prêter une attention particulière.
Pétrole brut :
À 11 h 41, les prix du pétrole des deux côtés de l'Atlantique prolongeaient leurs baisses des cinq séances précédentes, le WTI reculant de 1,04 % et le Brent de 0,62 %.
Selon l'agence de presse iranienne Fars, des sources iraniennes ont déclaré que les informations de Reuters et de Kyodo News concernant l'ouverture du détroit d'Ormuz ne sont pas fiables et sont fausses. Plus tôt, des nouvelles positives sur les négociations entre l'Iran et les États-Unis et la possible réouverture du détroit d'Ormuz sont apparues simultanément, affectant une nouvelle fois le marché pétrolier et poussant les prix du pétrole à la baisse. (Application de données Jinshi)
Selon trois personnes proches du dossier, l'Arabie saoudite a redémarré les opérations de son oléoduc est-ouest et pourrait reprendre les exportations de pétrole depuis le port de Yanbu sur la mer Rouge plus tard mardi. Deux des sources ont indiqué que l'oléoduc transporte actuellement un volume faible. (Application de données Jin10)
Les données préliminaires de navigation ont montré que trois navires de marchandises ont traversé le détroit d'Ormuz mardi, contre quatre la veille et en dessous de la moyenne mobile sur 10 jours d'environ 15. Selon les données du traqueur de navigation Kpler, les trois navires, dont un pétrolier Panamax, sortaient tous du détroit. Cependant, selon les données, un pétrolier GNL vide Al Mafyar est réapparu à l'intérieur du détroit mardi après avoir été vu pour la dernière fois hors de la voie navigable le 19 septembre. Parallèlement, 22 navires de marchandises ont traversé le détroit de Bab el-Mandeb mardi. Les données ont montré que 14 d'entre eux se dirigeaient vers la mer Rouge et huit vers le golfe d'Aden. Ils comprenaient cinq pétroliers Panamax, six navires Supramax, quatre pétroliers Aframax, un pétrolier Suezmax et un très grand transporteur de brut. Ce chiffre était en baisse par rapport à la moyenne sur 10 jours de 26 navires. (Application de données Jin10)