SMM, 23 septembre :
Sur le marché des métaux :
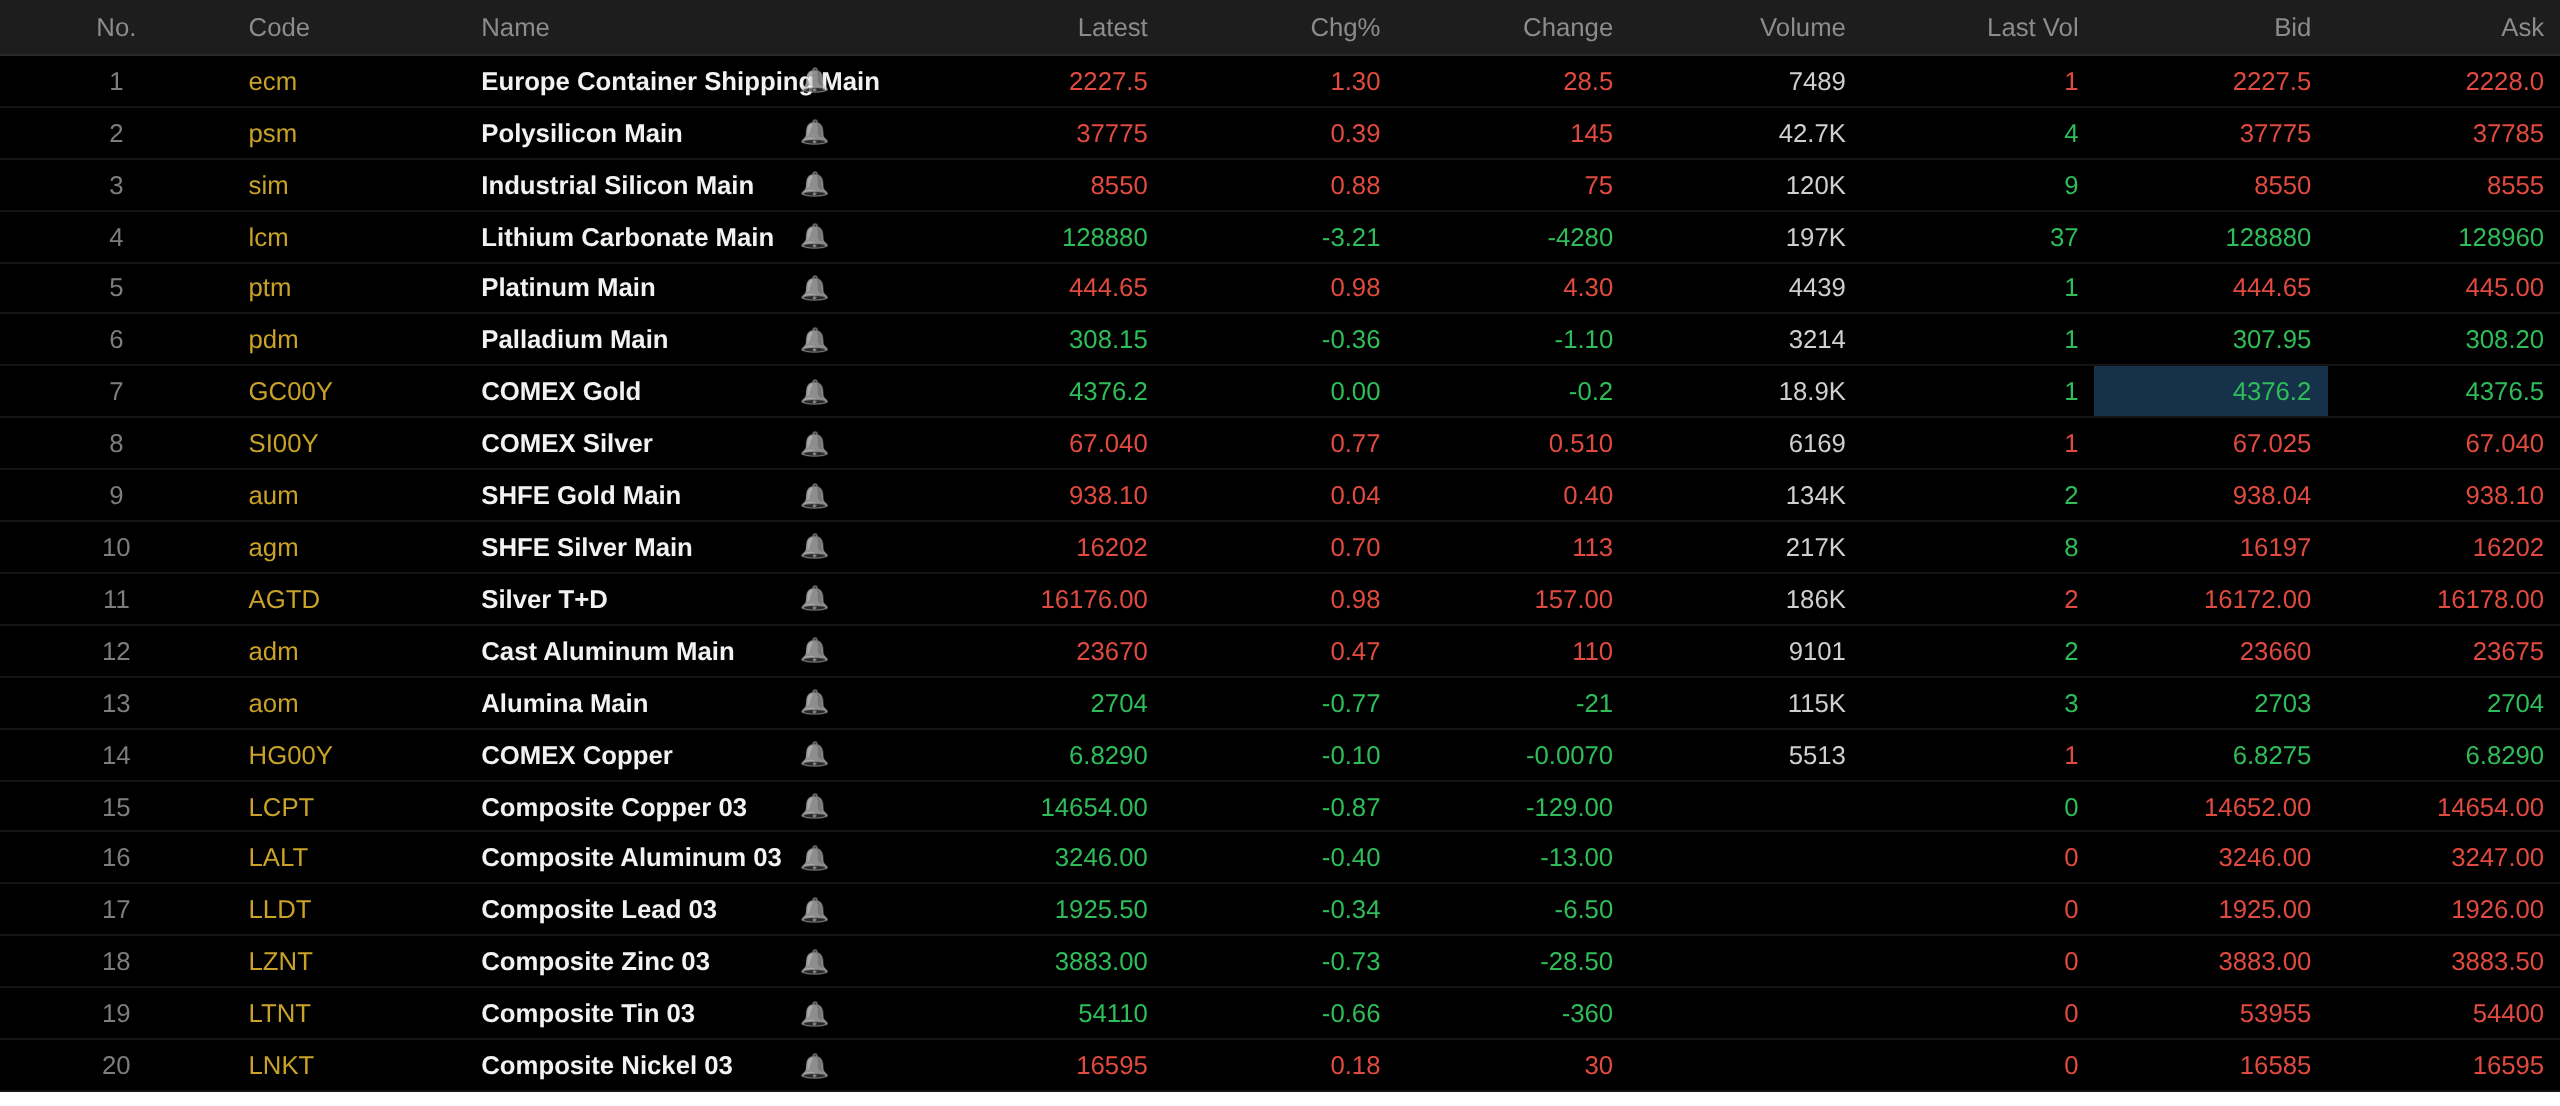
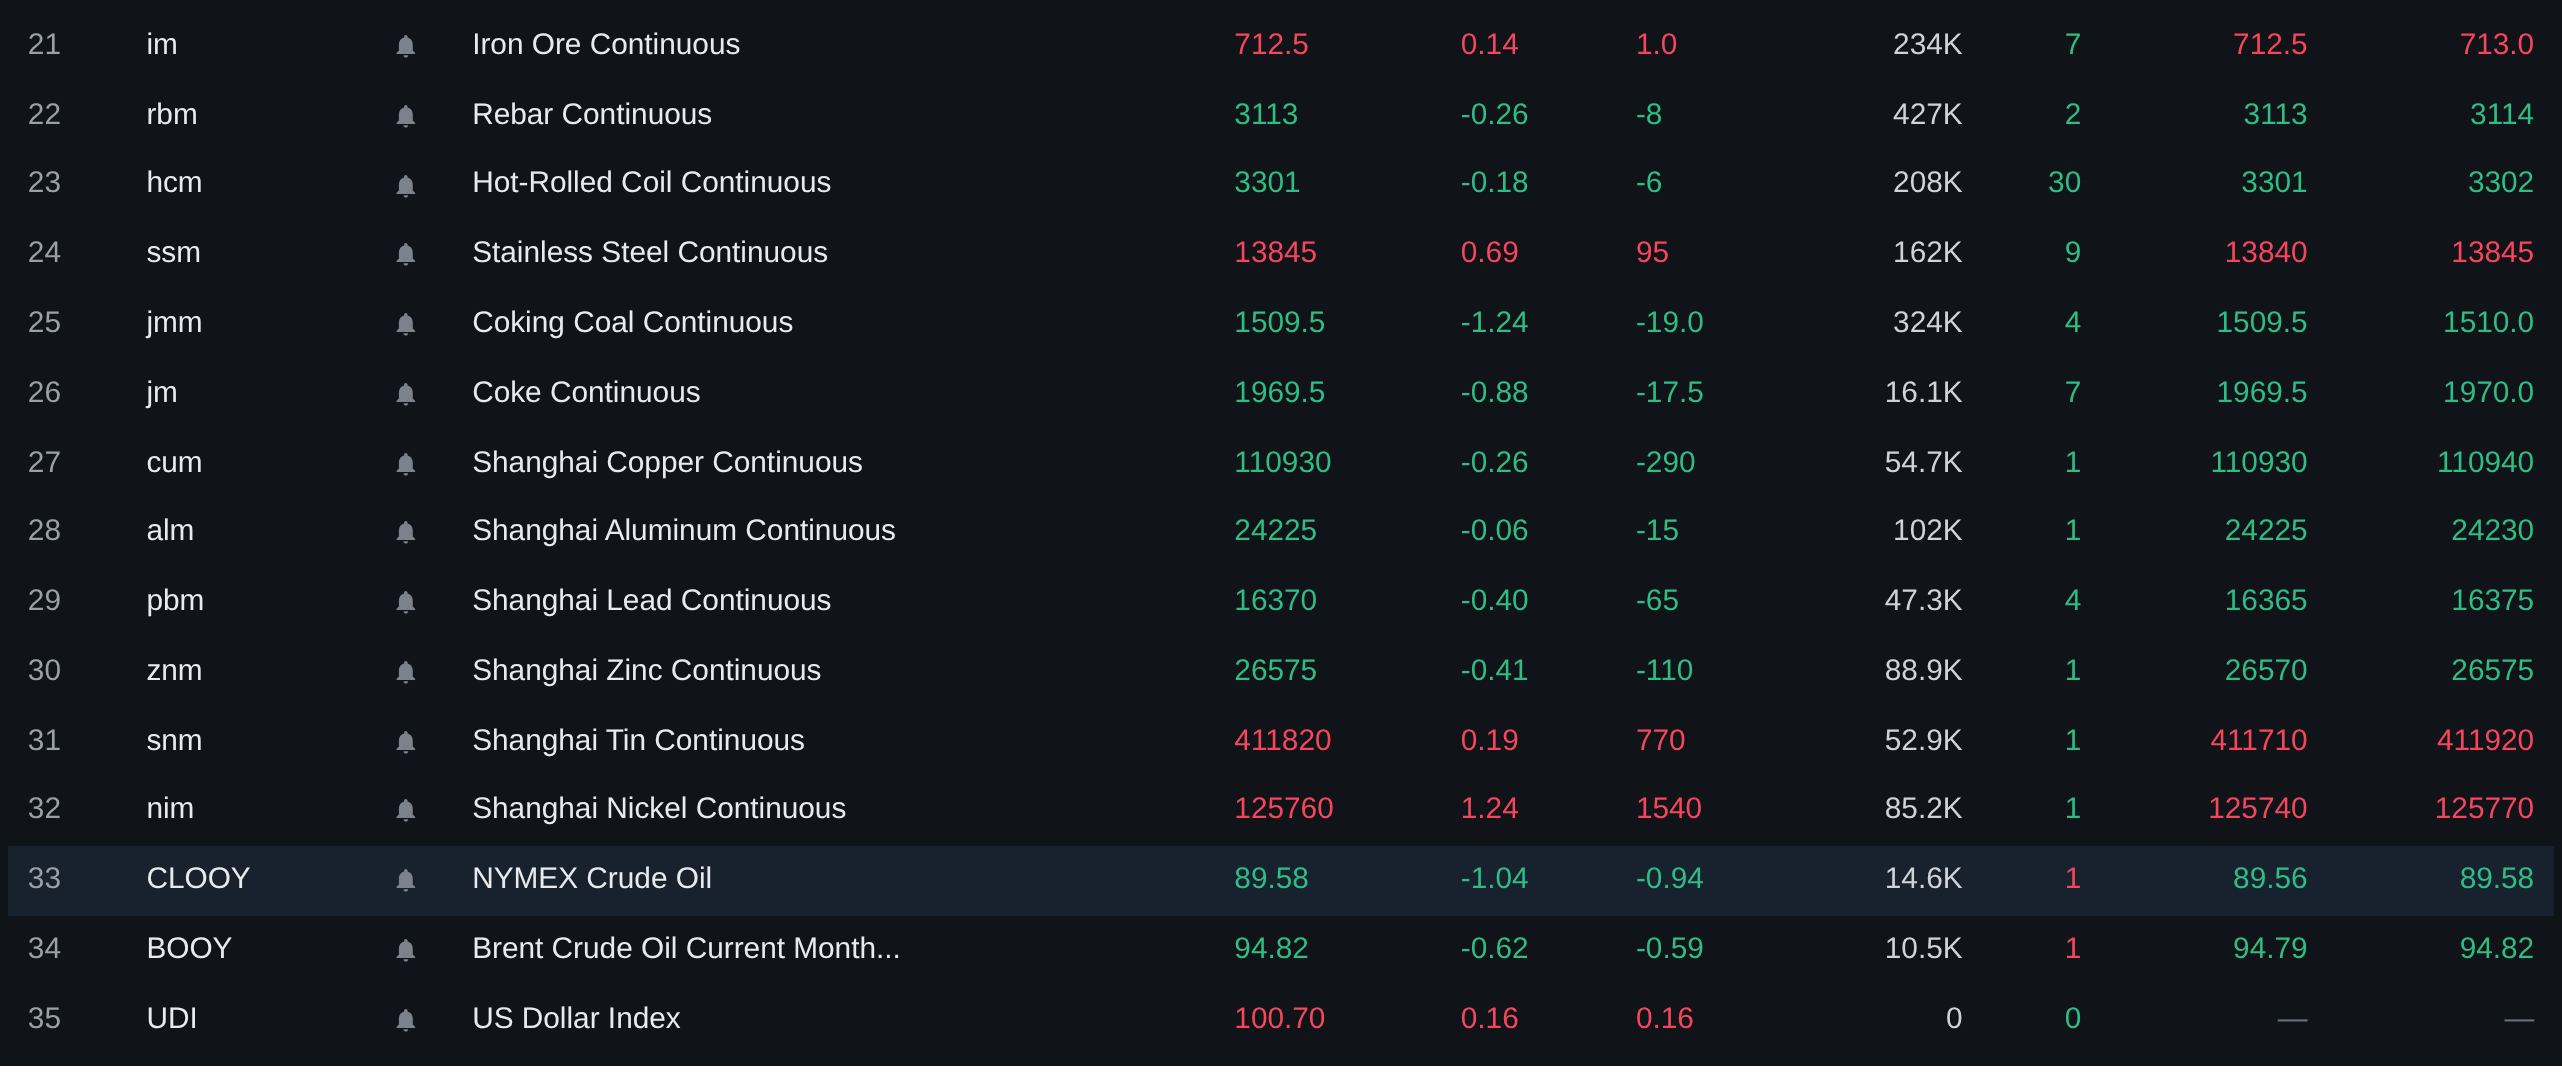
À la clôture de la mi-journée, les métaux de base du marché intérieur ont majoritairement baissé. Le cuivre du SHFE a reculé de 0,26 %. L'aluminium du SHFE a légèrement baissé. Le plomb et le zinc du SHFE ont tous deux reculé de moins de 0,5 %. L'étain du SHFE a progressé de 0,19 %, et le nickel du SHFE de 1,24 %.
Par ailleurs, le contrat le plus traité sur l'aluminium de fonderie a augmenté de 0,47 %, tandis que le contrat le plus traité sur l'alumine a reculé de 0,77 %. Le contrat le plus traité sur le carbonate de lithium a chuté de 3,21 %. Le contrat le plus traité sur le silicium métal a progressé de 0,88 %. Le contrat le plus traité sur le polysilicium a augmenté de 0,39 %.
Les métaux ferreux ont majoritairement baissé. Le minerai de fer a progressé de 0,14 %, les barres d'armature ont reculé de 0,26 %, et les bobines laminées à chaud de 0,18 %. L'acier inoxydable a augmenté de 0,69 %. Pour le charbon à coke et le coke : le contrat le plus traité sur le charbon à coke a reculé de 1,24 %, et le contrat le plus traité sur le coke de 0,88 %.
Sur les métaux de base à l'étranger, à 11 h 41, les métaux du LME étaient presque tous en baisse. Le cuivre du LME a reculé de 0,87 %, et l'aluminium du LME de 0,4 %. Le plomb du LME a baissé de 0,34 %, et le zinc du LME de 0,73 %. L'étain du LME a reculé de 0,66 %. Le nickel du LME a progressé de 0,18 %.
Sur les métaux précieux, à 11 h 41, l'or du COMEX était stable à 4 376,2 $/oz, et l'argent du COMEX a progressé de 0,77 %. Sur les métaux précieux intérieurs : l'or du SHFE a augmenté de 0,04 %, et le contrat le plus traité sur l'argent du SHFE de 0,7 %.
Par ailleurs, à la clôture de la mi-journée, le contrat le plus traité sur le platine a progressé de 0,98 %, et le contrat le plus traité sur le palladium a reculé de 0,36 %.
À la clôture de la mi-journée, le contrat le plus traité sur le fret maritime européen a progressé de 1,3 % à 2 227,5 points.
À 11 h 41 le 23 septembre, quelques cotations à la mi-journée des contrats à terme :
Cotations au comptant et fondamentaux
Cuivre : Aujourd'hui, le cuivre cathodique n° 1 au comptant dans le Guangdong par rapport au contrat du mois en cours : le cuivre de haute qualité était coté avec une prime de 1 400 yuans/mt, en hausse de 100 yuans/mt par rapport au jour de bourse précédent ; le cuivre de qualité standard était coté avec une prime de 1 100 yuans/mt, en hausse de 100 yuans/mt par rapport au jour de bourse précédent ; le cuivre SX-EW était coté avec une prime de 1 040 yuans/mt, en hausse de 100 yuans/mt par rapport au jour de bourse précédent. Le prix moyen de la cathode de cuivre n° 1 dans le Guangdong était de 112 615 yuans/tonne, en hausse de 380 yuans/tonne par rapport à la séance de négociation précédente, et le prix moyen du cuivre SX-EW était de 112 405 yuans/tonne, en hausse de 380 yuans/tonne par rapport à la séance de négociation précédente. Marché au comptant : les stocks du Guangdong ont continué de baisser aujourd'hui, en baisse pour la deuxième journée consécutive, principalement en raison de la réduction des arrivages et de l'augmentation des retraits d'entrepôt, le stockage s'intensifiant à l'approche de la fête de la Mi-Automne...
Front macroéconomique
Domestique :
[Administration nationale de l'énergie : à fin août 2026, l'infrastructure de recharge des véhicules électriques en Chine (pistolets) totalisait 24,223 millions d'unités] Le 23 septembre, l'Administration nationale de l'énergie a publié les données nationales sur les installations de recharge des véhicules électriques pour août 2026. Selon les données de la plateforme nationale de surveillance des installations de recharge, à fin août 2026, le nombre total d'unités d'infrastructure de recharge des véhicules électriques (pistolets) en Chine a atteint 24,223 millions, en hausse de 39,6 % en glissement annuel. Parmi celles-ci, les installations de recharge publiques (pistolets) totalisaient 5,16 millions, en hausse de 19,5 % en glissement annuel, avec une puissance nominale totale atteignant 262 millions de kW et une puissance moyenne par pistolet d'environ 50,69 kW ; les installations de recharge privées (pistolets) totalisaient 19,063 millions, en hausse de 46,3 % en glissement annuel, la capacité électrique installée déclarée pour les installations de recharge privées atteignant 163 millions de kVA. (Application de données Jin10)
[SGE : Avis sur le contrôle des risques de marché pendant les congés de la fête de la Mi-Automne et de la fête nationale 2026]La SGE a publié un avis sur le contrôle des risques de marché pendant les congés de la fête de la Mi-Automne et de la fête nationale 2026 : pendant la fête de la Mi-Automne, les contrats différés de la bourse maintiendront les ratios de marge et les limites de prix existants inchangés ; à partir de la clôture et du règlement du 28 septembre 2026 (lundi), les ratios de marge pour les contrats Au (T+D), mAu (T+D), Au (T+N1), Au (T+N2), NYAuTN06, NYAuTN12 et autres seront ajustés de 15 % à 18 %, et à partir du jour de négociation suivant, la limite de prix sera ajustée de 14 % à 17 % ; le ratio de marge pour le contrat Ag (T+D) sera ajusté de 21 % à 24 %, et à partir du jour de négociation suivant, la limite de prix sera ajustée de 20 % à 23 %. (Bourse de l'or de Shanghai)
[Les opérations de prise en pension inversée de la PBOC réalisent un retrait net de 102 milliards de yuans sur la journée]La PBOC a effectué aujourd'hui des opérations de prise en pension inversée à 7 jours de 8 milliards de yuans. Avec 110 milliards de yuans de prises en pension inversées à 7 jours arrivant à échéance aujourd'hui, la journée a enregistré un retrait net de 102 milliards de yuans. (Application de données Jin10)
Dollar américain :
À 11 h 41, l'indice du dollar américain a augmenté de 0,16 % à 100,7. Selon le « FedWatch » du CME : la probabilité que la Fed américaine maintienne ses taux inchangés à 3,75 %-4,00 % lors de sa réunion d'octobre est de 45,8 %, tandis que la probabilité d'une hausse de 25 points de base est de 54,2 %. La probabilité que la Fed américaine maintienne ses taux inchangés à 3,75 %-4,00 % d'ici décembre est de 10,8 %, la probabilité d'une hausse cumulée de 25 points de base est de 47,8 %, et la probabilité d'une hausse cumulée de 50 points de base est de 41,4 %. (Application de données Jin10)
Shenwan Hongyuan Research a récemment publié un rapport de recherche indiquant que l'indice du dollar américain est positivement corrélé aux prix du pétrole à court terme. Pendant les phases de choc d'offre, la demande de valeur refuge et les avantages fondamentaux relatifs font souvent en sorte que le dollar américain se renforce en même temps que les prix du pétrole ; si le conflit entre les États-Unis et l'Iran s'étend, l'indice du dollar américain subira encore des pressions à la hausse, et après une désescalade, la fourchette de fluctuation centrale pourrait revenir à 97-103. Une tendance de renforcement durable de l'indice du dollar américain se produit généralement pendant une phase de hausses continues des taux de la Fed. La hausse de septembre a déjà eu lieu, mais si les hausses futures ne sont que sporadiques plutôt que faisant partie d'un cycle de resserrement tendanciel, le risque d'une appréciation durable du dollar reste relativement gérable. En ce qui concerne le second semestre, la fourchette de fluctuation centrale du rendement des obligations du Trésor américain à 10 ans se situera probablement entre 4,5 % et 5 %, le lien entre les anticipations d'inflation et les prix du pétrole étant la variable la plus critique pour les taux à court terme. Dans un scénario optimiste, il pourrait reculer à 4,3 %, tandis que dans un scénario pessimiste, il pourrait dépasser 5 %. À moyen terme, les primes de terme des obligations du Trésor américain ont tendance à augmenter et difficilement à baisser, et les risques des obligations du Trésor américain sont passés de fluctuations cycliques à un « rhinocéros gris » comprenant des préoccupations concernant la soutenabilité budgétaire américaine, le triple dilemme de la Fed entre « inflation persistante, emploi faible et resserrement automatique via les obligations à long terme », et les déséquilibres du cycle mondial de l'épargne. Les valorisations actuelles des actions américaines ne sont pas faibles selon les normes historiques, et plus le choc est fort et durable, plus les dommages aux cours des actions sont importants.
Le président de la Fed, Williams, a défendu mardi le système par lequel la Fed met en œuvre la politique monétaire, tout en notant que le cadre peut être ajusté et optimisé à mesure que les marchés financiers évoluent. Williams a déclaré que l'utilisation de l'ensemble actuel d'outils pour gérer les taux à court terme et fournir des réserves « abondantes » au système financier « s'est avérée très efficace pour atteindre le contrôle des taux d'intérêt et soutenir le bon fonctionnement des marchés financiers essentiels ». Les remarques de Williams ce jour-là n'ont pas abordé la politique monétaire ni les perspectives de taux, et il n'était pas prévu qu'il réponde aux questions après son discours. Le président de la Fed de New York a déclaré que bien que le cadre de contrôle des taux de la Fed fonctionne bien, il n'est pas gravé dans le marbre et peut être ajusté à mesure que les conditions du marché évoluent. Williams a déclaré : « À mesure que les marchés continuent d'évoluer, nous devons nous assurer que nos outils politiques sont adaptés à leur objectif pour remplir leurs fonctions nécessaires. En termes simples, l'évolution de la structure des marchés financiers entraînera également l'évolution de la manière dont nous mettons en œuvre efficacement la politique monétaire. » (Application de données Jin10)
Le président de la Fed, Barkin, a averti que les chocs inflationnistes pourraient mettre un certain temps à s'atténuer et qu'il existe un risque que les pressions inflationnistes restent élevées et s'enracinent. Barkin a déclaré que la hausse des taux de la Fed la semaine dernière a contribué à ralentir l'inflation, mais il n'a pas explicitement indiqué si un resserrement supplémentaire est nécessaire. Au lieu de cela, le responsable de la Fed a souligné que les chocs d'offre ne sont plus seulement des phénomènes sporadiques ou temporaires, mais plutôt des pressions persistantes sur les prix affectant l'ensemble de l'économie. « Ces conditions pourraient s'estomper avec le temps, mais je m'attends à ce que cela prenne encore un certain temps », a déclaré Barkin. « En attendant, le niveau élevé actuel de l'inflation pourrait influencer l'inflation future. » Barkin a noté : « Que faisons-nous ensuite ? Nous nous engageons à ramener durablement l'inflation à notre objectif de 2 %. La hausse des taux de la semaine dernière y contribuera. D'autres hausses seront-elles nécessaires, et combien ? Nous verrons. » Le responsable de la Fed américaine a également présenté deux scénarios d'inflation : le premier est que les chocs récents s'estompent progressivement et que les pressions sur les prix se refroidissent rapidement ; le second est que les pressions inflationnistes persistent. « Je suis ouvert à la possibilité que l'inflation puisse reculer bientôt. Certains des chocs récents pourraient s'inverser », a déclaré Barkin, ajoutant que les consommateurs pourraient « atteindre leurs limites », que la croissance des investissements pourrait ralentir et que l'emploi pourrait également « fluctuer ». « D'un autre côté, l'inflation pourrait s'avérer plus difficile à contenir que prévu. Les chocs temporaires pourraient persister », a-t-il déclaré. « De nouvelles pressions sur les coûts pourraient émerger. Une demande plus forte pourrait se répercuter sur les prix, et l'impact de l'inflation actuelle pourrait faire de même. » (Application de données Jinshi)
Côté données :
Aujourd'hui seront publiés l'indice PMI manufacturier flash S&P Global des États-Unis de septembre, l'indice PMI des services flash S&P Global des États-Unis de septembre, l'indice PMI manufacturier flash de la France de septembre, l'indice PMI manufacturier flash de l'Allemagne de septembre, l'indice PMI manufacturier flash de la zone euro de septembre, l'indice PMI manufacturier flash du Royaume-Uni de septembre, l'indice PMI des services flash du Royaume-Uni de septembre, et d'autres données.
En outre, surveillez : la visite d'État du président Xi Jinping aux États-Unis du 23 au 25 septembre. Le votant du FOMC 2027 et président de la Fed de Richmond, Barkin, doit prononcer un discours, et le gouverneur de la Fed, Barr, s'exprimera sur le thème du « logement ». En France, l'OCDE publiera son rapport intermédiaire sur les perspectives économiques mondiales. Le vice-Premier ministre He Lifeng dirigera une délégation aux États-Unis du 19 au 23 septembre pour des consultations économiques et commerciales avec la partie américaine, et le président iranien Pezeshkian s'adressera à l'Assemblée générale des Nations Unies. Les contrats à terme sur le pétrole brut de New York d'octobre du NYMEX sont affectés par le roulement des contrats, la séance de négociation au parquet finale étant terminée à 2 h 30 le 23 septembre et la séance de négociation électronique finale à 5 h 00. Veuillez noter les annonces d'expiration et de roulement des contrats de la bourse pour gérer les risques. En outre, les heures d'expiration des contrats de pétrole américain de certaines plateformes de négociation sont généralement un jour plus tôt que le calendrier officiel du NYMEX, veuillez donc y prêter une attention particulière.
Pétrole brut :
À 11 h 41, les prix du pétrole des deux côtés de l'Atlantique ont prolongé leur baisse des cinq séances de négociation précédentes, le pétrole américain étant en baisse de 1,04 % et le Brent en baisse de 0,62 %.
Selon l'agence de presse iranienne Fars, des sources iraniennes ont déclaré que les rapports de Reuters et Kyodo concernant l'ouverture du détroit d'Ormuz ne sont pas fiables et sont faux. Plus tôt, des nouvelles positives concernant les négociations entre l'Iran et les États-Unis et la possible réouverture du détroit d'Ormuz sont apparues simultanément, affectant une fois de plus le marché pétrolier et poussant les prix du pétrole à la baisse. (Application de données Jinshi)
Selon trois personnes proches du dossier, l'Arabie saoudite a redémarré les opérations de son oléoduc est-ouest et pourrait reprendre les exportations de pétrole depuis le port de Yanbu sur la mer Rouge plus tard mardi. Deux des sources ont déclaré que l'oléoduc transporte actuellement à un débit faible. (Application de données Jin10)
Les données préliminaires de navigation ont montré que trois navires de marchandises ont traversé le détroit d'Ormuz mardi, contre quatre la veille et en dessous de la moyenne mobile sur 10 jours d'environ 15. Selon le traqueur de navigation Kpler, les trois navires, dont un pétrolier Panamax, sortaient tous du détroit. Cependant, selon les données, un pétrolier GNL vide Al Mafyar est réapparu à l'intérieur du détroit mardi, après avoir été vu pour la dernière fois hors de la voie navigable le 19 septembre. Pendant ce temps, 22 navires de marchandises ont traversé le détroit de Bab el-Mandeb mardi. Les données ont montré que 14 d'entre eux se dirigeaient vers la mer Rouge et huit vers le golfe d'Aden. Ils comprenaient cinq pétroliers Panamax, six navires Supramax, quatre pétroliers Aframax, un pétrolier Suezmax et un très grand transporteur de brut. Ce chiffre était en baisse par rapport à la moyenne sur 10 jours de 26 navires. (Application de données Jin10)
Aperçu du marché au comptant :
►
►
►
►
►
►
►
►
►
►
►
►
►