SMM, 20 septembre :
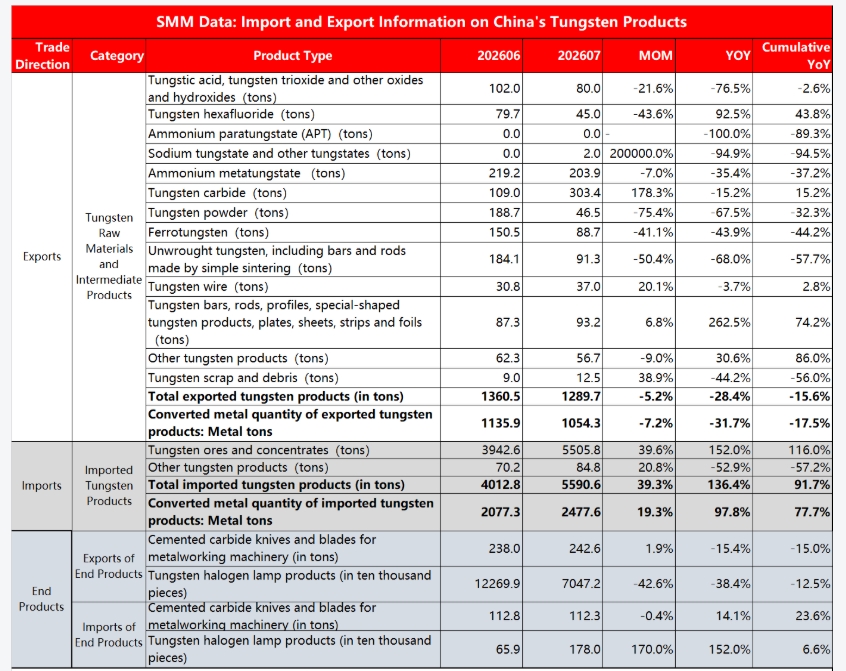
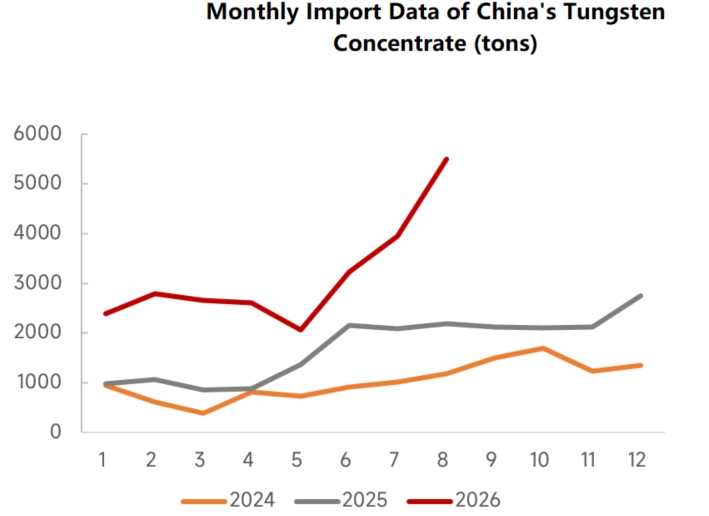
Selon les dernières données douanières, les importations totales chinoises de produits de tungstène en août 2026 ont atteint 5 590,6 tonnes, en hausse de 39,3 % en glissement mensuel par rapport à juillet. Sur la base de la teneur en tungstène des produits concernés, SMM estime les importations d'août à 2 477,6 tonnes en équivalent métal, en hausse de 97,8 % en glissement annuel. Les importations cumulées de produits de tungstène en 2026 ont totalisé 25 839,5 tonnes, en hausse de 91,7 % en glissement annuel. Côté exportations, les volumes totaux sont restés sous pression. Les exportations de produits de tungstène en août ont totalisé 1 289,7 tonnes, en baisse de 5,2 % en glissement mensuel et de 28,4 % en glissement annuel. Les exportations en équivalent métal se sont élevées à 1 054,3 tonnes, en baisse de 31,7 % en glissement annuel. Les exportations cumulées de produits de tungstène en 2026 ont atteint 9 071 tonnes en équivalent métal, en baisse de 15,6 % en glissement annuel. Le tungstène est un métal rare stratégique essentiel pour la Chine et une matière première de base pour les carbures cémentés, les semi-conducteurs, les équipements haut de gamme et les matériaux militaires. Bien que les réserves chinoises de tungstène représentent environ 80 % des réserves mondiales, la teneur des minerais nationaux diminue d'année en année, la protection de l'environnement et les rectifications de conformité continuent de se durcir, la production nationale supplémentaire de concentré est limitée, et de nombreux pays étrangers intensifient le stockage de minerai de tungstène. Dans ce contexte, l'augmentation des importations de matières premières initiales de tungstène pourrait revêtir une importance stratégique à plus long terme pour le développement durable du marché du tungstène.
Sur le marché des importations :
Les données douanières de SMM montrent qu'en août 2026, les importations chinoises de concentré de tungstène en volume physique ont atteint 5 505,8 tonnes, en hausse de 39,6 % en glissement mensuel, avec une croissance en glissement annuel atteignant 152 %. Les importations cumulées de concentré de tungstène en 2026 ont totalisé 25 026,4 tonnes, en hausse de 116,0 % en glissement annuel. La ruée vers les ressources de minerai de tungstène à l'étranger s'est poursuivie. L'absorption à grande échelle par la Chine de sources de minerai étrangères consiste essentiellement à utiliser du minerai étranger à faible coût pour compléter les matières premières de fusion dans le cadre du contrôle stratégique des ressources de tungstène, réduisant ainsi la consommation de minerai de tungstène national de haute qualité.
Par source d'approvisionnement, les importations de concentré de tungstène d'août étaient dominées par le Myanmar (46 %) et le Mozambique (26 %), suivis du Kazakhstan (14 %). La plupart du minerai entrant en Chine depuis le Myanmar et le Mozambique est du minerai polymétallique associé à faible teneur, avec des prix unitaires d'importation bas. Ces régions manquent de procédés de valorisation polymétallique adaptés, tandis que les technologies chinoises de valorisation et de fusion du tungstène sont relativement matures et peuvent traiter efficacement certaines ressources de tungstène à faible teneur et associées provenant de l'étranger. La diversification des sources de minerai à l'étranger réduit le risque d'approvisionnement lié à un seul pays. À court terme, les importations de concentré de tungstène présentent une tendance de hausse des volumes avec baisse des prix, car le minerai étranger à bas prix continue d'affluer, compensant la pression à la hausse sur les prix intérieurs du concentré de tungstène. Depuis juin, les importations de minerai de tungstène du Mozambique ont augmenté mois après mois, atteignant 1 432 tonnes en août, principalement expédiées vers le Hunan. Cette année, le Hunan a renforcé la coopération économique et commerciale, et les négociants de minerai de la province ont accru le développement et les importations des ressources minérales du Mozambique. Le Mozambique ne possède pas de grand gisement primaire unique de tungstène ; le minerai de tungstène entrant en Chine est essentiellement du minerai polymétallique associé à faible teneur, avec le tungstène comme sous-produit et les principaux minéraux étant des minéraux lourds sableux tels que le zirconium, le titane, le tantale et le niobium.
Marché des exportations :
Avec des contrôles stricts en place, les exportations de produits de tungstène s'orientent progressivement vers la transformation profonde. En juillet, les exportations chinoises de produits de tungstène ont augmenté de 5,5 % en glissement mensuel pour atteindre environ 1 360 tonnes, la principale croissance provenant d'articles non à double usage tels que l'hexafluorure de tungstène, le métatungstate d'ammonium et le ferrotungstène. De janvier à juillet, les exportations totales de produits de tungstène de la Chine ont atteint 7 781 tonnes, en baisse de 13 % en glissement annuel. Parmi celles-ci, l'APT, la poudre de tungstène et les barres et tiges de tungstène non corroyées ont enregistré les plus fortes baisses en glissement annuel. L'acide tungstique, l'hexafluorure de tungstène et les barres et tiges de tungstène ont mené la croissance des exportations.
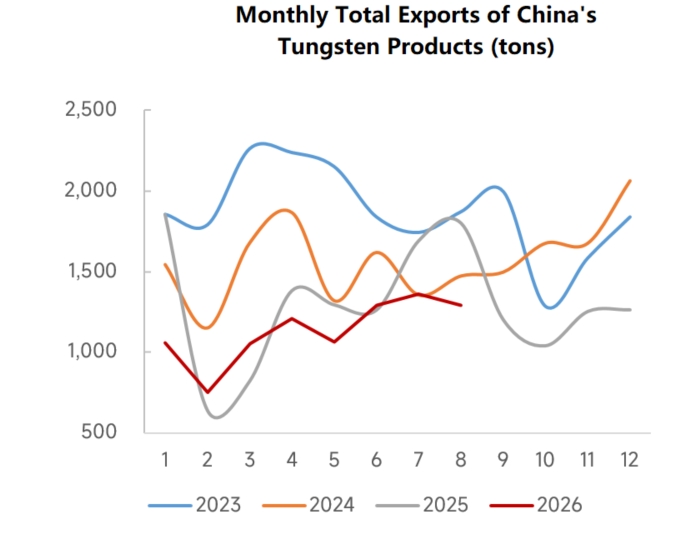
- Les exportations d'APT en août ont été nulles, avec un volume cumulé en glissement annuel en net repli ; le métatungstate d'ammonium, l'acide tungstique, le trioxyde de tungstène et d'autres oxydes ont enregistré de fortes baisses en glissement annuel au cours du mois, les exportations de matières premières chimiques primaires à base de tungstène restant comprimées afin d'éviter que les ressources stratégiques ne sortent sous forme de matières premières à bas prix.
- Cependant, les produits de tungstène haut de gamme ont montré des points forts structurels : les exportations de carbure de tungstène en août ont atteint 303,4 tonnes, en hausse de 178,3 % en glissement mensuel ; les barres, tiges, profilés et autres produits façonnés en tungstène ont progressé de 262,5 % en glissement annuel au cours du mois, avec une croissance cumulée de 74,2 % en glissement annuel ; l'hexafluorure de tungstène (un matériau de tungstène spécialisé pour les semi-conducteurs) a augmenté de 43,8 % en glissement annuel cumulé en 2026. Certaines commandes d'exportation de carbure de tungstène vers le Japon ont été approuvées, ce qui a soutenu la reprise des données mensuelles d'exportation, mais les approbations globales d'exportation nationales sont restées strictes, et il est peu probable que les exportations de biens à double usage connaissent une croissance significative à court terme. En outre, en ce qui concerne les prix unitaires d'exportation du carbure de tungstène, la majeure partie de la poudre de carbure de tungstène exportée vers le Japon en août était un produit haut de gamme, avec des prix unitaires généralement supérieurs à 2 000 yuans/kg, tandis que les produits exportés vers la Corée du Sud et d'autres destinations étaient pour la plupart concentrés autour de 1 100 yuans/kg. Les prix unitaires d'exportation du carbure de tungstène de la Chine restent bien inférieurs à ceux des marchés hors de Chine. Sur la même période, les prix de l'APT sur le marché européen ont continué de se consolider autour de 3 000 $/tmu, tandis que les prix au comptant du carbure de tungstène européen ont atteint jusqu'à 300 $/kg, créant un écart de prix allant jusqu'à 900 yuans/kg avec certains produits exportés par la Chine.
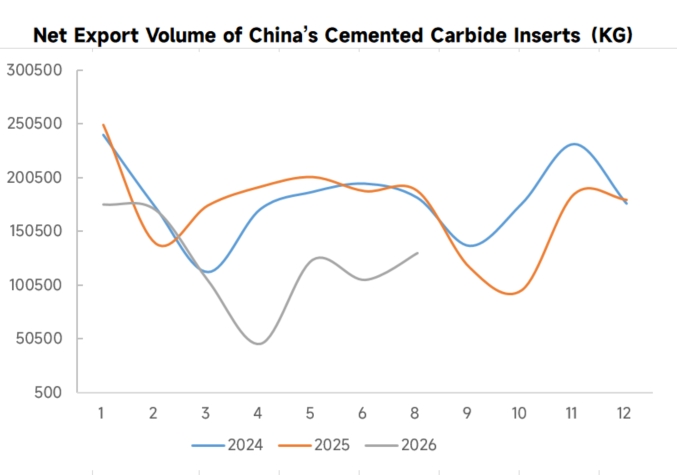
Dans les produits finis de plaquettes en carbure cémenté, les produits destinés aux utilisateurs finaux ont montré une divergence structurelle. Les exportations de plaquettes en carbure cémenté pour le travail des métaux ont légèrement augmenté de 1,9 % en glissement mensuel mais ont chuté de 15,4 % en glissement annuel, tandis que les importations sont restées pratiquement stables, reflétant la faiblesse de la demande finale dans l'industrie manufacturière à l'étranger. Il convient de noter que si les exportations de matières premières de carbure de tungstène en amont ont fortement rebondi à court terme, les exportations d'outils finis ne se sont pas améliorées en parallèle, ce qui indique que les entreprises étrangères de carbure cémenté reconstituaient surtout leurs stocks de matières premières, et que la demande finale de coupe pour machines-outils n'a pas encore connu de reprise substantielle. Les exportations de lampes tungstène-halogène ont fortement chuté de 42,6 % en glissement mensuel, reflétant la tendance à long terme du remplacement des sources lumineuses traditionnelles par les LED, tandis que les importations ont bondi de 170 % en glissement mensuel. Toutefois, le volume absolu des importations est resté très faible, ne représentant qu’une impulsion de commandes à court terme dans l’éclairage industriel spécialisé. Cette catégorie occupe une faible part de la consommation de tungstène et n’a qu’un impact limité sur l’équilibre global entre l’offre et la demande de tungstène.
Du point de vue des risques stratégiques et des lacunes, la structure actuelle des importations et des exportations présente encore deux difficultés majeures. Premièrement, la dépendance aux matières premières importées augmente rapidement, les sources d’importation sont relativement concentrées, et les fluctuations de l’offre de minerai à l’étranger, de la logistique et de la géopolitique peuvent facilement provoquer des chocs à court terme sur la chaîne industrielle chinoise, de sorte que la stabilité de l’approvisionnement en ressources doit être encore renforcée. Deuxièmement, bien que la part des exportations de produits en tungstène haut de gamme ait augmenté, certains matériaux à base de tungstène d’ultra-haute précision et certains alliages spéciaux de tungstène se heurtent encore à des barrières techniques, et sur le marché haut de gamme, la pression concurrentielle d’entreprises étrangères persiste, de sorte que la capacité à dégager une prime au sommet de la chaîne industrielle n’est pas encore pleinement consolidée. Parallèlement, la contraction du volume total des exportations a également réduit, dans une certaine mesure, l’espace de marché à l’étranger pour les capacités intermédiaires chinoises, et la précision de l’adéquation entre l’offre et la demande doit encore être optimisée. Dans l’ensemble, l’ajustement actuel de la structure des importations et des exportations de tungstène de la Chine est une évolution positive, conforme à la stratégie nationale, adaptée à la modernisation industrielle et en phase avec le paysage mondial. À court terme, la configuration d’importations en hausse et d’exportations en baisse pourrait peser un certain temps sur les prix du marché intérieur du tungstène, mais dans la mesure où la période de transition nécessite toujours du temps pour gagner de l’espace, à moyen et long terme, une structure d’exportation haut de gamme et à forte prime continuera de renforcer la compétitivité mondiale et le pouvoir de fixation des prix de la chaîne industrielle chinoise du tungstène.