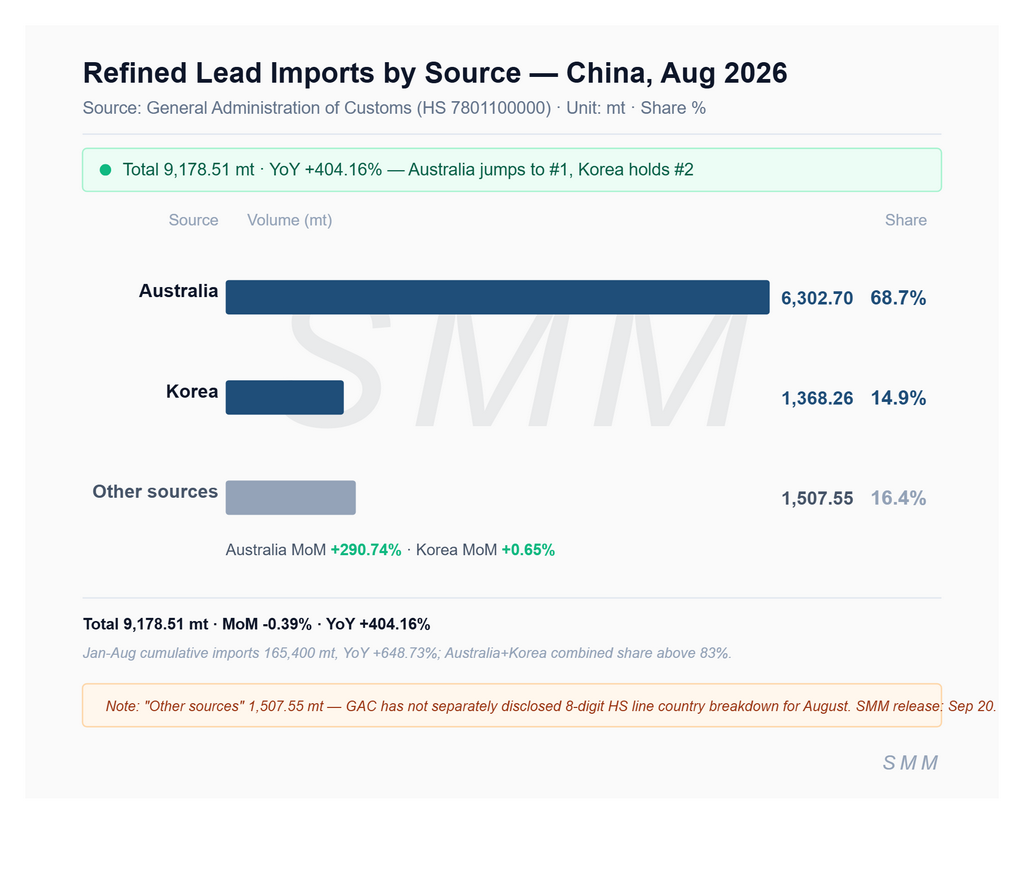
Les données des douanes chinoises montrent qu'en août 2026, le commerce du plomb affiné est devenu de plus en plus « polarisé » : les exportations n'ont totalisé que 385,5 tonnes, en chute de 82,30 % en glissement mensuel et de 85,99 % en glissement annuel ; les exportations cumulées de janvier à août ont atteint 31 800 tonnes, en nette contraction de 31,80 % sur un an. Les importations se sont établies à 9 178,51 tonnes, en baisse de 0,39 % en glissement mensuel mais en hausse de 404,16 % en glissement annuel ; les importations cumulées de janvier à août ont atteint 165 400 tonnes, en hausse de 648,73 % sur un an.
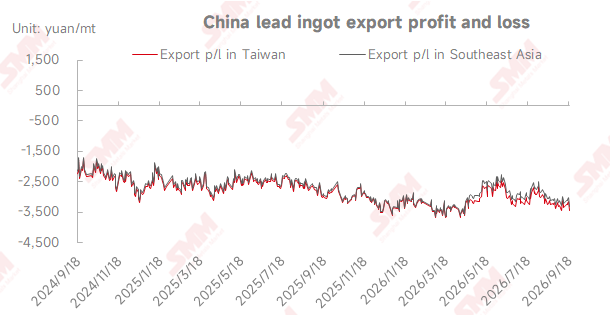
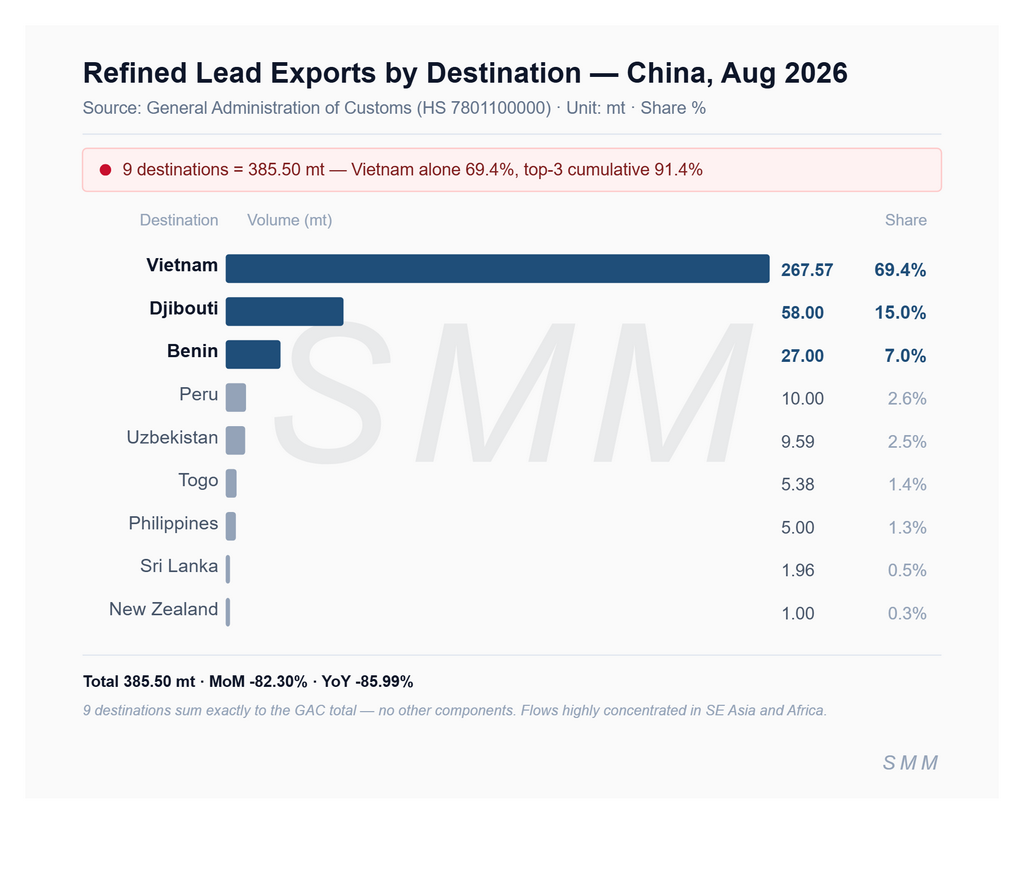
Les exportations par pays ont montré une concentration extrême : le Vietnam représentait à lui seul 267,57 tonnes, soit 69,4 %, Djibouti 58 tonnes, soit 15,0 %, et le Bénin 27 tonnes, soit 7,0 %, les trois premiers totalisant 91,4 % ; le Pérou, l'Ouzbékistan, le Togo, les Philippines, le Sri Lanka et la Nouvelle-Zélande ont chacun expédié moins de 10 tonnes, soit ensemble moins de 9 %. Cette configuration découlait d'un ratio de prix inversé : la marge bénéficiaire à l'exportation de SMM vers l'Asie du Sud-Est s'établissait à -3 238,52 yuans/tonne fin août, creusant la perte de 201,8 yuans en glissement mensuel, contraignant les fonderies à réduire passivement les commandes à l'exportation, seuls un faible volume de contrats à long terme et des commandes régionales rigides d'Asie du Sud-Est et d'Afrique maintenant les flux.
Les importations par pays ont montré un « duopole Australie-Corée du Sud » : l'Australie dominait avec 6 302,7 tonnes, soit 68,7 %, en hausse de 290,74 % en glissement mensuel, suivie de la Corée du Sud avec 1 368,26 tonnes (en hausse de 0,65 % en glissement mensuel), les deux pays totalisant plus de 83 % ; les 1 507,55 tonnes restantes étaient réparties entre plusieurs pays. Le ratio de prix SHFE/LME s'est renforcé et les marges bénéficiaires à l'importation sont restées supérieures à 150 yuans/tonne tout au long du mois d'août.
En septembre, les fabricants de batteries au plomb-acide ont successivement procédé à un stockage concentré de lingots de plomb pour les congés de la fête de la Mi-Automne et de la fête nationale, rendant le marché du plomb actif. Après l'épuisement des stocks des fonderies de plomb primaire, certaines entreprises en aval ont reporté leurs achats vers les entrepôts sociaux, entraînant une baisse globale des stocks ; parallèlement, le plomb brut importé est progressivement arrivé dans les ports pour compléter l'offre, mais les nouvelles commandes ont affiché de mauvaises performances. À l'heure actuelle, la plupart des entreprises en aval ont largement terminé leur stockage et, avec les fonderies de plomb primaire du centre et du nord de la Chine sur le point d'achever leur maintenance, le déficit d'offre pourrait être en partie atténué. Toutefois, étant donné que les fonderies de plomb primaire produisent sur la base de commandes adossées, les stocks sociaux de lingots de plomb devraient continuer de baisser à court terme. À partir d'octobre, SMM s'attend à une accélération du rythme d'arrivée des lingots de plomb importés, avec des anticipations d'accumulation des stocks sociaux en hausse de la mi-octobre à la fin octobre ; les prix du plomb rencontreront une résistance à la hausse et les marges bénéficiaires à l'importation pourraient subir une compression.