Vers le 20 septembre 2026, les données d'importation et d'exportation d'août pour les produits de la chaîne industrielle du cobalt et des batteries au lithium ont été publiées de manière groupée. Les données ont montré que les importations chinoises de spodumène en août 2026 s'élevaient à 906 600 tonnes en contenu physique, en hausse d'environ 22,6 % en glissement mensuel par rapport aux 739 300 tonnes de juillet, soit l'équivalent d'environ 76 000 tonnes de LCE, en hausse d'environ 18 % par rapport aux 64 200 tonnes de LCE de juillet. Cependant, bien que les importations de spodumène d'août en contenu physique aient atteint un nouveau record, l'augmentation réelle de l'offre de produits chimiques au lithium pouvant être convertis à partir du minerai importé est restée relativement modérée en raison de la forte proportion de minerai brut de faible teneur. En ce qui concerne le carbonate de lithium, la Chine a importé 30 391 tonnes de carbonate de lithium en août, en hausse de 14 % en glissement mensuel et de 39 % en glissement annuel...... SMM a compilé les données d'importation et d'exportation des matériaux de batterie, de janvier à août, comme suit :
En amont
Concentrés de lithium
Selon les données des douanes chinoises, les importations chinoises de spodumène en août 2026 s'élevaient à 906 600 tonnes en contenu physique, en hausse d'environ 22,6 % en glissement mensuel par rapport aux 739 300 tonnes de juillet, soit l'équivalent d'environ 76 000 tonnes de LCE, en hausse d'environ 18 % par rapport aux 64 200 tonnes de LCE de juillet.
Par pays d'origine, les principaux fournisseurs ont affiché des performances divergentes : les importations en provenance d'Australie s'élevaient à 326 400 tonnes, en baisse d'environ 5,4 % en glissement mensuel, restant le premier pays d'origine avec une part d'environ 36 % ; les importations en provenance d'Afrique du Sud s'élevaient à 222 900 tonnes, en hausse d'environ 104,5 % en glissement mensuel, ce qui en fait le deuxième pays d'origine ; les importations en provenance du Nigéria s'élevaient à 135 500 tonnes, en hausse d'environ 29,4 % en glissement mensuel ; les importations en provenance du Zimbabwe s'élevaient à 74 600 tonnes, en hausse d'environ 245 % en glissement mensuel, les arrivées portuaires étant largement conformes aux attentes en raison des impacts du transport. Les importations en provenance du Mali s'élevaient à 64 700 tonnes, en hausse d'environ 68,9 % en glissement mensuel ; les importations en provenance du Brésil s'élevaient à 62 000 tonnes, en baisse d'environ 46,6 % en glissement mensuel, le rythme des arrivées concentrées de fines de minerai à faible teneur de la période précédente ayant ralenti. En outre, les importations en provenance du Canada s'élevaient à environ 16 700 tonnes, avec des arrivées sporadiques en provenance des Émirats arabes unis, du Mozambique, du Rwanda et d'autres endroits à des volumes relativement faibles.
Dans l'ensemble, bien que les importations de spodumène d'août en contenu physique aient atteint un nouveau record, l'augmentation réelle de l'offre de produits chimiques au lithium pouvant être convertis à partir du minerai importé est restée relativement modérée en raison de la forte proportion de minerai brut de faible teneur.
En ce qui concerne les prix du concentré de spodumène (CIF Chine), selon les données de prix au comptant de SMM, les prix au comptant du concentré de spodumène (CIF Chine) en août ont montré une tendance à la hausse suivie d'un repli, atteignant un pic à 2 295 $/t au cours du mois avant un léger repli. Au 31 août, le prix spot moyen du concentré de spodumène (CIF Chine) s'établissait à 2 260 $/t, en hausse de 210 $/t par rapport aux 2 050 $/t du début du mois, soit une augmentation de 10,24 %. Le prix spot moyen en août était de 1 417,55 $/t, en baisse de 59,28 $/t par rapport aux 1 476,83 $/t de juillet, soit un recul de 4,01 %.
Selon SMM, en août, le profit théorique spot pour les concentrés de spodumène achetés à l'extérieur est resté en territoire déficitaire tout au long du mois, se maintenant dans une zone d'inversion de trésorerie. Bien qu'il y ait eu des périodes de rétrécissement, la perte globale est restée relativement profonde. Les prix du minerai étaient relativement fermes tandis que les prix des produits chimiques au lithium étaient sous pression, ce qui a continuellement comprimé l'écart de prix dans le segment de transformation. En août, le profit théorique spot pour les concentrés de lépidolite achetés à l'extérieur a montré une tendance au rétrécissement progressif. Au début du mois, il existait encore une marge bénéficiaire marginale relativement ample, mais au milieu et à la fin du mois, sous l'effet de l'affaiblissement des prix des produits chimiques au lithium, les profits ont été considérablement comprimés. À la fin du mois, le seuil de rentabilité était pratiquement atteint, et la rentabilité spot pour les entreprises non intégrées achetant des concentrés de lépidolite à l'extérieur était déjà dans un état critique.
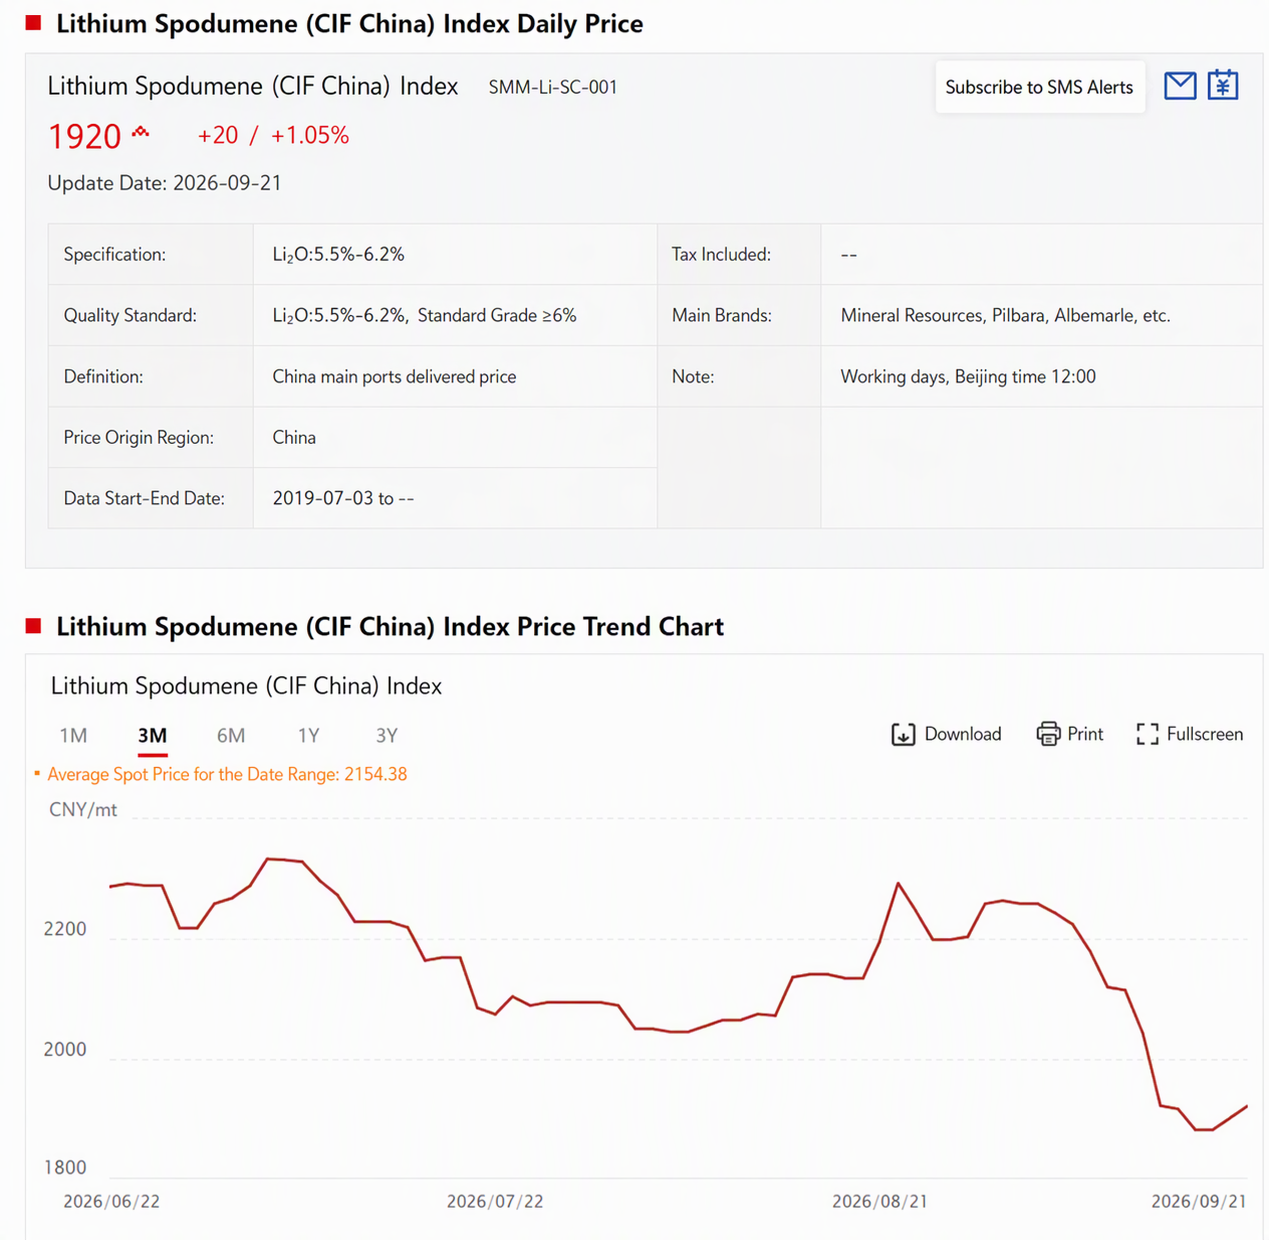
En septembre, les prix spot des concentrés de spodumène (CIF Chine) ont baissé continuellement, ne rebondissant quelque peu que lors des dernières séances de négociation. Au 21 septembre, les prix spot des concentrés de spodumène (CIF Chine) s'établissaient à 1 920 $/t, soit une baisse notable par rapport à août.
Selon les dernières informations recueillies par SMM, le marché du minerai de lithium a globalement maintenu une tendance fluctuante cette semaine, les prix du minerai restant encore relativement plus fermes que ceux du carbonate de lithium. Actuellement, il n'y a pas de pression de vente spot évidente du côté du minerai. Les principales mines australiennes ont une proportion relativement élevée de contrats à long terme et de tarification par formule, et la volonté de maintenir les prix reste forte. Certains négociants manquent également de motivation pour réduire proactivement les prix et vendre après le repli des cours. Parallèlement, les fluctuations des prix des produits chimiques au lithium continuent de comprimer les profits de fonderie pour le minerai acheté à l'extérieur, et les usines de produits chimiques au lithium achètent encore principalement pour répondre aux besoins de production par le biais de réapprovisionnements essentiels, avec une acceptation limitée des minerais à prix élevé. Le jeu de profit entre le minerai et les produits chimiques de lithium reste le cœur des mouvements de prix à court terme. Côté offre, la production et les expéditions des projets à l’étranger sont globalement en phase de reprise, et la croissance des ressources africaines entre progressivement sur le marché chinois, mais la montée en puissance des projets, le transport et les calendriers d’expédition provoquent encore des fluctuations dans le rythme réel des arrivages. Sur le plan intérieur, les attentes d’une reprise de l’offre de lépidolite au Jiangxi se renforcent, mais la libération de nouvelles capacités demande encore du temps. Dans l’ensemble, l’offre de minerai de lithium s’améliore marginalement à court terme, sans être encore clairement abondante. Les prix du minerai devraient continuer à se consolider en phase avec le carbonate de lithium. À l’avenir, si les prix des produits chimiques de lithium continuent de faiblir tandis que les prix du minerai restent résilients, les marges de fonderie seront davantage comprimées, et la résistance des usines de produits chimiques de lithium au minerai à prix élevé pourrait se renforcer, avec une pression croissante pour que les prix du minerai convergent à nouveau vers ceux des produits chimiques de lithium.
Carbonate de lithium
Selon les données douanières , la Chine a importé 30 391 tonnes de carbonate de lithium en août, en hausse de 14 % en glissement mensuel et de 39 % en glissement annuel. Parmi ces volumes, les importations en provenance du Chili se sont élevées à 19 950 tonnes, soit 66 % du total ; celles d’Argentine à 8 719 tonnes, soit 29 % du total ; et celles d’Indonésie à 1 040 tonnes, soit 3 % du total. Les importations cumulées de carbonate de lithium de la Chine de janvier à août ont atteint 236 000 tonnes, en hausse de 54 % en glissement annuel.
Les exportations chinoises de carbonate de lithium en août se sont élevées à 260 tonnes, en hausse de 23 % en glissement mensuel et en baisse de 30 % en glissement annuel. Les exportations cumulées de carbonate de lithium de la Chine de janvier à août ont atteint 2 820 tonnes, en baisse de 12 % en glissement annuel.
Les importations chinoises de sulfate de lithium en août se sont élevées à 8 785 tonnes, en baisse de 46 % en glissement mensuel et de 9 % en glissement annuel. Les importations cumulées de sulfate de lithium de la Chine de janvier à août ont atteint 109 600 tonnes, en hausse de 72 % en glissement annuel. Sur ce total, les importations en provenance du Chili se sont élevées à 8 344 tonnes et celles du Zimbabwe à 441 tonnes.
Concernant les prix du carbonate de lithium, selon les cotations au comptant de SMM, les prix au comptant du carbonate de lithium de qualité batterie ont progressé en août, le plus haut mensuel atteignant 160 500 yuans/tonne. Au 31 août, le prix au comptant moyen du carbonate de lithium de qualité batterie s’établissait à 158 500 yuans/tonne, en hausse de 18 500 yuans/tonne par rapport aux 140 000 yuans/tonne du début du mois, soit une augmentation de 13,21 %.
Dans l'ensemble, SMM estime qu'en août, les prix spot du carbonate de lithium en Chine se sont consolidés, le point médian s'orientant légèrement à la baisse, et le prix moyen mensuel a reculé de 2 % en glissement mensuel. Du point de vue fondamental, les perturbations de l'offre se sont poursuivies, la maintenance de plusieurs usines de produits chimiques à base de lithium s'étant étendue sur tout le mois. Côté demande, les programmes de production en aval sont restés élevés et, à l'approche de la fin du mois, les acheteurs ont activement constitué des stocks pour la production de septembre. Le déséquilibre ponctuel entre l'offre et la demande n'a pas été résolu. Les usines de produits chimiques à base de lithium en amont, affectées par la maintenance, se sont concentrées sur l'approvisionnement en contrats à long terme, avec une capacité limitée pour les ventes au comptant, et le sentiment de maintenir des prix fermes et de restreindre les ventes a persisté. En aval, des divergences sont apparues : en dessous de 150 000 yuans/tonne, l'intérêt pour les achats à la baisse était relativement fort, mais après une flambée des prix au-dessus de 160 000 yuans/tonne, la volonté de poursuivre la hausse était insuffisante, les achats se limitant principalement à des approvisionnements juste-à-temps.
En septembre, les cotations spot du carbonate de lithium ont baissé continuellement, le plus bas mensuel tombant brièvement à 132 200 yuans/tonne. Au cours des dernières séances, les prix ont légèrement rebondi. Au 22 septembre, les cotations spot du carbonate de lithium de qualité batterie sont remontées à 130 300-138 600 yuans/tonne, avec un prix moyen de 134 450 yuans/tonne.
Hydroxyde de lithium
Selon les données des douanes chinoises, les importations chinoises d'hydroxyde de lithium en août 2026 se sont élevées à 5 115,17 tonnes, en baisse de 38,5 % en glissement mensuel par rapport aux 8 322,16 tonnes de juillet. Les exportations ont atteint 4 789,36 tonnes, en baisse de 25,4 % en glissement mensuel par rapport aux 6 419,51 tonnes de juillet. L'hydroxyde de lithium est resté importateur net au cours du mois, avec des importations nettes d'environ 325,81 tonnes, nettement inférieures aux 1 902,65 tonnes de juillet.
Côté importations, l'Indonésie est restée la principale source en août, la Chine ayant importé 2 592,19 tonnes de ce pays, soit 50,7 % du total des importations, mais en baisse de 41,7 % en glissement mensuel par rapport aux 4 444,37 tonnes de juillet, l'impact des arrivées concentrées de cargaisons précédemment accumulées s'étant visiblement estompé. Les importations en provenance de Corée du Sud se sont élevées à 1 058,42 tonnes, soit 20,7 % ; les importations en provenance d'Australie à 524,43 tonnes ; les importations en provenance des zones de surveillance sous douane chinoises à 514,12 tonnes ; et les importations en provenance d'Allemagne à 420,00 tonnes, en hausse de 42,4 % en glissement mensuel, l'une des rares sources à afficher une augmentation mensuelle au cours du mois.
Côté exportations, les exportations chinoises d’hydroxyde de lithium en août sont restées principalement destinées à la Corée du Sud et au Japon. Les exportations vers la Corée du Sud ont totalisé 3 142,11 tonnes, soit 65,6 % du total, en baisse de 34,3 % en glissement mensuel ; les exportations vers le Japon ont totalisé 1 087,45 tonnes, soit 22,7 %, en baisse de 16,6 % en glissement mensuel ; les exportations vers la Pologne ont totalisé 360,04 tonnes, ce qui en fait une nouvelle destination majeure pour le mois. Les autres destinations comprenaient l’Inde avec 59 tonnes, Singapour avec 40 tonnes, la Turquie avec 23 tonnes et les Pays-Bas avec 20 tonnes, toutes de volumes relativement faibles.
Matériaux pour batteries
LiPF6
Selon les données des douanes chinoises, en août 2026, les exportations cumulées de LiPF6 de la Chine ont totalisé environ 1 130,8 tonnes, en baisse d’environ 14,6 % en glissement mensuel, tandis que les importations cumulées de LiPF6 ont totalisé environ 24 tonnes.
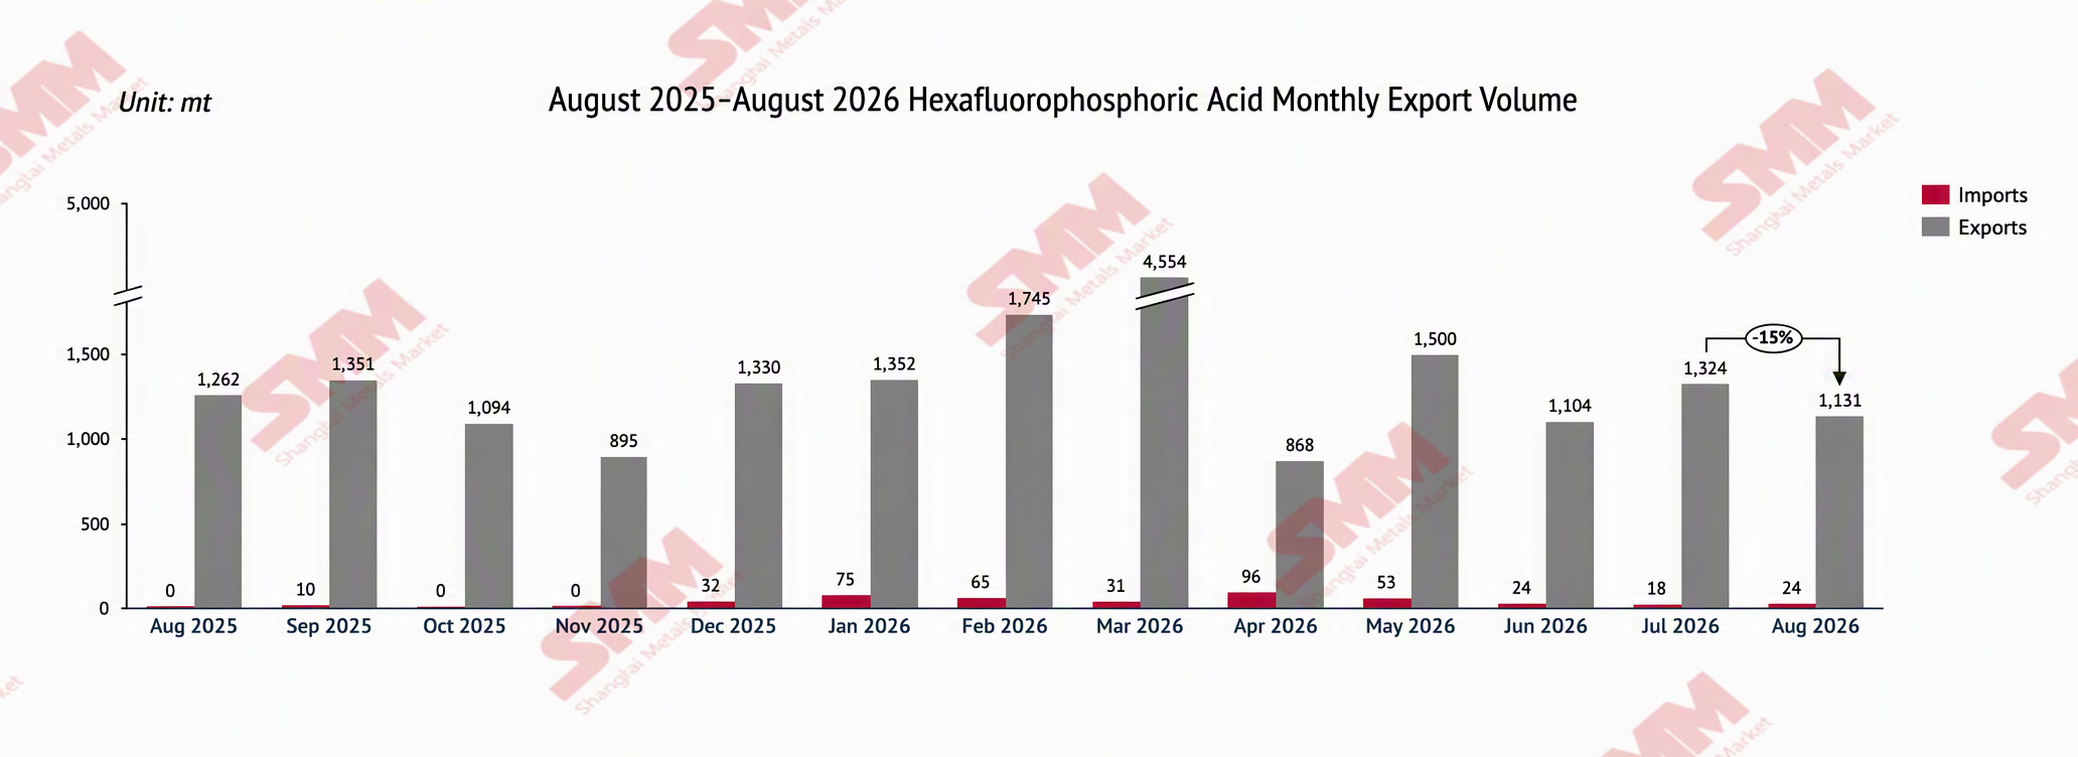
Côté exportations, les exportations chinoises de LiPF6 en août 2026 ont totalisé environ 1 130,8 tonnes, en baisse d’environ 14,6 % par rapport à juillet et d’environ 10,4 % en glissement annuel. Plus précisément, les exportations de LiPF6 ce mois-ci étaient principalement destinées à la Corée du Sud, à la Pologne, aux États-Unis et au Japon, entre autres. Les exportations vers les États-Unis se sont élevées à 247,526 tonnes, en hausse d’environ 105,53 % en glissement mensuel ; vers la Corée du Sud à 287,626 tonnes, en baisse d’environ 32,87 % ; vers la Pologne à 185,81 tonnes, en baisse d’environ 39,56 % ; vers le Japon à 111,555 tonnes, en baisse d’environ 40,98 %.
Dans l’ensemble, les volumes d’achat de LiPF6 à l’étranger ont légèrement diminué en août.
Graphite en paillettes
En août 2026, les importations chinoises de graphite en paillettes ont atteint 9 368 tonnes, en hausse de 62 % en glissement mensuel et de 425 % en glissement annuel.
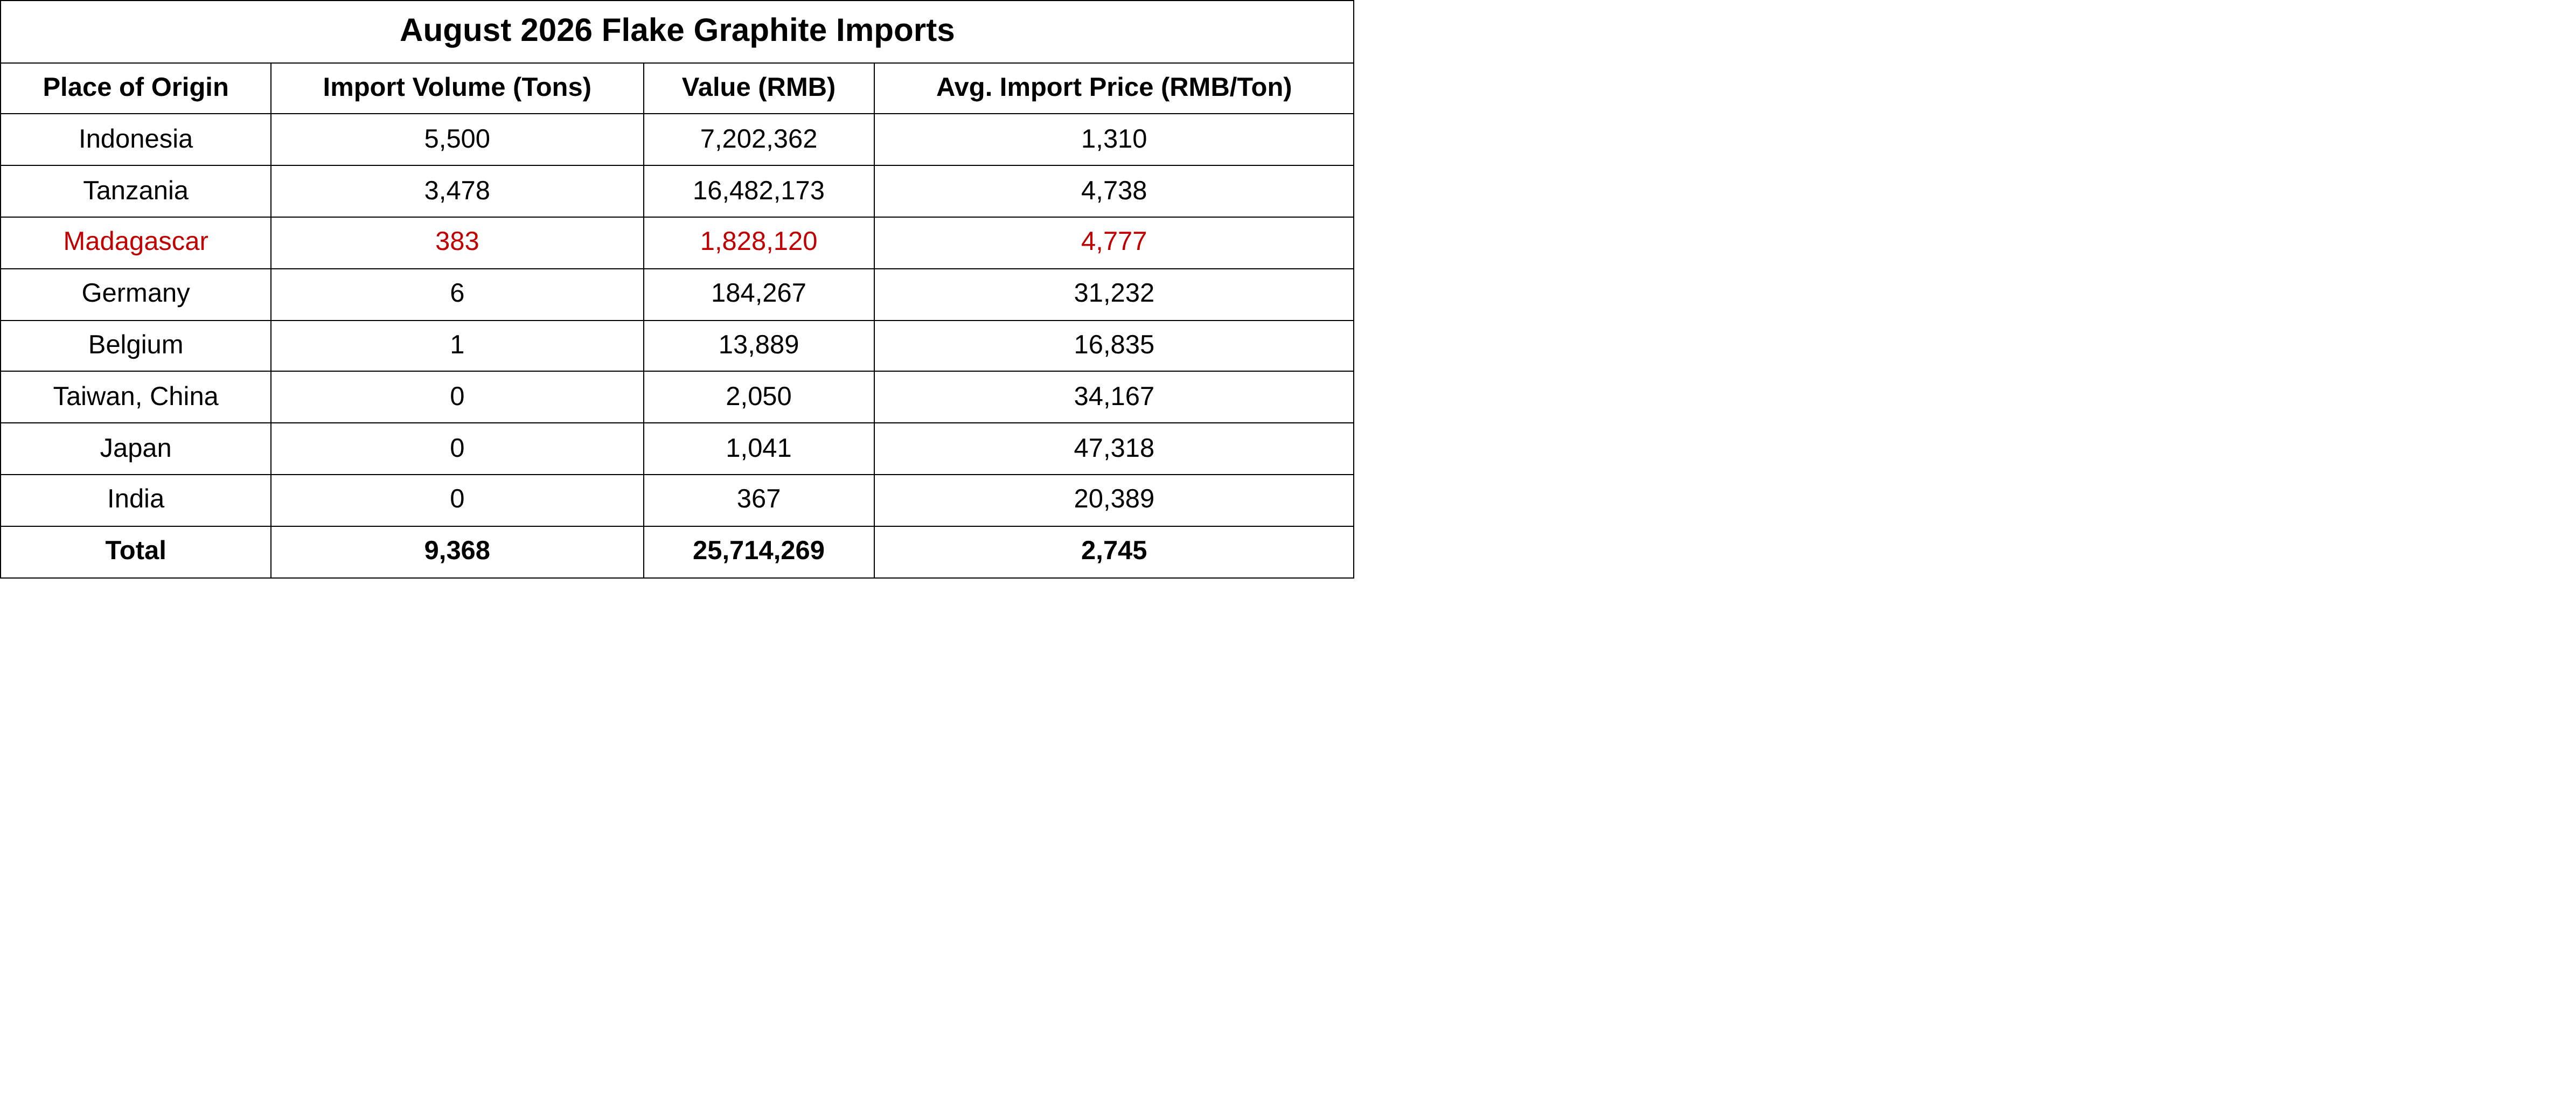
Source : Douanes chinoises, SMM
En août 2026, côté exportations, les exportations mensuelles ont totalisé 6 360 tonnes, en baisse de 14 % en glissement mensuel et de 2 % en glissement annuel.
Du point de vue de la structure des destinations, les dynamiques de marché ont fortement divergé : à la hausse, la Corée du Sud a augmenté de 523 000 tonnes en glissement mensuel (1,033 million de tonnes → 1,556 million de tonnes, +51 %), devenant le premier marché d’exportation ; le Japon a progressé de 85 % ; l’Espagne a bondi de 540 % mais depuis une base faible ; l’Iran a augmenté de 87 % ; le Vietnam a gagné 37 000 tonnes. À la baisse, l’Allemagne a reculé de 966 000 tonnes en glissement mensuel (-61 %), les États-Unis ont chuté de 32 %, la Turquie de 74 % et la Russie a diminué de 48 000 tonnes.
Graphite artificiel
En août 2026, les importations chinoises de graphite artificiel ont totalisé 637 tonnes, en baisse de 18,3 % en glissement mensuel et de 7,2 % en glissement annuel. En ce qui concerne le prix moyen à l'importation, en août 2026, le prix moyen à l'importation de graphite artificiel en Chine s'élevait à 80 201 yuans/tonne, en hausse de 22,0 % en glissement mensuel et de 27,8 % en glissement annuel.
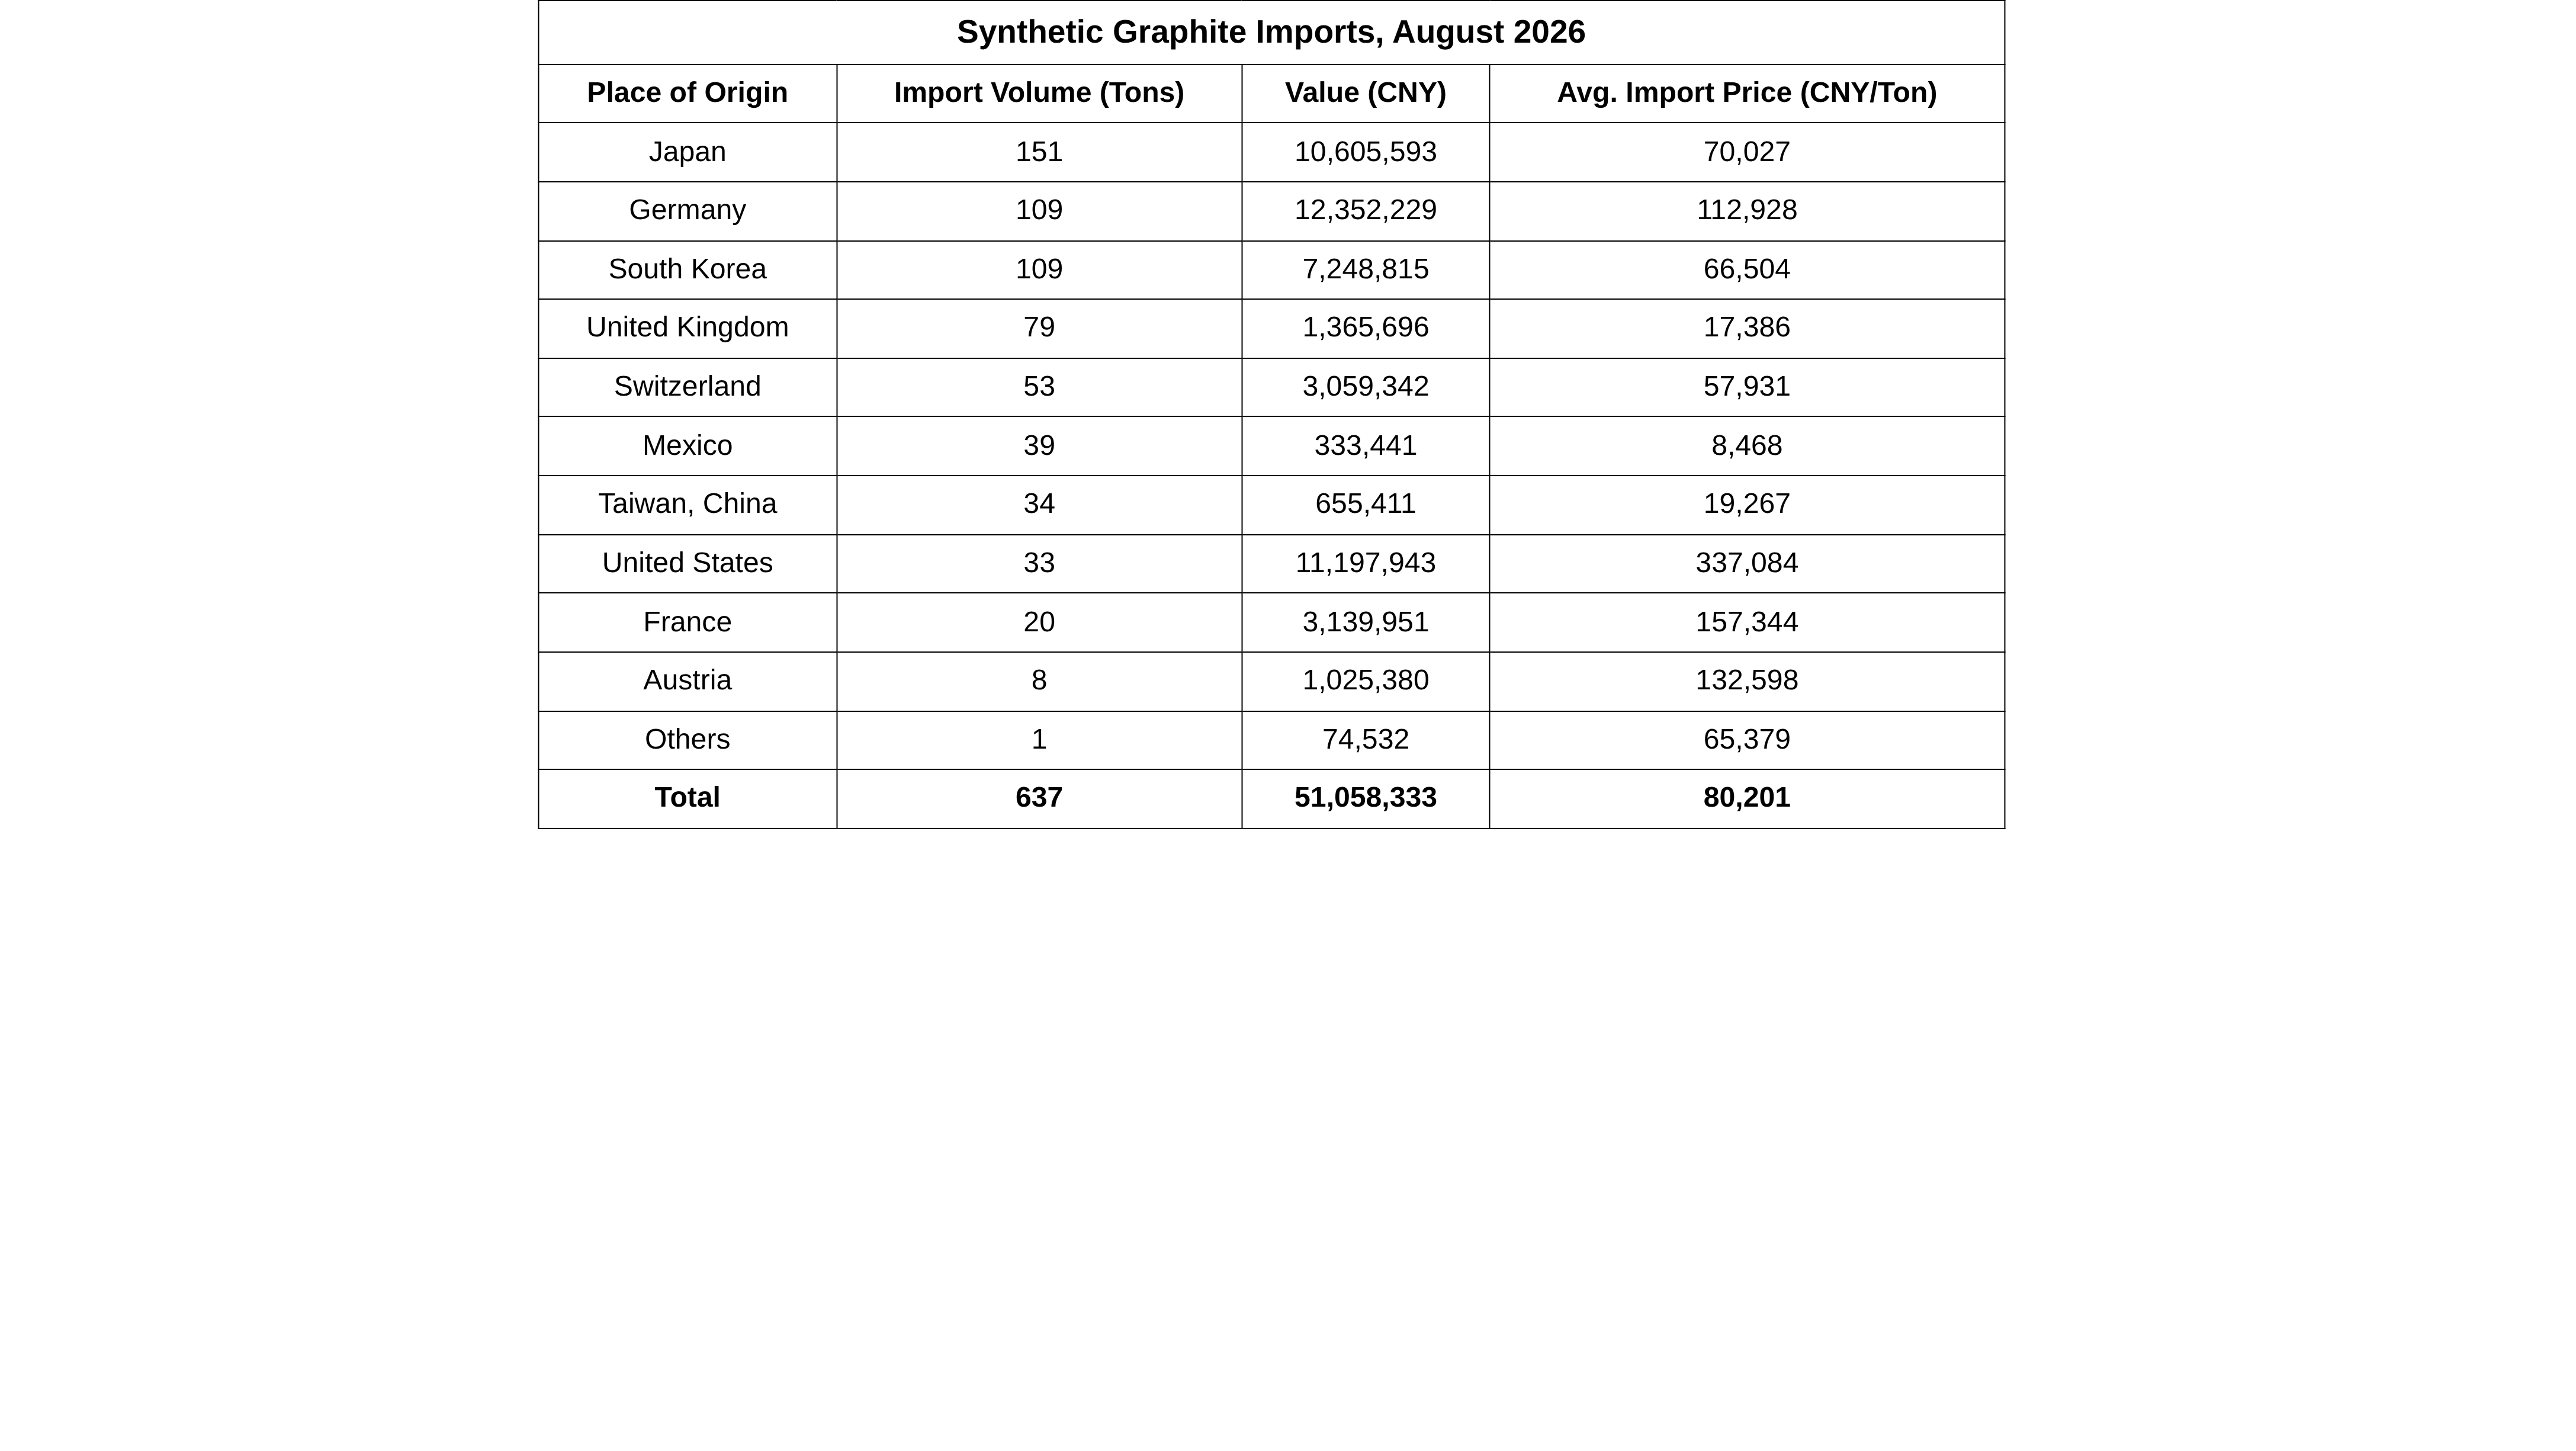
Source des données : Douanes chinoises, SMM
En août 2026, les exportations chinoises de graphite artificiel se sont élevées à 57 867 tonnes, en hausse de 17,9 % en glissement mensuel et de 3,1 % en glissement annuel. En ce qui concerne le prix moyen à l'exportation, en août 2026, le prix moyen à l'exportation de graphite artificiel en Chine s'élevait à 8 224 yuans/tonne, en baisse de 10,9 % en glissement mensuel et de 4,0 % en glissement annuel.
Du côté des exportations, l'Europe a été le principal moteur de croissance, les Pays-Bas ayant doublé en glissement mensuel (4 839 tonnes → 10 060 tonnes, +108 % en glissement mensuel), devenant ainsi le principal contributeur à la hausse mensuelle sur un marché unique ; le Royaume-Uni a progressé de 150 % en glissement mensuel, l'Espagne de 113 % et la Belgique de 203 %, avec des gains généralisés ; en Asie, l'Asie du Sud a mené les hausses, avec l'Inde (7 141 tonnes → 11 117 tonnes, +56 % en glissement mensuel), le Bangladesh en hausse de 409 % et le Pakistan de 32 %, tandis que la Turquie a chuté de 50 % en glissement mensuel, devenant le principal frein en Asie ; en Asie de l'Est : le Japon a progressé de 51 % en glissement mensuel, la Corée du Sud de 7 %, la Thaïlande de 12 % et l'Indonésie a reculé de 36 % ; l'Afrique a connu des percées intensives à partir de zéro, notamment l'Angola (0 → 160 tonnes), le Zimbabwe (0 → 26 tonnes), le Nigeria (0 → 18 tonnes), l'Éthiopie (0 → 2 tonnes) et la Tanzanie (0 → 48 tonnes) ; en Amérique du Nord, les États-Unis ont été le principal marché en déclin en Amérique du Nord (2 805 tonnes → 589 tonnes, -79 % en glissement mensuel) ; le Canada (0,002 tonne → 260 tonnes, +1 157 % en glissement mensuel) et le Mexique sont restés pratiquement stables.
Minerai de phosphate
En août 2026, les importations chinoises de minerai de phosphate ont bondi en glissement mensuel et le centre des prix s'est déplacé vers le haut. Les importations mensuelles ont totalisé 116 000 tonnes, en hausse de 563,2 % en glissement mensuel, réparant en grande partie la base extrêmement basse causée par l'interdiction d'exportation en juillet ; le prix moyen à l'importation a rebondi à 94,6 dollars/tonne, en hausse de 12,0 % en glissement mensuel ; l'Égypte et la Jordanie ont représenté ensemble jusqu'à 98,3 %, intensifiant encore la concentration des sources ; parallèlement, du côté des exportations, après des transactions nulles consécutives, le mois d'août a soudainement vu une envolée à 61 000 tonnes, marquant un préchauffage du marché avant la fin de la fenêtre d'interdiction d'exportation des engrais phosphatés.
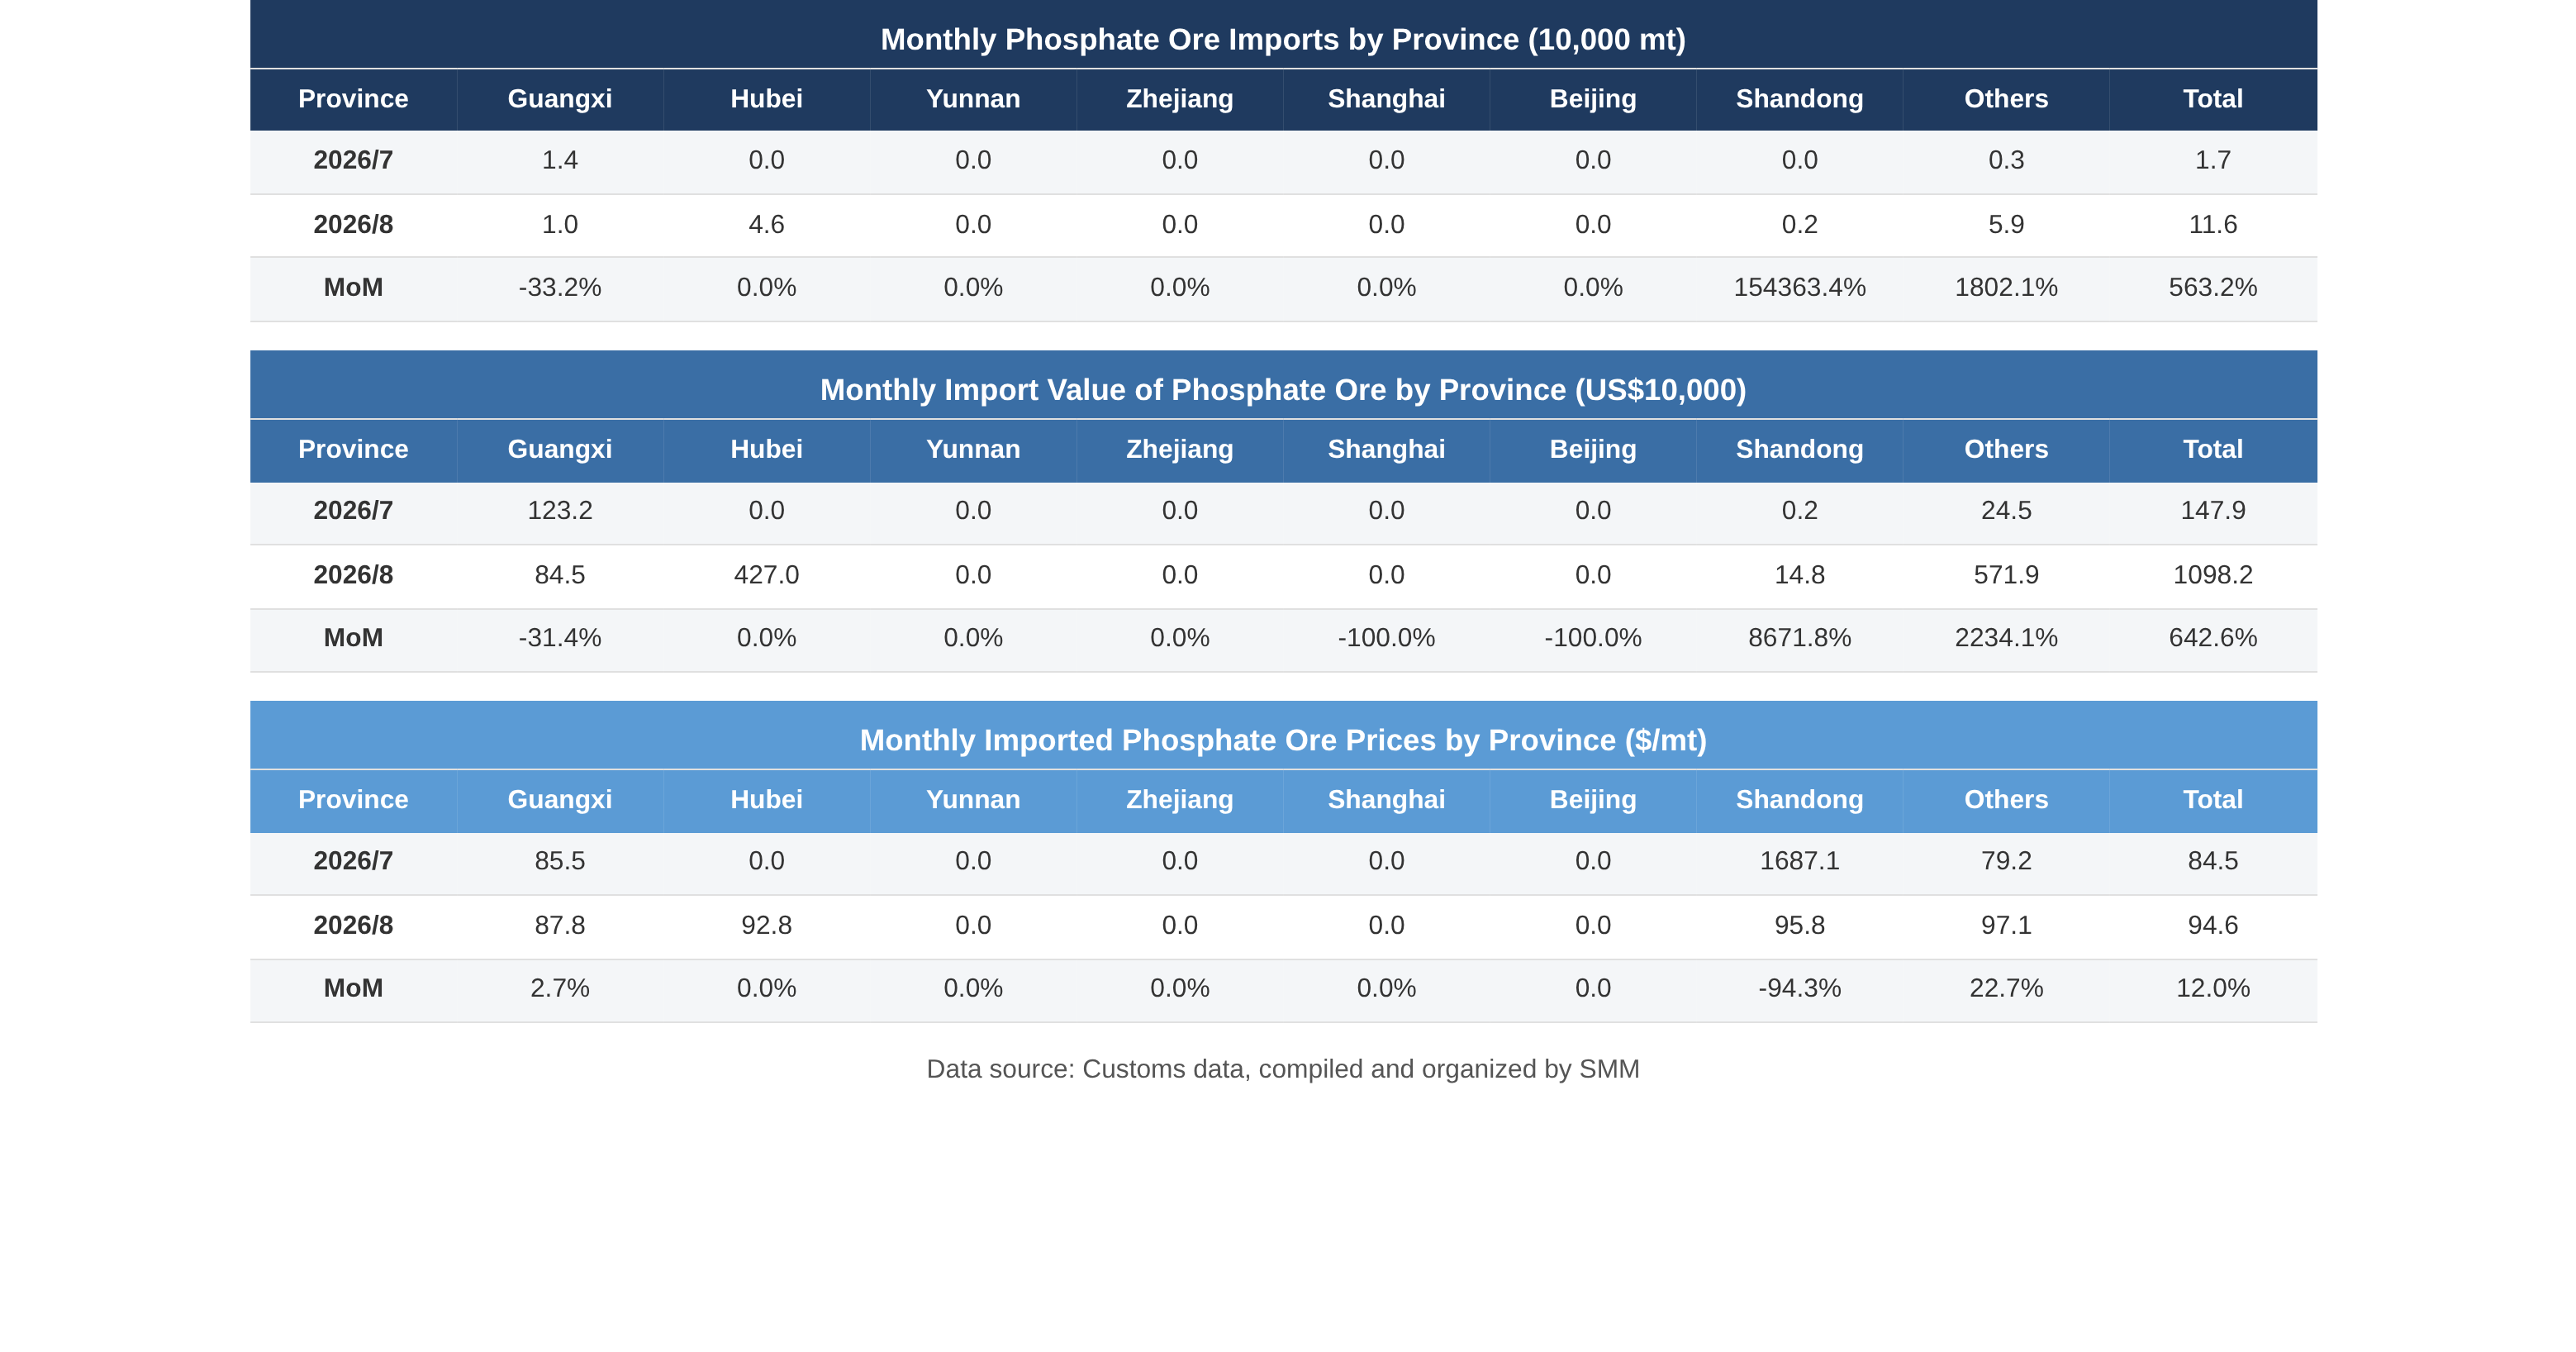
......
En août, les importations de minerai de phosphate se sont élevées à 116 000 tonnes, en hausse de 563,2 % en glissement mensuel ; les exportations sont passées de zéro à 61 000 tonnes, et le prix moyen est remonté à 94,6 $/t. Les données étaient impressionnantes, mais principalement en raison de la correction de la base extrêmement faible sous l'interdiction d'exportation de juillet, ainsi que du stockage anticipé avant la reprise des exportations d'engrais phosphatés en septembre. Le stockage d'engrais d'automne se met progressivement en place, avec des achats juste-à-temps qui apportent un soutien, mais les sources d'importation restent fortement concentrées en Égypte et en Jordanie, et les volumes absolus demeurent à de faibles niveaux. La haute saison est-elle réellement arrivée ? Cela dépendra de la capacité des commandes à l'exportation de septembre et des taux d'exploitation en aval à continuer de rebondir. Un rebond à court terme est attendu, mais une haute saison portée par une tendance doit encore être confirmée.
Soufre et acide sulfurique
En août 2026, les importations mensuelles de soufre de la Chine ont totalisé 272 323,414 tonnes en contenu physique, en baisse de 29,34 % en glissement mensuel et de 65,03 % en glissement annuel, les principales sources d'importation comprenant les Émirats arabes unis, la Corée du Sud, le Canada, le Japon, le Kazakhstan, le Vietnam, Singapour et les Philippines ;
les exportations mensuelles de soufre de la Chine ont totalisé 48 tonnes en contenu physique, en baisse de 96,34 % en glissement mensuel et en hausse de 26,32 % en glissement annuel, les principales destinations d'exportation étant l'Indonésie et la Corée du Sud ;
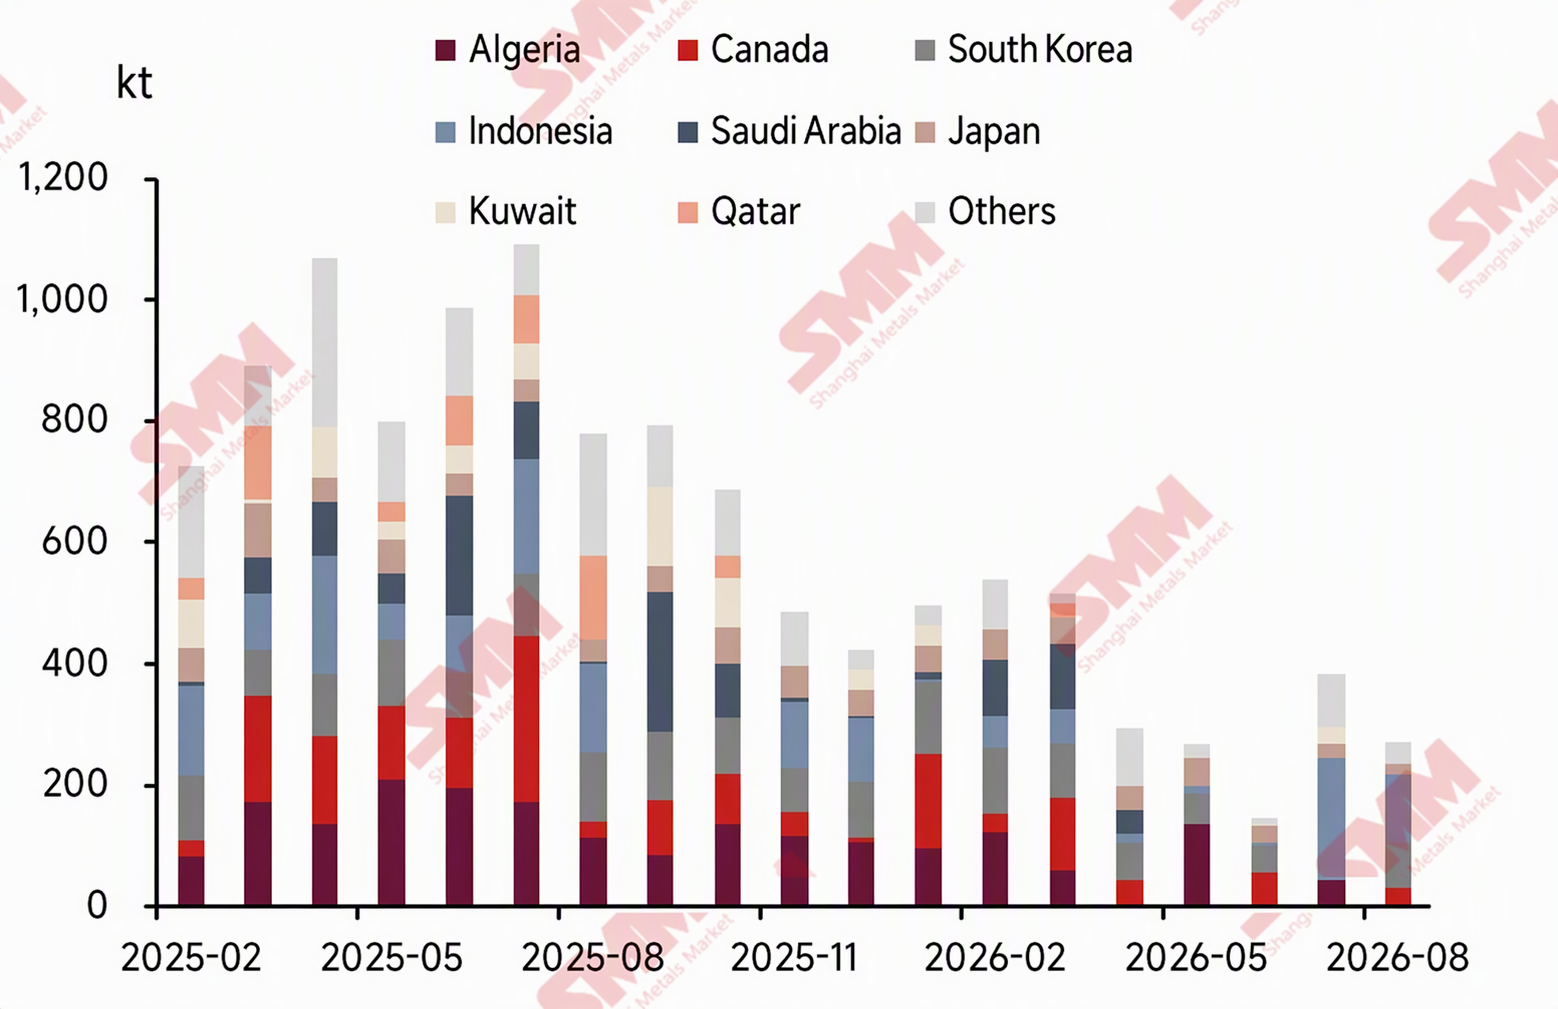
les importations mensuelles d'acide sulfurique de la Chine ont totalisé 9 938,436 tonnes en contenu physique, en hausse de 831,85 % en glissement mensuel et de 1 051,37 % en glissement annuel, les principales sources d'importation comprenant la Corée du Sud, Taïwan, la Chine, l'Allemagne et les États-Unis ;
les exportations mensuelles d'acide sulfurique de la Chine ont totalisé 2 474,46 tonnes en contenu physique, en hausse de 153,47 % en glissement mensuel et en baisse de 99,43 % en glissement annuel, les principales destinations d'exportation comprenant l'Angola, le Ghana, le Cambodge, Hong Kong, la Chine, le Vietnam, Singapour, la Malaisie et la Tanzanie.
Données d'exportation d'acide sulfurique de la Chine
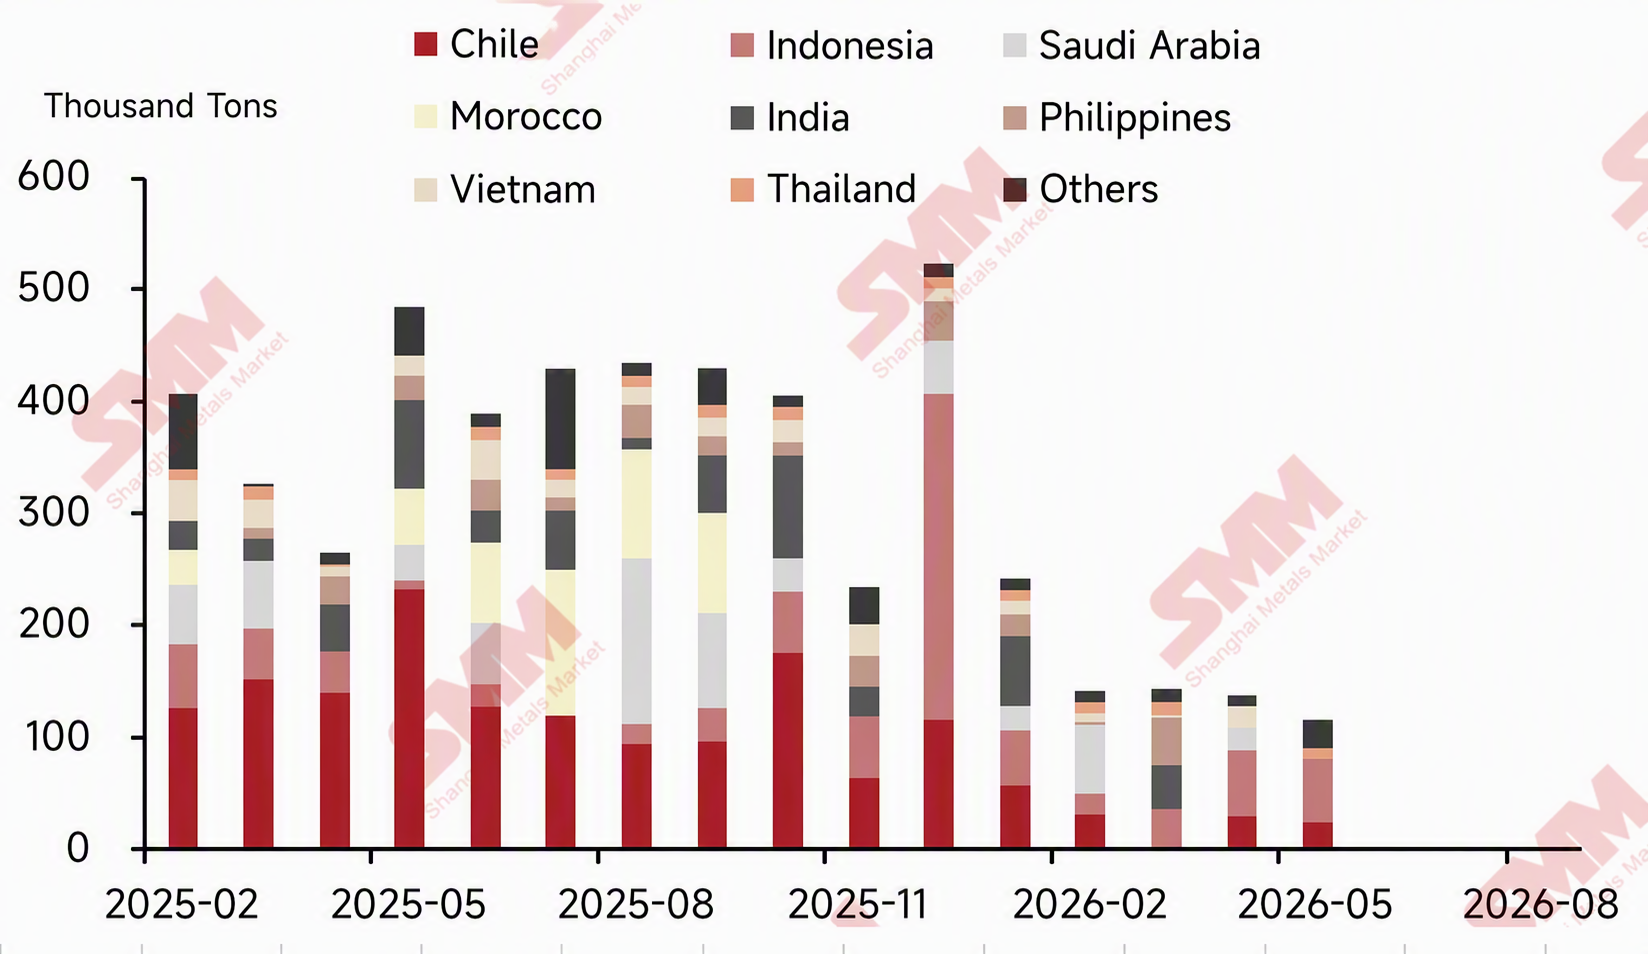
Données d'importation de soufre de la Chine
Cobalt
Produits intermédiaires d'hydrométallurgie du cobalt
Importations : perturbations des arrivées portuaires dues aux typhons ; les volumes de marchandises sous douane diminuent nettement
Ce mois-ci, environ 3 682 tonnes en contenu physique de produits intermédiaires importés par la Chine depuis la RDC sont entrées dans les provinces du Zhejiang et du Guangdong via le commerce d'entrepôt sous zone spéciale de contrôle douanier, représentant 46,8 % des importations totales de la Chine ; le commerce ordinaire a représenté environ 3 913 tonnes en contenu physique, soit 49,7 % ; et le commerce de transformation avec matériaux importés a représenté environ 179 tonnes en contenu physique, soit 2,3 %. En outre, la Chine a importé ce mois-ci un total de 101 tonnes métriques en contenu physique de produits intermédiaires en provenance d'Afrique du Sud, du Vietnam et de Zambie via le commerce ordinaire. En termes de changements structurels, la baisse des importations ce mois-ci s'explique principalement par la contraction des volumes de marchandises sous douane : les importations sous douane en août ont chuté d'environ 63 %, passant de 10 046 tonnes métriques en contenu physique en juillet, leur part reculant de 62,9 % à 46,8 % ; dans le même temps, les importations via le commerce ordinaire sont restées pratiquement stables en glissement mensuel, se maintenant autour de 3 900 tonnes métriques en contenu physique, ce qui indique que les achats juste-à-temps des fonderies demeurent intacts, mais que la volonté de constituer des stocks de marchandises sous douane s'est nettement refroidie.
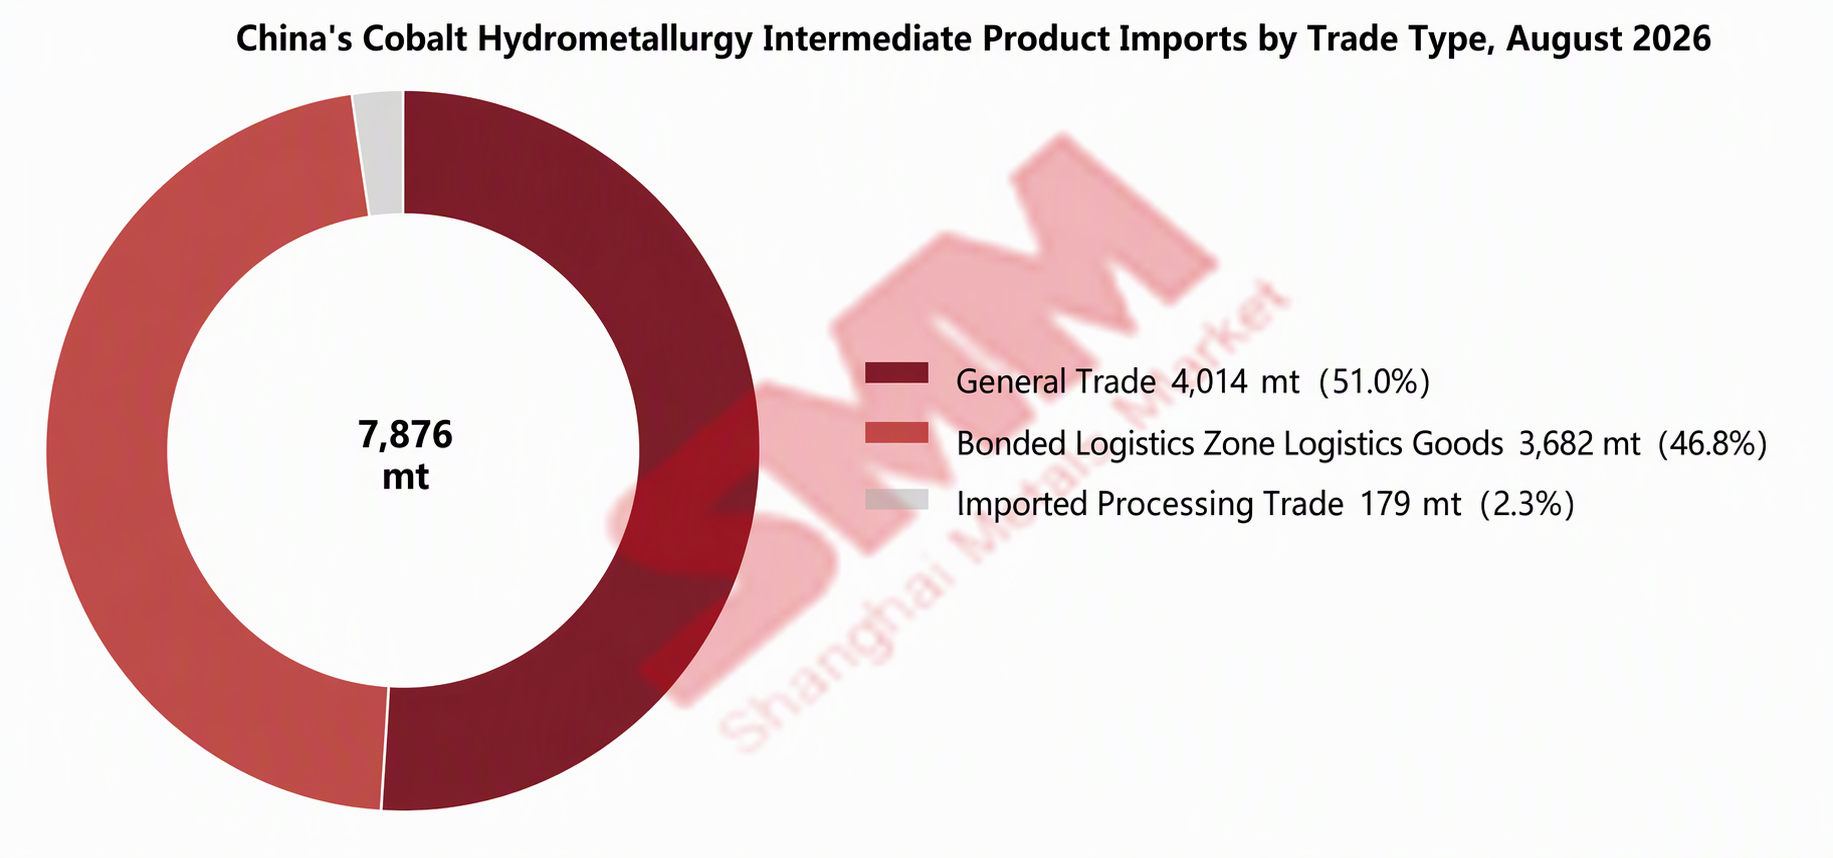
La baisse des importations ce mois-ci est principalement attribuable à deux facteurs. Premièrement, les typhons ont perturbé les calendriers d'arrivée portuaire. En août, le typhon « Baiji » a touché terre à deux reprises dans le Zhejiang, et « Saudel » a successivement affecté la côte est de la Chine, plusieurs ports étant fermés pendant plus d'une semaine, perturbant les calendriers de chargement et de déchargement des navires et retardant jusqu'en septembre certaines cargaisons initialement prévues pour août. Deuxièmement, les prix des sels de cobalt ont baissé régulièrement en août, réduisant la volonté des fonderies d'acheter des matières premières. Les nouveaux appels d'offres des mineurs ont eu du mal à aboutir, et certains mineurs ont choisi de stocker leurs marchandises dans d'autres régions hors de Chine, attendant une reprise de la demande avant d'expédier. En outre, la hausse de 50 % en glissement annuel des importations ce mois-ci s'explique principalement par une base de comparaison faible l'an dernier — les importations d'août 2025 n'étaient que de 5 241 tonnes métriques en contenu physique en raison des effets de la politique d'exportation de la RDC, et les volumes d'importation actuels ne sont pas encore revenus aux niveaux des années normales.
.....
Perspectives du marché : facteurs de croissance et facteurs limitants en jeu ; les arrivées réelles de septembre restent très incertaines
À l'avenir, les importations de produits intermédiaires en septembre devraient connaître une certaine croissance, mais les arrivées réelles dépendront encore du bras de fer entre l'offre et la demande. Du côté de la croissance, premièrement, les expéditions réelles en provenance de la RDC ont été élevées. Selon les données de la CTCPM de la RDC, les exportations de cobalt de la RDC au premier semestre 2026 ont atteint 41 100 tonnes métriques en contenu métallique, le seul mois de juin exportant environ 11 800 tonnes métriques en contenu métallique, en hausse de 92,9 % en glissement mensuel et représentant 48,9 % des exportations du deuxième trimestre. Le transport maritime de Durban vers la Chine prend généralement environ deux mois, de sorte que les expéditions concentrées de juin apparaîtront progressivement dans les arrivées à partir de septembre. Deuxièmement, les expéditions retardées par les typhons en août seront concentrées en septembre. Du côté des contraintes, les prix des sels de cobalt n'ont pas encore cessé de baisser, la volonté des fonderies d'acheter des matières premières reste faible et les appels d'offres des mineurs peinent toujours à aboutir. Si l'impasse sur les prix entre acheteurs et vendeurs persiste, certains mineurs pourraient encore choisir de stocker leurs marchandises hors de Chine et de retarder les expéditions. Dans l'ensemble, les importations chinoises de produits intermédiaires de cobalt pourraient rebondir en septembre, mais l'ampleur du rebond reste incertaine.
Cobalt non ouvré
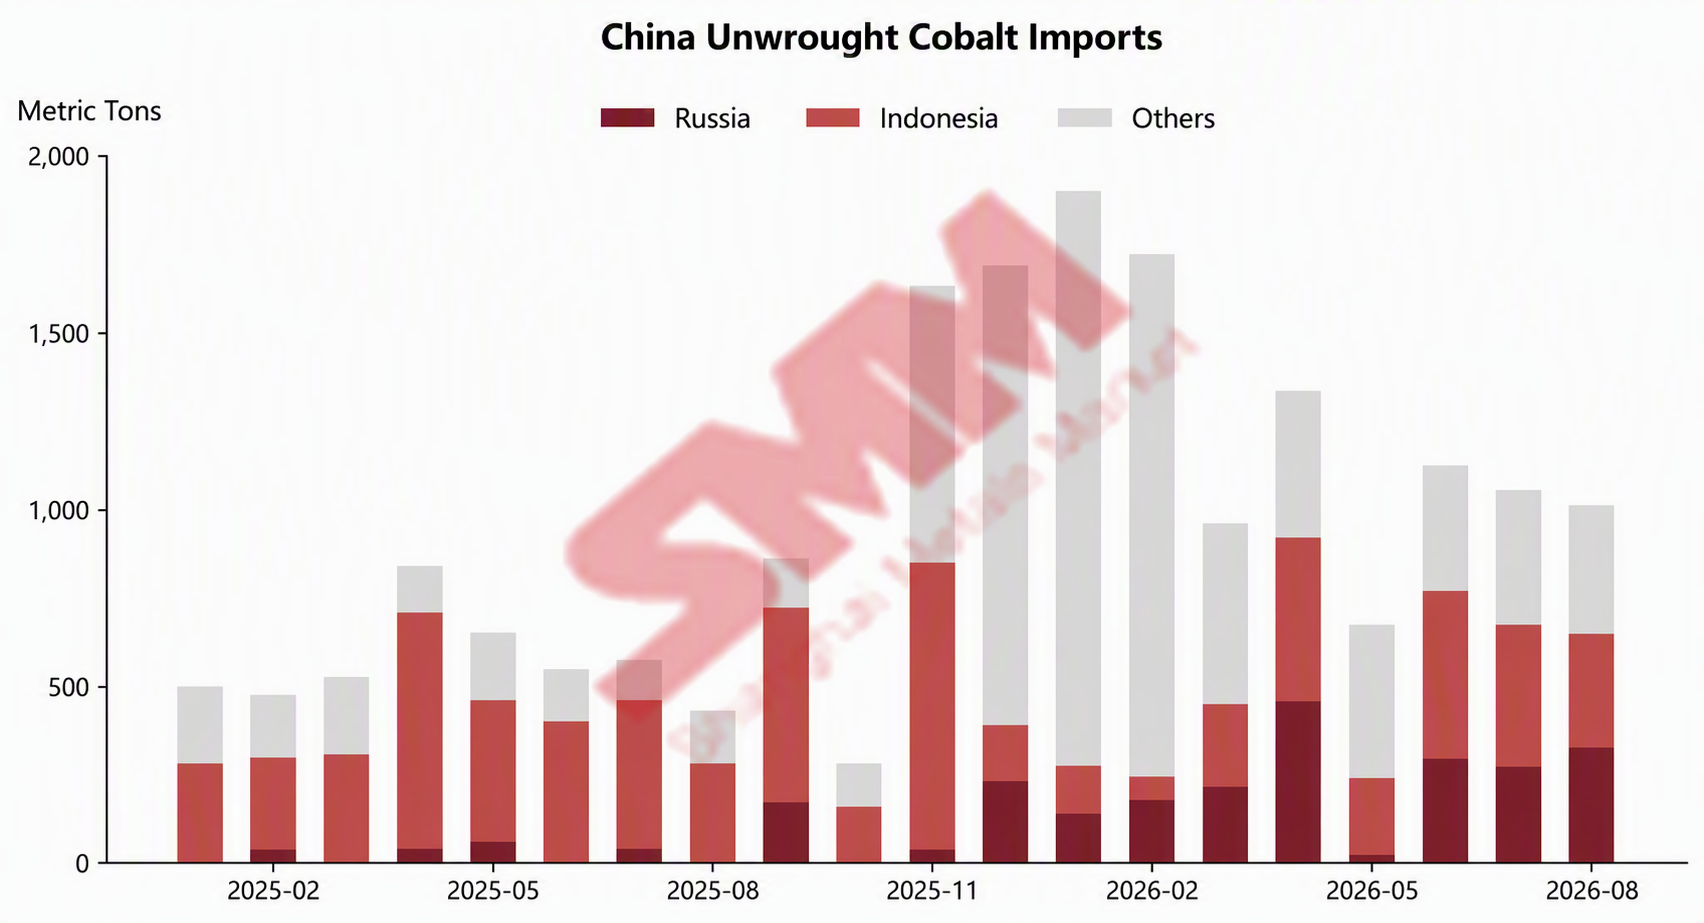
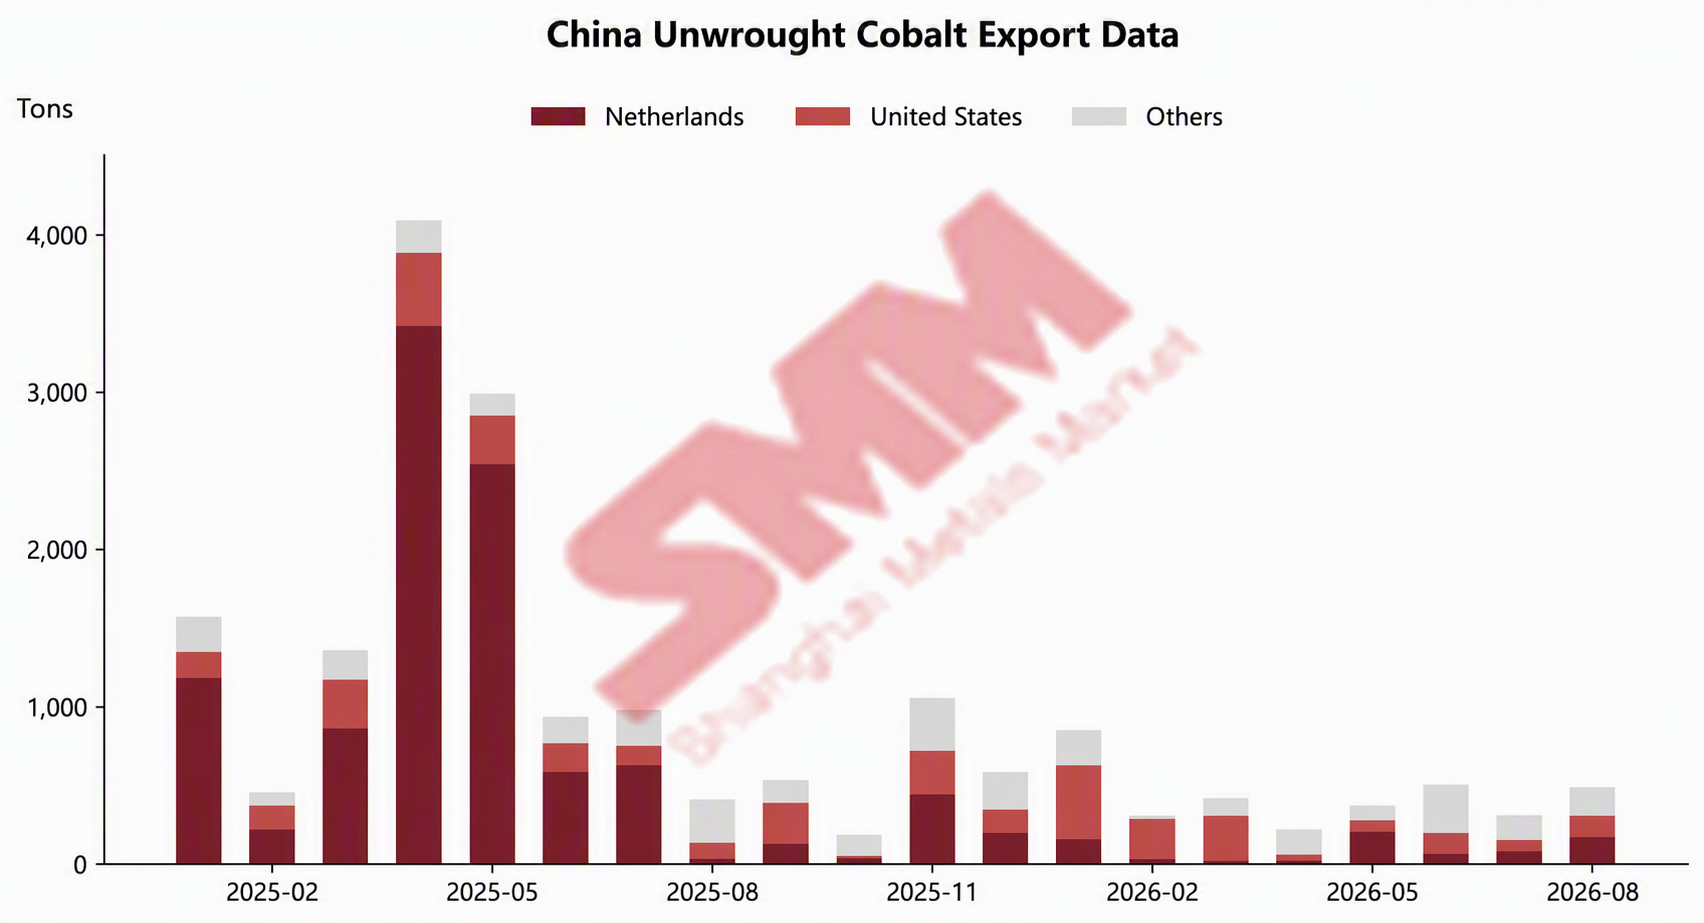
Les importations chinoises de cobalt non ouvré en août 2026 s'élevaient à environ 1 011 tonnes, en baisse de 4 % en glissement mensuel et en hausse de 134 % en glissement annuel ; les exportations chinoises de cobalt non ouvré en août 2026 s'élevaient à environ 486 tonnes, en hausse de 55 % en glissement mensuel et de 18 % en glissement annuel.
Fenêtre d'importation profondément fermée ; des importations de l'ordre du millier de tonnes soutenues par des contrats à long terme
Les importations chinoises de cobalt non ouvré en août 2026 s'élevaient à environ 1 011 tonnes, en baisse de 4 % en glissement mensuel et en hausse de 134 % en glissement annuel. Par pays, les trois principales sources d'importations de cobalt raffiné en août étaient la Russie, l'Indonésie et Madagascar, avec des volumes d'importation de 325 tonnes, 321 tonnes et 51 tonnes respectivement. Les importations en provenance de Russie ont augmenté de 20 % en glissement mensuel, et toutes les cargaisons indonésiennes sont entrées par les ports du Zhejiang dans le cadre de la logistique sous douane.
Par mode commercial, les importations sous le régime du commerce d'entrepôt par zone spéciale de contrôle douanier en août s'élevaient à environ 591 tonnes, représentant 58,4 %, un net repli par rapport aux 75,4 % de juillet. Les importations sous commerce ordinaire s'élevaient à environ 420 tonnes, leur part passant à 41,6 %. Le rythme des entrées en « réservoir » sous douane a ralenti, et la part des marchandises dédouanées pour la circulation intérieure a augmenté.
En août, les prix du cobalt raffiné en Chine ont continué de reculer fortement. Le prix bas du cobalt raffiné SMM est passé de 338 000 yuans/tonne au début du mois à 300 000 yuans/tonne en fin de mois, soit une baisse d'environ 11 % au cours du mois. Sur la même période, le prix bas du cobalt raffiné dans l'entrepôt de Rotterdam hors de Chine est passé de 25,35 $/lb à 24,6 $/lb, une baisse relativement limitée. L'écart de prix entre les marchés chinois et étrangers a continué de se creuser, la perte théorique à l'importation de cobalt raffiné passant d'environ 98 000 yuans/tonne au début du mois à environ 130 000 yuans/tonne à la mi-mois, laissant la fenêtre d'importation profondément fermée. Cependant, certaines marques de cobalt raffiné devant encore être expédiées vers la Chine en raison de contrats à long terme ou d'exigences opérationnelles, les importations sont restées supérieures à 1 kt pour le deuxième mois consécutif. Les importations ont doublé en glissement annuel, principalement parce qu'août 2025 a été affecté par l'interdiction d'exportation de la RDC, laissant une base faible de seulement 431 tonnes ce mois-là.
En ce qui concerne les prix moyens à l'importation, le prix moyen à l'importation de cobalt non ouvr é en Chine en août 2026 était de 51 752 $/t, en baisse de 12,72 % en glissement mensuel. Les importations cumulées de janvier à août 2026 ont atteint 9 775 tonnes, en hausse de 115 % en glissement annuel.
......
Perspectives du marché : les importations dépendent encore du soutien des contrats à long terme, la dynamique des exportations devrait se poursuivre
En septembre, les prix du cobalt raffiné en Chine ont continué de baisser légèrement depuis des niveaux bas. Au 18 septembre, le prix bas du cobalt raffiné SMM était tombé à 275 000 yuans/t, tandis que le prix bas à Rotterdam hors de Chine est tombé à 23 $/lb. L'écart de prix entre les marchés chinois et étrangers s'est encore creusé : la perte théorique à l'importation s'est élargie à environ 140 000 yuans/t, avec peu de signes d'ouverture de la fenêtre d'importation à court terme. Les importations de septembre devraient rester soutenues par les contrats à long terme et les cargaisons sous douane. Bien que les bénéfices théoriques à l'exportation aient fluctué, ils sont restés en territoire positif, à environ 13 000-23 000 yuans/t à la mi-septembre. La fenêtre d'exportation est restée ouverte et les exportations de septembre devraient se maintenir à un niveau relativement élevé.