SMM, 22 septembre :
I. Les stocks continuent de se déstocker, les prix peinent à se redresser
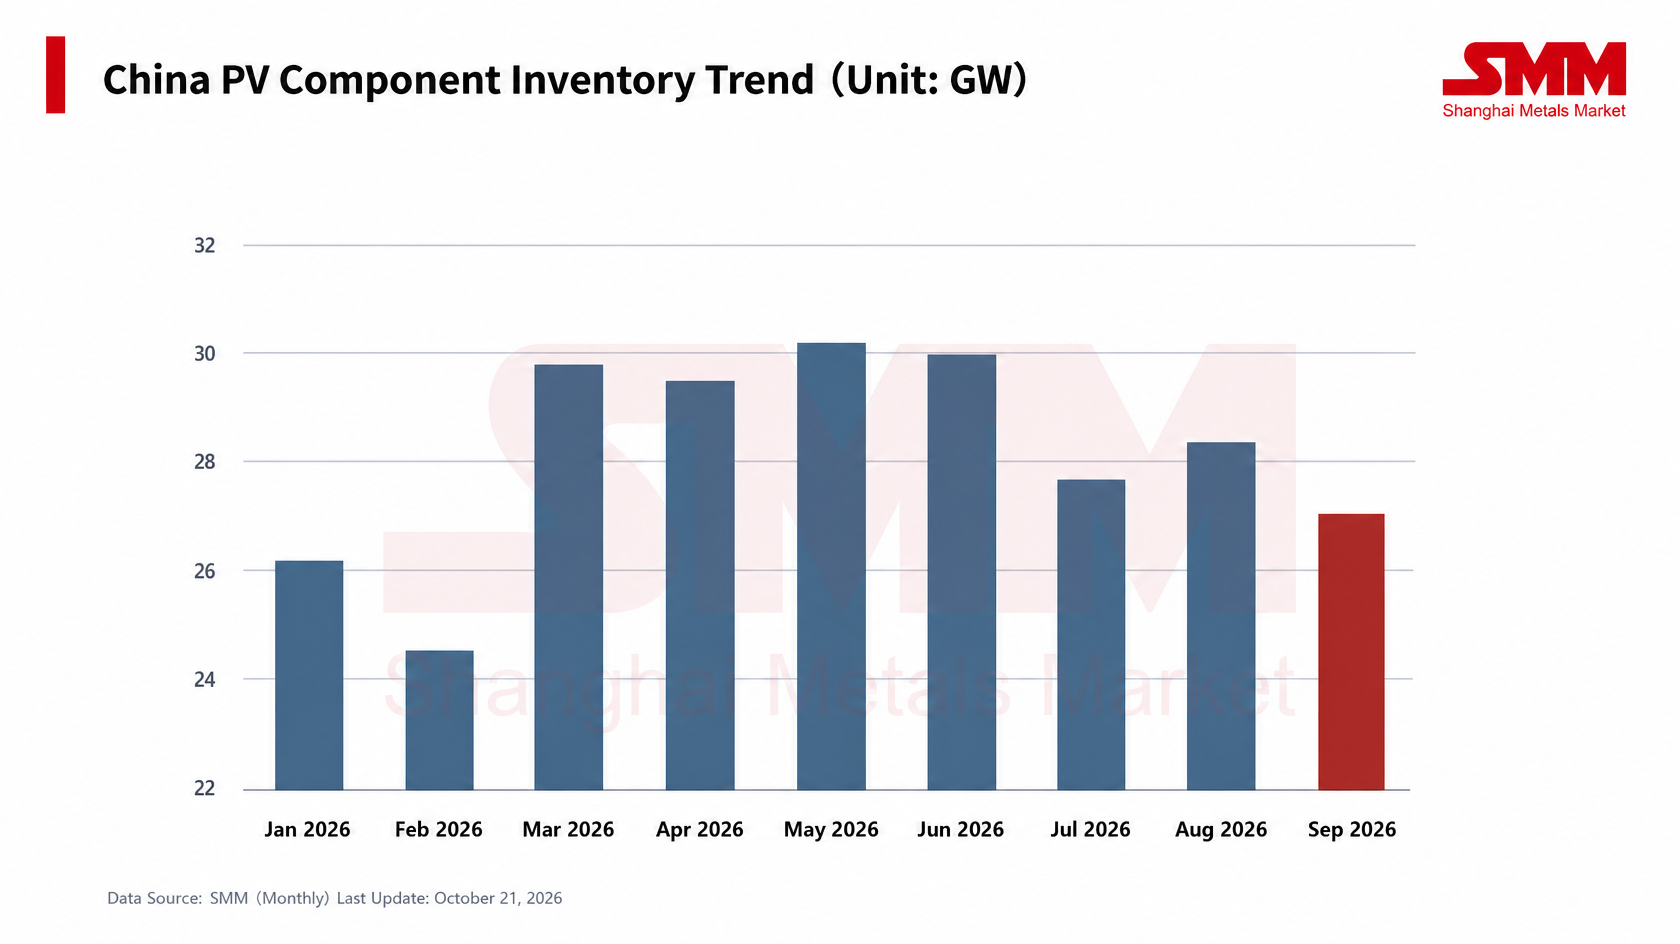
Les données de SMM montrent que les stocks de produits finis de modules photovoltaïques en Chine sont entrés dans une trajectoire de déstockage, en baisse pendant quatre semaines consécutives fin septembre. Cependant, les prix des modules ne se sont pas renforcés parallèlement à la baisse des stocks ; au contraire, après deux séries de hausses de prix en août, ils ont repris une légère tendance baissière.
Côté stocks, les stocks de produits finis disponibles des fabricants de modules suivis par SMM ont dépassé 30 GW à la mi-mai 2026, atteignant leur plus haut niveau de l'année. Ils ont ensuite évolué en baisse volatile, tombant brièvement à 27,5 GW à la mi-juillet. Une phase d'accumulation de stocks s'est produite fin août, avec une hausse hebdomadaire d'environ 2,9 % au cours de la semaine du 24 août. En septembre, les stocks sont revenus au déstockage, en baisse hebdomadaire pendant quatre semaines consécutives depuis la semaine du 31 août, le dernier niveau approchant 25 GW, en baisse d'environ 12,1 % par rapport au pic de l'année. Par rapport au sommet de phase de fin août, le déstockage cumulé sur les quatre dernières semaines a totalisé environ 5,3 %.
Cette série de hausses n'a pas été motivée par une large reprise de la demande, mais plutôt par une « réparation défensive » résultant de la hausse rapide des coûts en amont et du rétrécissement des marges des modules. SMM estime que les prix des modules bénéficient encore d'un soutien des coûts à court terme, mais que la poursuite de la hausse du centre de transaction dépendra de la réalisation des prix élevés du polysilicium et des cellules solaires, ainsi que de l'acceptation des hausses de prix par les utilisateurs finaux.
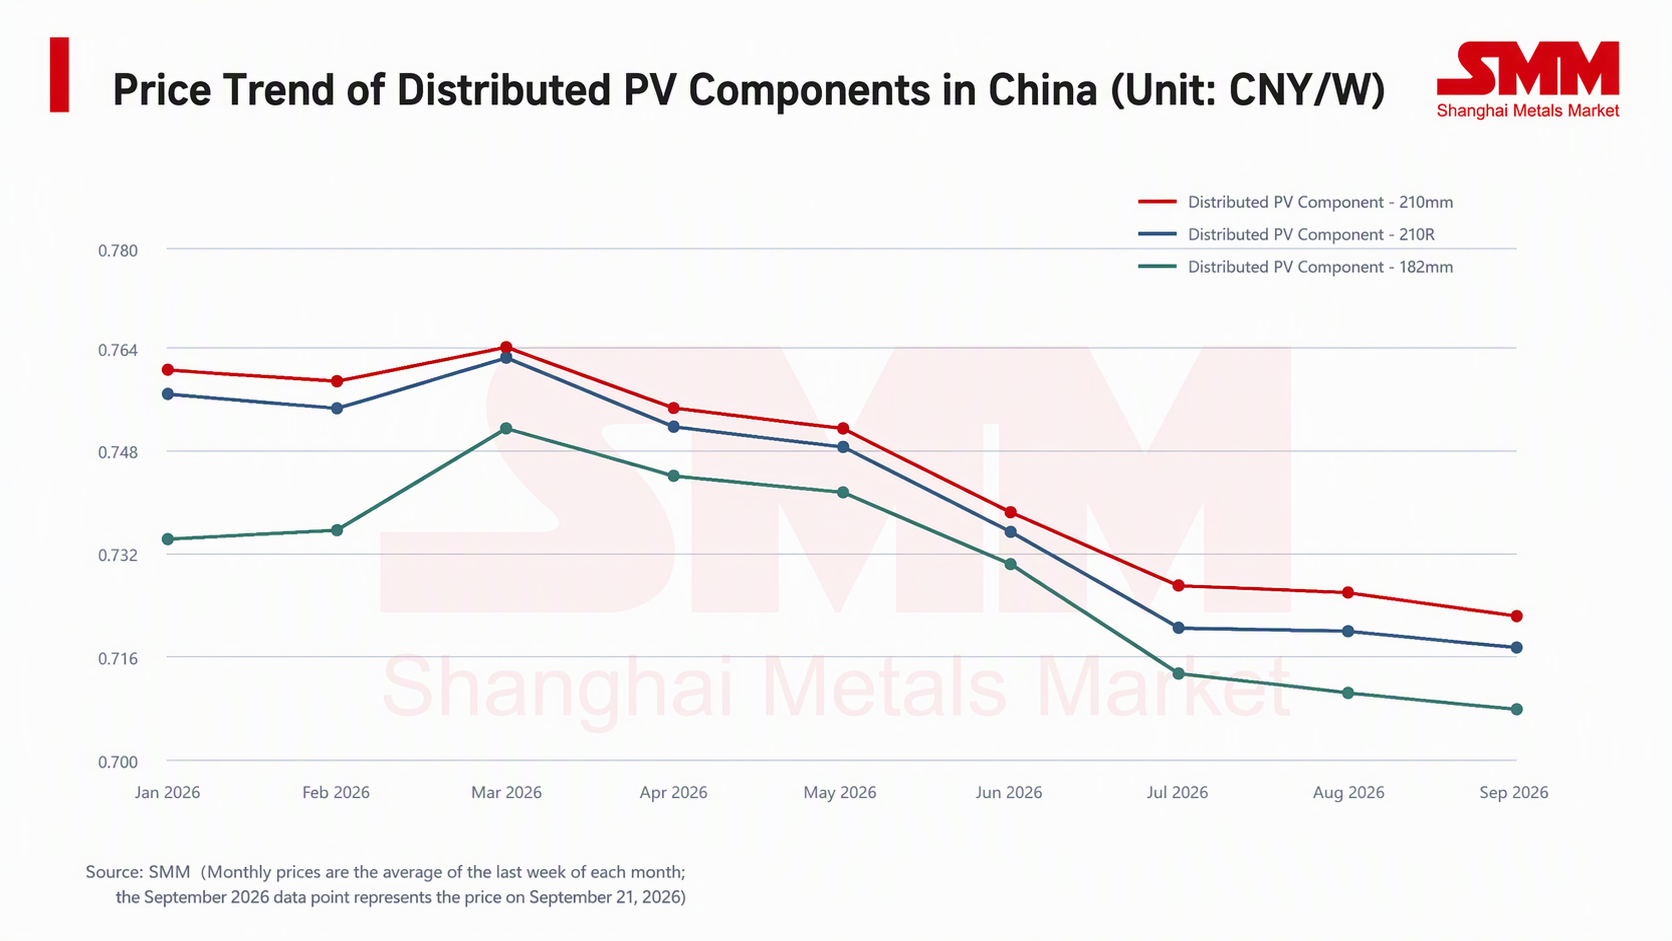
Cependant, la performance côté prix a été nettement faible. Le prix moyen des modules photovoltaïques distribués suivi par SMM a atteint son plus haut annuel à la mi-mars 2026, le modèle 210 mm culminant à 0,77 yuan/W, le 210R à 0,767 yuan/W et le 182 mm à 0,753 yuan/W. Les prix sont ensuite entrés dans une trajectoire baissière soutenue, tombant à leur fourchette la plus basse de l'année fin juillet. Deux séries de hausses de prix ont eu lieu en août, les prix moyens se stabilisant et rebondissant par phases ; le 210 mm est brièvement revenu à 0,7305 yuan/W fin août. Mais ce rebond n'a pas tenu — au 21 septembre, les modèles 210 mm, 210R et 182 mm s'établissaient respectivement à 0,723 yuan/W, 0,718 yuan/W et 0,7085 yuan/W, en baisse d'environ 6,1 %, 6,4 % et 5,9 % par rapport à leurs plus hauts annuels, et en repli d'environ 0,6 % à 1,0 % par rapport aux sommets de phase de fin août.
II. Le déstockage et la fermeté des prix n'ont pas établi leur corrélation habituelle
La divergence volume-prix indique que les modules restent en position de faiblesse dans les négociations
Dans un cycle de déstockage normal tiré par la demande, la baisse des stocks et la fermeté des prix devraient se produire simultanément : l'absorption par l'utilisation finale s'accélère, les expéditions des entreprises s'écoulent sans heurts et le pouvoir de négociation augmente en conséquence. La situation actuelle est exactement l'inverse : les stocks diminuent, mais les prix continuent de s'éroder.
L'analyse de SMM indique que depuis septembre, la demande intérieure s'est effectivement quelque peu améliorée. Du point de vue de l'activité d'installation, la demande finale de modules a augmenté ces derniers mois, et les projets centralisés antérieurs ont commencé à exiger des fabricants de modules qu'ils procèdent à la production et à la livraison, ce qui a entraîné un modeste rebond de la production de modules ces derniers mois et une baisse hebdomadaire des niveaux de stocks. Dans ce contexte, SMM attribue la baisse des prix des modules principalement à deux facteurs.
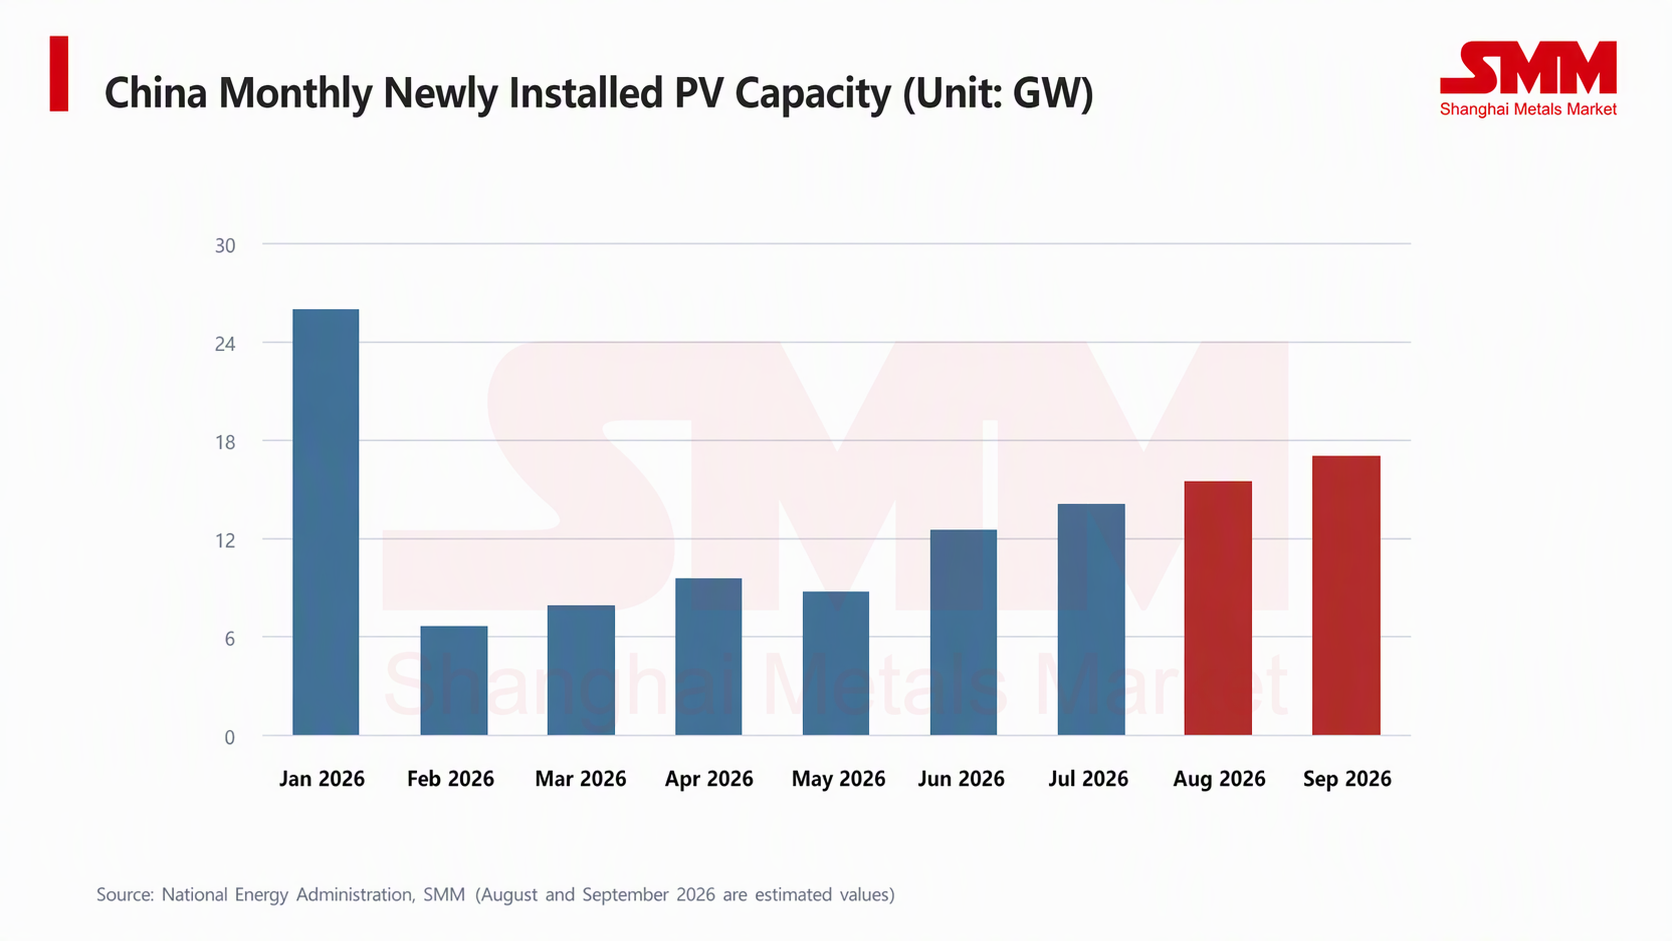
Premièrement, la demande finale s'est effectivement redressée, mais reste globalement inférieure aux attentes. Les nouvelles installations estimées en septembre s'élèvent à 17 GW, ce qui reste en deçà des attentes antérieures du secteur. De plus, depuis la mi-juillet, les volumes d'appels d'offres nationaux ont commencé à diminuer, offrant un soutien insuffisant aux nouvelles commandes de livraison.
Deuxièmement, les prix des modules ont été fortement affectés par les modules à faible rendement, entravant les efforts visant à stopper la baisse et à maintenir les prix. Avec l'entrée en vigueur des exigences d'efficacité énergétique, la période précédant janvier 2027 sera la dernière fenêtre pour les ventes intérieures de modules à faible rendement en Chine. SMM a appris que la plupart des grandes entreprises de modules détiennent encore actuellement certains produits à faible rendement en stock, de sorte que les expéditions de modules à faible rendement ont récemment augmenté sur le marché, à des prix inférieurs d'environ 0,03 à 0,07 yuan/W par rapport aux modules à rendement standard, entravant ainsi la fermeté des prix des modules sur le marché intérieur.
III. Perspectives : la demande du quatrième trimestre sera le facteur décisif
À court terme, le déstockage devrait se poursuivre, mais la dynamique de hausse des prix reste absente. Les fabricants de modules affichent actuellement une forte volonté de contrôler la production, et l'offre continue d'exercer une pression à la baisse sur les stocks, les stocks du quatrième trimestre étant susceptibles de continuer à se replier. Cependant, avant une reprise substantielle de la demande, les prix ont peu de chances de connaître un rebond autonome et devraient plutôt évoluer latéralement dans une fourchette étroite.
À moyen terme, la demande finale du quatrième trimestre est la variable décisive. Si les installations domestiques du quatrième trimestre s’accélèrent et que les volumes de restockage hors de Chine, notamment en Europe, se comportent bien, les faibles niveaux de stocks actuels se traduiront par une élasticité favorable à la reprise des prix, et les prix des modules devraient se stabiliser puis rebondir. En revanche, si la demande est de nouveau inférieure aux attentes, le processus de déstockage pourrait stagner une fois atteint un certain niveau, et les prix continueront d’être tirés à la fois par les coûts et par les seuils de pertes.
Évaluation globale : SMM estime que le segment des modules se trouve actuellement dans un état intermédiaire où « le déstockage a commencé, mais la reprise des prix ne s’est pas concrétisée ». Quatre semaines consécutives de baisse des stocks constituent un signal positif, mais le fait que cette évolution soit portée par une contraction de l’offre plutôt que par une reprise de la demande signifie que la réparation des prix devra attendre une confirmation substantielle du côté de la demande. Les principaux facteurs à surveiller à l’avenir sont les suivants : la poursuite éventuelle du déstockage, l’alignement entre la production prévue des modules et les expéditions réelles, ainsi que le rythme de réalisation des installations finales et des commandes à l’exportation au quatrième trimestre.