Les attributs stratégiques du magnésium métal continuent de se démarquer, et les schémas mondiaux d'offre et de demande de magnésium primaire ainsi que les flux commerciaux sont en cours de restructuration
Avec le développement rapide des industries mondiales de l'allègement, des nouvelles énergies et des équipements haut de gamme, les attributs de ressource stratégique du magnésium métal ne cessent de croître, et sa position de demande rigide dans l'allègement automobile, l'aérospatiale, la modification d'alliages haut de gamme et le soutien en matériaux critiques continue de se renforcer. Pendant longtemps, l'offre mondiale de magnésium primaire a été fortement concentrée en Chine, tandis qu'en dehors de la Chine, contrainte par des lacunes en matière de ressources, d'énergie, de protection environnementale et de soutien de la chaîne industrielle, la capacité de magnésium primaire est restée de petite échelle et de faible flexibilité. L'industrie mondiale du magnésium présente actuellement une divergence structurelle prononcée : en dehors de la Chine, l'accent est mis sur le comblement des lacunes de capacité locale de magnésium primaire et sur l'avancement de la dé-sinisation de la chaîne d'approvisionnement. Pendant ce temps, la Chine, tirant parti de ses avantages sur l'ensemble de la chaîne industrielle, passe de l'exportation de matières premières primaires aux alliages de magnésium et aux produits finis de moulage sous pression haut de gamme. Le schéma mondial d'offre et de demande de magnésium primaire et les flux commerciaux sont susceptibles de subir une refonte à long terme.
La demande à l'étranger continue de s'étendre, la demande rigide de la fabrication haut de gamme soutenant une forte dépendance aux importations
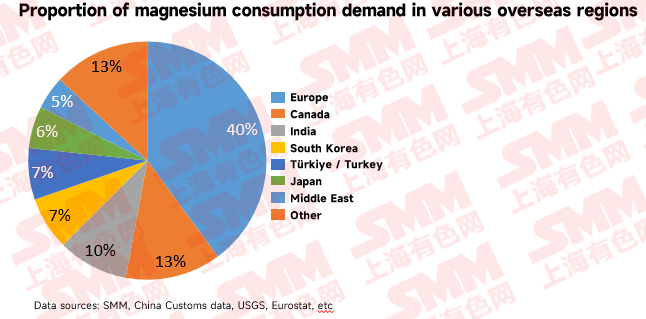
La croissance de la consommation mondiale de magnésium est tirée conjointement par plusieurs régions à l'étranger. La demande d'allègement en Europe, aux États-Unis, au Japon, en Corée du Sud et sur les marchés émergents se libère régulièrement, mais la capacité locale de magnésium primaire en dehors de la Chine est pratiquement inexistante, maintenant un schéma à long terme de « demande croissante, offre insuffisante et dépendance aux importations en provenance de Chine ».
L'Europe est un marché de consommation de magnésium central au niveau mondial. Selon les statistiques commerciales d'Eurostat, la consommation de magnésium de l'UE en 2025 était d'environ 110 000 tonnes. Poussée par des réglementations strictes sur les émissions de carbone, la demande d'allègement des véhicules à énergie nouvelle en Europe continue de croître de manière rigide, et le taux de pénétration des alliages de magnésium augmente régulièrement. Cependant, l'UE ne dispose d'aucune capacité locale de fusion de magnésium primaire, 97 % de l'offre de magnésium primaire dépendant des importations chinoises, ce qui met en évidence un risque prononcé de chaîne d'approvisionnement unique.
La capacité de magnésium primaire en Amérique du Nord a été complètement éliminée. Le moulage sous pression intégré à grande échelle pour les véhicules à énergie nouvelle et les achats militaires et de défense nationale sont devenus des moteurs essentiels de la croissance de la demande, poussant la consommation régionale de magnésium à la hausse de façon constante. Parallèlement, les États-Unis et le Canada ont classé le magnésium parmi les minéraux stratégiques critiques et continuent de faire avancer les politiques locales de soutien à la chaîne d’approvisionnement, mais le déficit de capacité à court terme reste non comblé.
La demande sur des marchés comme le Japon, la Corée du Sud, l’Inde et la Türkiye progresse également de manière régulière. Le Japon et la Corée du Sud dépendent fortement des importations chinoises pour les matières premières de magnésium, avec une demande concentrée dans l’allègement automobile, l’aérospatiale et l’électronique 3C. L’Inde et la Türkiye, en s’appuyant sur le développement de leurs industries automobiles locales, voient la demande de moulage sous pression de magnésium, de modification d’alliages et de désulfuration de l’acier continuer de se libérer. La base globale de demande rigide à l’étranger reste solide, et le schéma de dépendance aux importations a peu de chances d’être inversé à court terme.
Capacité stable mais faible chez les producteurs de magnésium hors de Chine, avec une divergence régionale marquée entre l’offre et la demande
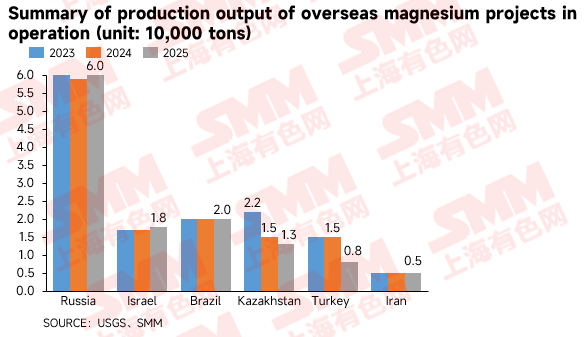
Selon les données de SMM, la production mondiale de magnésium primaire a totalisé environ 1,09 million de tonnes en 2025, dont 1,02 million de tonnes produites par la Chine, soit jusqu’à 93 % ; la production combinée hors de Chine n’était que d’environ 70 000 tonnes, représentant moins de 7 %. L’offre mondiale de magnésium primaire est fortement concentrée en Chine, tandis que l’offre hors de Chine est d’une échelle extrêmement réduite, très fragmentée et peu flexible. La capacité opérationnelle hors de Chine est concentrée dans quelques pays, dont la Russie, Israël, le Brésil, la Turquie, le Kazakhstan et l’Iran, et se caractérise généralement par une petite échelle, des infrastructures de soutien faibles, une flexibilité médiocre et une croissance limitée. Ce paysage a peu de chances d’être matériellement ébranlé à moyen terme.
Selon les données de l’USGS, la production totale de magnésium primaire hors de Chine en 2025 était d’environ 130 000 tonnes, mais le volume de magnésium marchand disponible à l’exportation était bien plus faible. La production totale de magnésium primaire de la Russie en 2025 était d’environ 60 000 tonnes (y compris les transferts internes), dont environ 15 000 tonnes de magnésium marchand produites par Solikamsk Magnesium Works, représentant 60 % de la production russe de magnésium marchand ; Solikamsk Magnesium Works détenait une part de marché mondiale de 1,4 %. Le magnésium de VSMPO-AVISMA Corporation est principalement produit pour un usage captif dans la production d’éponge de titane, avec des exportations d’environ 6 000 tonnes. Le magnésium marchand combiné réellement disponible à l’exportation des deux sociétés n’était que d’environ 21 000 tonnes. ICL Dead Sea Magnesium Ltd, en Israël, a produit 17 800 tonnes de magnésium métal en 2025, avec une capacité nominale de 33 000 tonnes par an et un taux d’utilisation de la capacité d’environ 54 %. Ses produits sont principalement exportés vers les marchés haut de gamme d’Europe et des États-Unis, et c’est le seul producteur israélien de magnésium primaire. Rima Industrial, au Brésil, a produit environ 20 000 tonnes et est le seul producteur de magnésium primaire de l’hémisphère sud. L’entreprise prévoit d’augmenter sa production de 20 % en 2026 et d’étendre ses exportations vers les États-Unis, le Japon et la Corée du Sud. L’usine turque Eczacibasi Esan a une capacité nominale de 15 000 tonnes par an, mais son taux d’utilisation de la capacité est faible depuis longtemps, avec une production réelle estimée entre 5 000 et 8 000 tonnes, et ses exportations visent principalement le marché européen. L’usine de titane et de magnésium d’Oust-Kamenogorsk (UKTMP), au Kazakhstan, a produit environ 13 000 tonnes de magnésium. En tant que coproduit de la production d’éponge de titane, sa production de magnésium a diminué parallèlement à celle du titane. Shemsh Felez Royal, en Iran, a produit environ 5 000 tonnes, essentiellement pour répondre à la demande rigide des industries de base nationales. La capacité américaine de magnésium primaire a de fait quitté le marché. L’USGS a confirmé que la production américaine de magnésium primaire était nulle de 2023 à 2025, et l’unique producteur US Magnesium a complètement cessé ses activités après sa faillite en 2025. L’UE ne dispose d’aucune capacité de fusion à grande échelle, et des projets comme Verde Magnesium en Roumanie en sont encore à leurs débuts.
Dans l’ensemble, la Chine représente plus de 90 % de la production mondiale de magnésium primaire, le reste du monde cumulant moins de 10 %. De plus, le volume réel de magnésium disponible à l’exportation est encore plus faible que ne le suggèrent les chiffres de production totale, laissant le marché fortement dépendant de l’offre chinoise. Cette structure a peu de chances d’être matériellement perturbée à moyen terme.
 Plusieurs pays mettent en place de nouveaux projets de magnésium bas carbone pour renforcer l’autonomie de la chaîne d’approvisionnement
Dans le contexte de la sécurité mondiale des matières premières critiques et de la réduction des risques de la chaîne d’approvisionnement, l’Europe, les États-Unis et les pays riches en ressources planifient intensivement de nouveaux projets de magnésium primaire bas carbone pour tenter de briser la dépendance à la Chine et de reconstruire des systèmes d’approvisionnement nationaux. Des projets de fusion de magnésium sont actuellement planifiés en Australie, aux États-Unis, au Canada, en Roumanie, en Islande et en Arabie saoudite, les nouveaux procédés et la capacité bas carbone constituant le cœur des portefeuilles de projets à l’étranger. Les projets spécifiques en construction à l’étranger sont résumés ci-dessous :
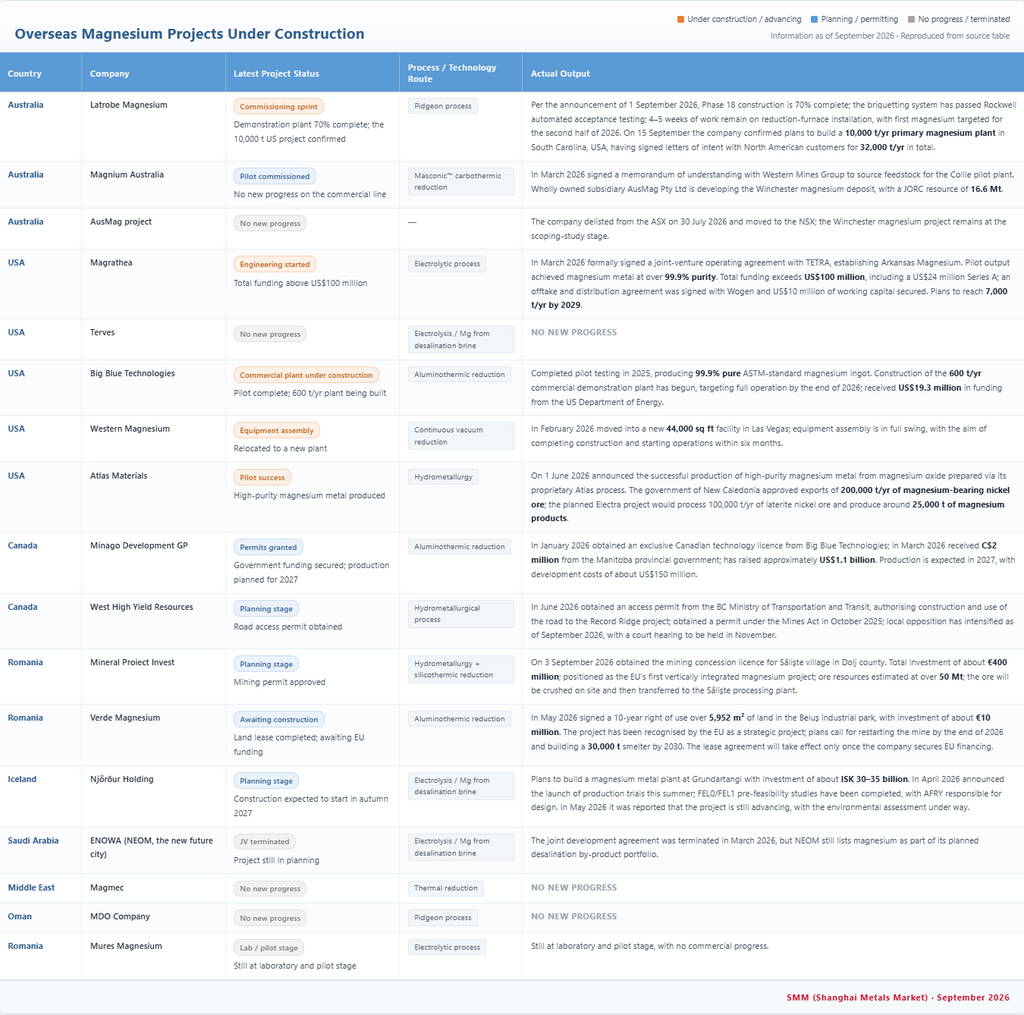
En termes d’avancement, les projets à l’étranger montrent une nette divergence. Un petit nombre est entré dans des phases avancées de pilote ou de construction de démonstration, tandis que la majorité reste au stade de la planification ou est bloquée. Par continent, la répartition est la suivante :
Océanie : L’usine de démonstration de Latrobe Magnesium est achevée à 70 %, l’équipement de briquetage a passé la réception, et l’installation du four de réduction progresse régulièrement. La première production de métal est visée pour le second semestre 2026, mais la ligne commerciale de 10 000 tonnes nécessite encore l’approbation du financement. Des projets comme Magnium Australia et AusMag n’ont fait aucun progrès substantiel.
Amérique du Nord : Big Blue Technologies a réalisé plus de 50 essais pilotes en 2025, produisant des lingots de magnésium d’une pureté de 99,9 %, et a commencé la construction d’une usine commerciale de 600 tonnes par an avec un soutien de 19,3 millions de dollars du département américain de l’Énergie (DOE). Mag One a levé plus de 100 millions de dollars de financement cumulé et formé une coentreprise avec TETRA pour faire avancer la conception d’une usine commerciale de phase 1 dans l’Arkansas, avec l’objectif d’atteindre une production annuelle de 7 000 tonnes avant 2029. Atlas Materials a annoncé une production pilote réussie de magnésium métal de haute pureté en juin 2026. West Magnesium a déménagé vers une nouvelle usine à Las Vegas, l’assemblage des équipements étant en cours. Minago, au Canada, a reçu 3,4 millions de dollars d’investissement public, obtenu un permis environnemental révisé et signé une licence de procédé canadienne exclusive avec Big Blue. Terves n’a fait aucun progrès substantiel. Europe : Verde Magnesium, en Roumanie, a signé un bail foncier de 10 ans, mais le démarrage attend toujours un financement de l’UE. Mures Magnesium n’a fait aucun progrès substantiel.
Asie : Magmec (Arabie saoudite) et MDO (Oman) n’ont tous deux fait aucun progrès substantiel.
Amérique du Sud : Aucun nouveau projet de magnésium primaire pour l’instant, seule Rima Industrial au Brésil étant en production.
Dans l’ensemble, les nouvelles capacités à l’étranger se heurtent généralement à une validation insuffisante des procédés, à des cycles d’approbation de financement longs et à des progrès pilotes en retard. À court terme, la libération effective de nouvelles capacités en 2026-2028 sera limitée, ce qui rendra difficile de combler rapidement l’écart entre l’offre et la demande. À long terme, à mesure que les nouveaux procédés itèrent et que les subventions publiques sont mises en œuvre, la capacité de magnésium bas carbone à l’étranger pourrait former une croissance marginale et remodeler progressivement la structure de l’offre mondiale.
Le paysage du commerce mondial du magnésium connaît un changement qualitatif : la Chine passe de l’exportation de matières premières à l’exportation de produits finis haut de gamme
En tenant compte de la dynamique mondiale de l’offre et de la demande et des tendances d’itération des capacités, les acteurs étrangers s’attaquent à la question de « l’autosuffisance en matières premières de magnésium primaire », tandis que la Chine évolue vers une « domination de la valeur sur l’ensemble de la chaîne industrielle ». La logique du commerce mondial du magnésium sera progressivement restructurée.
La divergence dans la structure des exportations prouve que la dépendance étrangère au magnésium chinois s’approfondit, et non l’inverse. Selon les données douanières, les exportations chinoises de lingots de magnésium en 2025 ont totalisé 251 300 tonnes, en baisse de 5,54 % en glissement annuel ; les exportations d’alliages de magnésium ont atteint 99 600 tonnes, en hausse de 4,51 % en glissement annuel, seule catégorie en croissance positive. Cette divergence est la plus prononcée sur le marché européen : selon l’analyse de SMM, les exportations chinoises de lingots de magnésium vers l’Europe ont chuté de 16,38 % en glissement annuel au premier semestre 2025, tandis que les exportations d’alliages de magnésium vers les Pays-Bas ont résisté à la tendance avec une hausse de 0,75 % sur la même période. Les clients européens n’ont pas cessé d’acheter du magnésium ; ils ont plutôt déplacé leurs achats des lingots de magnésium primaire vers les alliages de magnésium — car l’UE ne dispose plus de capacité de fusion de magnésium primaire, et le processus d’alliage requis pour l’allègement automobile ne peut contourner l’offre chinoise. De janvier à juin 2026, les exportations de lingots de magnésium ont atteint 136 500 tonnes, en hausse de 11,89 % en glissement annuel ; les exportations d’alliages de magnésium ont totalisé 52 700 tonnes, en hausse de 7,55 % en glissement annuel ; les exportations de poudre de magnésium se sont élevées à 36 400 tonnes, en baisse de 3,45 % en glissement annuel ; et les exportations de magnésium corroyé ont bondi de 91,67 % en glissement annuel. Le schéma de contraction continue des catégories bas de gamme parallèlement à la hausse des volumes et des prix des catégories à forte valeur ajoutée s’est encore renforcé. À long terme, les avantages de la Chine en matière de transformation profonde seront difficiles à ébranler. Baowu Magnesium a construit une chaîne industrielle complète couvrant « l’extraction de dolomite — la fusion de magnésium primaire — la fusion d’alliages de magnésium — la transformation profonde — le recyclage et la récupération », avec des produits exportés vers l’Europe, l’Amérique du Nord et l’Asie du Sud-Est. Les projets en construction à l’étranger restent bloqués au stade du magnésium primaire : l’usine de démonstration de Latrobe Magnesium est achevée à 70 %, mais son usine commerciale de 10 000 tonnes ne sera pas mise en service avant le second semestre 2028 ; Big Blue Technologies ne dispose que de 600 tonnes par an, dont le démarrage est prévu fin 2026. Les acteurs étrangers sont généralement confrontés à de longs cycles de financement et à un manque de soutien en transformation profonde, de sorte que les ajouts effectifs de nouvelles capacités de 2026 à 2028 seront limités. L’offre étrangère comble le « déficit de matières premières », tandis que la Chine détient le « point d’étranglement de la chaîne industrielle ».
Cela signifie que le centre de gravité concurrentiel du commerce mondial du magnésium est passé de « qui détient les ressources » à « qui détient la capacité ». Même si de nouvelles capacités étrangères entrent en service comme prévu, elles ne peuvent fournir qu’une supplémentation limitée au stade du magnésium primaire, tandis que les avantages de la chaîne industrielle chinoise dans les segments de milieu et haut de gamme tels que l’alliage, le moulage sous pression et les composants pour utilisateurs finaux seront difficiles à reproduire à court terme. L’industrie chinoise du magnésium passe du statut de « lest » de l’offre mondiale à celui de « chef de file » de la chaîne industrielle mondiale.