Le Canada a levé une restriction commerciale importante sur les expéditions directes de certains produits solaires en provenance de Chine. Le 17 septembre, le Tribunal canadien du commerce extérieur a mis fin à un réexamen relatif à l'expiration concernant certains modules photovoltaïques et stratifiés originaires de Chine et a annulé son ordonnance existante. L'Agence des services frontaliers du Canada n'imposera donc plus de droits antidumping et compensateurs sur les marchandises visées. Ce changement pourrait améliorer la compétitivité des prix de l'offre des usines chinoises et inciter les acheteurs à réévaluer leurs options d'approvisionnement.
Selon SMM, l'effet immédiat sera probablement davantage un déplacement des sources d'approvisionnement qu'une expansion soudaine de la demande sur le marché final. Les importations canadiennes des produits solaires couverts par les données sont estimées à 0,5621 GW au premier semestre 2026. La Chine a fourni environ 0,0564 GW, soit 10,04 %, tandis que la Malaisie et l'Indonésie représentaient ensemble environ deux tiers. L'expansion des expéditions directes depuis la Chine dépendra de la capacité des fournisseurs à transformer leur avantage de coût en commandes de projets.
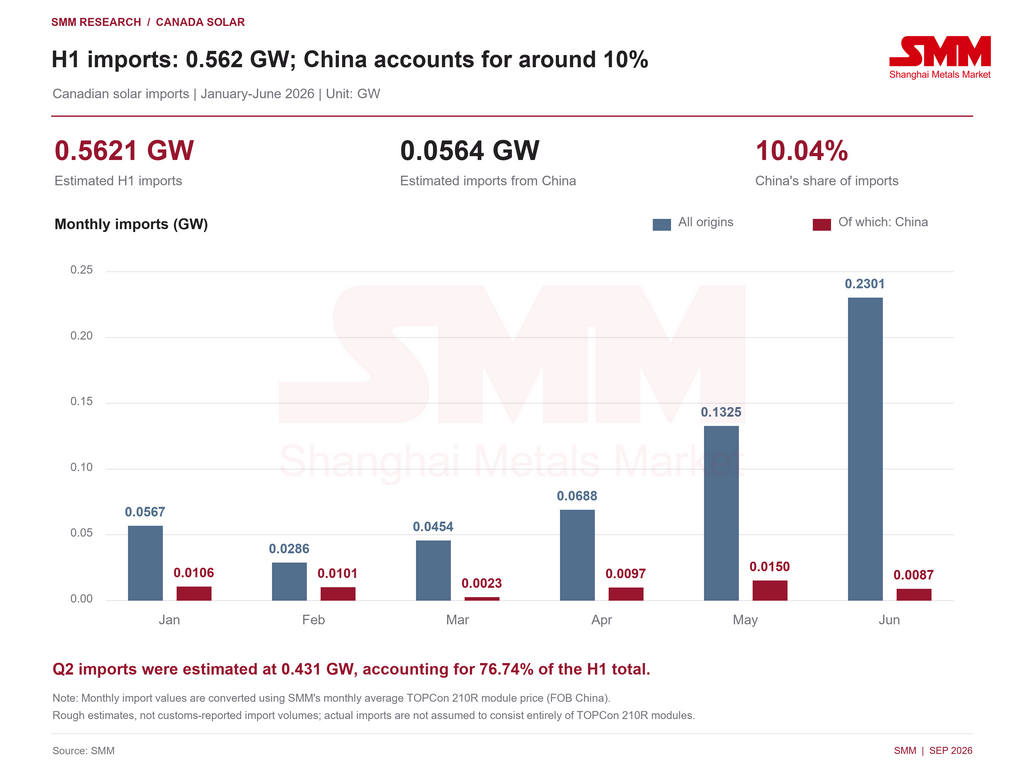
Importations du premier semestre estimées à 0,5621 GW, avec des livraisons concentrées au T2
D'après les données compilées par SMM, les importations canadiennes sont estimées à environ 0,5621 GW sur la période janvier-juin 2026, pour une valeur totale d'importation de 62,30 millions de dollars américains. Les volumes d'importation sont estimés en divisant la valeur d'importation de chaque mois par le prix mensuel moyen des modules TOPCon 210R de SMM (FOB Chine), puis en additionnant les résultats mensuels. Ce prix est utilisé uniquement comme référence d'estimation commune ; cela ne signifie pas que tous les produits exportés vers le Canada étaient des modules TOPCon 210R.
Les importations estimées sont passées de 0,1308 GW au premier trimestre à 0,4313 GW au deuxième, soit 76,74 % du total du premier semestre. Les livraisons ont donc été concentrées au T2 plutôt que réparties uniformément sur la période. Pour les fournisseurs, les calendriers de livraison des projets et les cycles de constitution des stocks peuvent peser davantage sur la planification des commandes que les variations de prix d'un mois donné.
Les importations en provenance de Chine ont été estimées à 0,0564 GW, soit 10,04 % du total du premier semestre. Cette part relativement modeste laisse une marge pour concurrencer des commandes supplémentaires à la suite du changement de politique. Toutefois, des importations estimées à moins de 1 GW au premier semestre soulignent également la nécessité d'adapter les ressources commerciales à la taille du marché, plutôt que de considérer la levée des restrictions commerciales comme une augmentation automatique de la demande.
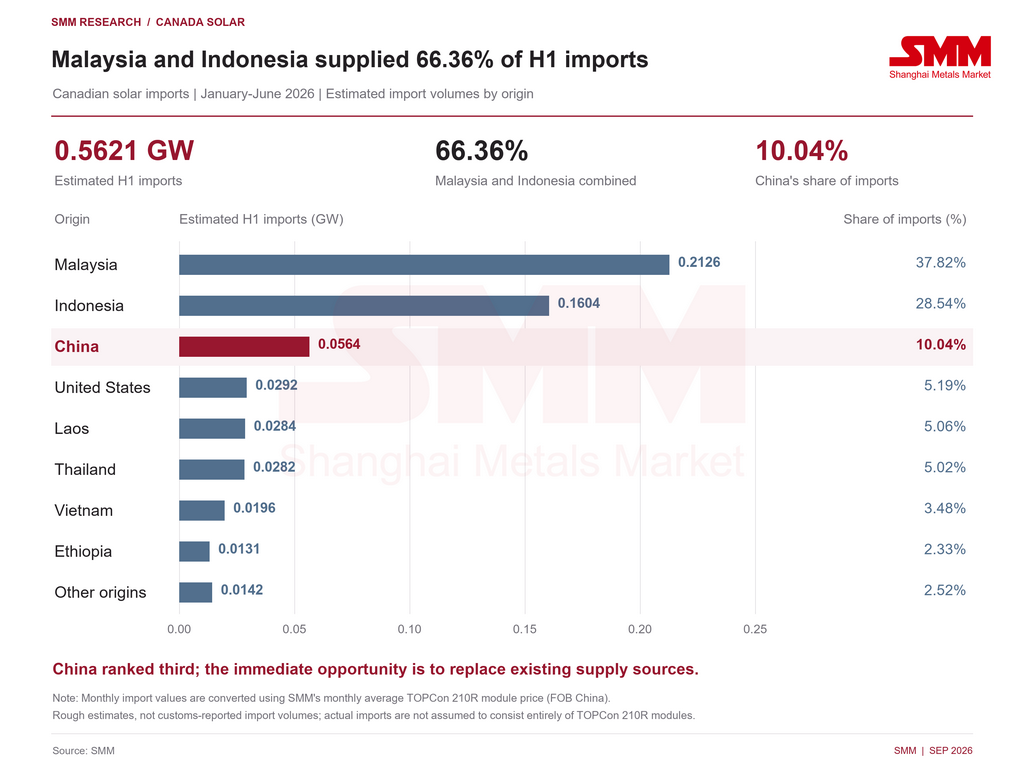
La Malaisie et l'Indonésie représentent 66,36 % ; la première opportunité de la Chine est de remplacer l'offre existante
En utilisant la même méthode d'estimation des volumes d'importation, les importations du premier semestre en provenance de Malaisie et d'Indonésie étaient d'environ 0,2126 GW et 0,1604 GW, respectivement. Leurs parts étaient de 37,82 % et 28,54 %, soit 66,36 % au total. La Chine se classait troisième, les États-Unis, le Laos, la Thaïlande et le Vietnam approvisionnant également le marché.
Les usines chinoises entrent sur un marché où les relations avec les fournisseurs, les spécifications des produits et les modalités de livraison sont déjà établies. La suppression des droits de douane donne aux acheteurs une raison de comparer le coût à l'arrivée des expéditions directes depuis la Chine avec l'offre d'autres origines. Les projets qui n'ont pas encore sécurisé leurs équipements, ou qui peuvent changer de source de fabrication, pourraient offrir une plus grande marge de substitution.
Pour les fabricants exploitant des usines à la fois en Chine et à l'étranger, certaines commandes canadiennes pourraient être réaffectées entre les sites de production. Là où les usines chinoises offrent une combinaison plus compétitive d'efficacité, de coût de fabrication et de conditions de livraison, les clients pourraient reconsidérer les commandes précédemment attribuées aux installations à l'étranger. Cependant, les parts d'origine ne sont pas identiques aux parts d'entreprise ou de marque : l'offre des origines énumérées ne peut pas être entièrement attribuée aux fabricants détenus par des intérêts chinois. De plus, le transfert d'une commande entre usines ne crée pas de demande mondiale supplémentaire.
Les fournisseurs en place pourraient réagir par les prix, les conditions de paiement, les engagements de livraison et le support après-vente. La concurrence dépendra donc non seulement de la capacité des fournisseurs chinois à baisser leurs offres, mais aussi de la réaction des fournisseurs existants et de la volonté des acheteurs de supporter le coût du changement de produits ou de fournisseurs.
La réduction des coûts commerciaux aide, mais les commandes dépendent toujours de l'exécution des projets
La suppression des droits de douane pourrait améliorer la rentabilité de l'approvisionnement en modules chinois. La demande des projets canadiens reste néanmoins soumise au financement, aux permis, aux raccordements au réseau et aux approbations d'achat. Des prix plus compétitifs peuvent aider les produits chinois à figurer sur les listes restreintes d'approvisionnement, mais cela ne peut pas à soi seul modifier les calendriers de construction.
Le crédit d'impôt à l'investissement dans les technologies propres du Canada soutient les investissements en capital admissibles dans les équipements solaires. Sous réserve des critères d'admissibilité, des exigences de salaire en vigueur et d'apprentissage, le taux de crédit régulier est de 30 % jusqu'à la fin de 2033, puis tombe à 15 % en 2034. La suppression des droits de douane et le crédit d'impôt à l'investissement pourraient ensemble améliorer la rentabilité des projets, mais ils agissent sur des coûts différents : le premier réduit les coûts commerciaux liés aux importations, tandis que le second s'applique aux dépenses en capital admissibles. Le crédit ne doit pas être interprété comme une réduction directe de 30 % du prix des modules.
Le programme d'approvisionnement solaire d'Hydro-Québec illustre le temps nécessaire pour convertir l'intérêt des développeurs en demande d'équipement. Son appel d'offres portant sur un maximum de 0,300 GW a attiré 60 soumissions totalisant 0,481 GW. Les résultats sont attendus au premier trimestre de 2027, et les livraisons d'électricité doivent commencer au plus tard le 1er décembre 2029. Le volume soumissionné témoigne de l'intérêt des développeurs, mais l'approvisionnement, la construction et la livraison doivent encore progresser par étapes ; il ne s'agit pas d'un carnet de commandes immédiat de modules.
La politique de contenu local mérite également une attention particulière. Le Canada a mené des consultations sur l'introduction d'exigences de contenu national pour ses crédits d'impôt à l'investissement dans les technologies propres et l'électricité propre. Toute règle d'approvisionnement qui en découlerait pourrait influencer l'approvisionnement en équipement de certains projets. La consultation elle-même ne doit toutefois pas être traitée comme une exigence d'accès au marché déjà en vigueur.
Point de vue de SMM : la substitution des sources d'approvisionnement vient en premier ; la croissance des projets détermine l'opportunité à plus long terme
À court terme, les fournisseurs chinois sont les mieux placés pour cibler les projets dont l'approvisionnement en équipement n'est pas encore finalisé, qui peuvent renégocier les prix ou changer de site de fabrication. Pour les commandes déjà passées, liées à une origine déterminée ou nécessitant une recertification, une modification du traitement douanier ne modifiera pas immédiatement l'approvisionnement. Les opportunités apparaîtront probablement d'abord par le biais de demandes de renseignements, de la qualification des produits et de lots de commandes ultérieurs.
À moyen terme, l'ampleur de la demande canadienne supplémentaire dépendra de l'attribution des projets, de la clôture financière, des modalités de raccordement au réseau et du démarrage effectif des travaux. Si les projets continuent d'avancer, les modules chinois à prix compétitifs pourraient bénéficier à la fois de la croissance du marché et de la substitution des sources d'approvisionnement. Si la demande se développe plus lentement, le principal effet pourrait être de redistribuer un volume limité de commandes entre les origines, intensifiant ainsi la concurrence sur les prix.
La part d'environ un dixième de la Chine dans l'offre estimée du premier semestre laisse une marge pour accroître sa présence sur le marché. Dans le même temps, un marché d'importation estimé à 0,5621 GW appelle à une évaluation mesurée de l'opportunité. La suppression des droits de douane lève une contrainte liée aux coûts commerciaux ; la pérennité des exportations dépendra encore de l'acceptation des produits, des capacités de livraison et de la demande réelle des projets. SMM continuera de suivre la politique commerciale solaire du Canada, les achats de projets et les expéditions en provenance de Chine.
Source : SMM.
Remarque : Les volumes d'importation sont des estimations approximatives calculées en divisant la valeur mensuelle des importations par le prix moyen mensuel des modules TOPCon 210R de SMM (FOB Chine, USD/W), en additionnant les résultats mensuels et en convertissant les watts en GW. Le même référentiel est appliqué à toutes les origines. Il ne s'agit pas de volumes d'importation déclarés en douane et cela n'implique pas que tous les produits exportés vers le Canada étaient des modules TOPCon 210R. Période de référence : janvier-juin 2026.
Rédigé par :
Ryan Tey Tze Yang | Analyste PV chez SMM
+60 127179370 | ryan.tey@metal.com