

Aperçu
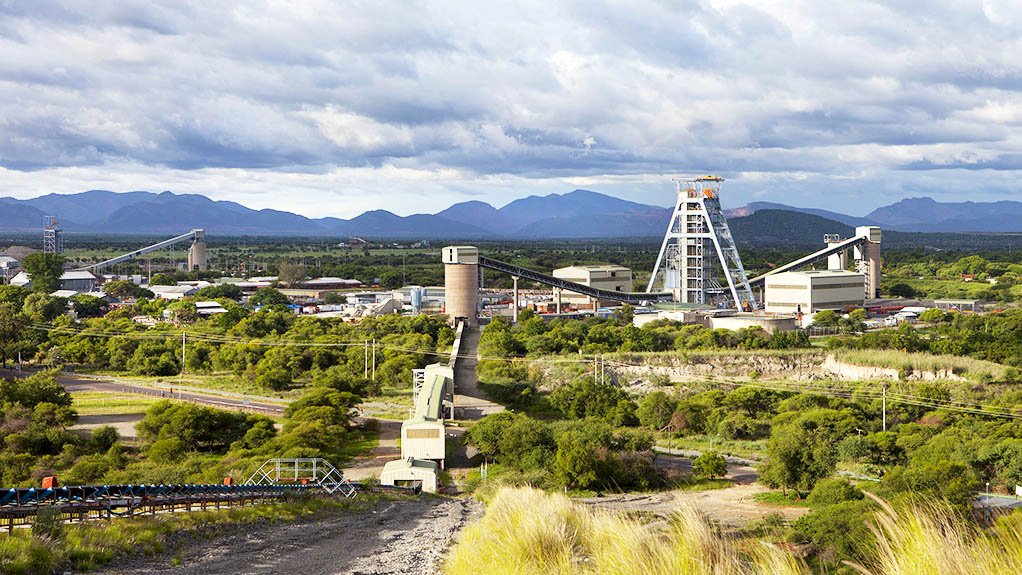
Valterra Platinum a commencé à exercer ses activités sous son nom actuel en 2025, lorsque Anglo American Platinum a changé de nom et achevé sa scission d'Anglo American. Son historique d'exploitation remonte à des décennies de rapports d'Anglo American Platinum. Elle demeure un producteur intégré : le minerai est extrait en Afrique du Sud et au Zimbabwe, puis concentré, fondu, affiné et vendu par le biais du même système de groupe élargi, principalement en Afrique du Sud.
Cette intégration est importante pour l'interprétation des chiffres. Une mine peut continuer à produire du minerai pendant qu'un convertisseur ou une raffinerie est indisponible. Le métal s'accumule alors en travaux en cours au lieu de devenir un produit fini. Lorsque l'usine redémarre, la production affinée peut fortement augmenter même si les mines n'ont pas produit beaucoup plus. La production annuelle peut donc nous en dire autant sur le traitement et les stocks que sur l'exploitation minière.
Cette analyse couvre les années civiles 2010 à 2025. Elle utilise la production affinée déclarée par l'entreprise pour le platine, le palladium et le rhodium, ainsi que les prix annuels obtenus pour ces trois métaux, le ruthénium et l'iridium. Des références distinctes de l'US Geological Survey fournissent un contexte de marché pour le ruthénium et l'iridium. Les chiffres sont des totaux du groupe et incluent l'exploitation zimbabwéenne de Valterra, Unki.
La principale conclusion est que l'histoire de Valterra comporte deux cycles liés mais différents. La production affinée a été façonnée par les grèves, les interruptions d'usine, les stocks accumulés et les changements de définitions de déclaration. Les prix des métaux ont évolué beaucoup plus fortement et souvent dans une direction différente. Comprendre l'entreprise nécessitera les deux aspects du dossier.
Production affinée et base de déclaration
La série de production change de définition au cours de la période. De 2010 à 2018, elle déclare la production affinée totale, y compris le métal affiné à façon. L'affinage à façon consiste à traiter du matériel pour un autre propriétaire, normalement contre rémunération. Le métal passe par les usines de Valterra mais n'appartient pas à l'entreprise de la même manière que sa propre production. La série exclut l'affinage à façon en 2019 et 2020. De 2021 à 2025, elle déclare la production affinée détenue, excluant l'affinage à façon. Ces changements de définition créent des ruptures dans la série historique.
La production déclarée de platine, de palladium et de rhodium a totalisé environ 4,35 millions d'onces en 2010 et est restée au-dessus de 4 millions d'onces jusqu'en 2013. Elle a chuté d'environ 18 % pour atteindre 3,34 millions d'onces en 2014, l'année de la grève prolongée dans la ceinture de platine d'Afrique du Sud. La production a rebondi à 4,36 millions d’onces en 2015 et a atteint 4,50 millions d’onces en 2017, soit le total trimétal le plus élevé de la série.
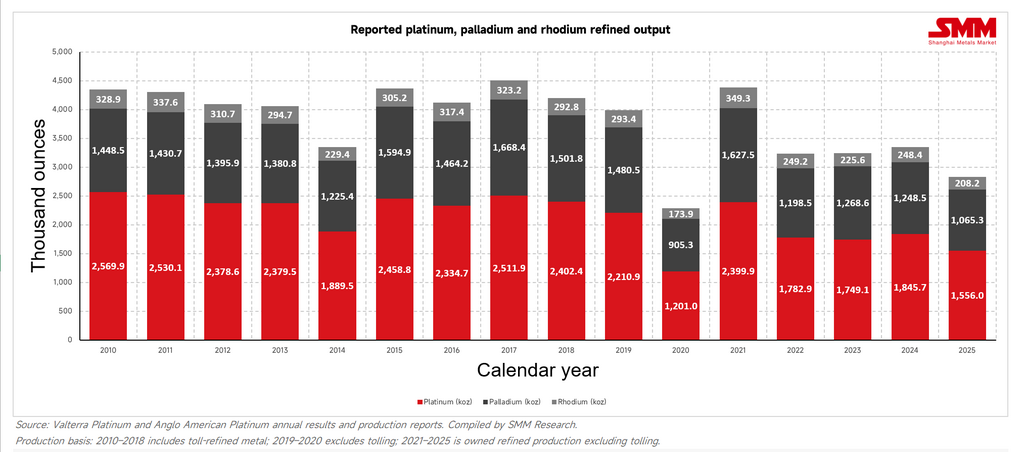
L’exclusion du métal affiné à façon à partir de 2019 signifie que les chiffres ultérieurs ne sont pas directement comparables au pic antérieur. Même sur la nouvelle base, la trajectoire a été irrégulière. La rupture la plus nette est survenue en 2020. La production affinée trimétal a chuté d’environ 43 %, passant de 3,98 millions d’onces en 2019 à 2,28 millions d’onces. L’entreprise a indiqué que les restrictions liées au Covid-19 ont affecté l’exploitation minière en Afrique du Sud et au Zimbabwe, tandis que des arrêts temporaires de l’Anglo Converter Plant ont limité l’affinage. La production totale de MGP issue de l’extraction et des concentrés a reculé de 14 %, mais la production affinée hors affinage à façon a chuté de 42 %. Environ 1 million d’onces de MGP se sont accumulées en encours de production pour être libérées ultérieurement.
Cet écart montre pourquoi la production affinée ne peut pas être assimilée à la production minière. Une baisse de 42 % de la production affinée ne signifie pas que l’extraction a diminué d’autant. Le goulot d’étranglement se situait plus en aval de la chaîne de traitement. Au retour du convertisseur, la production déclarée de platine, de palladium et de rhodium est remontée à 4,38 millions d’onces en 2021, soit presque le double du niveau de 2020. Une partie de cette reprise correspondait à du métal précédemment extrait circulant dans les usines. La base de déclaration a également changé à nouveau pour la production affinée en propre, de sorte que ce bond ne doit pas être interprété comme un simple doublement de la performance minière.
La production s’est stabilisée autour de 3,23 millions d’onces en 2022 et 2023, puis a augmenté à 3,34 millions d’onces en 2024. En 2025, elle a reculé d’environ 15 % pour s’établir à 2,83 millions d’onces : 1,56 million d’onces de platine, 1,07 million d’onces de palladium et 208 200 onces de rhodium. Selon la mesure plus large de l’entreprise, qui inclut d’autres métaux, la production affinée de MGP en propre s’est élevée à 3,41 millions d’onces, en baisse de 13 % par rapport à 2024. Les inondations de février à Amandelbult ont affecté l’approvisionnement minier, tandis que le premier trimestre a enregistré une production affinée inhabituellement faible. La production s’est redressée plus tard dans l’année avec le retour d’Amandelbult à un fonctionnement stable et la libération des stocks d’encours par le système de traitement.
Le terme « en propre » mérite également d’être précisé. Il ne signifie pas que chaque once provient d’une mine de Valterra. En 2025, l’entreprise a déclaré 2,06 millions d’onces de production de MGP issue de ses propres mines et 1,14 million d’onces provenant de concentrés achetés. Une fois le concentré acheté, le métal obtenu appartient à Valterra, mais il n'est pas extrait par l'entreprise elle-même. La production raffinée reflète donc les mines de l'entreprise, les matières achetées, la performance des usines et les variations de stocks. Il s'agit d'une mesure de la livraison de métal fini, et non d'une mesure autonome de la productivité souterraine.
Composition des métaux et cycles de prix réalisés
Le platine est resté le plus important des trois métaux déclarés séparément. En 2025, il représentait 55,0 % de la production divulguée de platine, de palladium et de rhodium. Le palladium comptait pour 37,6 % et le rhodium pour seulement 7,4 %. La composition physique évolue progressivement car les métaux se trouvent ensemble dans le minerai. Valterra ne peut pas simplement orienter la mine vers le métal dont le prix est le plus élevé.
Les prix ont été bien moins stables que les volumes. L'ensemble de données utilise les moyennes annuelles de l'entreprise en dollars américains par once troy. Il s'agit des prix réalisés au cours de l'année, et non de la cotation au comptant la plus élevée ni d'une mesure complète des revenus. La formulation et le traitement varient légèrement d'un rapport d'entreprise à l'autre, notamment l'exclusion des activités de négoce dans certains chiffres ultérieurs, de sorte que la série doit être interprétée comme l'exposition annuelle de l'entreprise au marché plutôt que comme un prix de transaction parfaitement normalisé.
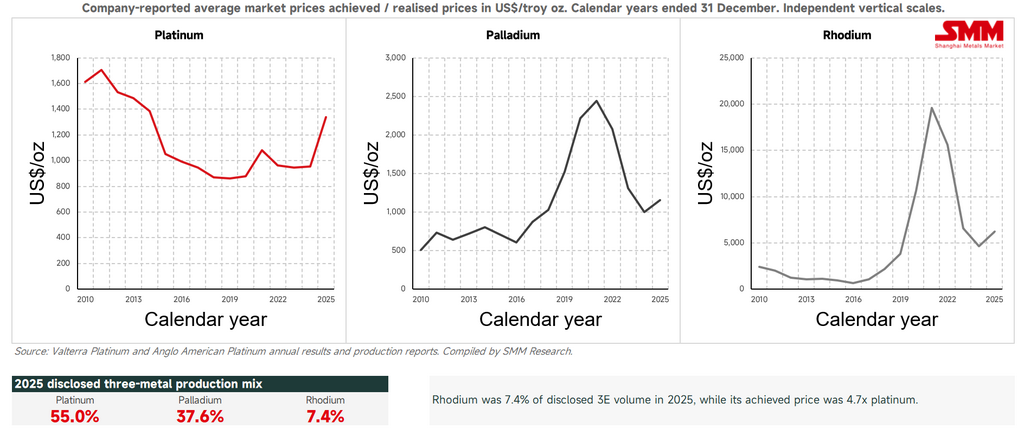
Le prix réalisé du platine a atteint 1 707 $ US l'once en 2011, puis a décliné pendant la majeure partie de la décennie et a touché un creux de 861 $ US en 2019. Il n'était encore que de 955 $ US en 2024 avant d'augmenter d'environ 40 % pour atteindre 1 338 $ US en 2025. Il s'agissait d'une forte reprise, mais la moyenne de 2025 restait environ 22 % inférieure au niveau de 2011.
Le palladium a suivi une trajectoire différente. Son prix réalisé est passé de 507 $ US en 2010 à 2 439 $ US en 2021. Il a ensuite chuté à 1 003 $ US en 2024 avant de remonter à 1 157 $ US en 2025. Même après cette hausse, la moyenne de 2025 était environ 53 % inférieure au sommet de 2021.
Le rhodium a connu la variation la plus importante. Son prix réalisé est tombé à 680 $ US en 2016, puis a grimpé à 19 613 $ US en 2021. En 2024, il était retombé à 4 637 $ US. La reprise de 2025 l'a porté à 6 236 $ US, soit environ 34 % de plus qu'en 2024, mais toujours 68 % de moins que la moyenne de 2021.
La faible part physique du rhodium peut donc masquer son importance financière. En 2025, son prix réalisé était environ 4,7 fois supérieur à celui du platine. Au sommet de 2021, il était plus de 18 fois supérieur au prix du platine. Une variation du rhodium peut modifier sensiblement la valeur du panier même s’il y contribue par un nombre d’onces bien plus faible. L’inverse est également vrai : une forte baisse du rhodium peut affaiblir le panier sans variation comparable de la production.
Les chiffres de 2025 illustrent la dissociation entre prix et volume. La production raffinée des trois métaux a reculé d’environ 15 %, alors que les prix obtenus ont augmenté pour le platine, le palladium et le rhodium. Valterra a indiqué que le prix moyen réalisé de son panier de MGP en dollars américains sur l’ensemble de l’exercice a progressé de 26 %. Cela ne signifie pas que les prix ont entièrement compensé la baisse des volumes ni que le bénéfice peut être calculé en multipliant les prix indiqués par la production raffinée. La production, le calendrier des ventes, les concentrés achetés, le traitement à façon, les mouvements de stocks, les taux de change et les coûts influent tous sur le résultat final.
Limites des données sur le ruthénium et l’iridium
Le ruthénium et l’iridium sont commercialement importants, mais les données publiques sont moins complètes. Valterra a publié les prix moyens annuels obtenus pour ces deux métaux de 2014 à 2025. Elle n’a pas fourni de série correspondante de volumes de production individuels de ruthénium et d’iridium pour 2010-2025. Ces onces figurent dans des totaux plus larges regroupant d’autres métaux, de sorte que leur contribution distincte aux ventes ou au chiffre d’affaires ne peut pas être calculée à partir de cet ensemble de données.
La série des prix obtenus montre néanmoins des variations considérables. Le ruthénium est tombé à 40 dollars américains l’once en 2016, puis est monté à 687 dollars en 2025. L’iridium s’établissait à 526 dollars en 2015, a atteint 4 765 dollars en 2021 et se maintenait à 4 227 dollars en 2025. Ces cycles n’ont pas simplement reproduit ceux du platine, du palladium ou du rhodium.
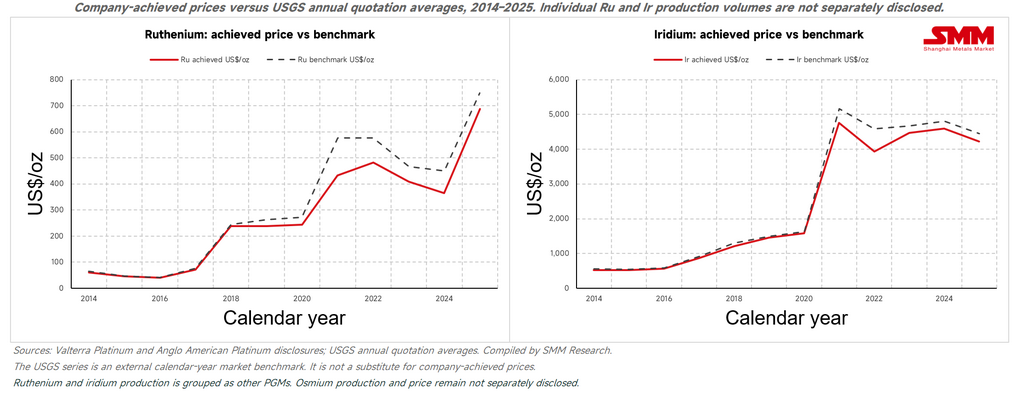
Les références de l’US Geological Survey offrent un point de comparaison externe. En 2025, le prix de référence annuel du ruthénium était d’environ 749 dollars américains l’once, contre un prix obtenu de 687 dollars pour Valterra. Le prix de référence de l’iridium était d’environ 4 448 dollars, contre 4 227 dollars obtenus par l’entreprise. Les moyennes annuelles de Valterra ont été inférieures à la référence de l’USGS chaque année où les données se chevauchent, mais cela ne doit pas être automatiquement qualifié de décote ou de performance de vente médiocre. Les prix d’une entreprise et les cotations de marché peuvent différer en raison des conditions contractuelles, des dates de livraison, des périodes de calcul des moyennes et du calendrier des ventes.
L’osmium constitue une lacune de données plus nette. Les informations publiées par l’entreprise examinées ne fournissaient pas de série annuelle distincte de production ou de prix obtenus pour l’osmium. Une valeur manquante ne doit pas être traitée comme nulle. Il ne faut pas non plus attribuer à l’osmium, au ruthénium ou à l’iridium un solde inexpliqué au sein d’un total plus large de métaux sans que l’entreprise ne le précise.
La terminologie crée une autre limite. Le total des MGP publié par Valterra comprend le platine, le palladium, le rhodium, le ruthénium et l’iridium, plus l’or. L’or n’est pas un métal du groupe du platine, et l’osmium n’est pas inclus. Le total de l’entreprise ne peut donc pas être interprété comme la production des six MGP.
Les données douanières sud-africaines ont également été exclues de la série de l’entreprise. Les statistiques douanières mesurent les échanges transfrontaliers, et non la production de Valterra ni les prix obtenus. Une même once peut apparaître d’abord dans la production minière, puis dans la production des raffineries et encore dans les exportations. Combiner ces mesures risquerait un double comptage, et les données commerciales ne permettent pas d’identifier de manière fiable l’entreprise responsable de chaque expédition. Ces limites réduisent la fausse précision et maintiennent les comparaisons liées à ce que Valterra a réellement divulgué.
Conclusion et perspectives
Le bilan 2010-2025 de Valterra montre pourquoi la production raffinée doit être replacée dans son contexte. La grève de 2014 a réduit l’offre. Les interruptions des convertisseurs et les restrictions pandémiques de 2020 ont créé un important arriéré de traitement. Le rebond de 2021 reflète la libération des travaux en cours ainsi que la production courante. Les changements ultérieurs dans les définitions du traitement à façon et de la propriété ont modifié la mesure elle-même. Le graphique est précieux, mais il ne constitue pas une mesure continue de la productivité minière sur une base inchangée.
L’évolution des prix porte un message différent. Le palladium et le rhodium ont enregistré des gains extraordinaires jusqu’en 2021, puis en ont restitué une grande partie. Le platine s’est fortement redressé en 2025 après des années de prix plus faibles. Le panier de 2025 a bénéficié même si les volumes raffinés ont diminué. C’est l’avantage économique et le risque d’un gisement polymétallique : le producteur reçoit plusieurs métaux ensemble, mais leurs prix n’évoluent pas ensemble.
Les résultats du premier semestre 2026 de Valterra prolongent le récit au-delà du jeu de données historique. La production minière propre a augmenté de 9 % pour atteindre environ 1 million d’onces de MGP, tandis que la production raffinée a progressé de 25 % pour atteindre 1,7 million d’onces et que les volumes de ventes ont augmenté de 18 % pour atteindre 1,7 million d’onces. L’entreprise a indiqué que la hausse du raffinage a bénéficié d’une production minière plus élevée, de l’optimisation des stocks et du report d’une partie de la maintenance de traitement au troisième trimestre. Une fois de plus, la production finie a évolué pour plusieurs raisons simultanément.
La hausse des prix des métaux y a largement contribué. Le prix moyen réalisé du panier en dollars a augmenté de 85 % pour atteindre 2 801 dollars l’once. Le chiffre d’affaires a progressé de 93 % à 82 milliards de rands et l’EBITDA ajusté a bondi de 404 % à 33,4 milliards de rands. La trésorerie nette a atteint 23,7 milliards de rands et les coûts de maintien tout compris ont reculé de 21 % à 996 dollars par once de trois métaux vendue. Il s’agit de mesures semestrielles du groupe sur une base élargie de métaux, qui ne doivent pas être comparées directement aux graphiques annuels du platine, du palladium et du rhodium.
Cette amélioration ne supprime pas les risques opérationnels. Trois employés sont décédés dans des incidents liés au travail au premier semestre 2026, entraînant des arrêts de sécurité à l’échelle de l’entreprise et d’autres interventions. Valterra a maintenu ses prévisions annuelles entre 3,0 et 3,4 millions d’onces de MGP pour la production de métal contenu dans le concentré et la production raffinée. La société a également conservé ses prévisions de coût unitaire de 19 000 à 20 000 rands par once de MGP, de coût de maintien tout compris de 1 050 dollars par once de trois métaux vendue et de dépenses d’investissement de 17 à 18 milliards de rands. Il s’agit d’objectifs de l’entreprise, pas de résultats garantis.
Au-delà de 2026, le projet souterrain de Sandsloot à Mogalakwena est la principale décision à surveiller. Valterra prévoit d’achever l’étude de faisabilité et de prendre une décision d’investissement au premier semestre 2027. Le projet pourrait soutenir le plan minier à long terme, mais sa valeur dépendra de la discipline en matière de capital et du futur panier de métaux plutôt que de la seule taille des ressources.
Les perspectives immédiates sont plus solides que ne le laisse supposer le graphique de production de 2025. Les prix se sont redressés, Amandelbult est revenue à une production plus stable et les performances de traitement se sont améliorées. La durabilité de cette amélioration dépendra de la capacité de Valterra à maintenir une production minière sûre, à achever la maintenance différée sans nouvelle accumulation de stocks et à maîtriser les coûts lorsque les prix des métaux seront moins favorables. Sa première année en tant que société indépendante lui a laissé une solide position de trésorerie nette. La performance à long terme dépendra de l’utilisation prudente de cette capacité financière.
Références
- .
- , .
- .
- .
- , .
- , .
- , .
- .



