Aperçu de la Chine : les exportations progressent légèrement en août, mais les volumes cumulés depuis le début de l’année se contractent
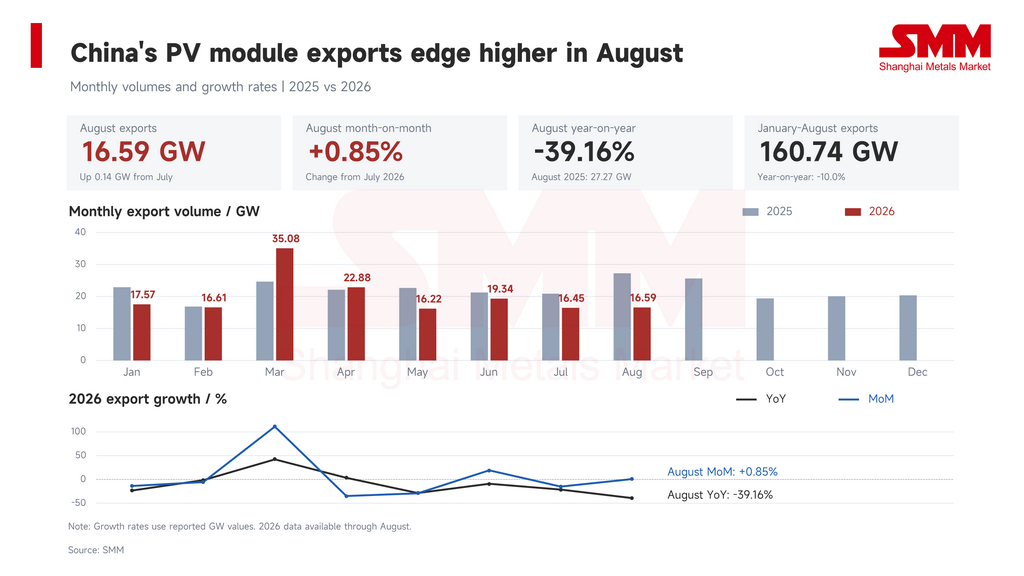
La Chine a exporté environ 16,59 GW de modules photovoltaïques en août 2026, selon les données de SMM. Les expéditions ont augmenté de 0,85 %, soit 0,14 GW, par rapport à juillet, mais ont chuté de 39,16 %, soit 10,68 GW, par rapport à août 2025. Les exportations de janvier à août ont totalisé environ 160,74 GW, en baisse de 17,89 GW, soit 10,0 %, par rapport aux 178,63 GW de l’année précédente.
La légère hausse d’août a inversé le recul de 14,94 % en glissement mensuel de juillet, bien que les expéditions soient restées dans la fourchette d’environ 16 à 20 GW observée depuis mai. La contraction plus marquée en glissement annuel reflète en partie la base de comparaison élevée de 27,27 GW en août 2025, tout en soulignant que les volumes d’exportation actuels restent nettement inférieurs au niveau de l’année dernière.
Les marchés de destination ont continué de diverger. Les expéditions vers certaines parties de l’Europe, l’Afrique du Sud et le Nigéria ont diminué, tandis que le Pakistan, le Brésil, la Colombie et certains marchés du Moyen-Orient ont accru leurs achats.
Répartition régionale : l’Europe demeure le premier marché d’exportation
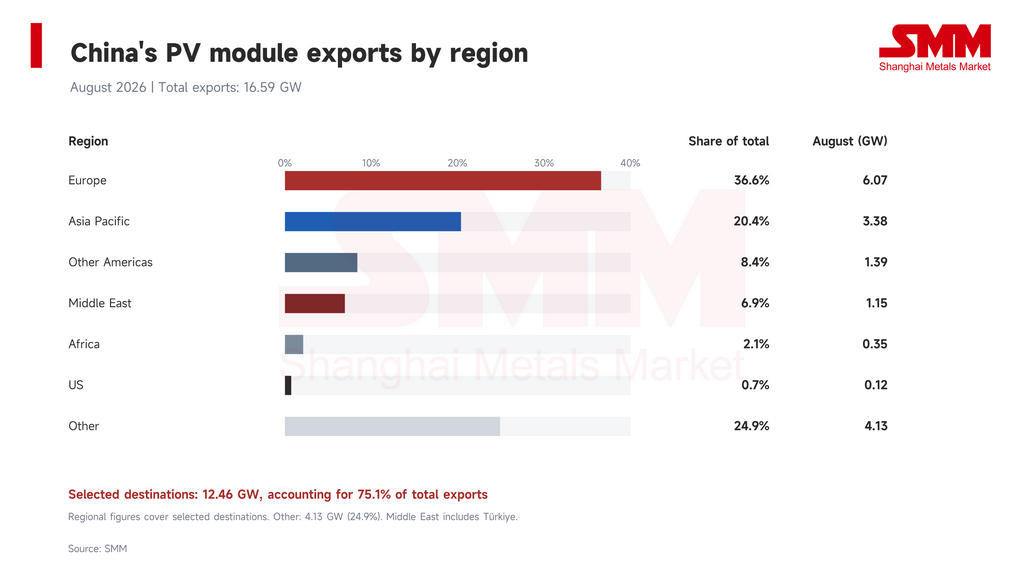
Les exportations vers les 11 destinations européennes couvertes par les données ont totalisé 6,07 GW en août, représentant 36,6 % des exportations totales de modules de la Chine. Les expéditions vers 10 destinations Asie-Pacifique ont totalisé 3,38 GW, soit 20,4 % ; trois destinations du Moyen-Orient ont représenté 1,15 GW, soit 6,9 % ; et deux destinations africaines ont représenté 0,35 GW, soit 2,1 %. Les exportations directes vers les États-Unis ont totalisé 0,12 GW, soit 0,7 %. Les exportations vers le Brésil, la Colombie et le Chili ont atteint ensemble 1,39 GW, soit 8,4 %. Ces marchés ont représenté 75,1 % des exportations totales de modules de la Chine.
Performance des marchés et principaux facteurs
Europe : les vacances d’été et le ralentissement des achats pèsent sur les expéditions
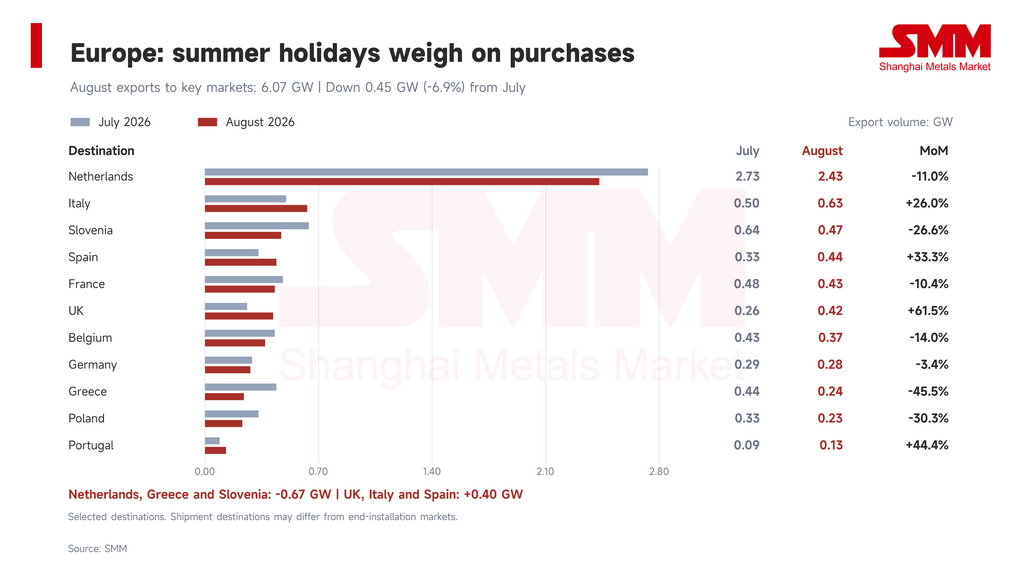
Les exportations vers les 11 marchés européens couverts ont totalisé 6,07 GW en août, en baisse d’environ 6,9 %, soit 0,45 GW, en glissement mensuel. Les expéditions vers les Pays-Bas ont chuté de 11,0 %, passant de 2,73 GW à 2,43 GW, soit une réduction de 0,30 GW. La Grèce est passée de 0,44 GW à 0,24 GW, tandis que la Slovénie est passée de 0,64 GW à 0,47 GW. Ensemble, ces trois marchés ont représenté 0,67 GW de volume perdu et ont été les principaux contributeurs à la baisse nette dans les destinations européennes couvertes.
Certains marchés ont continué de croître. Les exportations vers le Royaume-Uni sont passées de 0,26 GW à 0,42 GW, l'Italie a augmenté de 0,50 GW à 0,63 GW et l'Espagne est passée de 0,33 GW à 0,44 GW. Leur augmentation combinée de 0,40 GW a partiellement compensé les baisses ailleurs. La France, la Belgique, l'Allemagne et la Pologne ont toutes enregistré des expéditions en baisse.
La surveillance du marché de SMM indique que la période des vacances d'été en Europe a ralenti les achats et l'exécution des projets en août. Les échanges ont été dominés par de petites commandes et des livraisons dans le cadre de contrats existants. La hausse des coûts de production en Chine a incité les fournisseurs de modules à augmenter leurs offres à l'étranger, mais les achats européens ne se sont pas renforcés en parallèle, limitant le réapprovisionnement des distributeurs. Cela correspond au déclin global observé sur les marchés européens couverts. La croissance au Royaume-Uni, en Italie et en Espagne suggère néanmoins des différences dans les calendriers de livraison et d'approvisionnement des projets.
Asie-Pacifique : le Pakistan mène une reprise partielle
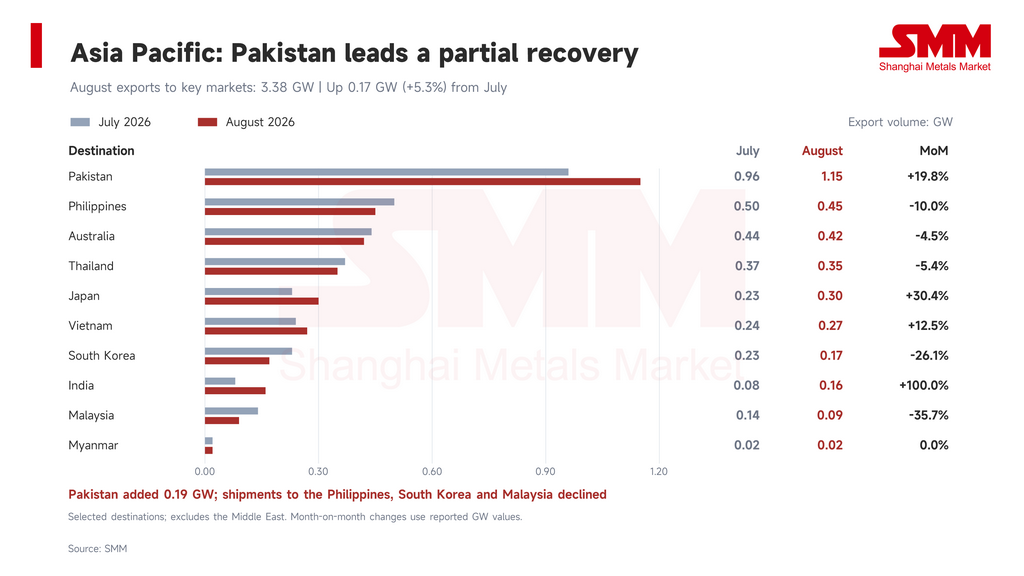
Les exportations vers les 10 marchés d'Asie-Pacifique couverts ont atteint 3,38 GW en août, en hausse d'environ 5,3 %, soit 0,17 GW, par rapport à juillet. Le Pakistan a été le principal contributeur à la croissance, avec des expéditions en hausse de 19,8 %, soit 0,19 GW, passant de 0,96 GW à 1,15 GW. L'Inde est passée de 0,08 GW à 0,16 GW, le Japon de 0,23 GW à 0,30 GW et le Vietnam de 0,24 GW à 0,27 GW.
Les Philippines, l'Australie, la Corée du Sud, la Thaïlande et la Malaisie ont continué de décliner. Les expéditions vers les Philippines sont passées de 0,50 GW à 0,45 GW, la Corée du Sud de 0,23 GW à 0,17 GW et la Malaisie de 0,14 GW à 0,09 GW. Ces réductions ont partiellement compensé l'augmentation du Pakistan, laissant la reprise régionale concentrée sur quelques marchés.
Le rebond du Pakistan reflète en partie la faible base d'approvisionnement de juillet. Les expéditions avaient atteint 2,15 GW en juin avant de chuter fortement en juillet ; même après être remontées à 1,15 GW en août, elles restaient environ 46,5 % en dessous du niveau de juin. L'évaluation de SMM concernant les tarifs élevés de l'électricité locale, la demande d'autoconsommation solaire distribuée et la sensibilité aux prix suggère que l'augmentation pourrait en partie refléter des achats de rattrapage à court terme. Il n'est pas encore établi que les stocks des canaux de distribution aient été entièrement absorbés. Les expéditions vers l'Inde ont doublé par rapport à juillet, mais l'augmentation absolue n'a été que de 0,08 GW. La demande de modules finis provenait en grande partie de commandes hors du champ des restrictions de la liste approuvée des modèles et fabricants (ALMM) et d'installations hors réseau.
Moyen-Orient et Afrique : les expéditions combinées atteignent 1,50 GW alors que les marchés divergent
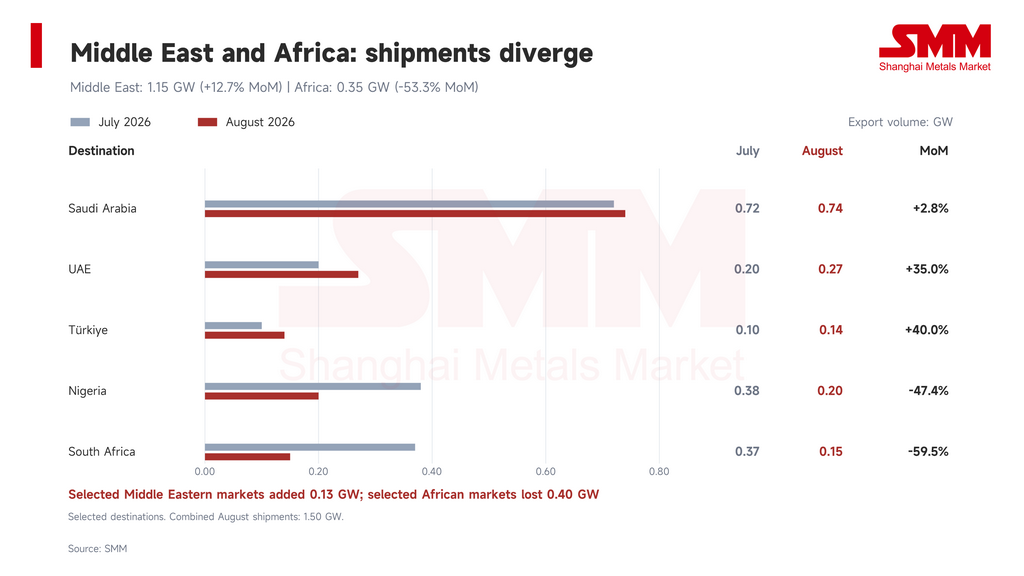
Les exportations vers l'Arabie saoudite, les Émirats arabes unis et la Türkiye ont totalisé 1,15 GW en août, en hausse d'environ 12,7 %, soit 0,13 GW, en glissement mensuel. L'Arabie saoudite est restée relativement stable, progressant de 2,8 %, passant de 0,72 GW à 0,74 GW. Les Émirats arabes unis ont augmenté de 35,0 %, passant de 0,20 GW à 0,27 GW, contribuant à hauteur de 0,07 GW de volume supplémentaire. La Türkiye a progressé de 40,0 %, passant de 0,10 GW à 0,14 GW.
Les projets solaires à grande échelle continuent de soutenir la demande de modules au Moyen-Orient, bien que les exportations mensuelles dépendent également des calendriers de livraison des équipements, du chargement des navires et du dédouanement. Le rebond des Émirats arabes unis est cohérent avec une reprise par rapport à la base d'expéditions plus faible de juillet, tandis que l'Arabie saoudite a maintenu des achats relativement stables. SMM considère l'exécution des projets et les calendriers d'expédition comme des moteurs potentiels de cette hausse. Les informations disponibles sur les projets ne permettent pas encore de relier les 0,13 GW supplémentaires à des développements spécifiques ni de confirmer une accélération généralisée de la demande régionale.
Parallèlement, les exportations combinées vers l'Afrique du Sud et le Nigéria ont chuté d'environ 53,3 %, soit 0,40 GW, pour atteindre 0,35 GW. L'Afrique du Sud a reculé de 59,5 %, passant de 0,37 GW à 0,15 GW, soit une baisse de 0,22 GW. Le Nigéria a chuté de 47,4 %, passant de 0,38 GW à 0,20 GW, soit une baisse de 0,18 GW.
L'amélioration de la fiabilité de l'approvisionnement en électricité en Afrique du Sud a peut-être réduit l'urgence des achats solaires destinés à atténuer les coupures de courant, orientant les décisions d'approvisionnement vers des économies d'électricité au niveau des projets et des exigences de livraison.
Amériques : le réapprovisionnement en Amérique latine augmente, mais les volumes d'expédition restent limités
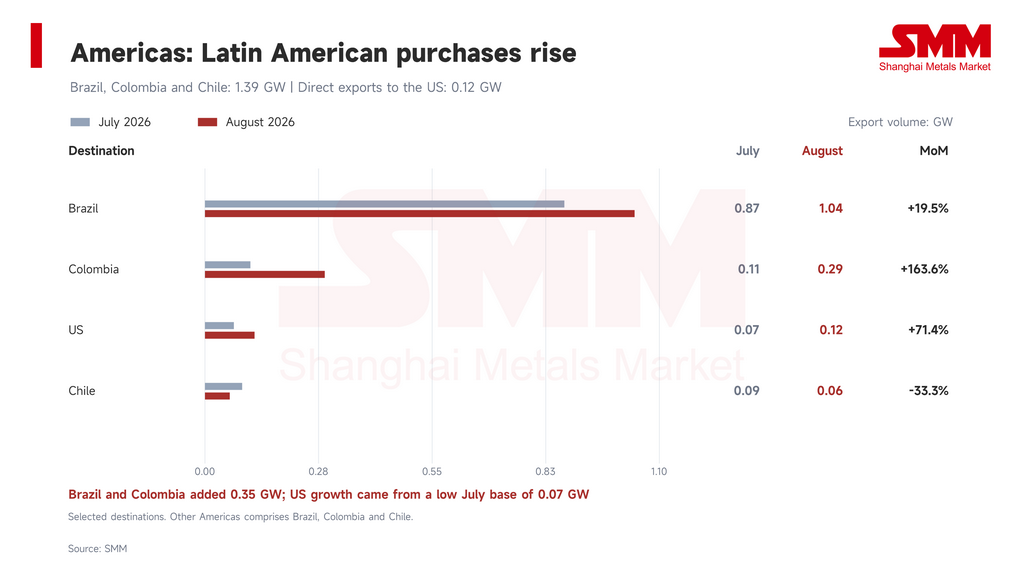
Les exportations directes de modules de la Chine vers les États-Unis ont atteint environ 0,12 GW en août, en hausse de 0,05 GW, soit 71,4 %, par rapport à juillet. Les États-Unis ne représentaient encore que 0,7 % des exportations totales de la Chine. La forte augmentation en pourcentage provient d'une base réduite et n'a pas suffi à entraîner une reprise substantielle des expéditions globales de modules.
Les mesures d'importation américaines couvrant le polysilicium et les produits en aval, annoncées en août, comprennent des droits de douane supplémentaires qui doivent entrer en vigueur le 4 décembre. Les anticipations de coûts d'importation plus élevés ont peut-être avancé certains achats et livraisons. Cependant, la constitution préventive de stocks s'est concentrée sur les matériaux en amont, avec seulement une augmentation limitée des exportations directes de modules.
Les exportations vers le Brésil, la Colombie et le Chili ont ensemble augmenté d'environ 29,9 %, soit 0,32 GW, pour atteindre 1,39 GW. Le Brésil a progressé de 19,5 %, passant de 0,87 GW à 1,04 GW, soit une hausse de 0,17 GW. La Colombie a bondi de 163,6 %, passant de 0,11 GW à 0,29 GW, soit une hausse de 0,18 GW. Le Chili a reculé de 0,09 GW à 0,06 GW, soit une baisse de 0,03 GW.
Le Brésil a ajouté environ 891 MW de capacité solaire à grande échelle en août, ce qui témoigne de la poursuite de l'exécution des projets et soutient la demande d'équipements et les achats des distributeurs. De nouveaux projets solaires ont également obtenu des permis en Colombie, indiquant de nouveaux progrès dans le portefeuille de développement. SMM considère les livraisons aux projets en construction et le réapprovisionnement périodique comme des moteurs possibles de la croissance des achats sur ces deux marchés. La durabilité de cette reprise reste à confirmer.
Point de vue de SMM
Les exportations de modules de la Chine ont légèrement augmenté en août, mais les gains et les pertes entre les principales destinations se sont largement compensés, tandis que les volumes cumulés depuis le début de l'année sont restés inférieurs au niveau de l'année dernière. En Europe, l'attention porte sur la question de savoir si les commandes post-vacances se traduiront par des expéditions. En Asie-Pacifique, les questions clés sont de savoir si la reprise des achats au Pakistan peut se maintenir et si les autres marchés se stabilisent. Les livraisons d'équipements aux projets restent essentielles pour les perspectives du Moyen-Orient et de l'Amérique latine. Les exportations directes vers les États-Unis restent faibles, tandis que les baisses en Afrique du Sud et au Nigéria doivent être évaluées au regard de l'approvisionnement local en électricité, des circuits de distribution et des conditions des projets.
Source : SMM
Rédigé par :
Ryan Tey Tze Yang | Analyste PV chez SMM
+60 127179370 | ryan.tey@metal.com