

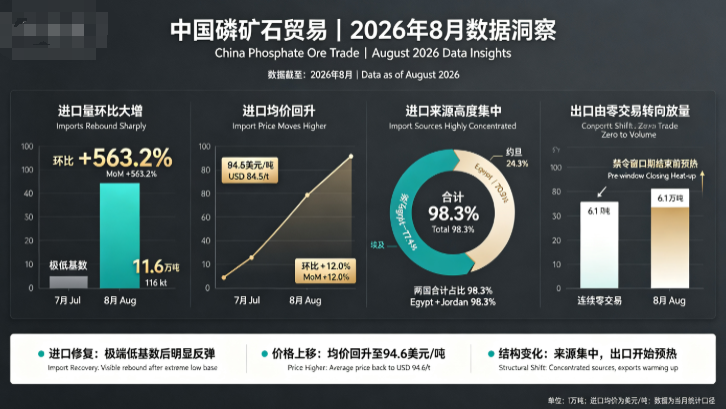
Points clés : En août, les importations chinoises de minerai de phosphate ont fortement augmenté en glissement mensuel, et le niveau des prix s’est orienté à la hausse. Les importations totales du mois se sont élevées à 116 000 t, en hausse de 563,2 % en glissement mensuel, se redressant largement après le niveau extrêmement bas de juillet causé par l’interdiction d’exportation. Le prix moyen à l’importation a rebondi à 94,6 USD/t, en hausse de 12,0 % en glissement mensuel. L’Égypte et la Jordanie ont représenté ensemble 98,3 %, renforçant encore la concentration des sources. Parallèlement, après des transactions nulles consécutives, les exportations ont soudainement atteint 61 000 t en août, marquant un échauffement du marché avant la fin de la fenêtre d’interdiction d’exportation des engrais phosphatés.
I. Volume des importations : forte hausse en glissement mensuel, mais volume absolu encore faible
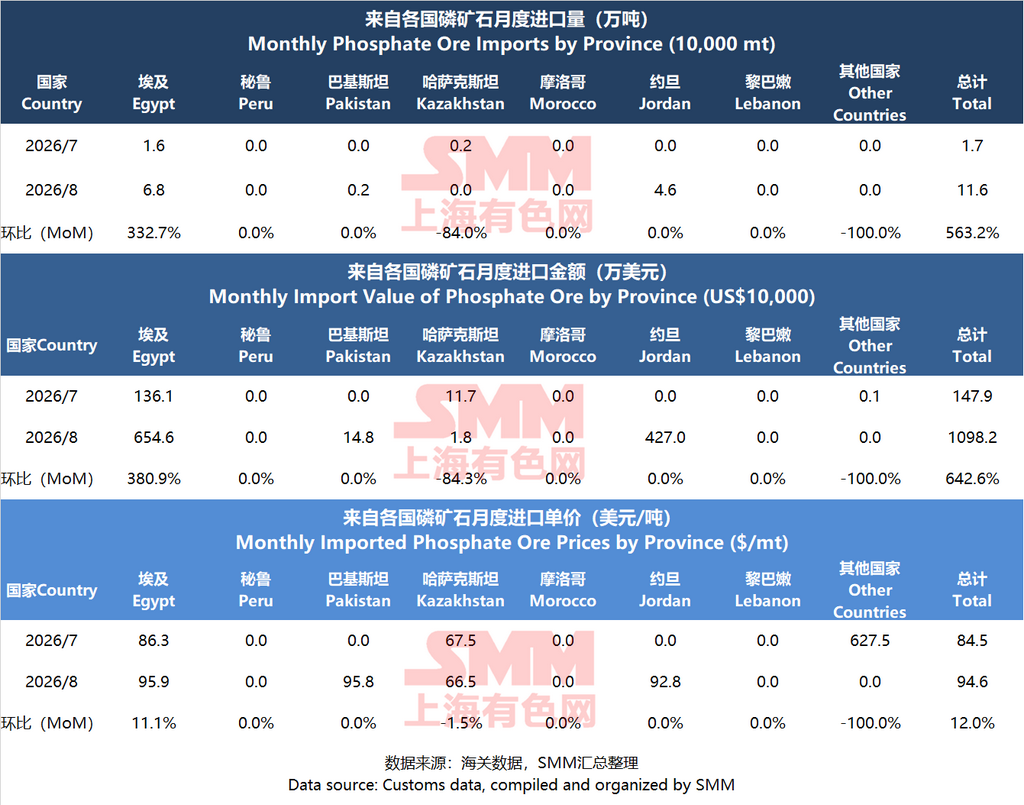
Les importations d’août ont totalisé 116 000 t, en hausse de 563,2 % par rapport aux 17 000 t de juillet. La valeur totale des importations est passée de 1,479 million USD à 10,982 millions USD, en hausse de 642,6 % en glissement mensuel.
La divergence structurelle était évidente :
Guangxi : les importations sont passées de 14 000 t à 10 000 t (-33,2 % en glissement mensuel) ; la valeur a chuté de 1,232 million USD à 845 000 USD (-31,4 %). C’était la seule grande province importatrice à reculer en glissement mensuel.
Hubei : les importations sont passées de zéro à 46 000 t (valeur : 4,27 millions USD), devenant la principale source de hausse.
Autres provinces (dont Jiangsu, Guizhou, Tianjin, etc.) : les importations ont bondi de 3 000 t à 59 000 t (+1802,1 % en glissement mensuel) ; la valeur a grimpé de 245 000 USD à 5,719 millions USD (+2234,1 %). D’après les données détaillées antérieures, le Jiangsu a reçu d’importants volumes de minerai de phosphate broyé égyptien, principal moteur de la hausse dans les « autres » provinces.
II. Prix à l’importation : rebond à 94,6 USD/t, affaiblissement du pouvoir de négociation des acheteurs
Le prix moyen global à l’importation en août était de 94,6 USD/t, en hausse de 12,0 % en glissement mensuel. En juillet, la demande s’était soudainement refroidie, les acheteurs avaient fortement négocié les prix, et le prix moyen n’était que de 84,5 USD/t.
Par région :
Autres provinces (dont Jiangsu) : prix moyen le plus élevé, à 97,1 USD/t (+22,7 % en glissement mensuel), correspondant principalement au minerai broyé égyptien de haute qualité.
Hubei : 92,8 USD/t, correspondant principalement au minerai non broyé jordanien.
Guangxi : 87,8 USD/t (+2,7 % en glissement mensuel), correspondant principalement à du minerai égyptien non broyé de faible teneur, le prix le plus bas du pays.
Shandong : le prix unitaire de juillet de 1 687,1 USD/t était une valeur aberrante issue d’une base extrêmement réduite (seulement 200 t importées en juillet, valeur de 2 000 USD) ; en août, retour à la normale, à 95,8 USD/t.
III. Structure des pays d’origine : « duopole » Égypte-Jordanie, concentration à 98,3 %
Les sources d’importation d’août étaient extrêmement concentrées, avec à la fois des risques et des opportunités :
Égypte : importations de 68 000 t (+332,7 % en glissement mensuel), soit environ 59 % ; valeur des importations de 6,546 millions USD, prix moyen de 95,9 USD/t (+11,1 % en glissement mensuel).
Jordanie : importations de 46 000 t (zéro en juillet), soit environ 40 % ; valeur de 4,27 millions USD, prix moyen de 92,8 USD/t.
Pakistan : complément marginal de 2 000 t, prix moyen de 95,8 USD/t.
Kazakhstan : chute de 2 000 t en juillet à zéro ; le prix moyen de 67,5 USD/t (résidus de faible teneur) a été abandonné.
Pérou, Maroc, Liban : importations nulles en août.
Note : l’Égypte et la Jordanie représentaient ensemble 98,3 %, rendant le risque de concentration des pays d’origine extrêmement marqué. Auparavant, la suspension par l’Égypte des nouveaux contrats d’exportation en mai avait provoqué une flambée des importations jordaniennes en juin. L’offre jordanienne s’est rétablie en août, mais les perspectives d’approvisionnement égyptiennes pour 2027 restent incertaines.
IV. Côté exportations : volume de « rupture » de 61 000 t, l’effet de fenêtre politique apparaît
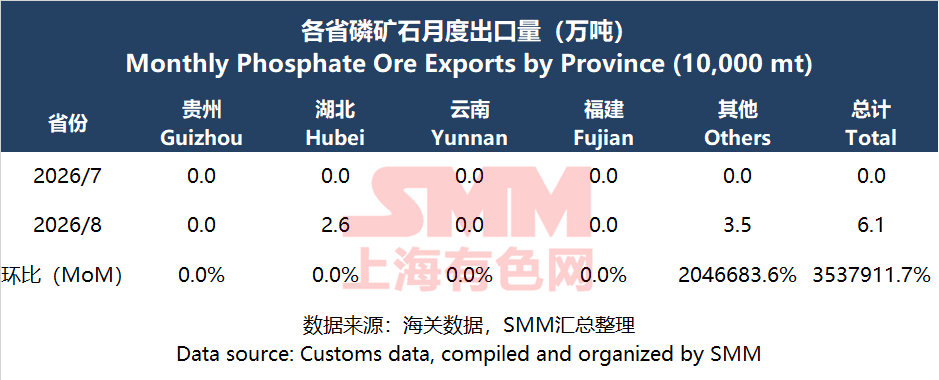
Ce fut le changement le plus notable des données d’août. Les exportations de juillet étaient nulles, tandis qu’en août elles ont soudainement atteint 61 000 t.
Hubei : exportation de 26 000 t.
Autres provinces : exportation de 35 000 t (bien que le Guizhou, le Yunnan, le Fujian et d’autres provinces affichent zéro dans le tableau, la rubrique « autres » couvre les provinces exportatrices non répertoriées).
Contexte politique : du 14 mars au 31 août 2026, les exportations d’engrais phosphatés ont été suspendues. Août était le dernier mois de l’interdiction. Le bond des exportations de zéro à 61 000 t peut refléter un stockage anticipé, un échauffement des contrats avant la reprise des exportations normalisées le 1er septembre, ou une dynamique d’exportation de produits chimiques phosphatés non fertilisants tels que le phosphore jaune et les sels de phosphate fins.
V. Logique centrale d’août et perspectives
Résumé de la logique de marché d’août :
Côté importations : un rebond correctif après la base extrêmement basse de juillet. Le Hubei (minerai jordanien) et le Jiangsu (minerai broyé égyptien) ont été les deux principaux lieux de réception. Le rebond de 12 % du prix moyen montre qu’une demande rigide en minerai à haute teneur subsiste en aval, et que la marge de négociation des acheteurs s’est réduite.
Côté exportations : à la fin de l’interdiction réglementaire, le canal d’exportation a commencé à se rouvrir. Bien que 61 000 tonnes ne soient pas un volume important, cela marque un changement du sentiment du marché, passant d’une « stagnation totale » à une « reprise prudente ».
Perspectives pour septembre et le quatrième trimestre :
Importations : après la reprise des exportations d’engrais phosphatés en septembre, les taux d’utilisation en aval devraient se redresser. Toutefois, la période actuelle est une saison creuse, sans labours de printemps ni stockage hivernal. Les importations de septembre devraient rester globalement stables ou légèrement fluctuer par rapport à août, avec un prix moyen oscillant entre 90 et 95 dollars américains la tonne.
Exportations : après la reprise normalisée des exportations d’engrais phosphatés en septembre, les volumes exportés devraient encore augmenter. Les principales provinces de la chimie du phosphate, comme le Hubei et le Guizhou, recevront l’essentiel des commandes à l’exportation.
Variable clé : l’orientation de la politique égyptienne d’exportation de minerai de phosphate en 2027. Si l’Égypte durcit davantage sa politique, la Chine sera contrainte de dépendre davantage de la Jordanie ou de rechercher de nouveaux canaux d’approvisionnement, comme le Maroc. La diversification des sources deviendra une mission stratégique de long terme pour garantir la sécurité des ressources en phosphate.
VI. Synthèse : la haute saison de la demande arrive-t-elle ?
En août, les importations de minerai de phosphate ont atteint 116 000 tonnes, en hausse de 563,2 % en glissement mensuel ; les exportations sont passées de zéro à 61 000 tonnes ; le prix moyen est remonté à 94,6 dollars américains la tonne. Les données paraissent bonnes, mais les principales raisons sont la correction d’une base extrêmement basse sous l’interdiction d’exporter de juillet et le stockage anticipé avant la reprise des exportations d’engrais phosphatés en septembre. Le stockage d’engrais d’automne démarre progressivement et la demande rigide apporte un soutien, mais les sources d’importation sont fortement concentrées en Égypte et en Jordanie, et les volumes absolus restent faibles. Pour savoir si la haute saison arrive réellement, il faut encore observer si les commandes à l’exportation de septembre et les taux d’utilisation en aval continuent de se redresser. Un rebond à court terme est probable ; une haute saison de niveau tendanciel doit encore être confirmée.
Perspectives : les importations devraient difficilement se redresser à court terme, car la faiblesse des taux d’utilisation en aval continue de freiner les achats. Pour les exportations, il convient de suivre les politiques d’août concernant le superphosphate simple et le superphosphate triple, ainsi que le démarrage de la demande de stockage hivernal. Au premier semestre, les importations cumulées ont atteint 998 200 tonnes, maintenant le total annuel à un niveau élevé ; les exportations ont bondi de 226 % au premier semestre, mais la reprise au second semestre dépendra de l’équilibre offre-demande intérieur et de l’orientation des politiques.
Remarque : si vous souhaitez ajouter des précisions sur les points mentionnés dans cet article, ou si vous avez des questions sur l’industrie de la chimie du phosphore (minerai de phosphate, acide phosphorique, phosphate de fer, phosphate de fer lithié, etc.) et les batteries à l’état solide, n’hésitez pas à nous contacter :
Tél. : 021-20707860 (ou ajoutez le WeChat : 13585549799) – Yang Chaoxing. Merci !



