Le marché indien du fer spongieux a atteint son plus haut niveau en deux ans, les prix continuant de grimper jusqu’à la mi-septembre. La hausse récente s’explique principalement par des coûts des intrants plus élevés, notamment le charbon thermique, tandis que l’amélioration de l’intérêt acheteur et un certain réapprovisionnement ont également soutenu le mouvement. Les producteurs répercutent la hausse des coûts sur les acheteurs, la progression des prix semblant donc surtout tirée par les coûts, alors qu’une composante spéculative a aussi commencé à se développer ces deux dernières semaines.
I. Bellary et Raipur en tête
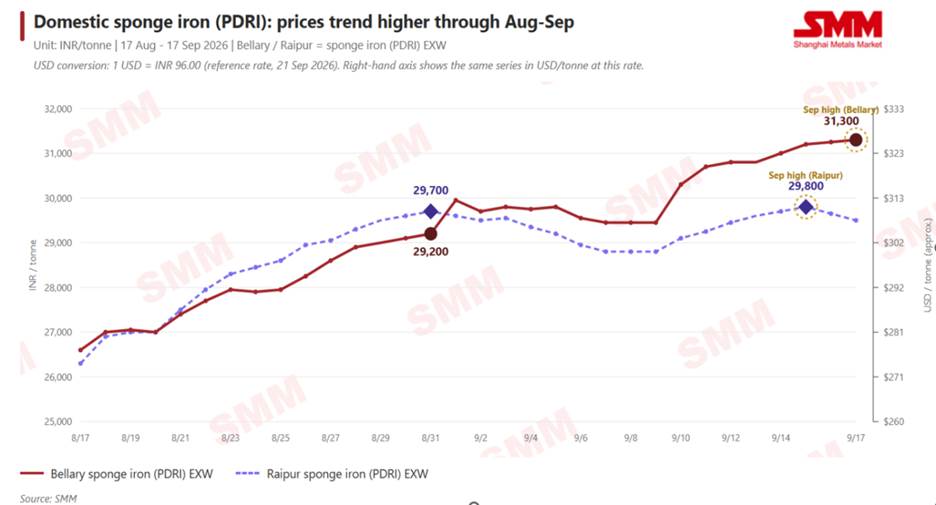
Les prix du fer spongieux PDRI ont atteint un plus haut de deux ans fin août et ont continué de grimper jusqu’à la mi-septembre, avec des gains allant d’environ 1 à 22 USD/tonne (100 à 2 100 INR/tonne) sur les principaux marchés. Sur nos références suivies, le fer spongieux PDRI de Raipur a touché un plus haut de deux ans à 309 USD/tonne (29 700 INR/tonne) départ usine le 31 août, puis 310 USD/tonne (29 800 INR/tonne) départ usine Raipur le 15 septembre. Le PDRI de Bellary était évalué à 304 USD/tonne (29 200 INR/tonne) le 31 août et a encore progressé à 326 USD/tonne (31 300 INR/tonne) départ usine au 17 septembre.
En rythme mensuel, le PDRI de Bellary a augmenté de 49 USD/tonne (4 700 INR/tonne) départ usine Bellary, soit 17,7 %, passant de 277 USD/tonne (26 600 INR/tonne) le 17 août à 326 USD/tonne (31 300 INR/tonne) le 17 septembre. Les prix du PDRI de Raipur ont progressé de 33 USD/tonne (3 200 INR/tonne), soit 12,2 % en glissement mensuel, de 274 USD/tonne (26 300 INR/tonne) le 17 août à 307 USD/tonne (29 500 INR/tonne) le 17 septembre. Sur la même période, les prix des billettes de Raipur ont augmenté de 57 USD/tonne (5 500 INR/tonne), soit 14,1 % en glissement mensuel, passant de 406 USD/tonne (39 000 INR/tonne) à 464 USD/tonne (44 500 INR/tonne). La hausse conjointe des prix du PDRI et des billettes suggère que les coûts plus élevés des intrants ont été en partie répercutés sur les acheteurs de billettes, tandis que l’acceptation de prix plus élevés par les acheteurs a apporté un certain soutien au marché. Toutefois, la hausse des prix semble davantage tirée par le renchérissement des matières premières que par une nette amélioration de la demande finale.
Les volumes échangés sont restés soutenus les jours de hausse des prix, ce qui correspond à des achats dictés par la nécessité, les aciéries continuant de couvrir leurs besoins immédiats en matières premières, même si certains acteurs du marché se sont aussi réapprovisionnés dans l’attente de nouvelles hausses. Les marges des fabricants de billettes en aval sont restées globalement stables, ce qui indique que l’essentiel de la hausse des coûts est répercuté le long de la chaîne plutôt qu’absorbé par les producteurs.
II. Facteurs de coût du charbon
L’Inde est le premier producteur mondial de fer spongieux, avec environ 336 usines et une production annuelle d’environ 50 millions de tonnes, et le secteur de l’acier et du fer spongieux représente environ 40 % du charbon importé par l’Inde. Le fer spongieux en Inde est principalement produit par la voie au charbon (four rotatif), qui fonctionne essentiellement au charbon non cokéfiable (thermique), d’origine nationale ou importé d’Indonésie, d’Afrique du Sud et de Russie.
Plusieurs facteurs ont poussé les coûts du charbon à la hausse cette année :
-
Hausse des coûts de fret et d’assurance : la progression des coûts de soute et d’assurance dans un contexte de tensions accrues au Moyen-Orient a renchéri le coût à l’arrivée du charbon importé en Inde, alourdissant les coûts d’approvisionnement globaux des acheteurs.
-
Affermissement des prix mondiaux du charbon : la hausse des prix du charbon thermique a accru les coûts des intrants pour les producteurs indiens de fer spongieux, alourdissant les coûts de production nationaux. Les prix du charbon thermique des principaux fournisseurs ont augmenté depuis mai, le charbon thermique indonésien progressant de 18 à 20 %, tandis que les prix du charbon thermique russe et sud-africain ont augmenté respectivement de 14 % et 19 %, selon des sources commerciales. Cela a accentué la pression sur les coûts sur le marché intérieur du fer spongieux.
-
Offre intérieure de charbon tendue : les centrales électriques ont bénéficié d’un accès prioritaire pendant la pointe de la demande estivale, tandis que les pluies de mousson ont perturbé à la fois la production minière et le transport ferroviaire, laissant peu de marge aux producteurs de fer spongieux pour se replier sur un charbon national moins cher.
Les producteurs maintiennent des stocks réduits, n’achetant que ce dont ils ont immédiatement besoin plutôt que de constituer des réserves aux prix élevés actuels. Cela se reflète aussi dans les importations de charbon thermique des sidérurgistes et producteurs de fer spongieux, qui ont reculé de 11 % en juin et de 19 % en juillet.
III. Substitution par la ferraille
Par acheteurs, on entend ici les aciéries à four à induction et à four électrique qui utilisent la ferraille ou le fer spongieux comme matière première. Actuellement, la plupart d’entre elles privilégient le fer spongieux par rapport à la ferraille, car il revient moins cher, ce qui maintient une demande stable de fer spongieux même lorsque les prix augmentent. La ferraille reste une option, mais son offre est moins régulière, de sorte que les aciéries s’en tiennent largement au fer spongieux au lieu de basculer.
IV. Commentaire de marché
Les acteurs du secteur attribuent en partie la tension aux comportements d’achat du début d’année : les importateurs avaient réduit leurs achats de charbon en juin et juillet, lorsque les prix à l’importation paraissaient élevés par rapport aux niveaux nationaux, ce qui a fini par créer un déficit d’offre et pousser les prix du charbon national à la hausse. Côté fer spongieux, les acheteurs qui s’étaient d’abord abstenus dans l’espoir d’une correction des prix sont revenus pour couvrir des besoins urgents, tandis que les vendeurs sont restés fermes sur leurs offres, anticipant de nouvelles hausses. À Bellary, certaines transactions auraient été conclues autour de 325 à 326 USD/tonne (31 200 à 31 300 INR/tonne), tandis que des offres plus élevées proches de 328 à 329 USD/tonne (31 500 à 31 600 INR/tonne) départ usine Bellary rencontrent une résistance. Les intervenants du marché soulignent aussi qu’une partie de la récente flambée des prix comporte une part de comportement spéculatif : dans un marché en hausse, les vendeurs ont tendance à retenir leurs stocks et les acheteurs se précipitent pour sécuriser l’approvisionnement, un schéma qui peut s’inverser rapidement en cas de correction. Dans le même temps, la plupart des participants s’attendent à une stabilisation du marché courant septembre, car des coûts des intrants durablement élevés pourraient finir par comprimer les marges des fabricants et refroidir la demande.
V. Perspectives
Le marché pourrait dépendre d’un éventuel resserrement supplémentaire de l’écart de prix entre fer spongieux et ferraille, ce qui pourrait réorienter une partie de la demande vers la ferraille, et de la capacité de l’intérêt acheteur à rester suffisamment fort pour soutenir les niveaux de prix actuels.
Les prix du fer spongieux semblent devoir rester fermes près des niveaux actuels au cours des deux prochains mois. Une correction significative nécessiterait très probablement une baisse des prix mondiaux du charbon, un allègement des coûts de fret ou une reprise plus rapide de l’offre nationale de charbon, même si les prix du charbon thermique maritime ont montré qu’ils peuvent baisser rapidement lorsque les achats chinois et indiens faiblissent. La poursuite des efforts de l’Inde pour substituer le charbon importé par l’offre nationale pourrait également exercer une pression à la baisse sur les prix du charbon et, par ricochet, sur les coûts du fer spongieux.
Note : Les prix et volumes mentionnés sont des niveaux spot indicatifs à des fins de commentaire de marché et évoluent quotidiennement ; il ne s’agit pas d’un conseil en investissement ou en trading.
Conversion Xe : (1 USD = 96 INR), au 21 septembre