Selon les dernières données de l'Administration générale des douanes, les importations chinoises de déchets de cuivre ont légèrement diminué en août 2026, avec des importations de déchets de cuivre et de déchets de cuivre déchiquetés à 177 400 tonnes en teneur physique, en baisse de 19,04 % en glissement mensuel et de 1,05 % en glissement annuel. Les importations cumulées de janvier à août 2026 ont atteint 1,638 million de tonnes en teneur physique, en hausse de 8,14 % en glissement annuel. (Code SH : 74040000)
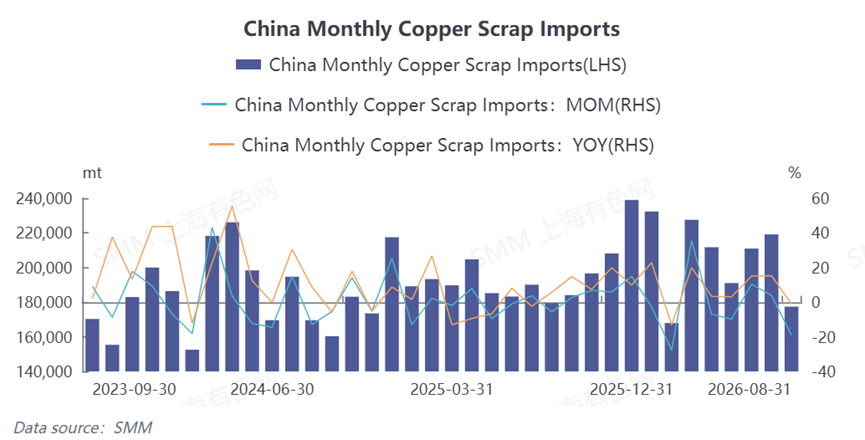
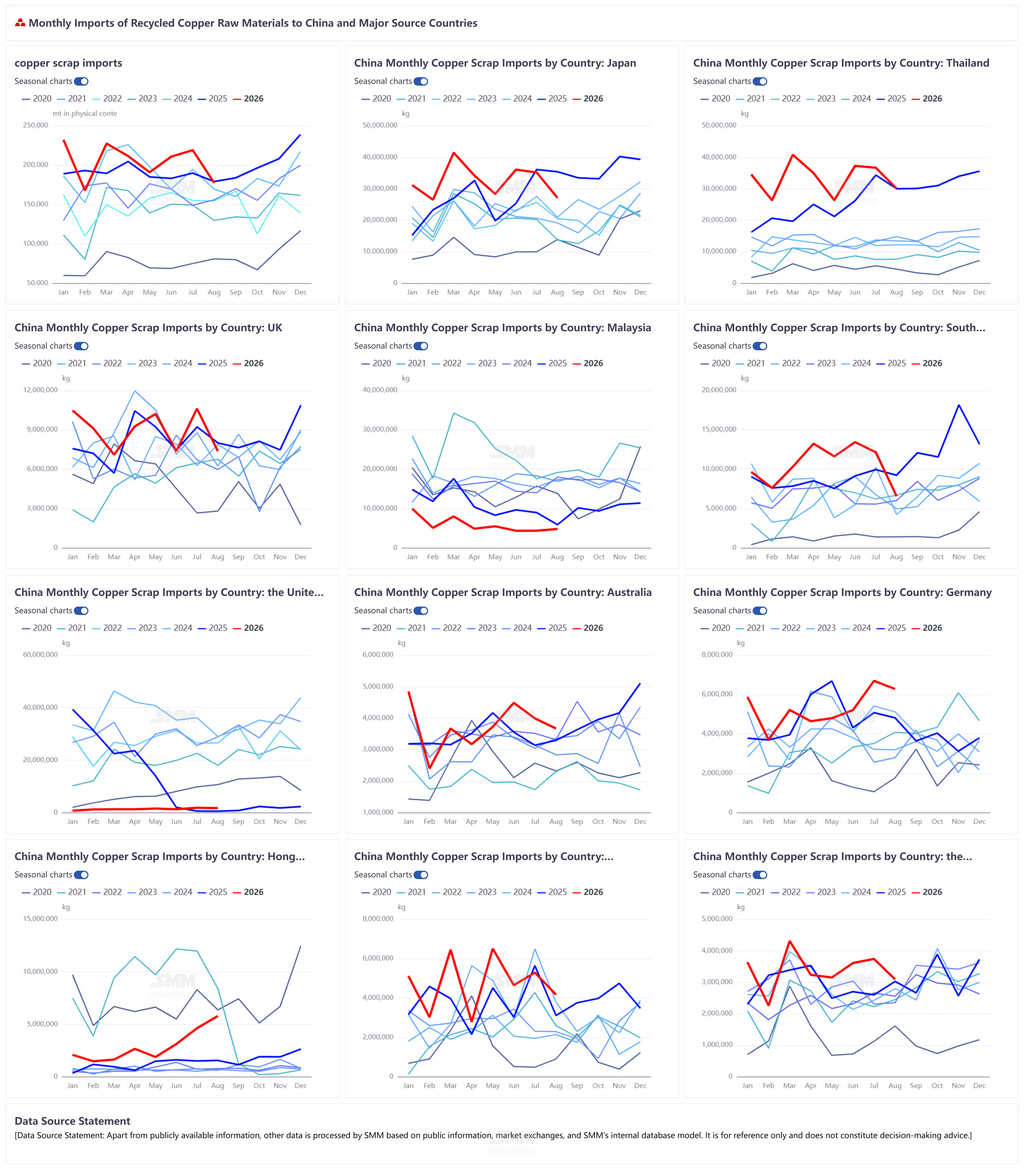
En termes de structure des sources, les sources d'importation de déchets de cuivre de la Chine en août ont largement conservé le schéma existant, la Thaïlande et le Japon restant solidement aux deux premières places en tant que sources d'approvisionnement en matières premières les plus essentielles pour le marché intérieur.
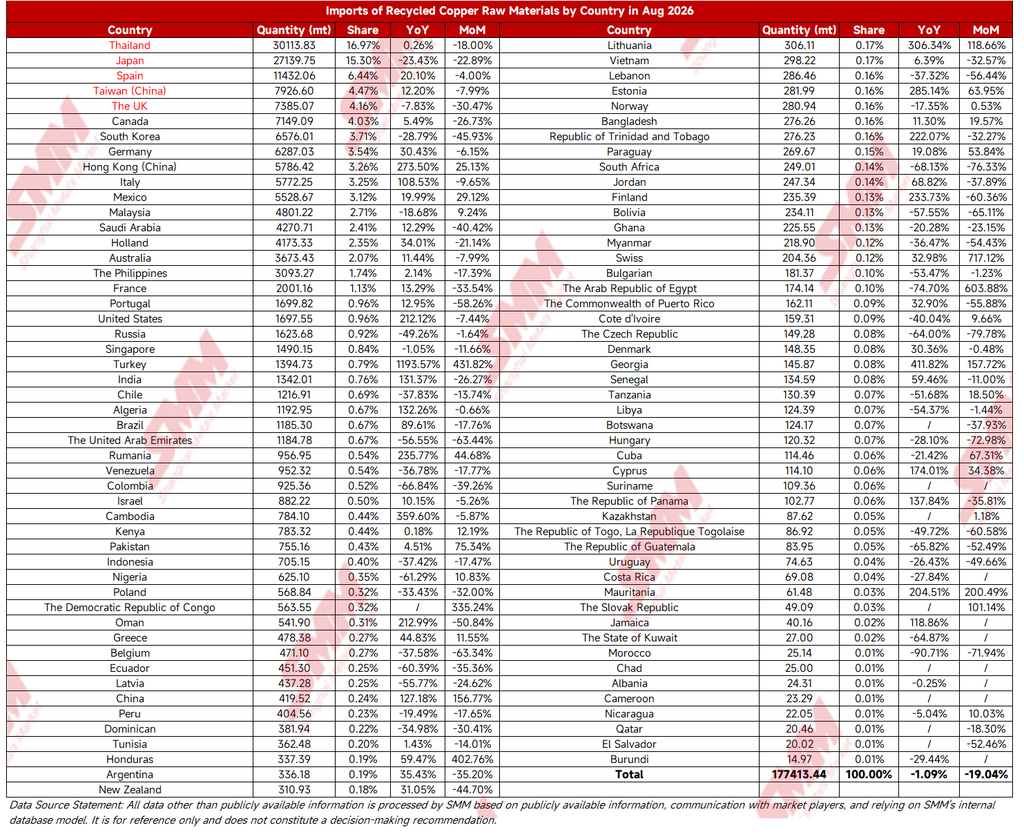
Thaïlande : les importations de déchets de cuivre en provenance de Thaïlande en août se sont élevées à 30 100 tonnes en teneur physique, représentant 16,97 % des importations mensuelles totales, en hausse de 0,26 % en glissement annuel et en baisse de 18,00 % en glissement mensuel. La Thaïlande est restée la première source de déchets de cuivre de la Chine, à peu près stable avec une légère hausse en glissement annuel.
Japon : les importations en provenance du Japon en août se sont élevées à 27 100 tonnes en teneur physique, représentant 15,3 %, en baisse de 23,43 % en glissement annuel et de 22,89 % en glissement mensuel. Les importations ont reculé par rapport aux sommets mais sont restées solidement en deuxième position comme source d'approvisionnement.
Espagne : les importations en provenance d'Espagne en août se sont élevées à 11 400 tonnes en teneur physique, représentant 6,44 %, en hausse de 20,10 % en glissement annuel et en baisse de 4,00 % en glissement mensuel. L'offre européenne a continué de maintenir un volume relativement élevé.
Les importations en provenance de Taïwan, Chine, se sont élevées à 7 900 tonnes en teneur physique, représentant 4,47 %, en hausse de 12,20 % en glissement annuel et en baisse de 7,99 % en glissement mensuel. Les importations en provenance du Royaume-Uni se sont élevées à 7 400 tonnes en teneur physique, représentant 4,16 %, en baisse de 7,83 % en glissement annuel et de 30,47 % en glissement mensuel. Les importations en provenance du Canada se sont élevées à 7 100 tonnes en teneur physique, représentant 4,03 %, en hausse de 5,49 % en glissement annuel et en baisse de 26,73 % en glissement mensuel.
Par région, l'Asie du Sud-Est est restée le segment d'approvisionnement le plus important pour les déchets de cuivre de la Chine, l'offre thaïlandaise restant stable. Les importations en provenance de plusieurs pays européens ont généralement reculé en glissement mensuel, mais l'Espagne a maintenu une forte croissance en glissement annuel, et la contribution de l'Europe en tant que source d'offre supplémentaire est restée intacte. D'autres pays ont montré une divergence notable, certains petits fournisseurs fluctuant fortement. Par exemple, la Lituanie et Oman ont enregistré des hausses significatives en glissement annuel, et l'Algérie et le Kenya ont connu une croissance substantielle en glissement annuel, mais leurs bases globales sont restées faibles, limitant l'impact sur les importations totales. 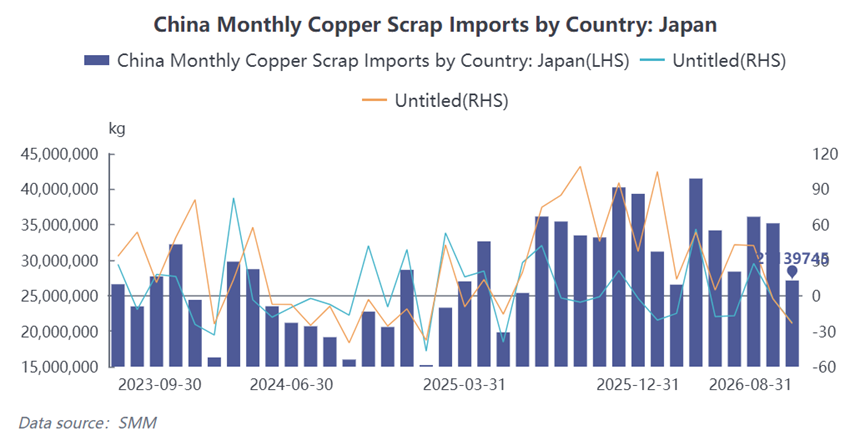
Côté demande, les fonderies secondaires de cuivre chinoises conservent des besoins rigides en matières premières conformes, mais la faiblesse de la consommation en aval pèse sur l’enthousiasme d’achat des entreprises. Les importations d’août ont nettement reculé en glissement mensuel, en partie parce que la base élevée de juillet a été suivie d’un ralentissement du rythme des expéditions depuis l’étranger, les principaux pays sources comme la Thaïlande, le Japon, le Royaume-Uni et le Canada affichant tous des baisses mensuelles ; d’autre part, les prix internationaux du cuivre ont fluctué à des niveaux élevés, la fenêtre d’importation est restée défavorable et les négociants se sont montrés prudents dans leurs achats, se limitant pour l’essentiel à des acquisitions au besoin.
En perspective, SMM estime que les importations de matières premières secondaires de cuivre en septembre devraient se stabiliser. La pénurie structurelle de matières premières secondaires de cuivre conformes en Chine persiste, et la demande rigide des fonderies soutient le plancher des importations ; la diversification des sources d’approvisionnement à l’étranger se poursuit, avec des expéditions stables en provenance d’Asie du Sud-Est, d’Europe, du Moyen-Orient et d’autres régions. Toutefois, limitées par une rentabilité d’importation médiocre et une demande en aval atone, les importations ne devraient pas repartir brusquement à la hausse, et la tendance générale devrait évoluer latéralement. (Ci-dessous figure la ventilation pays par pays des importations de matières premières secondaires de cuivre en août.)