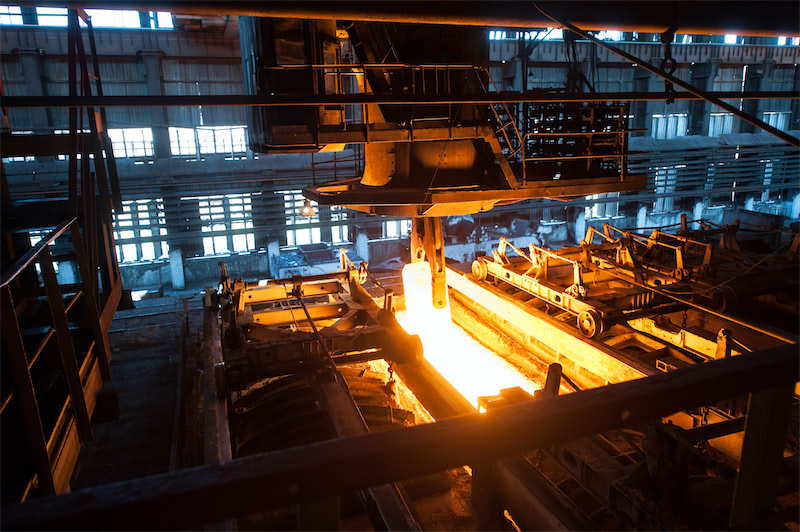
Une aciérie intégrée indonésienne fonctionnant avec la technologie haut fourneau–convertisseur à oxygène (BF-BOF) se prépare à un arrêt de routine de ses cowpers sur son complexe BF-BOF, prévu pour durer environ 10 jours de fin septembre à début octobre, le 22 septembre étant la date de démarrage la plus précoce possible. La maintenance ayant été signalée bien à l'avance et relevant de la catégorie planifiée/préventive, l'impact direct sur la production et l'approvisionnement est jugé minimal : l'usine a eu le temps de constituer des niveaux de stocks de sécurité et de communiquer le calendrier à ses clients. Les prix des billettes ont néanmoins augmenté, ce qui est attribué principalement à d'autres facteurs, tels que la hausse des prix des produits chinois, l'augmentation des coûts du charbon à coke et les risques logistiques causés par El Niño. La maintenance elle-même n'est pas un facteur suffisamment fort pour expliquer le changement de prix, car elle est prévisible, contrairement aux autres facteurs.
À l'avenir, SMM s'attend à ce que la capacité de l'usine à utiliser le récit de la maintenance pour de nouvelles hausses de prix soit limitée par deux facteurs : les prix à l'exportation chinois, qui ancrent le marché plus large de l'Asie du Sud-Est et n'augmentent pas, et la faible demande intérieure indonésienne, qui laisse peu d'incitation aux acheteurs à courir après les prix. La posture globale du marché à l'approche de la fenêtre de maintenance se décrit au mieux par une résistance des acheteurs aux niveaux de prix actuels.
I. Classification de la maintenance et criticité des équipements : le BF-BOF se situe au sommet de la hiérarchie des risques
Types de maintenance : préparation planifiée contre risque non planifié
La maintenance en aciérie diffère de la maintenance industrielle classique principalement en raison de la chaleur extrême impliquée — un haut fourneau (BF) fonctionne en moyenne autour de 1 500 °C à 1 650 °C pour la température du creuset et le convertisseur à oxygène (BOF) supporte des charges thermiques comparables, atteignant en moyenne 1 650 °C à 1 700 °C. Cela impose des exigences d'inspection des systèmes de refroidissement et des réfractaires plus rigoureuses que dans la plupart des autres industries lourdes. En termes de catégorie, cependant, la maintenance en aciérie suit le même cadre général que les autres industries de procédé :
-
Maintenance non planifiée
La catégorie à risque plus élevé : des défaillances qui surviennent sans avertissement, généralement dues à des problèmes mécaniques non détectés, et peuvent arrêter entièrement la production. Voici les défaillances possibles survenues ponctuellement.
-
Maintenance planifiée
La catégorie à risque plus faible, puisque l'exploitant dispose d'une connaissance préalable et de temps pour se préparer. Cela inclut :
-
Préventive — maintenance programmée effectuée sur une base temporelle pour prévenir les défaillances.
-
Prédictive — maintenance déclenchée par les données des capteurs et les anomalies détectées plutôt que par une date calendaire fixe ; davantage axée sur les données et généralement plus efficace pour éviter des pannes plus importantes.
-
Corrective — maintenance effectuée après une panne majeure, pour restaurer le fonctionnement normal de l'équipement.
Criticité des équipements : pourquoi le BF-BOF surclasse la coulée et le laminage
L'exposition à la température est le fil conducteur de la criticité des équipements en aciérie. Le BF-BOF se classe comme la classe d'actifs la plus critique, car il se situe à l'étape la plus intensive en chaleur du procédé et constitue la base amont de toute la chaîne de valeur de l'acier — sans lui, aucune unité en aval ne peut produire quoi que ce soit à vendre. Les coulées continues et les laminoirs à chaud/à froid se classent comme à fort impact mais secondaires. Ces unités transforment l'acier semi-fini en produits finis ou semi-finis commercialisables, mais une usine dont le BF-BOF fonctionne et dont la coulée/le laminage sont à l'arrêt peut encore produire une production vendable (par exemple, des billettes ou des brames) ; l'inverse n'est pas vrai. Si le BF-BOF s'arrête, la coulée et le laminage n'ont rien à traiter.
II. Le calendrier confirmé : un arrêt de routine annoncé à l'avance
Selon les communications du marché, la maintenance en question a été signalée bien avant la date d'arrêt elle-même, et l'usine a indiqué qu'elle est préparée et ne s'attend pas à ce que la maintenance perturbe matériellement sa capacité à honorer les volumes de commandes normaux. Cela est cohérent avec une maintenance planifiée/préventive plutôt qu'une réponse réactive à un défaut connu.
-
Périmètre : le complexe BF-BOF sera arrêté.
-
Durée : environ 10 jours.
-
Fenêtre : fin septembre à début octobre 2026.
-
Démarrage le plus précoce possible : 22 septembre 2026.
III. Base de production : technologie et mix produits
Technologie BF-BOF : du minerai de fer à l'acier brut en deux étapes amont
L'usine utilise la technologie BF-BOF sur l'ensemble de sa chaîne de production : le haut fourneau convertit le minerai de fer en fonte brute (élaboration de la fonte), et le BOF convertit la fonte brute en acier brut (élaboration de l'acier). Les deux étapes sont des intrants amont essentiels — si la production BF-BOF s'arrête, la production semi-finie en aval s'arrête avec elle.
Mix produits : l'acier de construction domine en volume de production
Les aciéries ont tendance à être flexibles en production, orientant leur production vers le produit dont la demande est la plus forte plutôt que de s'en tenir à des quotas fixes. La capacité d'acier brut s'élève à environ 7 Mt/an — le plafond de production d'acier brut, quelle que soit son allocation en aval. Dans ce cadre, les billettes peuvent atteindre jusqu'à environ 4,5 Mt/an et les brames jusqu'à environ 2,5 Mt/an. Plus en aval, l'usine produit également du fil machine (environ 0,5 Mt/an), des bobines laminées à chaud (2 à 4,5 Mt/an selon l'allocation), des barres d'armature (environ 1 Mt/an) et d'autres variantes. La majeure partie de cette production sert en fin de compte le secteur de la construction, toujours l'une des plus grandes sources de demande d'acier en Indonésie.
IV. Mouvements de prix : billettes — en hausse de 15 USD/tonne, mais pas principalement en raison de la maintenance
Les prix des billettes ont augmenté jusqu'à 15 USD suite aux nouvelles de maintenance, allant de 470 USD/tonne métrique départ usine (au 27 août 2026) à un maximum de 485 USD/tonne métrique départ usine (au 14 septembre 2026).
L'évaluation est que cette augmentation n'est que marginalement liée aux nouvelles de maintenance elles-mêmes. Les facteurs plus significatifs sont :
-
La hausse des prix des produits chinois, qui ancrent la tarification régionale en Asie du Sud-Est. La billette chinoise elle-même est passée de 468 USD/tonne métrique FOB (au 27 août 2026) à un maximum de 477 USD/tonne métrique départ usine (au 10 septembre 2026).
-
L'augmentation des coûts du charbon à coke, qui élève les coûts des intrants pour tous les producteurs BF-BOF. Le charbon à coke de Lüliang est passé d'un prix spot de 1 980 USD/tonne métrique (au 26 août 2026) à un prix spot de 2 490 USD/tonne métrique (au 10 septembre 2026) ; et
-
Le risque lié à El Niño. Selon l'Agence indonésienne de météorologie, climatologie et géophysique (BMKG), septembre représente le pic anticipé de l'épisode El Niño actuel, avec un taux de précipitations d'environ 0 à 150 mm. Selon la NOAA, El Niño s'est encore renforcé au cours du mois dernier, avec des anomalies de température de surface de la mer dépassant +3,0 °C dans le Pacifique équatorial oriental. La convection et les précipitations renforcées ont persisté du centre vers l'est du Pacifique, tandis que les anomalies sont restées supprimées sur l'Indonésie.
La différence clé soulignée réside dans la prévisibilité : les activités de maintenance sont connues et prévisibles, tandis que des facteurs tels que la hausse des produits chinois, l'augmentation des coûts du charbon à coke et El Niño sont dynamiques et difficiles à prévoir — ce qui en fait des explications plus raisonnables pour les mouvements de prix récents.
V. Effets sur l'offre en Indonésie : les stocks et le préavis font le travail, pas les prix.
Tout événement de maintenance comporte un certain risque de perturbation de l'offre intérieure. Les usines disposent généralement de trois leviers pour gérer ce risque : (1) puiser dans les niveaux de stocks de sécurité pour éviter une rupture d'approvisionnement, (2) informer les clients suffisamment tôt pour qu'ils puissent ajuster leur planification logistique, et (3) augmenter les prix pour gérer la demande face à une offre disponible plus restreinte.
L'évaluation est que cet arrêt de production aura des effets similaires à ceux décrits aux points (1) et (2), pour deux raisons. Premièrement, parce que cette maintenance est de routine et a été planifiée à l'avance, l'usine a eu le temps de constituer des réserves de stocks adéquates. Deuxièmement, la demande actuelle est déjà faible — les prix sont considérés comme élevés, les acheteurs montrent un intérêt minimal pour le stockage, et le relâchement du carnet de commandes crée effectivement son propre tampon d'offre. Globalement, le risque d'approvisionnement réel résultant de cet arrêt de production est faible.
VI. Sentiment du marché et perspectives : impact de production minimal, sentiment de marché modéré
L'effet de cet événement de maintenance sur le marché est considéré comme minimal à négligeable : l'usine s'attend à continuer à honorer les volumes de commandes normaux pendant la fenêtre d'arrêt, et le marché plus large n'a pas réagi comme si une perturbation significative de l'offre était imminente. La production pourrait être retardée car cela affecte environ 190 à 195 kilotonnes de produit (si l'on prend une production d'acier brut d'environ 7 Mt/an), mais comme la demande est également très faible, cela n'affecte pas vraiment le marché.
Cela est prouvé : même avec la faible demande, outre l'effet possible pouvant être influencé par d'autres facteurs, les livraisons sont déjà passées à décembre 2026, voire janvier 2027, car les commandes de novembre sont considérées comme « pleines ». Cela dit, cela n'exclut pas que l'usine utilise le récit de la maintenance comme couverture pour tenter de nouvelles hausses de prix, en le superposant à d'autres récits haussiers sur les coûts (coûts du charbon, risques logistiques liés aux conditions d'eau/de sécheresse, etc.). La contrainte la plus contraignante sur cette stratégie est structurelle : la Chine, en tant que principal fixateur de prix pour la région plus large de l'Asie du Sud-Est, n'augmente pas ses propres prix à l'exportation, ce qui limite la marge de manœuvre d'une seule usine indonésienne pour évoluer indépendamment. De plus, les acheteurs sont devenus résistants après une période de fluctuations de prix inhabituellement importantes au cours des deux semaines précédentes, et l'écart de négociation entre les offres des usines et les enchères des acheteurs se situe actuellement autour de 5 à 10 USD/tonne.
Dans l'ensemble, le sentiment actuel du marché est relativement modéré : la demande — tant des projets publics que privés en Indonésie — reste faible ; les acheteurs ne se sentent pas particulièrement pressés de conclure des transactions étant donné l'absence de pression de demande sous-jacente ; et les niveaux de prix actuels sont déjà considérés comme élevés. Même si les usines tentent d'utiliser la période de maintenance comme outil de fixation des prix, sans une augmentation tangible de la demande ou une réponse correspondante de la Chine, il y aura une marge limitée pour que de telles hausses de prix se maintiennent.
Indicateurs clés à surveiller
-
Si l'usine confirme la date de démarrage du 22 septembre ou si la fenêtre glisse en octobre.
-
Toute révision d'offre pendant la fenêtre de maintenance dépassant l'écart de 5 à 10 USD par tonne métrique, que les acheteurs rejettent actuellement.
-
Le mouvement des prix d'offre à l'exportation chinois, qui déterminera la marge de tarification réelle dont dispose l'usine.
-
Les tendances des prix du charbon à coke et toute perturbation logistique supplémentaire liée à El Niño, qui sont les facteurs de prix à court terme les plus probables indépendamment de cet événement de maintenance.