

En ce début de septembre, les prix du cuivre n'ont pas prolongé leur repli après la hausse des taux de la Réserve fédérale américaine. Ils ont au contraire rebondi rapidement après une brève période de pression. Le cuivre au SHFE est revenu à des niveaux élevés, tandis que le cuivre au LME s'est de nouveau rapproché de ses précédents sommets. Ce rebond rapide ne s'explique pas uniquement par les anticipations macroéconomiques. Plus précisément, la pleine intégration de la hausse des taux et les rachats de positions courtes qui ont suivi ont servi de catalyseurs immédiats, tandis que des frais de traitement (TC) profondément négatifs pour les concentrés de cuivre importés, une maintenance plus étendue des fonderies et une forte baisse des stocks sociaux de cuivre raffiné en Chine ont fourni le socle fondamental.
La persistance des tensions sur les matières premières et la fréquence des maintenances de fonderies maintiennent l'offre sous contrainte
Le 18 septembre, l'indice SMM des concentrés de cuivre importés s'établissait à -221,89 dollars par tonne métrique sèche, en baisse de 12,19 dollars supplémentaires par tonne métrique sèche par rapport au relevé précédent, marquant un nouveau plus bas record. Les frais de traitement des anodes de cuivre se situent également à des niveaux historiquement bas, reflétant la persistance des tensions sur l'offre d'anodes de cuivre. Parallèlement, les prix de l'acide sulfurique reculent depuis environ deux mois et demi consécutifs, érodant progressivement les revenus des sous-produits des fonderies et accentuant la pression opérationnelle sur l'ensemble du secteur de la fusion.
Plusieurs fonderies de cuivre chinoises doivent subir des opérations de maintenance en octobre et novembre. La disponibilité limitée des matières froides d'appoint créant des goulets d'étranglement sur les matières premières, cela fait peser des risques de baisse sur la production de cuivre raffiné. Des sources de marché indiquent que certaines fonderies ont déjà manifesté leur intention de réduire leur production et ont informé leurs clients que les livraisons au titre des contrats à long terme seraient réduites, sans toutefois préciser l'ampleur de ces réductions. SMM continuera de suivre l'exécution des maintenances planifiées, l'ampleur des réductions de production effectives et l'impact marginal des prix de l'acide sulfurique sur les taux d'utilisation des fonderies.
D'après le calendrier de maintenance, l'intensité de la maintenance des fonderies de cuivre au deuxième trimestre 2026 a été nettement supérieure à celle de 2025.
|
Indicateur |
2025 |
2026 |
Variation |
|
Opérations de maintenance |
30 |
38 |
Hausse de 8, soit 26,7 % |
|
Durée moyenne de maintenance |
33,8 jours |
35,2 jours |
Hausse de 1,4 jour |
|
Maintenances de 40 jours ou plus |
7 |
14 |
Doublé |
|
Maintenances de 60 jours ou plus |
2 |
5 |
Hausse de 3 |
Le nombre d'opérations de maintenance programmées sur l'ensemble de l'année est passé de 30 à 38, tandis que les maintenances de longue durée de 40 jours ou plus sont passées de sept à quatorze. En termes de calendrier, le pic de maintenance s’est déplacé d’avril-mai 2025 à mars-juin 2026, une seconde vague de maintenance concentrée restant programmée pour octobre-novembre. D’après les données actuellement disponibles, les pertes de production réalisées et anticipées en 2026 dépassent déjà légèrement l’impact réel enregistré en 2025. Les estimations n’ayant pas encore été publiées pour certaines opérations de maintenance à venir, la perturbation globale de l’offre de cuivre affiné due à la maintenance des fonderies devrait être plus importante en 2026 qu’en 2025.
La décrue rapide des stocks fait passer le marché du report au déport
Les mouvements de stocks ont constitué le signal fondamental le plus clair du récent rebond des prix du cuivre.
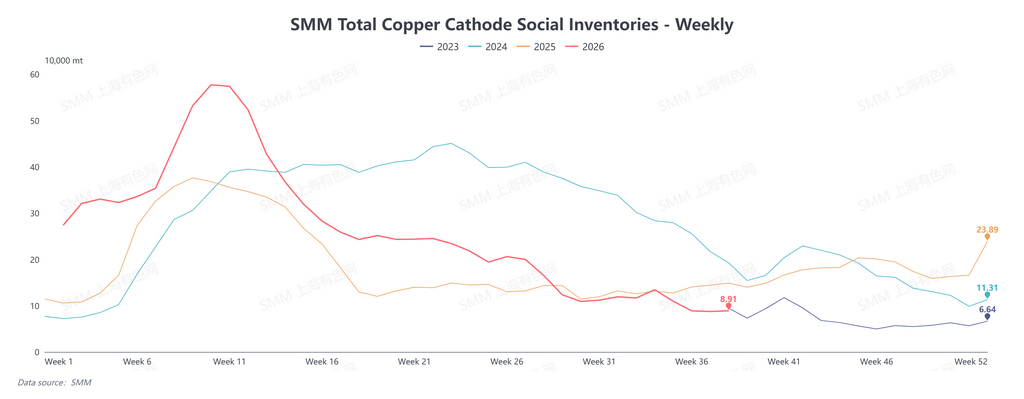
Autour des congés du Nouvel An chinois 2026, les stocks sociaux chinois de cuivre affiné se sont accumulés rapidement, atteignant à un moment donné environ 570 000 à 580 000 tonnes. Les stocks ont ensuite diminué régulièrement après les congés, pour tomber à environ 200 000 tonnes à la semaine 25. La décrue s’est encore accélérée au troisième trimestre, les stocks chutant à environ 90 000 tonnes au cours des semaines 36-37.
Par rapport à la même période des années précédentes, les stocks actuels sont non seulement nettement inférieurs à leurs niveaux de 2024 et 2025, mais se rapprochent aussi des plus bas saisonniers observés ces dernières années. Depuis le pic de l’année, les stocks sociaux domestiques ont diminué de près de 500 000 tonnes, soit une baisse de plus de 80 %.
Cela signifie que le volant de stocks du marché s’est considérablement aminci. Lorsque les stocks sont élevés, des fluctuations de plusieurs dizaines de milliers de tonnes dans les arrivages ou la consommation peuvent ne pas suffire à modifier la structure du marché physique. En revanche, une fois les stocks tombés à de bas niveaux, des importations retardées, des livraisons réduites des fonderies ou un réapprovisionnement périodique des transformateurs en aval peuvent rapidement amplifier la tension sur le marché physique.
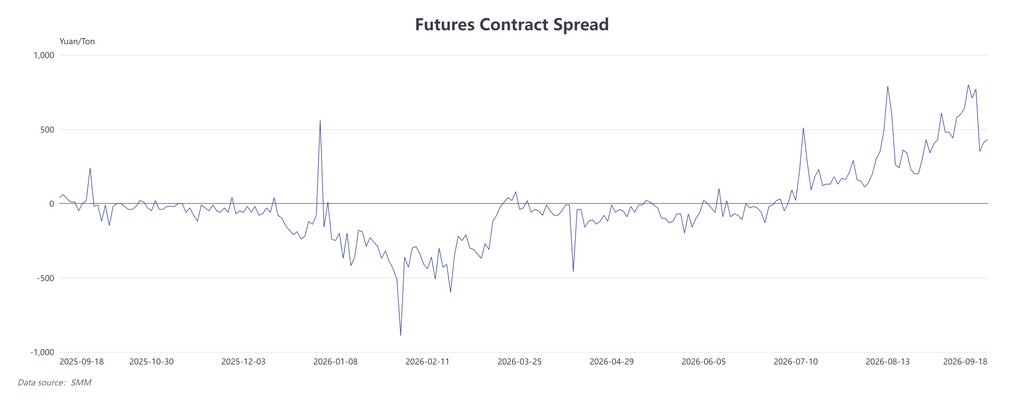
Le passage de la structure du marché du report au déport reflète précisément la manière dont ces bas stocks se sont traduits sur le marché à terme. À mesure que l’offre physique immédiatement disponible diminue, les contrats rapprochés affichent une prime plus élevée par rapport aux contrats à terme plus éloignés, les vendeurs sont davantage enclins à maintenir fermement leurs prix et les écarts rapprochés s’élargissent en conséquence. Autrement dit, le déport n’est pas un moteur indépendant de la hausse actuelle du cuivre. Il résulte plutôt des bas stocks et de la tension de l’offre physique, tout en renforçant les anticipations d’une offre restreinte à court terme.
Il est important de noter que la baisse des stocks ne doit pas être simplement assimilée à une forte augmentation de la demande des utilisateurs finaux. La diminution rapide des stocks chinois reflète non seulement le soutien de la consommation, mais aussi l'attraction des unités de cuivre vers le marché américain, les pertes à l'importation, le calendrier des arrivées de cargaisons et la maintenance des fonderies. Une caractérisation plus précise de la tension physique actuelle serait donc que la demande ne s'est pas affaiblie matériellement, tandis que le réapprovisionnement n'est pas arrivé assez rapidement, entraînant une baisse rapide des stocks facilement disponibles.
Perspectives : les prix du cuivre restent soutenus, mais les tensions du marché pourraient se déplacer à des niveaux élevés
À court terme, les stocks sociaux de la Chine restent faibles. À l'approche des congés de la fête nationale et de la fête de la mi-automne, les producteurs en aval sont également susceptibles de reconstituer leurs stocks à l'avance, ce qui continue de soutenir les primes au comptant et le déport proche. Dans le même temps, cependant, l'écart C/L est devenu légèrement négatif et la fenêtre d'arbitrage inter-marchés pour l'expédition de cuivre vers les États-Unis s'est largement refermée. Les flux mondiaux de cuivre pourraient donc commencer à se réorienter, créant une pression potentielle sur l'offre du marché physique chinois.
Premièrement, l'évolution de l'écart C/L et le retour potentiel des cargaisons étrangères. L'écart C/L a continué de se resserrer par rapport à ses sommets antérieurs et est désormais légèrement passé en territoire négatif, indiquant que l'incitation par les prix du marché américain pour les unités de cuivre étrangères s'est considérablement affaiblie. Si cet écart négatif persiste, les cargaisons supplémentaires qui avaient auparavant afflué vers les États-Unis pourraient être redirigées vers la Chine et d'autres marchés asiatiques. Les arrivées d'importations chinoises pourraient par conséquent augmenter, exerçant une pression sur les primes au comptant et le déport.
Cependant, les négociations commerciales, la signature des contrats, le chargement, les détournements de navires et l'expédition impliquent tous des décalages temporels. Toute réorientation des cargaisons ne se reflétera donc pas immédiatement dans les stocks intérieurs ; son impact est plus susceptible de devenir visible ultérieurement à travers les arrivées d'importations et les variations des stocks des zones sous douane. À l'inverse, si les attentes de droits de douane américains sur le cuivre raffiné s'intensifient à nouveau et que l'écart C/L s'élargit, la pression liée au retour des cargaisons pourrait s'atténuer.
Deuxièmement, la reconstitution des stocks avant les congés et la performance des primes au comptant. À l'approche des congés, les producteurs en aval devront sécuriser leur approvisionnement à l'avance pour couvrir les besoins de production et les calendriers logistiques pendant la période des congés. Dans un contexte de faibles stocks sociaux et d’une offre immédiatement disponible limitée, les vendeurs devraient maintenir fermement leurs offres. Les primes au comptant pourraient encore augmenter, tandis que le déport à proximité pourrait s’accentuer en conséquence.
Cependant, le réapprovisionnement avant les fêtes représente en partie une demande anticipée. Une fois le réapprovisionnement largement achevé, les prix élevés du cuivre pourraient freiner les achats en aval et l’activité de négoce physique pourrait se refroidir rapidement. La durabilité de primes plus élevées avant les fêtes devrait donc être évaluée au regard des transactions réelles et des mouvements de stocks après les fêtes.
Troisièmement, les frais de traitement des concentrés de cuivre importés et le rythme réel des réductions de production des fonderies. Les frais de traitement des concentrés de cuivre importés sont déjà profondément négatifs, et l’économie du traitement des concentrés importés au comptant continue de se détériorer. Certaines fonderies ont par conséquent montré une volonté plus forte de réduire leur production. La question clé est de savoir si ces intentions se traduiront par des pertes de production réelles.
Si les opérations de maintenance et les réductions de taux d’utilisation s’étendent davantage, une contraction de l’offre chinoise de cuivre affiné contribuerait à compenser la pression liée au retour des cargaisons importées. À l’inverse, si la production se redresse rapidement une fois la maintenance terminée tandis que les cargaisons étrangères sont simultanément redirigées vers la Chine, la pression sur l’offre intérieure pourrait augmenter nettement.
Quatrièmement, la capacité de la production des fonderies chinoises à se redresser. À mesure que la maintenance de certaines fonderies s’achève, un rebond de la production de cuivre affiné au quatrième trimestre, combiné à une augmentation concentrée des arrivées d’importations, pourrait faire passer les stocks intérieurs du déstockage à la stabilisation, voire à l’accumulation.
Dans l’ensemble, le réapprovisionnement avant les fêtes et les faibles stocks devraient continuer de soutenir les primes au comptant à court terme. Cependant, l’écart négatif entre le comptant et le terme indique que l’attraction des États-Unis sur les unités mondiales de cuivre a atteint un point d’inflexion potentiel. Le prochain test clé pour le marché est de savoir si les réductions d’offre des fonderies peuvent compenser le retour des cargaisons importées, et si la consommation sous-jacente peut continuer d’absorber des prix élevés du cuivre une fois le réapprovisionnement concentré avant les fêtes terminé.



