SMM, 18 septembre :
La « haute saison de septembre » attendue en Chine ne s'est pas concrétisée. Dans un contexte de faiblesse de l'offre et de la demande, les prix de l'ensemble de la chaîne industrielle du tungstène en Chine ont légèrement reculé cette semaine, avec une contraction des volumes d'échanges. Les fonderies en amont, comprimées par des marges de transformation en baisse persistante, ont continué de réduire leur charge opérationnelle, abaissant volontairement leurs taux d'utilisation et privilégiant l'écoulement des stocks. Les échanges sont restés atones sur toute la chaîne industrielle, dominés par un sentiment d'attentisme. Le prix moyen hebdomadaire des concentrés de wolframite (≥65 %) a baissé de 3 000 yuans/tonne à 409 500 yuans/tonne ; le prix moyen hebdomadaire de l'APT (marché intérieur) a reculé de 5 000 yuans/tonne à 590 000 yuans/tonne, l'écart de prix entre les commandes au comptant et les contrats à long terme s'étant de nouveau creusé. Le segment des poudres a fléchi parallèlement, les prix moyens de la poudre de tungstène, de la poudre de carbure de tungstène et de la poudre de carbure de tungstène recyclée baissant chacun de 10 yuans/kg pour s'établir respectivement à 910, 860 et 790 yuans/kg, avec des expéditions médiocres. Sur un horizon plus long, depuis le 18 août, les concentrés de scheelite (≥65 %) ont cumulé une baisse de 7 000 yuans/tonne standard (environ -1,7 %), et l'APT a reculé de 15 000 yuans/tonne (environ -2,5 %), tandis que les produits intermédiaires et en aval comme la poudre de tungstène et l'AMT ont enregistré des baisses encore plus marquées (poudre de tungstène -7,1 % en glissement mensuel, AMT -3,3 %), reflétant une pression sur les prix plus prononcée dans les segments intermédiaire et aval de la chaîne industrielle.
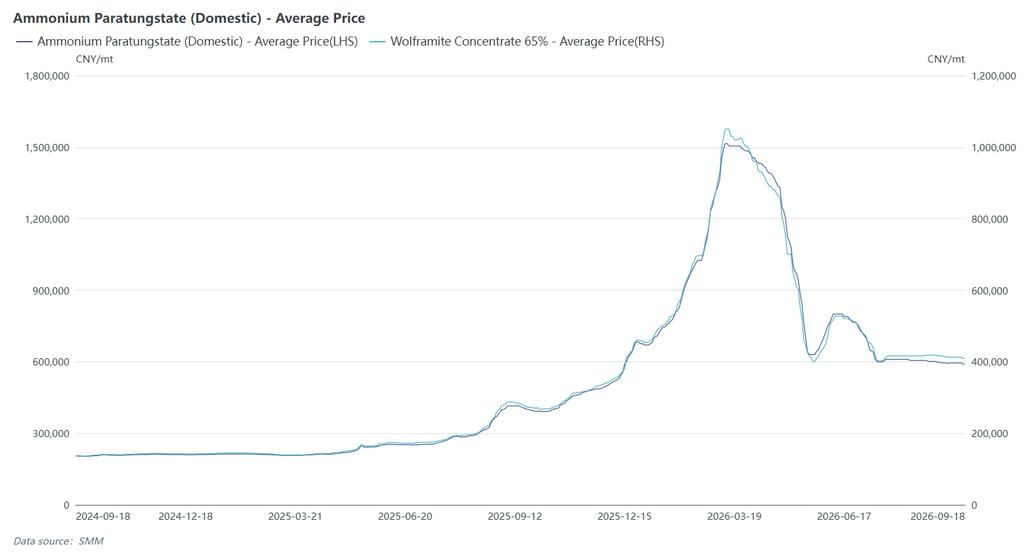
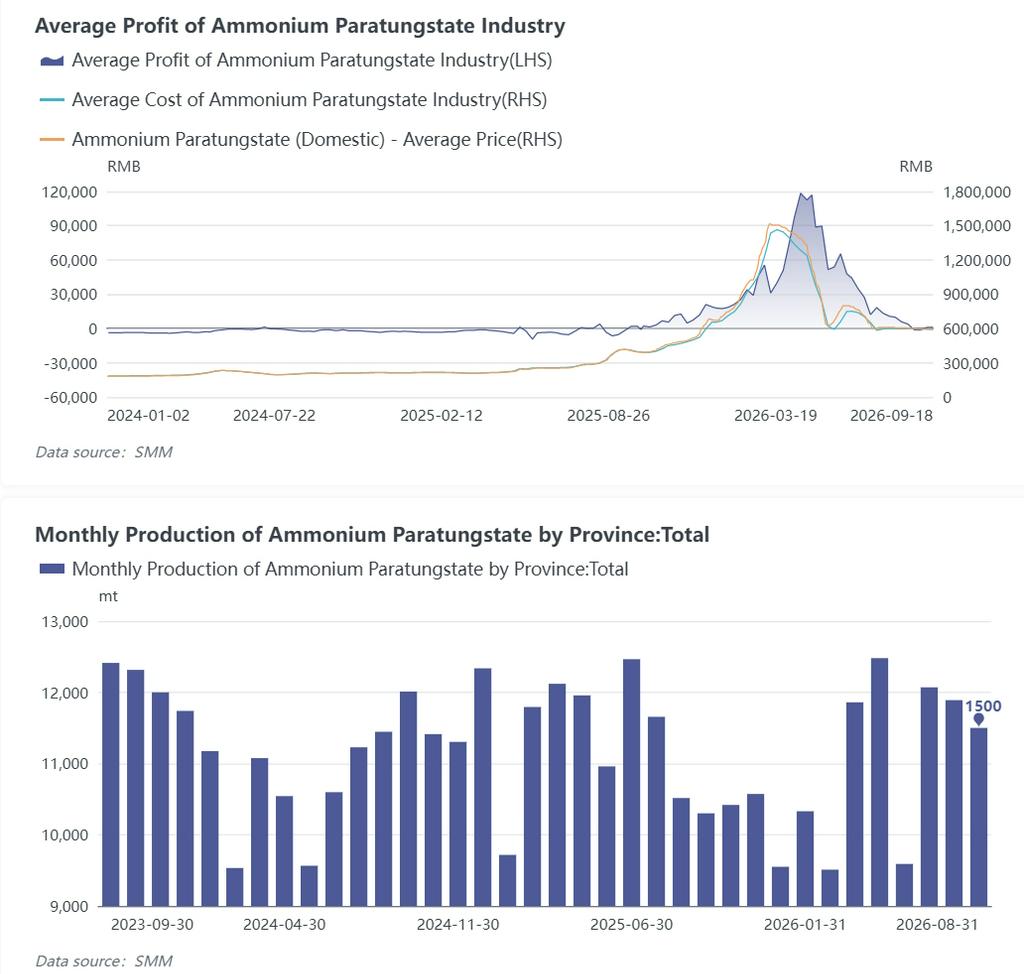
Plusieurs entreprises ont annoncé des prix de contrats à long terme uniformes pour septembre. Au premier semestre de septembre, les concentrés de wolframite à 55 % ont été majoritairement exécutés à 413 000 yuans/tonne standard et les concentrés de scheelite à 412 000 yuans/tonne standard, tandis que l'APT a été majoritairement exécutée à 600 000 yuans/tonne. Les grands producteurs ont activement stabilisé le marché, mais le suivi des commandes est resté insuffisant. La semaine dernière, certaines entreprises de Xiamen et du Hunan sont intervenues sur le marché pour acheter de l'APT, mais les volumes échangés sont restés limités. L'offre du marché est demeurée abondante et les fonderies d'APT ont subi une forte pression de trésorerie, les obligeant à réduire leurs taux d'utilisation et à écouler leurs stocks pour faire face à la situation actuelle. À ce jour, le taux d'utilisation des capacités d'APT en Chine est tombé sous les 70 %, et la production d'APT en septembre devrait reculer d'environ 15 % en glissement mensuel. Les entreprises de poudre en aval ont également signalé des commandes faibles, les prix de transaction de la poudre s'érodant pour la plupart.
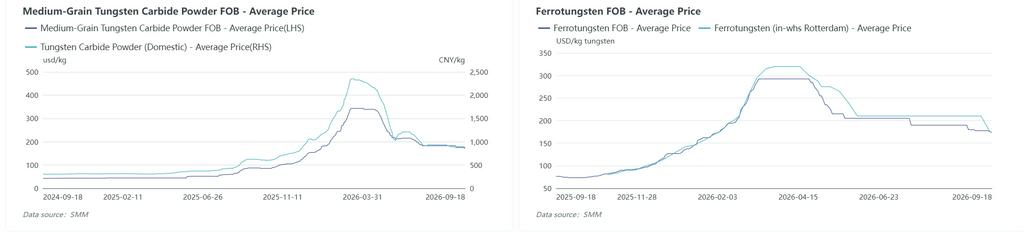
Sur les marchés hors de Chine, les prix européens de l'APT sont restés stables cette semaine, tandis que le marché du ferrotungstène a convergé depuis des niveaux élevés : le prix moyen hebdomadaire CAF Rotterdam de l'APT s'est établi à 3 000 $/tmu, stable pour la quatrième semaine consécutive ; le prix moyen hebdomadaire départ entrepôt Rotterdam du ferrotungstène a chuté fortement de 35 $/kg W à 175 $/kg W, soit une baisse hebdomadaire d'environ 16,7 %, la prime élevée sur le ferrotungstène à l'étranger se contractant rapidement. Sur le plan macroéconomique, la Réserve fédérale américaine a relevé ses taux d'intérêt de 25 points de base comme prévu lors de sa réunion de septembre, les portant à 3,75 %-4,00 % (première hausse depuis juillet 2023). Le diagramme de points indiquait qu'une autre hausse de taux pourrait intervenir dans l'année, avec un dollar américain plus fort et des rendements obligataires plus élevés pesant sur les valorisations des métaux et intensifiant le sentiment d'attentisme parmi les acheteurs étrangers. Le segment des exportations a montré une divergence structurelle claire : la poudre de tungstène et la poudre de carbure de tungstène, en tant qu'articles à double usage, sont soumises à des approbations d'exportation strictes, et les commandes d'exportation au premier semestre de cette année ont pour la plupart bénéficié de primes élevées. Cependant, dans un contexte de faible demande intérieure et de pression significative sur les stocks chez certaines entreprises, les primes d'offre à l'exportation pour les poudres se sont nettement réduites. Pour les commandes d'exportation avec des processus d'approbation plus rapides et des volumes d'achat plus importants, les entreprises n'offrent pour la plupart qu'une petite prime par rapport à l'écart de prix au comptant-contrats à terme sur les cargaisons au comptant. À ce jour, les cotations FAB de carbure de tungstène de SMM ont clôturé à 165-170 $/kg, tandis que certaines transactions sur le marché européen restent autour de 300 $/kg. L'écart de prix entre les marchés chinois et étrangers reste élevé, et les prix des produits de tungstène chinois se situent à un niveau relativement bas dans le système mondial des prix du tungstène, ce qui stimule dans une certaine mesure les exportations de produits de tungstène. Cependant, la contradiction centrale réside dans le resserrement des approbations d'exportation pour les produits de tungstène essentiels, tandis que la demande étrangère pour les produits non contrôlés (tels que le ferrotungstène) est faible, et l'avantage d'écart de prix n'est pas évident — les cotations FAB de ferrotungstène de SMM sont de 170-175 $/kg, tandis que le ferrotungstène à Rotterdam, en Europe, est coté à 170-180 $/kg. L'écart de prix entre les marchés chinois et étrangers est presque négligeable, et la fenêtre d'arbitrage à l'exportation s'est clairement rétrécie.
À court terme, la baisse du taux d'exploitation des APT en Chine et les fortes contraintes rigides sur l'offre de minerai continuent de soutenir les prix du tungstène en amont. Cependant, les entreprises en aval de poudre et de carbure cémenté digèrent lentement les stocks à prix élevés, et la reprise des commandes prendra du temps. Les prix manquent de dynamique haussière et devraient rester dans la morosité avec une consolidation et une légère dérive à la baisse du centre. La semaine prochaine, l'attention devrait se porter sur les indications des cotations des contrats à long terme pour la seconde moitié de septembre et sur la réalisation effective des commandes de haute saison. Sur les marchés hors de Chine, il est nécessaire de suivre la tendance du dollar américain, la demande de réapprovisionnement de haute saison en Europe, et si le rétrécissement de la prime du ferrotungstène à Rotterdam se transmettra davantage aux prix des APT et des déchets de tungstène. À moyen et long terme, la dotation en ressources de la Chine pour 14 minéraux, dont le tungstène, avec des réserves classées premières au monde, ainsi que les politiques de contrôle telles que les contrôles du volume total d'extraction et les licences d'exportation, continuent de fournir un soutien plancher aux prix du tungstène. Parallèlement, le développement du minerai à l'étranger s'accélère, mais l'équipement des capacités de fusion en aval nécessite encore un cycle temporel plus long. Les contradictions dans la chaîne industrielle mondiale de l'offre de tungstène sont relativement concentrées, et le système de prix du tungstène pourrait se restructurer progressivement. L'évolution de l'écart de prix structurel entre la Chine et les marchés étrangers nécessite encore un suivi étroit.