Depuis fin juillet 2026, la chaîne d'approvisionnement en acier des deux rives de la mer Noire a défailli simultanément en l'espace d'un mois : trois grandes aciéries ukrainiennes ont successivement arrêté leur production en raison d'attaques, réduisant la production d'acier brut d'août de plus de moitié en glissement annuel ; les expéditions de brames russes depuis la mer Noire sont totalement à l'arrêt depuis début août, Novorossiisk ayant été attaquée à plusieurs reprises et les grands armateurs suspendant leurs réservations. Ce qui a réellement rompu les flux commerciaux n'est pas seulement la perte de capacité, mais aussi le fret et le risque de guerre — le fret des billettes mer Noire-Turquie est passé de 25–35 USD/tonne à 60–70 USD/tonne sans qu'aucune transaction réelle ne soit conclue, dépassant déjà l'écart de prix entre les deux marchés eux-mêmes. Résultat : la Turquie a réorienté ses achats de produits semi-finis vers l'Asie et les routes terrestres, tandis que l'Europe accélère son découplage de l'approvisionnement ukrainien sous la triple barrière des quotas, du CBAM et de la règle du « melt and pour ».
I. En un mois, les deux rives ont simultanément perdu la capacité d'expédier
Du côté ukrainien, l'impact se concentre sur les aciéries elles-mêmes. Selon les données d'Ukrmetalurgprom, Zaporizhstal de Metinvest a totalement arrêté sa production après deux frappes de missiles balistiques les 11 et 27 août ; avant l'arrêt, l'usine n'avait produit que 46 200 tonnes ce mois-là. L'entreprise a confirmé que les attaques ont causé 7 morts et 21 blessés, avec de lourds dégâts sur les unités de cokéfaction, de haut-fourneau et d'énergie, et aucun calendrier de redémarrage n'a été communiqué. L'usine a une capacité annuelle de 4 millions de tonnes de fonte, 3,6 millions de tonnes de produits laminés à chaud et 1,2 million de tonnes de produits laminés à froid ; sa fonte est principalement vendue aux États-Unis, tandis que les produits plats sont essentiellement exportés vers l'Europe.
Le 16 août, ArcelorMittal Kryvyi Rih, le plus grand producteur d'acier d'Ukraine, a été attaqué, faisant 2 morts et 14 blessés. L'alimentation électrique et les installations liées au haut-fourneau ont été endommagées, forçant l'arrêt de certains processus. Le 5 septembre, des installations clés de production et d'infrastructure de Kametstal ont été endommagées lors d'une frappe balistique, entraînant également un arrêt complet.
Les données de production reflètent déjà cet impact. La production d'acier brut de l'Ukraine en août s'est établie à 277 000 tonnes, en baisse de 57,3 % en glissement annuel et de 39,4 % en glissement mensuel ; la fonte s'est élevée à 257 100 tonnes, en baisse de 65,6 % sur un an ; les produits finis en acier ont atteint 269 500 tonnes, en baisse de 57,4 % sur un an. La production cumulée d'acier brut de janvier à août s'est établie à 4,3 millions de tonnes, en baisse de 12,5 % en glissement annuel ; la fonte brute à 4,35 millions de tonnes, en baisse de 14,8 % ; les produits finis en acier à 3,59 millions de tonnes, en baisse de 15,6 %. Autrement dit, le recul à deux chiffres des sept premiers mois s'est aggravé pour atteindre une chute de moitié sur le seul mois d'août.
Le segment des matières premières est tout aussi asphyxié. Depuis le 23 juillet, les navires commerciaux ne font plus escale dans la zone portuaire du Grand Odesa ; le 28 juillet, Ferrexpo a confirmé qu'un navire avait été touché par un drone, et l'entreprise a déclaré qu'elle ne pourrait pas reprendre les expéditions dans un avenir prévisible, laissant 189 000 tonnes de boulettes bloquées en stock, pour une valeur d'environ 20 millions de dollars ; le 3 août, Poltava Mining a interrompu ses activités en raison d'un manque de fonds de roulement, tandis que Southern Mining s'est arrêtée simultanément ; Metinvest s'attend à une baisse d'environ 30 % de son volume d'extraction en août. L'Ukraine exporte environ 33 millions de tonnes de minerai de fer par an, dont près de 60 % par voie maritime. Le blocage du corridor maritime menace directement environ 1 million de tonnes d'expéditions mensuelles, ce qui correspond à une perte de recettes d'exportation de 60 à 70 millions de dollars par mois.
Côté russe, le problème ne vient pas des aciéries, mais des ports et des navires. Le 12 août, des drones ukrainiens ont attaqué le terminal céréalier de Novorossiisk, tuant 3 personnes ; le 14 août, le terminal de Cheskharis, qui traite environ 700 000 barils de pétrole brut par jour, a cessé le chargement en raison d'une alerte aux drones ; fin août, Touapsé a été frappée, déclenchant un cas de force majeure. Le 26 août, MSC a annoncé la suspension immédiate des nouvelles réservations pour Novorossiisk après l'attaque de son navire MSC ULSAN III, ne conservant que les services à Saint-Pétersbourg et dans d'autres ports russes ; le 9 septembre, Novorossiisk a de nouveau été touchée par des drones. Selon SMM, les expéditions de brames russes en mer Noire sont totalement à l'arrêt depuis début août, avec d'énormes ressources bloquées au port, et le corridor de la mer Baltique subit également le harcèlement des drones.
Il convient de noter que l'industrie sidérurgique russe était déjà en contraction. La production russe d'acier brut en 2025 s'est élevée à 67 millions de tonnes, en baisse de 12 % par rapport à 2021 ; la production du premier trimestre 2026 a atteint 15,6 millions de tonnes, en baisse de 10,4 % en glissement annuel, son plus bas niveau en quinze ans. La consommation intérieure d'acier a chuté de 14 % en 2025, puis de 15 % supplémentaires au début de 2026. MMK a enregistré une perte nette de 14,9 milliards de roubles en 2025, avec un taux d'utilisation des capacités tombé à 60 % ; le bénéfice de Severstal s'est réduit au cinquième, avec un flux de trésorerie disponible négatif de 30,5 milliards de roubles. La perturbation portuaire agit comme un verrou supplémentaire sur un système déjà en sous-utilisation de ses capacités.
II. L'assurabilité, et non le tonnage, est ce qui a réduit les flux commerciaux
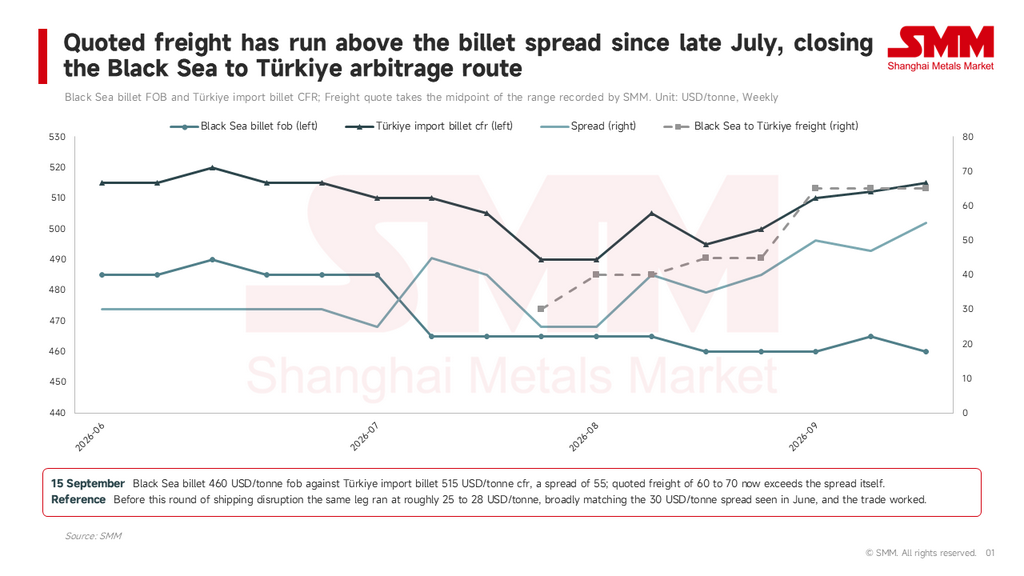
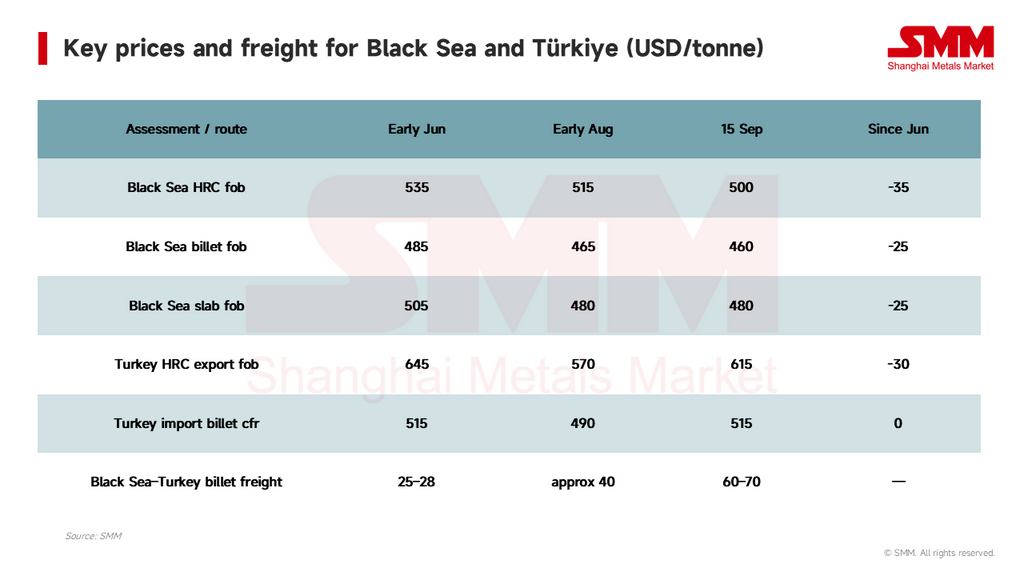
Ce qui a mis en pause les exportations de la mer Noire, c'est le risque de guerre, pas les obus d'artillerie. Le 30 juillet, SMM a relevé ce tournant dans son bulletin quotidien international de l'acier : les réassureurs russes ont annulé la couverture du risque de guerre et, conjugué aux multiples navires marchands attaqués, coulés ou endommagés, les armateurs ont suspendu les traversées en invoquant la force majeure. Les taux de fret pour les billettes d'acier de la mer Noire vers la Turquie ont grimpé à 25–35 USD/tonne, et les primes d'assurance ont bondi à 10–15 USD/tonne. Par la suite, les taux de fret ont augmenté semaine après semaine, atteignant environ 40 USD/tonne le 5 août, 45 USD/tonne le 19 août et 60–70 USD/tonne durant la semaine du 4 septembre, sans qu'aucune transaction réelle ne soit enregistrée. À titre de comparaison, le taux de fret normal pour la même route avant cette perturbation était d'environ 25–28 USD/tonne.
Les conséquences de l'envolée des taux de fret apparaissent clairement à travers un simple calcul. Au 15 septembre, le prix FOB des billettes de la mer Noire selon SMM était coté à 460 USD/tonne, et le CFR des billettes importées en Turquie à 515 USD/tonne, laissant un écart de 55 USD/tonne ; or, les cotations de fret de la mer Noire vers la Turquie avaient atteint 60–70 USD/tonne. Cela signifie que même si les aciéries russes poussent leurs prix FOB au plus bas absolu, le coût total livré de la marchandise en Turquie est déjà supérieur à ce que les acheteurs locaux sont prêts à payer en CFR. C'est le mécanisme de tarification derrière « cotable, mais non expédiable » : ce n'est pas un manque d'acheteurs, mais la traversée elle-même qui consomme tout l'écart de prix.
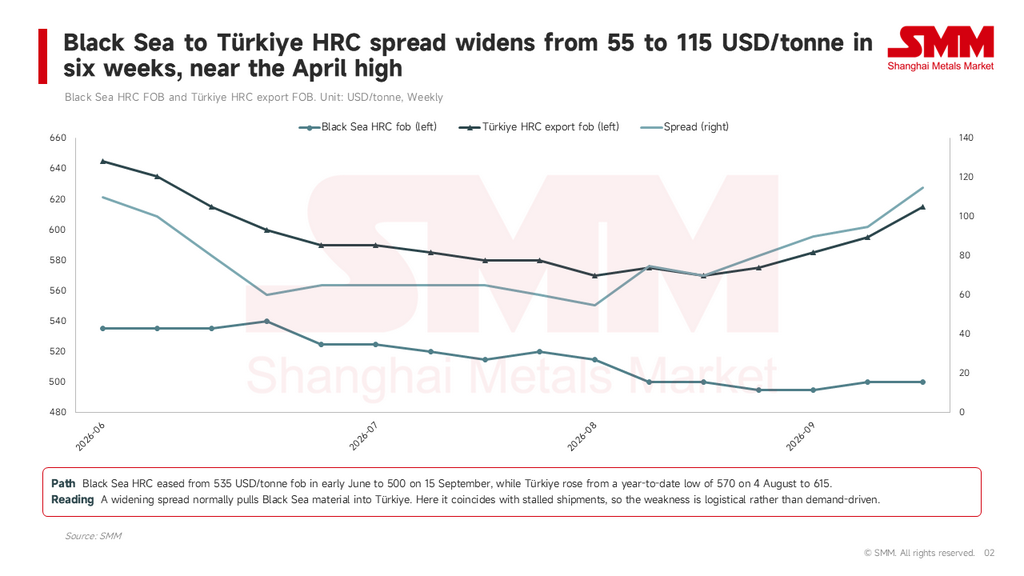
L'écart pour les produits plats est encore plus large. Le FOB des bobines laminées à chaud de la mer Noire est passé de 535 USD/tonne début juin à 495 USD/tonne fin août, puis a légèrement remonté à 500 USD/tonne à partir du 4 septembre ; sur la même période, le prix à l'exportation des bobines laminées à chaud de Turquie a continuellement augmenté, passant d'un plus bas annuel de 570 USD/tonne FOB début août à 615 USD/tonne FOB le 15 septembre, tandis que les prix intérieurs départ usine montaient simultanément de 580 USD/tonne EXW à 610 USD/tonne EXW. L’écart de prix entre les deux régions a doublé en six semaines, passant d’un plus bas annuel de 55 USD/tonne le 4 août à 115 USD/tonne le 15 septembre, se rapprochant du sommet de 130 USD/tonne observé en avril. Historiquement, les ressources de la mer Noire affluaient vers la Turquie et la Méditerranée précisément en raison de cet écart. Aujourd’hui, plus l’écart s’élargit, moins les cargaisons circulent — c’est la clé pour juger la nature du marché actuel : la faiblesse de la mer Noire est logistique, et non liée à la demande.
La brame est le seul produit qui s’inscrit en hausse à contre-courant. Après avoir glissé continuellement jusqu’à 470 USD/tonne entre la mi-juillet et la fin août, le prix FOB de la brame de mer Noire évalué par SMM a rebondi pendant deux semaines consécutives en septembre, atteignant 480 USD/t le 15 septembre. Dans un contexte d’expéditions totalement à l’arrêt et d’acheteurs incapables d’enlever la marchandise, la hausse des cotations reflète une prime de rareté pour les cargaisons disponibles, et non une amélioration des transactions.
III. Trois réorientations des flux commerciaux : domestique, asiatique, terrestre
La Turquie est le principal absorbeur de la rupture d’approvisionnement de la mer Noire et la plaque tournante de la restructuration des flux mondiaux de produits semi-finis.
La première réorientation est la substitution domestique. Le 30 juillet, dans un contexte de paralysie des expéditions de la mer Noire et de flambée des primes d’assurance, Kardemir a relevé sa cotation de billettes de 10 USD/tonne à 525–530 USD/tonne départ usine, vendant ensuite environ 100 000 tonnes. C’est la première preuve tangible de la transmission de la rupture d’approvisionnement aux prix locaux.
La deuxième réorientation concerne les produits semi-finis asiatiques. Le 19 août, SMM a enregistré l’achat par une aciérie d’Izmir de 50 000 tonnes de billettes importées, et la commande par un autre producteur de profilés d’environ 50 000 tonnes de billettes chinoises ; le prix évalué de la billette importée en Turquie était alors de 495–500 USD/tonne CFR, tandis que la billette indonésienne était cotée à 480 USD/tonne. Depuis lors, cette vague d’achats n’a cessé de s’amplifier. Les données douanières montrent que de janvier à juillet 2026, les exportations cumulées de produits sidérurgiques et de billettes de la Chine ont atteint environ 77,15 millions de tonnes, en hausse de 2,2 % sur un an, mais cette croissance totale a été presque entièrement portée par les billettes : les exportations cumulées de billettes se sont élevées à 12,12 millions de tonnes, soit une augmentation de 4,64 millions de tonnes ou 62,1 % en glissement annuel, ce qui en fait le seul produit dont la croissance dépasse 4 millions de tonnes. Sur la même période, les exportations chinoises d’acier fini vers la Turquie ont en réalité reculé de 6 % (à 2,89 millions de tonnes), confirmant que les achats massifs actuels de la Turquie en Asie portent sur des billettes en amont, et non sur des bobines finies qui affecteraient directement sa capacité de laminage domestique.
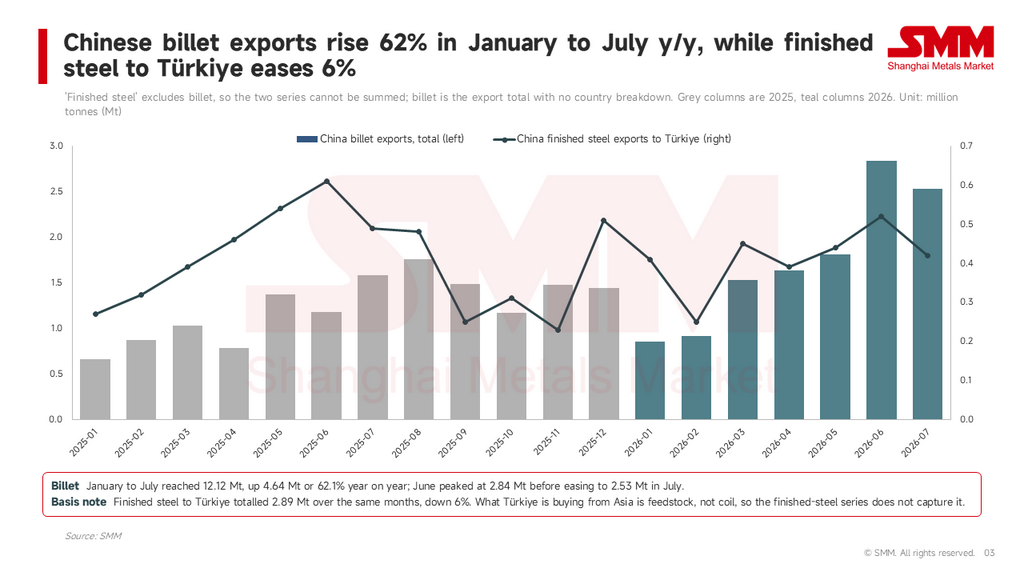
Il convient de noter que le point de départ de cette croissance a été les perturbations d’approvisionnement au Moyen-Orient, la rupture de la mer Noire agissant comme une deuxième vague superposée — mais c’est précisément cette deuxième vague qui a placé la Chine et l’Indonésie en position de fixation marginale des prix des produits semi-finis turcs. Le CFR de la billette importée en Turquie est passé du plus bas annuel de 490 USD/tonne le 6 août à 515 USD/tonne le 15 septembre, soit une hausse de 25 USD/tonne, essentiellement co-tarifée par les sources asiatiques et les taux de fret.
La troisième réorientation est le transport terrestre. Le 5 août, SMM a enregistré des acheteurs turcs se tournant vers les billettes iraniennes acheminées par rail, à un prix rendu de 480–485 USD/tonne, tandis que le prix CFR simultané de la billette importée en Turquie était de 490 USD/tonne. Lorsque les primes d’assurance maritime plus le fret dépassent les coûts de temps et de perte du transport terrestre, le rail passe du statut d’« alternative » à celui de « solution par défaut ».
Du côté ukrainien, la réorientation est passive. Les voies maritimes étant bloquées, les exportations ont été contraintes de se reporter vers les ports du Danube ainsi que vers les routes terrestres et les ports de Roumanie, de Bulgarie et de Pologne. Les coûts de transport et les délais d’acheminement ont augmenté simultanément, et les matières premières en vrac de faible valeur comme le minerai de fer sont les plus sensibles aux taux de fret — c’est la raison directe pour laquelle les mines ont arrêté leurs opérations plus tôt que les aciéries.
4. Europe : le triple obstacle des quotas, du CBAM et du « melt and pour »
Même si la logistique se rétablit, le canal européen de l’Ukraine a déjà été rétréci par la politique.
Le règlement européen sur l’acier (UE) 2026/1384 est entré en vigueur le 1er juillet, réduisant le quota mondial en franchise de droits à 18,3 millions de tonnes/an, soit une baisse d’environ 47 % par rapport aux mesures de sauvegarde précédentes, avec un droit hors quota porté à 50 %. L’Ukraine s’est vu attribuer 1,05 million de tonnes/an, alors que ses exportations d’acier vers l’Europe s’élevaient à 2,215 millions de tonnes en 2024 et ont encore progressé de 8 % en 2025 ; l’UE représente 79 % des exportations d’acier de l’Ukraine. ArcelorMittal Kryvyi Rih a déclaré que le volume alloué est insuffisant pour maintenir des niveaux de production adéquats, préserver les emplois ou garantir la compétitivité ; Oleksandr Kalenkov, président d’Ukrmetalurgprom, a franchement souligné qu’en réalité, il n’existe aucun traitement préférentiel pour l’Ukraine. En revanche, dans le cadre de son accord commercial, le Royaume-Uni maintient des droits nuls et n’applique pas de mesures restrictives à l’acier ukrainien.
Le coût du carbone est le deuxième obstacle. Selon les calculs de SMM, la valeur par défaut CBAM de l’Ukraine est de 2,48 tonnes de CO₂/tonne d’acier, correspondant à un coût d’environ 105 EUR/tonne (soit environ 121 USD/tonne). Au premier trimestre, ArcelorMittal Kryvyi Rih a subi une perte d’environ 300 000 tonnes d’exportations européennes, le CBAM ajoutant 60–90 USD/tonne de coûts, ce qui a conduit les clients européens à annuler leurs commandes ; l’entreprise prévoyait initialement d’expédier 1,2 à 1,25 million de tonnes vers l’Europe en 2026, soit près de la moitié de sa production.
Le troisième obstacle est la traçabilité. Le 1er septembre, le nouveau système de quotas de l’UE et les règles de traçabilité « Melt and Pour » ont été mis en œuvre. À partir du 1er octobre, les importateurs doivent déclarer le pays où l’acier a été initialement fondu et coulé à l’état solide, en fournissant les certificats d’essai de l’usine. Pour les exportateurs comme l’Ukraine, qui disposent d’une production domestique intégrée et d’un pays de fusion clair, la nouvelle règle ne constitue pas en soi un obstacle supplémentaire, et ses bobines laminées à chaud peuvent encore entrer dans le pool supplémentaire partagé de l’ALE (484 000 tonnes pour les HRC, 234 000 tonnes pour les tôles revêtues) une fois le quota national épuisé — mais cela signifie aussi que l’Ukraine sera en concurrence directe dans le même pool avec le Japon, la Corée du Sud, l’Inde, la Turquie et l’Égypte.
Le résultat combiné de ces trois obstacles est que l’Europe a connu début septembre une évolution de marché typique de résonance « politique + incident » : la mise en œuvre des nouveaux quotas et des règles de traçabilité, couplée aux arrêts successifs et aux déclarations de force majeure de deux fournisseurs italiens de brames, a fait monter les prix départ usine des bobines laminées à chaud en Europe du Nord-Ouest et en Italie pendant plusieurs jours, les prix CFR à l’importation bondissant simultanément. Le vide n’est pas comblé par l’Ukraine, mais par l’Inde et la Turquie — les cotations indiennes vers l’Europe restent élevées et elles ont déjà commencé à planifier la production pour les quotas du quatrième trimestre, tandis que la Turquie profite de la nouvelle fenêtre politique pour tester des hausses de prix vers l’Europe. C’est la réécriture la plus substantielle des flux commerciaux provoquée par le conflit actuel : la part de marché européen abandonnée par l’Ukraine est reprise par des tiers disposant d’avantages en matière de quotas et de coûts carbone, et cette reprise est durable.
5. Trois tendances à suivre
- Fonte et matières premières des fours électriques américains : La fonte marchande de Zaporizhstal est principalement vendue aux États-Unis, et son arrêt supprime directement une source majeure de matières premières à faible teneur en impuretés pour les fours électriques à arc (EAF) américains. Compte tenu de l’élasticité de substitution limitée entre la ferraille et la fonte, ce manque se manifestera plus probablement par une hausse du prix rendu de la fonte aux États-Unis, plutôt que par une simple perte de volume de production.
- Transfert du pouvoir de fixation des prix des produits semi-finis asiatiques : Les achats continus de billettes asiatiques par la Turquie poussent les cotations de la Chine et de l’Indonésie à passer de « prix régionaux d’Asie du Sud-Est » à des « prix de référence transrégionaux ». Toutefois, la durabilité de cette demande exige de la vigilance : les recherches de SMM montrent que les stocks de billettes de la plupart des négociants d’Asie du Sud-Est sont déjà à des niveaux élevés, et l’écart de prix entre la Chine et l’Inde converge. Si la logistique de la mer Noire s’améliore marginalement, les volumes sur cette route pourraient chuter rapidement.
- Réversibilité des arrêts de production : Ni Zaporizhstal ni Kametstal n’ont fourni de calendrier de redémarrage, et les cycles de réparation des hauts-fourneaux et des installations de cokéfaction se mesurent généralement en trimestres. Dans le même temps, l’ampleur massive des brames russes bloquées dans les ports de la mer Noire implique qu’une fois la logistique rétablie, le marché fera face à une vague concentrée de ventes — ce qui signifie que la vigueur actuelle du FOB des brames de mer Noire comporte une composante hautement réversible.
Note de risque : La situation dans la région de la mer Noire et les conditions d’assurance des navires évoluent rapidement ; les frets, primes d’assurance et prix cités dans cet article sont des valeurs évaluées aux moments correspondants. Les normes d’application pratique des quotas de l’UE et des règles de « melt and pour » peuvent encore être ajustées.