SMM, 17 septembre :
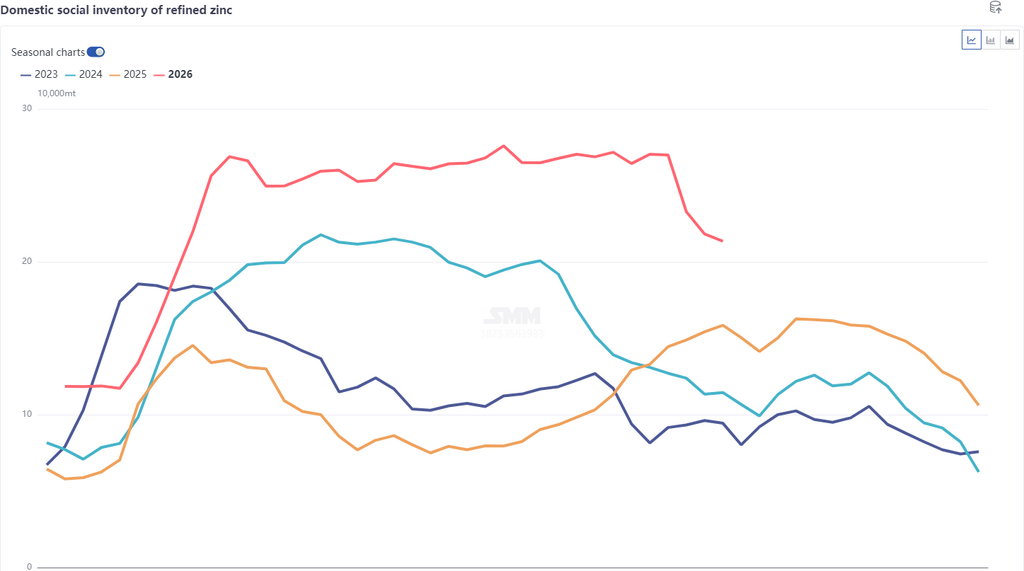
Depuis fin août, les stocks sociaux visibles de zinc raffiné en Chine ont diminué, passant de 270 000 tonnes à 213 500 tonnes, affichant un repli soutenu dans l'ensemble. En septembre, le déstockage des stocks sociaux s'est accéléré. Par région, Shanghai et Tianjin ont enregistré les baisses de stocks les plus marquées. Au 17 septembre, les stocks de lingots de zinc à Shanghai s'élevaient à 75 300 tonnes et à Tianjin à 83 800 tonnes, ces deux régions étant les principaux contributeurs au déstockage national. Quelles sont les raisons précises de cette baisse notable des stocks en Chine ?
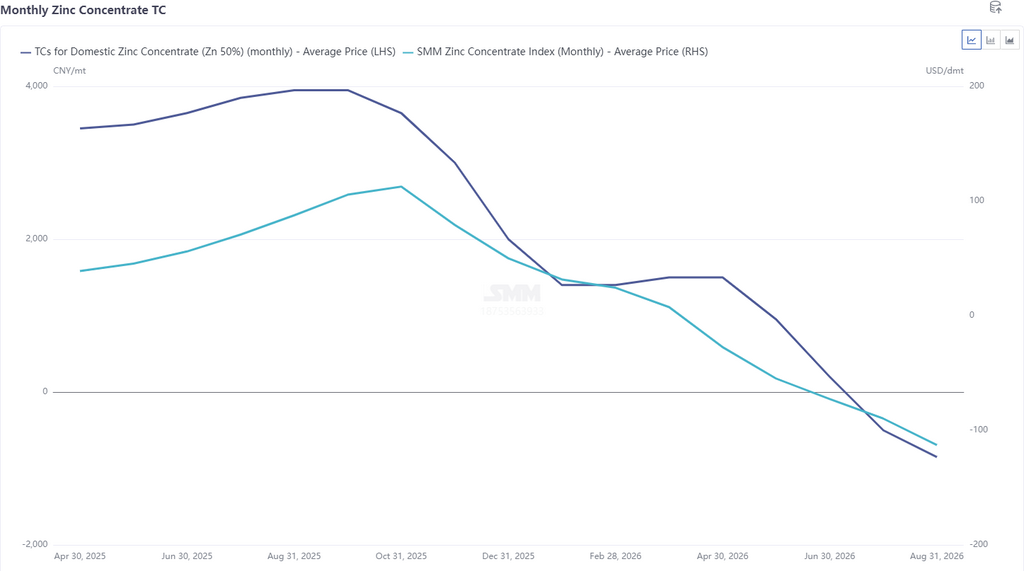
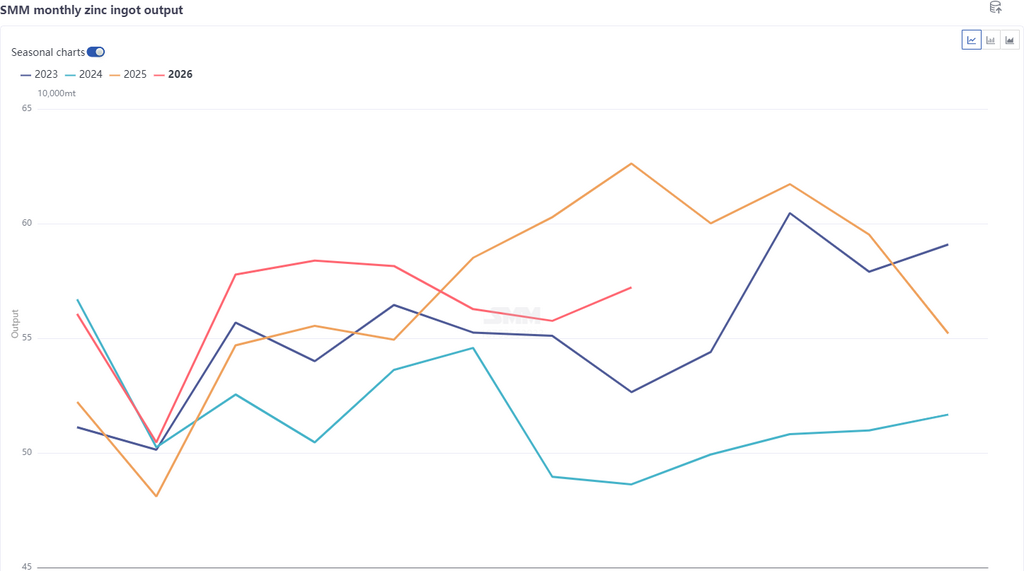
Du côté de l'offre, les matières premières de minerai de zinc sont restées limitées. Les frais de traitement des concentrés de zinc domestiques sont tombés sous -2 000 yuans/tonne de métal contenu, et les frais de traitement importés ont chuté à un niveau historiquement bas, sous -120 dollars/tonne métrique sèche, limitant la production de fonderie. Combiné à la maintenance saisonnière, la production de zinc raffiné en Chine a diminué en glissement mensuel, laissant l'offre insuffisamment soutenue.
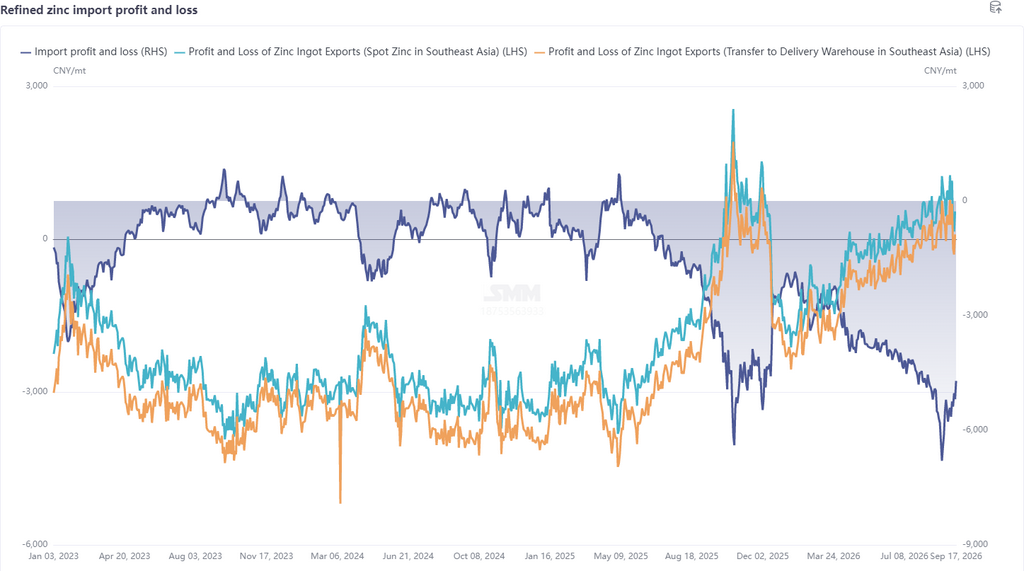
En ce qui concerne les importations et exportations, depuis le début de l'année, le marché étranger surperformant le marché intérieur, la fenêtre d'importation des lingots de zinc en Chine est restée fermée, et les lingots de zinc importés ont subi de lourdes pertes, les transferts de marchandises sous douane étant l'activité principale et les importations étant minimes. Côté exportations, alors que le ratio des prix du zinc SHFE/LME continuait de baisser, la fenêtre de livraison pour l'exportation de zinc raffiné vers l'Asie du Sud-Est s'est ouverte en août. Les fonderies et négociants nationaux sont devenus plus actifs à l'export, et le volume important d'exportations de lingots de zinc a accéléré la baisse des stocks.
Côté demande, les taux d'exploitation dans les secteurs en aval de la galvanisation, des alliages de zinc et de l'oxyde de zinc devraient s'améliorer en glissement mensuel en septembre, bien que la croissance mensuelle soit relativement limitée, et la contribution du déstockage par les commandes est également limitée. Cependant, avec le repli récent des prix du zinc depuis leurs sommets, la crainte des prix élevés en aval s'est quelque peu atténuée. Avec l'approche des doubles congés, les entreprises ont intensifié leurs achats à bon compte, l'activité des transactions au comptant sur le marché commercial a augmenté, les fournisseurs ont vendu sans difficulté, et le volume de retrait au comptant des entrepôts a augmenté, favorisant la digestion continue des stocks visibles ces derniers jours.
Perspectives du marché : à court terme, une amélioration mensuelle pendant la haute saison du zinc reste attendue. Si les commandes des utilisateurs finaux en aval sont libérées et que le volume de retrait en aval reste élevé, les stocks sociaux en Chine ont encore de la marge pour un déstockage supplémentaire. Cependant, deux variables clés méritent l'attention : premièrement, l'ampleur de la croissance de l'offre de zinc raffiné après la fin de la maintenance des fonderies ; deuxièmement, la réduction des exportations de lingots de zinc induite par les variations des marges bénéficiaires à l'importation. Étant donné que la production des fonderies en octobre devrait augmenter en glissement mensuel, que le volume d'exportation de la Chine en octobre ne devrait pas dépasser celui de septembre, et qu'octobre coïncide avec la fête nationale, avec davantage d'entreprises en congé, la probabilité d'une légère augmentation des stocks sociaux de lingots de zinc est relativement élevée.