Avec l’entrée du mécanisme d’ajustement carbone aux frontières de l’UE (MACF) dans sa phase définitive en 2026, l’évaluation des écarts liés au carbone dans les achats de produits laminés plats en aluminium exige de considérer ensemble la classification des produits, les valeurs par défaut propres à chaque origine, les ajustements liés à l’allocation gratuite et les volumes d’échanges. En prolongeant le cadre utilisé dans les recherches antérieures de SMM sur l’aluminium non corroyé HS7601 et les profilés HS7604, cette analyse constate que la Türkiye est le premier fournisseur extérieur de l’UE pour le HS7606. La Chine présente toutefois une exposition théorique totale en certificats plus élevée lorsque les mêmes règles de valeurs par défaut de 2026 sont appliquées aux deux pays. La Serbie illustre pourquoi une désignation de filière d’aluminium secondaire dans les tableaux de valeurs par défaut n’implique pas nécessairement une exposition nette par tonne plus faible.
L’application des règles de 2026 à la structure des échanges de l’année 2025 produit environ 1,5250 million de tonnes de CO₂e d’exposition théorique en certificats pour les origines identifiables relevant du champ du MACF. La Chine, la Türkiye, la Serbie, l’Égypte et le Royaume-Uni représentent 78,6 % de ce total. Ces chiffres correspondent à un scénario de certificats ajusté par rapport au référentiel, et non aux émissions mesurées des producteurs ni aux obligations réelles nées en 2025.
Les importations ont augmenté de 11,7 % en 2025, le stock pour corps de canettes contribuant à environ la moitié de la hausse
Les calculs de SMM fondés sur les données d’Eurostat montrent que les importations extra-UE de HS7606 dans l’UE27 sont passées d’environ 969,64 kt en 2024 à 1 083,26 kt en 2025, soit une hausse de 11,7 %. La valeur des importations a augmenté de 12,4 %, passant de 3,495 milliards d’euros à 3,929 milliards d’euros. La valeur en douane divisée par le poids s’est établie en moyenne à environ 3 627 €/t, en hausse de 0,6 %. Il s’agit d’une valeur unitaire statistique portant sur des spécifications et des origines différentes, et non d’un prix de transaction pour une qualité homogène de produit laminé plat.
Le HS7606 couvre les plaques, tôles et bandes en aluminium d’une épaisseur supérieure à 0,2 mm, mais sa composition par produits est diverse. En 2025, les importations relevant du CN76061292, autres tôles et bandes rectangulaires en alliages d’aluminium dans la tranche d’épaisseur la plus fine, ont atteint environ 309,29 kt, soit 28,6 % du total du HS7606. Les autres tôles et bandes minces rectangulaires en aluminium non allié relevant du CN76061191 ont représenté 176,23 kt, soit 16,3 % ; les produits rectangulaires en alliage plus épais relevant du CN76061299, 160,63 kt, soit 14,8 % ; et le stock pour corps de canettes de boissons relevant du CN76061211, 135,47 kt, soit 12,5 %. Ensemble, ces quatre catégories représentaient environ 72,2 % des importations.
Les importations de corps de boîtes sont passées de 77,72 kt en 2024 à 135,47 kt en 2025, soit une hausse de 74,3 %. L'augmentation d'environ 57,75 kt a représenté 50,8 % de l'expansion nette des importations de HS7606. Les importations de CN76061292, en comparaison, ont augmenté de 8,6 %. La croissance des importations s'est donc concentrée sur des produits particuliers et ne peut être interprétée comme une demande uniformément plus forte dans toutes les catégories de produits laminés plats.
Pour les calculs MACF, le HS7606 diffère des catégories HS7604 examinées précédemment. Une vérification ligne par ligne des 14 codes à huit chiffres du HS7606 dans la nomenclature 2026 montre qu'ils partagent les mêmes références actuelles de la colonne B de la voie par défaut : 1,485 tCO₂e/t pour la voie K et 0,148 tCO₂e/t pour la voie L. Cela permet d'agréger les volumes HS7606 pour une origine et une année données dans le scénario de valeur par défaut. Cela ne rend pas leurs spécifications, prix, processus de production ou qualifications clients interchangeables.
Les origines exemptées représentent environ 30 % des importations externes
En 2025, les importations de l'UE27 en provenance de Türkiye ont atteint environ 221,48 kt, en hausse de 9,0 %, représentant 20,4 % de l'approvisionnement extra-UE. La Suisse a fourni 206,11 kt, soit 19,0 % ; la Chine 123,15 kt, soit 11,4 % ; la Norvège 122,74 kt, soit 11,3 % ; et le Royaume-Uni 102,08 kt, soit 9,4 %.
Les marchandises originaires de Suisse, de Norvège, d'Islande et du Liechtenstein sont hors du champ d'application du MACF. En conservant les origines exemptées dans les totaux commerciaux tout en les excluant des calculs de certificats, il reste environ 328,90 kt d'approvisionnement exempté, soit 30,4 % des importations de 2025, et 751,76 kt provenant d'origines couvertes identifiables, soit 69,4 %. En outre, 2 609 tonnes, soit 0,24 %, ont été déclarées sous des pays et territoires extra-UE non spécifiés. Celles-ci restent dans le total des importations mais ne se voient pas attribuer de valeur par défaut spécifique à l'origine.
Une exemption d'origine ne signifie pas que les émissions mesurées du produit sont nulles. Le fait d'acheminer des marchandises originaires de pays tiers via la Suisse ou un autre lieu exempté ne confère pas non plus automatiquement une exemption. Les évaluations des achats doivent établir l’origine, plutôt que de se fier uniquement à l’adresse du vendeur ou au port d’expédition.
L’exposition par tonne dépend à la fois de la valeur par défaut et du référentiel correspondant.
Cette analyse utilise les valeurs par défaut de base corrigées par le règlement 2026/1740 et un scénario de production uniforme pour 2026 :
Certificats théoriques par tonne = max[valeur par défaut de base × 1,10 − référentiel correspondant de la colonne B × 0,975 × 1, 0].
La majoration de 10 % est la marge de 2026 pour les valeurs par défaut de l’aluminium, 0,975 est le facteur CBAM de 2026 et le facteur de correction intersectoriel est 1. Les voies K et L désignent respectivement les voies de l’aluminium primaire et secondaire indiquées dans les tableaux de valeurs par défaut. Les ajustements d’allocation gratuite qui en résultent sont respectivement de 1,447875 et 0,144300 tCO₂e/t. Le facteur de 97,5 % s’applique au référentiel ; il ne signifie pas que seulement 2,5 % de toutes les émissions intrinsèques crée une exposition aux certificats.
La comparaison suivante combine les volumes d’échanges de 2025 avec ces mêmes paramètres de 2026. Elle déduit l’ajustement du référentiel mais exclut les déductions de prix du carbone étranger et le filtrage des seuils au niveau de l’importateur.
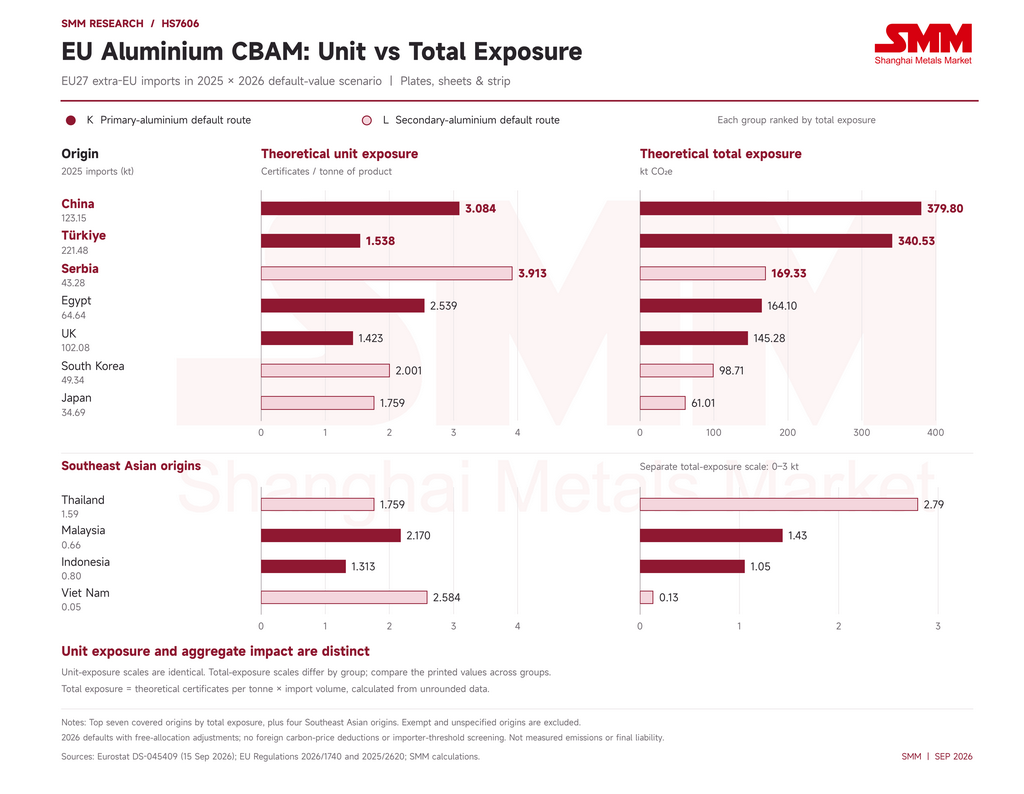
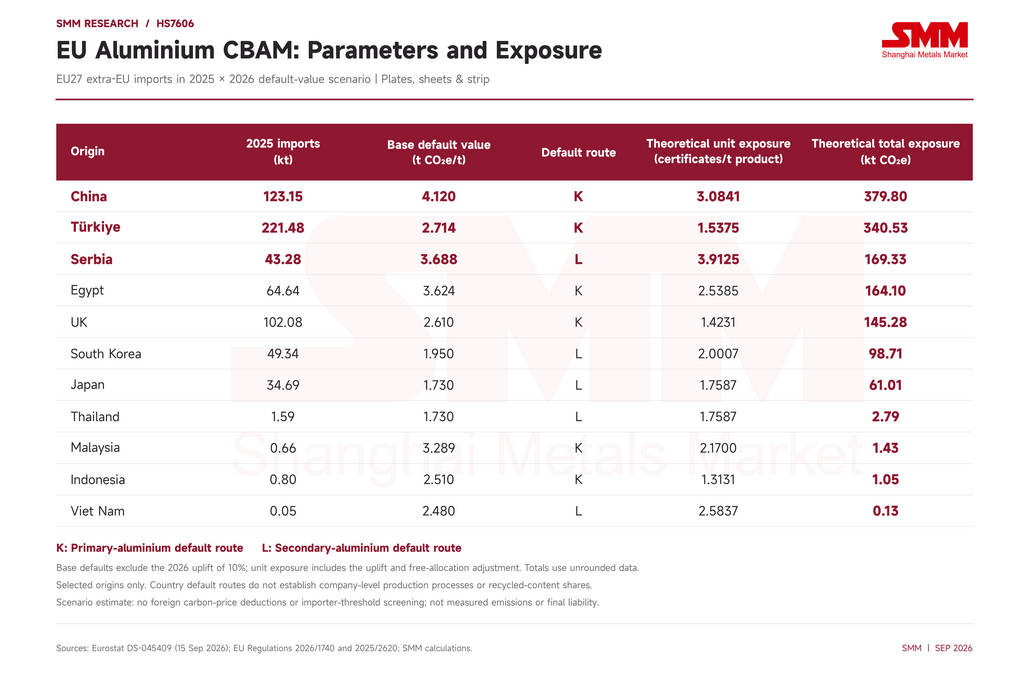 Note : Les certificats par tonne sont numériquement équivalents aux tCO₂e/t de produit. L’exposition totale utilise des données non arrondies. Le tableau compare certaines origines et ne constitue pas un classement complet par exposition unitaire. Sources : Eurostat, réglementations de l’UE et calculs SMM.
L’exposition unitaire de la Chine est environ le double de celle de la Türkiye, inversant le classement en volume.
La Chine a fourni environ 55,6 % du volume de 2025 de la Türkiye, mais son exposition unitaire de 3,0841 certificats/t était 2,01 fois supérieure à celle de la Türkiye, qui s’élevait à 1,5375. En combinant volume et intensité, l’exposition totale de la Chine atteint environ 379,80 kt CO₂e, soit 11,5 % de plus que les 340,53 kt de la Türkiye. La Chine représentait 11,4 % du volume des importations extra-UE, mais 24,9 % de l’exposition théorique des origines couvertes identifiables. La Türkiye représentait 22,3 % de l’exposition.
Ce résultat diffère de l’analyse antérieure des principales catégories d’extrusion HS7604, dans laquelle le volume d’offre beaucoup plus important de la Türkiye dominait l’exposition globale. Pour le HS7606, l’échelle des échanges de la Chine est suffisante pour que son exposition unitaire par défaut plus élevée produise le plus grand total national. La Türkiye demeure importante pour le volume d’approvisionnement et la continuité de l’offre, tandis que l’écart entre les données vérifiées des fournisseurs et les valeurs par défaut chinoises mérite une attention particulière dans les budgets de certificats des importateurs.
Le Royaume-Uni présente une autre configuration : il a fourni environ 102,08 kt en 2025, mais son exposition unitaire de 1,4231 était inférieure à celles de la Chine, de l’Égypte et de la Serbie, ce qui donne un total d’environ 145,28 kt CO₂e. Les volumes d’approvisionnement importants et les coûts carbone unitaires élevés sont des dimensions distinctes ; ni un classement par valeur par défaut ni un classement par volume ne suffit à saisir l’effet global.
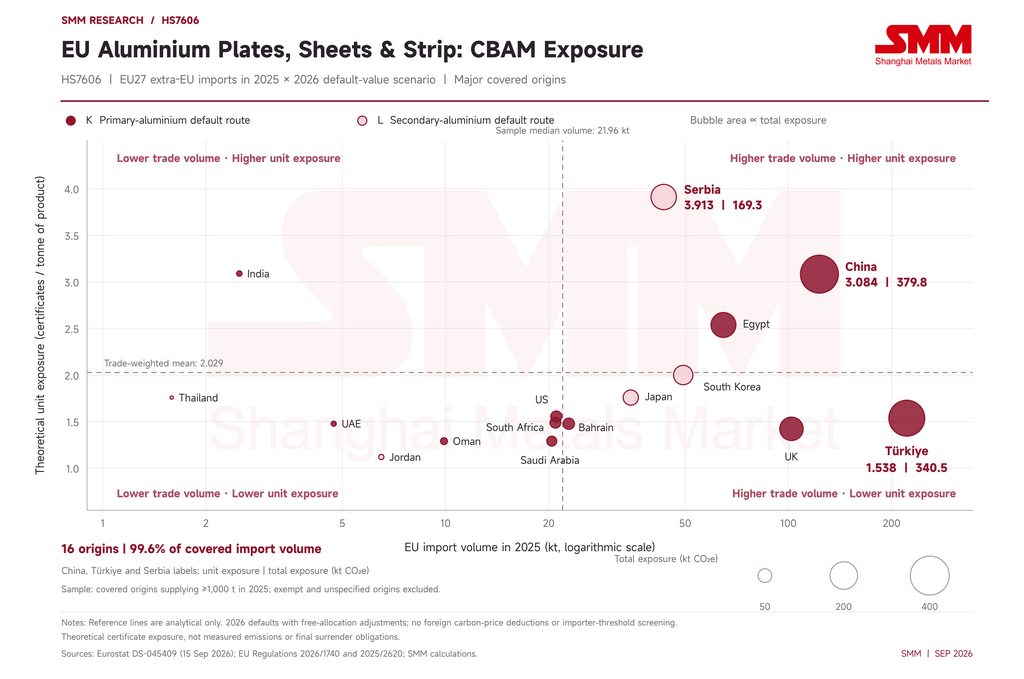 La Serbie et le Viet Nam montrent pourquoi une valeur par défaut de base plus faible peut néanmoins produire une exposition nette plus élevée.
La valeur par défaut de base de la Serbie, 3,688, est inférieure à celle de la Chine, 4,120. Toutefois, la Serbie est affectée à la voie L, dont l’ajustement du référentiel est bien plus faible que celui de la voie K. Son exposition unitaire qui en résulte est de 3,9125 certificats/t, supérieure à celle de la Chine, 3,0841. Appliquée à environ 43,28 kt d’échanges de 2025, elle produit une exposition totale de 169,33 kt CO₂e, supérieure à celles de l’Égypte ou du Royaume-Uni malgré leurs volumes plus importants, et place la Serbie au troisième rang.
La composition des voies diffère également de l’analyse antérieure du HS7601. Pour le HS7606 en 2025, la voie par défaut K représentait 81,9 % du volume des importations couvertes et 77,7 % de l’exposition, tandis que la voie L représentait 18,1 % du volume et 22,3 % de l’exposition. La voie L n’est donc pas une catégorie uniformément à faible exposition. Une désignation nationale de voie par défaut ne peut pas non plus établir la teneur réelle en matières recyclées utilisée par un laminoir donné.
La comparaison en Asie du Sud-Est renforce ce point. La valeur par défaut de base du Viet Nam, 2,480, est légèrement inférieure à celle de l’Indonésie, 2,510, mais leurs expositions nettes sont respectivement de 2,5837 et 1,3131 certificats/t. Le résultat du Viet Nam est près du double de celui de l’Indonésie. La Malaisie se situe à 2,1700 et la Thaïlande à 1,7587. Tant les émissions par défaut que les déductions de référentiel propres à chaque voie expliquent ces différences.
L’échelle des échanges limite néanmoins la contribution actuelle de ces origines au total de l’UE. Le Viet Nam n’a fourni qu’environ 50 tonnes de HS7606 en 2025. Son volume est passé à 331 tonnes au premier semestre 2026, contre environ 15 tonnes un an plus tôt, mais ne représentait encore que 0,064 % des importations extra-UE de l’UE. Une croissance à partir d’une base aussi faible ne fait pas du Viet Nam un fournisseur de substitution majeur pour le marché européen des produits laminés plats. Les évolutions du HS7604 (extrusions) ne peuvent pas être simplement transposées au HS7606.
 Les importations du premier semestre 2026 ont reculé de 7,8 %, tandis que l’exposition théorique a baissé de 16,9 %.
Les importations extra-UE27 de HS7606 ont totalisé environ 517,07 kt de janvier à juin 2026, en baisse de 7,8 % par rapport à 560,63 kt un an plus tôt. La valeur des importations est restée globalement inchangée à 2,090 milliards d’euros, tandis que la valeur unitaire en douane a augmenté de 8,3 % pour atteindre 4 042 €/t. Les changements dans la composition des produits et des origines signifient que cela ne peut pas, à lui seul, établir une hausse de prix de 8,3 % pour une spécification constante.
Les performances des fournisseurs ont divergé. La Türkiye a fourni environ 103,90 kt, en baisse de 4,0 % ; la Chine 48,60 kt, en baisse de 37,5 % ; le Royaume-Uni 45,30 kt, en baisse de 9,2 % ; l’Égypte 27,74 kt, en baisse de 11,2 % ; la Serbie 17,72 kt, en baisse de 26,5 % ; et la Corée du Sud 7,64 kt, en baisse de 56,0 %. Le Japon, quant à lui, a augmenté ses livraisons de 64,2 % pour atteindre environ 24,38 kt, tandis qu’Oman est passé d’environ 2 390 tonnes à 13,38 kt.
En maintenant les règles par défaut de 2026 constantes sur les deux périodes, le volume des origines couvertes a diminué de 11,6 %, passant de 385,52 kt à 340,88 kt. L’exposition unitaire pondérée par les échanges a diminué de 6,0 %, passant de 2,084 à 1,959 certificats/t. L’exposition totale a par conséquent baissé de 16,9 %, passant de 803,41 kt CO₂e à 667,66 kt. La part des origines exemptées dans les importations extra-UE est passée d’environ 31,0 % à 33,9 %.
Une décomposition séquentielle, en maintenant d’abord constante l’exposition unitaire pondérée du premier semestre 2025, puis en modifiant les attributs de la composition des origines, attribue environ 93,02 kt CO₂e de la baisse de 135,75 kt à la diminution des volumes d’importation couverts, et 42,73 kt aux changements dans la composition des fournisseurs. Ces deux facteurs représentent respectivement 68,5 % et 31,5 % de la baisse. La baisse des volumes chinois a réduit l’exposition d’environ 90,00 kt CO₂e, soit 66,3 % de la baisse nette, tandis que l’augmentation des livraisons du Japon et d’Oman a compensé une partie de la réduction.
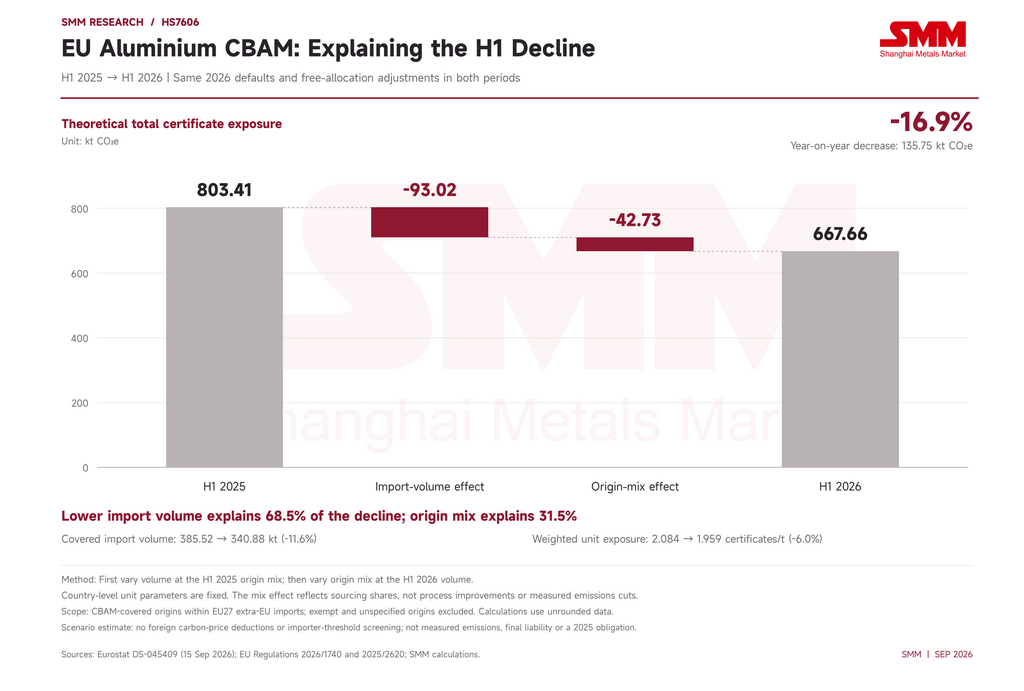 La baisse de l’exposition unitaire pondérée est un effet de composition des échanges sous paramètres nationaux fixes, et non la preuve d’une baisse des émissions mesurées en usine. Ces chiffres commerciaux n’établissent pas non plus que le CBAM est la cause des changements : la demande, les spécifications, les mesures commerciales existantes, les prix et les décisions des fournisseurs peuvent tous influer sur les achats.
Les prix des certificats traduisent les différences d’exposition en scénarios de coûts d’approvisionnement.
En utilisant le prix officiel des certificats du deuxième trimestre 2026 de 75,28 € comme illustration commune, les coûts par défaut par tonne de HS7606 sont d’environ 232,17 € pour la Chine, 115,74 € pour la Türkiye, 294,53 € pour la Serbie, 191,10 € pour l’Égypte, 107,13 € pour le Royaume-Uni, 150,61 € pour la Corée du Sud, 132,39 € pour le Japon et la Thaïlande, 163,36 € pour la Malaisie, 98,85 € pour l’Indonésie et 194,50 € pour le Viet Nam.
Cette comparaison porte sur le même trimestre et la même méthode de calcul. Elle exclut les déductions applicables de prix du carbone étranger, les seuils d’importateur, les frais de vérification et les autres coûts commerciaux. Il ne s’agit pas d’une estimation de prix pour le troisième trimestre 2026. Les prix des certificats pour 2026 dépendent du trimestre d’importation, de sorte que le prix du deuxième trimestre ne peut pas être traité comme le prix de règlement pour chaque période.
La compétitivité dépend en définitive des précurseurs et de données réelles vérifiables.
Les valeurs par défaut nationales ne sont pas des intensités carbone mesurées en usine. Pour les producteurs de produits laminés plats, les calculs des émissions réelles vont au-delà de l’opération de laminage et incluent les précurseurs d’aluminium pertinents et leur allocation gratuite intrinsèque correspondante. Dans le cadre de la méthode des données réelles, la méthode des biens complexes doit tenir compte du procédé et des précurseurs. Il serait incorrect de soustraire uniquement le référentiel de transformation de 0,056 des émissions réelles du produit complet, ou d’appliquer mécaniquement le référentiel de la colonne B de la méthode par défaut comme ajustement complet de la méthode des données réelles.
Les calculs actuels du CBAM pour l’aluminium couvrent les émissions directes pertinentes, y compris les émissions de PFC intrinsèques aux précurseurs d’aluminium primaire pertinents. Les émissions indirectes d’électricité ne sont actuellement pas incluses dans ce périmètre de certificats pour l’aluminium. Une électricité bas carbone ou une empreinte de cycle de vie complète plus faible ne peut donc pas être convertie directement, tonne pour tonne, en économies de certificats dans cette analyse. La production secondaire peut encore impliquer la combustion de combustibles et des précurseurs achetés à l’extérieur ; elle n’implique pas automatiquement zéro émission ni zéro coût.
Les acheteurs de l’UE devraient évaluer les budgets de certificats substantiels associés aux volumes chinois et turcs, l’exposition unitaire par défaut relativement élevée de la Serbie malgré sa désignation en voie L, et la combinaison d’adéquation des produits, d’échelle d’approvisionnement et de qualité des données d’émissions offerte par les fournisseurs japonais, coréens et d’Asie du Sud-Est. Des émissions réelles vérifiées conformes et des informations sur les précurseurs pourraient produire des résultats sensiblement différents des valeurs par défaut nationales. Toute réduction de coût doit être évaluée en calculant à la fois les émissions réelles et l’allocation gratuite correspondante de la méthode des données réelles.
La compétitivité au titre du CBAM pour le HS7606 reflète donc à la fois l’échelle des échanges, l’exposition unitaire et la capacité en matière de données. Les origines à valeurs par défaut plus élevées ont une incitation plus forte à établir des données vérifiables sur les fournisseurs, tandis que les origines à valeurs par défaut plus faibles ne peuvent pas promettre un avantage de coût final sur la seule base d’une étiquette nationale.