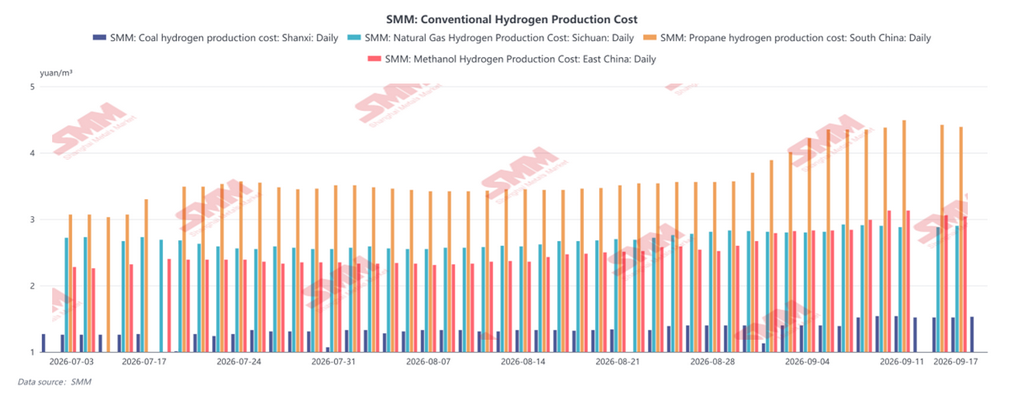
Au cours des deux derniers mois, l’hydrogène vert, l’ammoniac vert et le méthanol vert — trois grands produits chimiques issus des nouvelles énergies vertes — ont affiché une tendance de marché stable et très cohérente, les prix évoluant latéralement pendant une longue période et ne présentant quasiment aucune volatilité. En revanche, les prix de l’hydrogène gris, de l’ammoniac gris et du méthanol gris conventionnels ont fortement augmenté, entraînant un rétrécissement passif de la prime des produits verts. Cela a suscité une interprétation erronée largement répandue selon laquelle « la parité verte arrive à un rythme accéléré ». Du point de vue du mécanisme de tarification, de la structure des coûts et des progrès industriels des produits verts eux-mêmes, cette contraction des primes n’est pas attribuable à une réduction technologique des coûts ni à une parité de marché dans le secteur hydrogène-ammoniac-méthanol vert. Il s’agit plutôt d’un faux signal provoqué par les fluctuations externes du marché des produits conventionnels. Au stade actuel, les industries de l’hydrogène vert, de l’ammoniac vert et du méthanol vert se caractérisent par des prix latéraux statiques, une mise en service régulière des capacités de production, une optimisation structurelle des coûts et des goulets d’étranglement importants dans la demande des utilisateurs finaux. Une parité industrielle substantielle ne s’est pas encore concrétisée.
I. Marché global de l’hydrogène, de l’ammoniac et du méthanol verts : fonctionnement stable, découplé du cycle des prix des produits conventionnels
Au cours des deux derniers mois, les trois produits chimiques verts ont maintenu des tendances de prix stables, largement indépendantes de la logique de hausse des prix des matières premières énergétiques et chimiques traditionnelles. Il ne s’agit pas d’une stagnation du marché, mais d’une caractéristique inhérente dictée par le système de négociation exclusif et le modèle de tarification de l’hydrogène, de l’ammoniac et du méthanol verts. Contrairement aux produits chimiques conventionnels négociés sur des marchés au comptant ouverts et vulnérables à la dynamique de l’offre et de la demande, à la géopolitique et au sentiment du marché, les produits verts sont dominés par des accords à long terme, avec une tarification ancrée dans les cadres de certification verte et de conformité carbone. Les perturbations à court terme du marché au comptant ont un impact minime, créant ainsi un schéma bipolaire : les produits gris oscillent violemment avec les mouvements du marché tandis que les produits verts restent stables, ancrés dans les fondamentaux industriels.
En ce qui concerne les primes, celles du méthanol vert et de l’ammoniac vert par rapport à leurs équivalents conventionnels se sont nettement contractées. Cependant, le facteur principal est la hausse des prix des produits gris ; les produits verts eux-mêmes n’ont connu aucune baisse de prix substantielle. Une telle convergence passive des primes ne peut pas prouver une compétitivité améliorée de l’industrie hydrogène-ammoniac-méthanol vert et manque de durabilité à long terme.
II. État actuel des industries de l’hydrogène vert, de l’ammoniac vert et du méthanol vert
a. Ammoniac vert et méthanol vert : les accords à long terme verrouillent les prix pour former des barrières de prix, la demande étrangère soutient le déploiement industriel
Sur le plan du marché, les prix du méthanol vert sont restés stables au cours des deux derniers mois, avec des fluctuations étroites des cotations principales en Chine et à l’étranger.
La raison principale est qu’il n’existe pas de marché au comptant à court terme ouvert pour le méthanol vert en Chine, ce qui élimine les transactions spéculatives et la volatilité des prix causées par les fluctuations à court terme de l’offre et de la demande. Les transactions industrielles sont principalement des commandes d’exportation à long terme, répondant largement aux exigences de conformité bas carbone pour le carburant marin international. Une capacité de production de méthanol vert à grande échelle en Chine a été mise en service avec succès et livrée à l’étranger en grandes quantités. Les entreprises leaders ont obtenu des commandes annuelles stables de plusieurs millions de tonnes auprès de compagnies maritimes internationales.
b. Hydrogène vert : prix rigides pour les utilisateurs finaux, percée partielle de la parité réalisée au niveau de la production
Un indice de prix stable ne signifie pas un marché inchangé. Les changements se produisent du côté des coûts plutôt que du côté des cotations. Les projets à grande échelle de production d’hydrogène à partir d’énergie éolienne et solaire en Mongolie-Intérieure et au Xinjiang ont réduit les coûts de production à 14–18 yuans par kilogramme. Les projets utilisant de manière optimale l’énergie éolienne et solaire écrêtée peuvent atteindre des coûts de 11,2–14 yuans par kilogramme, tandis que le coût de l’hydrogène gris à base de charbon dans les mêmes régions se situe entre 12 et 15 yuans par kilogramme. Une parité locale entre l’hydrogène vert et l’hydrogène gris au stade de la production est apparue dans le nord-ouest de la Chine.
Néanmoins, les prix pour les utilisateurs finaux n’ont pas diminué en conséquence, en raison de goulets d’étranglement dans le stockage et le transport. Pour un transport par tube-remorque au-delà d’un rayon de 500 kilomètres, les coûts de stockage et de transport peuvent ajouter plus de 20 yuans par kilogramme, effaçant tous les avantages de coût au niveau de la production. Un développement notable cette année est l’accord-cadre de fourniture d’hydrogène vert signé par Sinopec Nova et Binhai Investment, qui prévoit de livrer de l’hydrogène vert depuis Ulanqab en Mongolie-Intérieure vers Tianjin à partir de 2029, avec un prix de référence de livraison par pipeline verrouillé à 19–22 yuans par kilogramme. Cela représente la référence de tarification la plus réaliste sur le plan commercial pour la « transmission d’hydrogène d’ouest en est » aux utilisateurs finaux à ce jour.
III. La contraction passive des primes ≠ la parité pour l’industrie verte
Le rétrécissement substantiel des primes des produits verts observé sur le marché actuel est un signal susceptible d’être mal interprété. Du point de vue de l’industrie hydrogène-ammoniac-méthanol vert elle-même, le gain de compétitivité perçu est un dividende apparent et faux, sans implications industrielles substantielles. La véritable parité verte signifie que les produits verts réalisent des baisses de coûts grâce à l’itération technologique, à la baisse des coûts de l’électricité verte et à l’optimisation des procédés, atteignant finalement ou sous-cotant les prix des produits conventionnels. Une telle réduction des coûts est endogène, durable et irréversible. En revanche, la contraction actuelle des primes provient entièrement de la hausse temporaire des prix des produits chimiques conventionnels causée par des maintenances à court terme, des perturbations géopolitiques et des déséquilibres entre l’offre et la demande. L’hydrogène vert, l’ammoniac vert et le méthanol vert n’ont pas connu de changements décisifs dans leurs propres prix, leurs coûts de base ou leurs procédés de production. Une fois que l’offre de produits énergétiques et chimiques conventionnels reviendra à la normale et que les prix des produits gris reculeront, les primes vertes rebondiront.
Conformément à la logique réelle de la parité industrielle, la parité à grande échelle de l’hydrogène, de l’ammoniac et du méthanol verts dépend de coûts d’électricité verte plus bas. Prenons l’ammoniac vert comme exemple : les coûts de l’électricité représentent 70 à 80 % des coûts de production totaux ; de légers ajustements des prix de l’électricité peuvent provoquer des variations de coûts totaux de l’ordre de mille yuans par tonne, tandis que l’itération des équipements contribue à moins de 10 % à la réduction des coûts. Selon les estimations de l’industrie, avec l’amélioration des mécanismes du marché du carbone, la fenêtre de parité complète de marché pour l’hydrogène, l’ammoniac et le méthanol verts arrivera pendant la période du 15e plan quinquennal. L’industrie se trouve actuellement dans une phase critique d’accumulation des coûts, d’amélioration des infrastructures et de culture de la demande.