1. Calendrier de production de septembre : reprises et montées en cadence comme thème principal, avec une croissance nette attendue de 44 400 tonnes
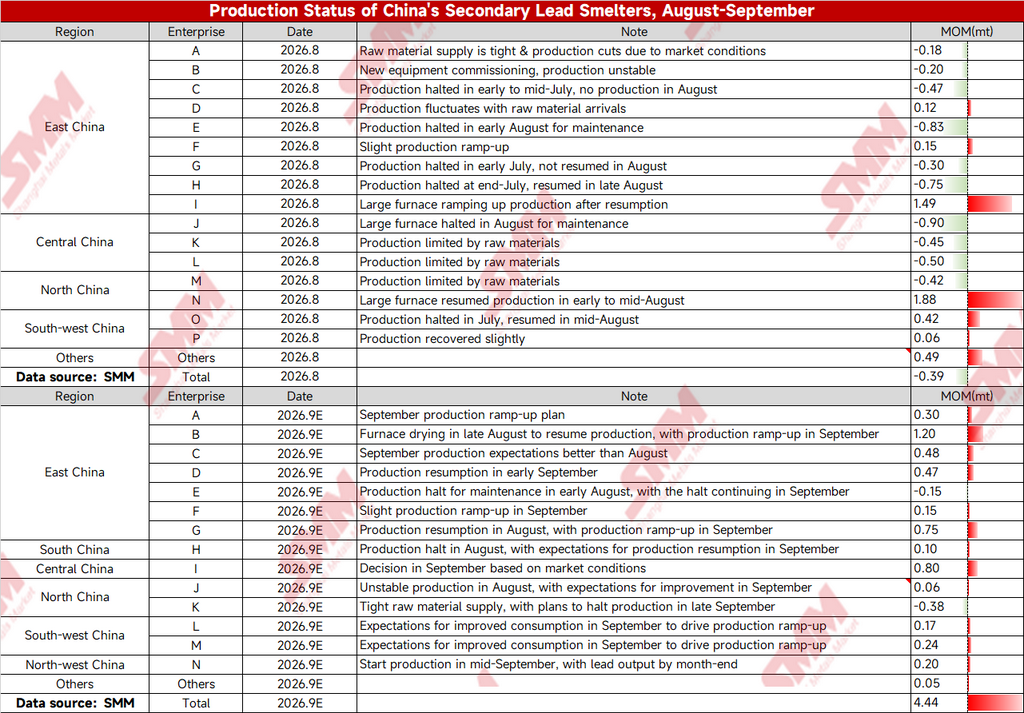
La croissance est portée par trois axes principaux.
Premièrement, les montées en cadence collectives après les reprises dans l’est de la Chine. Sur les 9 échantillons en activité, 7 ont enregistré des hausses mensuelles : l’entreprise 2 a commencé le séchage du four fin août et a poursuivi sa montée en cadence en septembre, avec une hausse mensuelle attendue de 12 000 tonnes ; l’entreprise 7 a repris sa production en août et a accéléré en septembre, contribuant à hauteur de 7 500 tonnes ; l’entreprise 3 (perspectives de production de septembre meilleures qu’en août) et l’entreprise 4 (reprise début septembre) ont contribué respectivement à hauteur de 4 800 tonnes et 4 700 tonnes ; l’entreprise 1 prévoyait d’augmenter sa production de 3 000 tonnes, et l’entreprise 6 a réalisé une légère hausse de 1 500 tonnes. L’est de la Chine a totalisé 33 500 tonnes, principale source de la croissance de septembre.
Deuxièmement, le sud-ouest et le nord-ouest de la Chine ont libéré une nouvelle offre. Les entreprises 12 et 13 du sud-ouest ont augmenté leur production de 1 700 tonnes et 2 400 tonnes respectivement, sur la base d’attentes d’amélioration de la consommation en septembre ; l’entreprise 14 du nord-ouest prévoyait de démarrer sa production à la mi-septembre et de produire du plomb d’ici la fin du mois, contribuant à hauteur de 2 000 tonnes.
Troisièmement, le centre de la Chine conservait un potentiel de hausse. L’entreprise 9 n’avait pas encore établi de calendrier de production clair après l’arrêt et la maintenance de son grand four achevés en août, et dans l’hypothèse d’une production neutre fondée sur une attitude attentiste vis-à-vis du marché, la production de septembre était en hausse de 8 000 tonnes en glissement mensuel ; l’entreprise 8 du sud de la Chine avait des attentes de reprise de la production en septembre après un arrêt en août, contribuant à hauteur de 1 000 tonnes.
Du côté des baisses, l’entreprise 11 du nord de la Chine prévoyait d’arrêter sa production fin septembre en raison de la tension sur l’approvisionnement en matières premières, avec un impact de -3 800 tonnes ; la maintenance de l’entreprise 5 de l’est de la Chine s’est prolongée en septembre, réduisant encore la production de -1 500 tonnes. Après déduction de ces éléments, la croissance nette totale de septembre s’élevait à 44 400 tonnes.
2. Bilan d’août : double pression des matières premières et de la maintenance, baisse nette de 3 900 tonnes
En août, pénalisés par la pénurie de batteries usagées et une maintenance concentrée, l’est et le centre de la Chine ont été les principales régions en repli — les 6 échantillons de l’est de la Chine ont enregistré une baisse mensuelle d’environ -27 300 tonnes, et les 3 échantillons du centre de la Chine ont tous diminué d’environ -18 500 tonnes ; la reprise de la production du grand four de l’entreprise 14 du nord de la Chine (18 800 tonnes) et la montée en cadence de l’entreprise 9 de l’est de la Chine (14 900 tonnes) ont partiellement compensé la baisse. La baisse nette totale sur l’ensemble du mois s’est établie à -3 900 tonnes.
3. Perturbations réelles en septembre : double contrainte des matières premières et de la macroéconomieLa réalisation du calendrier de production dépend de deux indices pratiques.
Premièrement, l’approvisionnement en matières premières reste tendu. Début septembre, les arrivages de batteries usagées n’ont montré aucune amélioration notable, et une grande fonderie de Mongolie-Intérieure a déjà arrêté sa production plus tôt que prévu, confirmant que les contraintes sur les matières premières ne se sont pas encore relâchées. La volonté des fonderies sensibles aux matières premières d’augmenter leur production est directement freinée.
Deuxièmement, les perturbations macroéconomiques s’intensifient. À la mi-septembre, les attentes de hausse des taux de la Réserve fédérale américaine se sont renforcées, et les anomalies macroéconomiques ont entraîné une baisse généralisée des prix des matières premières, le prix du plomb s’affaiblissant dans le même mouvement. La baisse du prix du plomb a directement comprimé les marges de fusion du plomb secondaire, et certaines fonderies qui avaient initialement prévu d’augmenter leur production sont devenues hésitantes, l’activité transactionnelle et la volonté d’achat s’affaiblissant de concert.
4. Perspectives : la croissance réelle de septembre sera très probablement inférieure à 44 400 tonnes
Dans l’ensemble, la croissance de 44 400 tonnes du calendrier de production repose largement sur l’hypothèse de « prix du plomb stables + arrivages normaux de batteries usagées ». Si la pression baissière macroéconomique persiste et que les prix du plomb restent déprimés, tandis que l’offre de batteries usagées demeure tendue, la pente de montée en cadence de 12 000 tonnes dans l’est de la Chine et la nouvelle offre dans le sud-ouest et le nord-ouest de la Chine seront difficiles à concrétiser pleinement. La croissance de la production de plomb raffiné secondaire en septembre sera très probablement inférieure aux attentes du calendrier de production.
Si les prix du plomb se stabilisent et rebondissent fin septembre, que les arrivages de batteries usagées s’améliorent légèrement et que le réapprovisionnement en aval intervient avant les congés de la fête nationale, certains plans de montée en cadence pourraient encore se réaliser avant la fin du mois, et la production réelle pourrait converger vers les niveaux du calendrier de production. Toutefois, si le pessimisme macroéconomique persiste, les attentes de réduction de la production pourraient s’étendre du nord-est de la Chine vers d’autres régions contraintes par les matières premières, creusant encore l’écart entre les calendriers de production et la production réelle.