SMM 14 sept. Nouvelles :
Selon les données de SMM, les prix de l'acide sulfurique pour les fonderies sont passés de niveaux élevés à une tendance baissière depuis le troisième trimestre, les prix dans les principales régions nationales tombant actuellement à 1 100–1 800 RMB/t. Dans le même temps, les frais de traitement (TC) du concentré de zinc ont continué de baisser rapidement au T3. Au 11 septembre, le TC moyen du concentré de zinc national était tombé à -2 100 RMB/t de métal, tandis que l'indice du concentré de zinc importé avait reculé à -112,91 $/tms. Avec la baisse à la fois des prix de l'acide sulfurique et des TC du concentré de zinc, les marges des fonderies de zinc sont comprimées des deux côtés. Pourquoi cela se produit-il et à quoi s'attendre au T4 ?
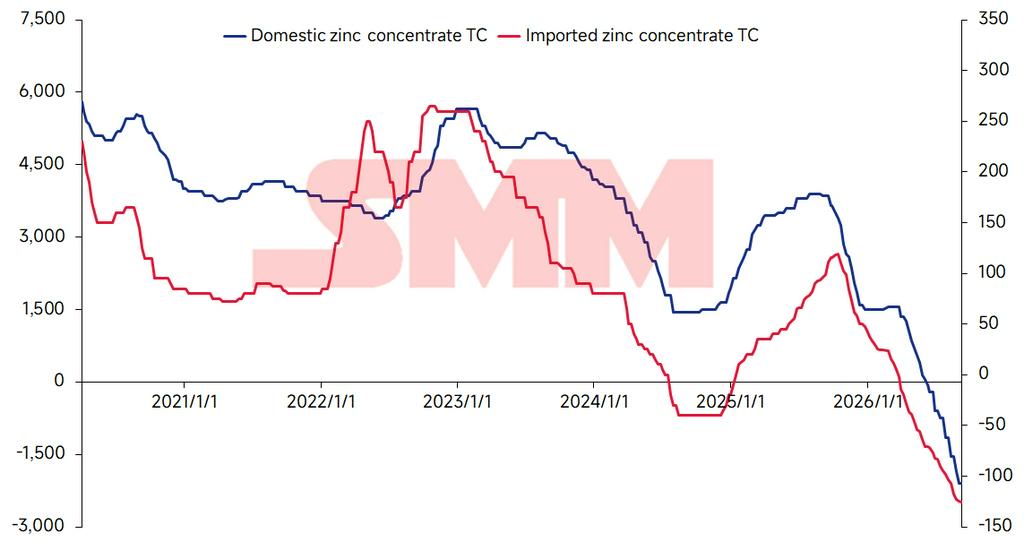
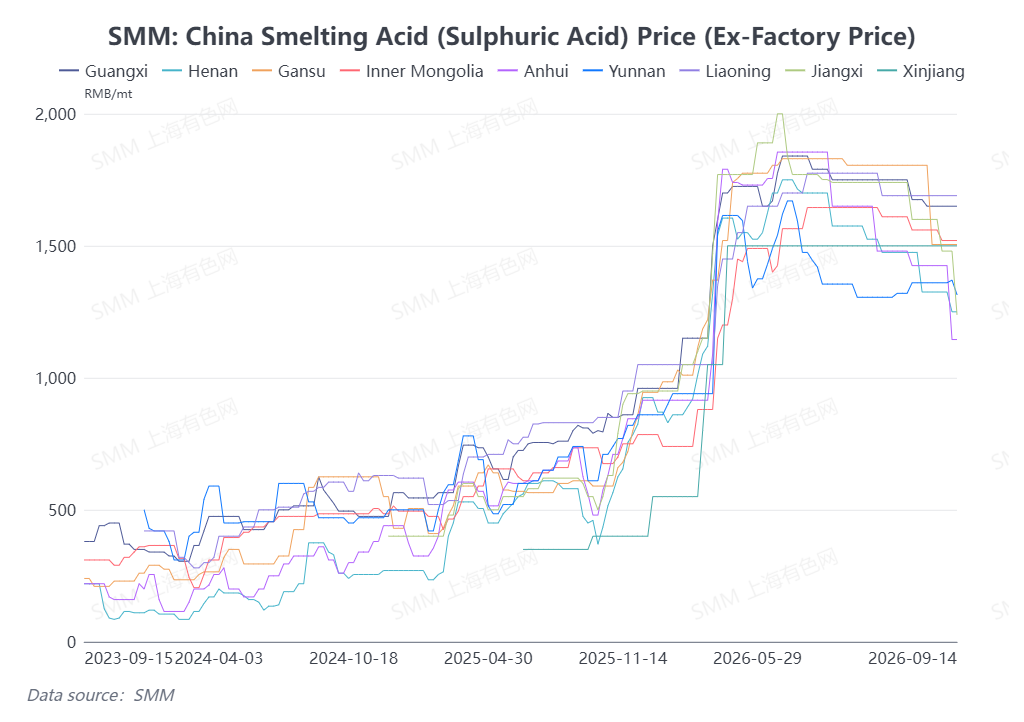
SMM estime que, dans un contexte de baisse des prix de l'acide sulfurique, le déclin rapide des TC du concentré de zinc chinois au T3 s'explique principalement par des perturbations de l'offre de plus en plus marquées.
Marché national du concentré de zinc
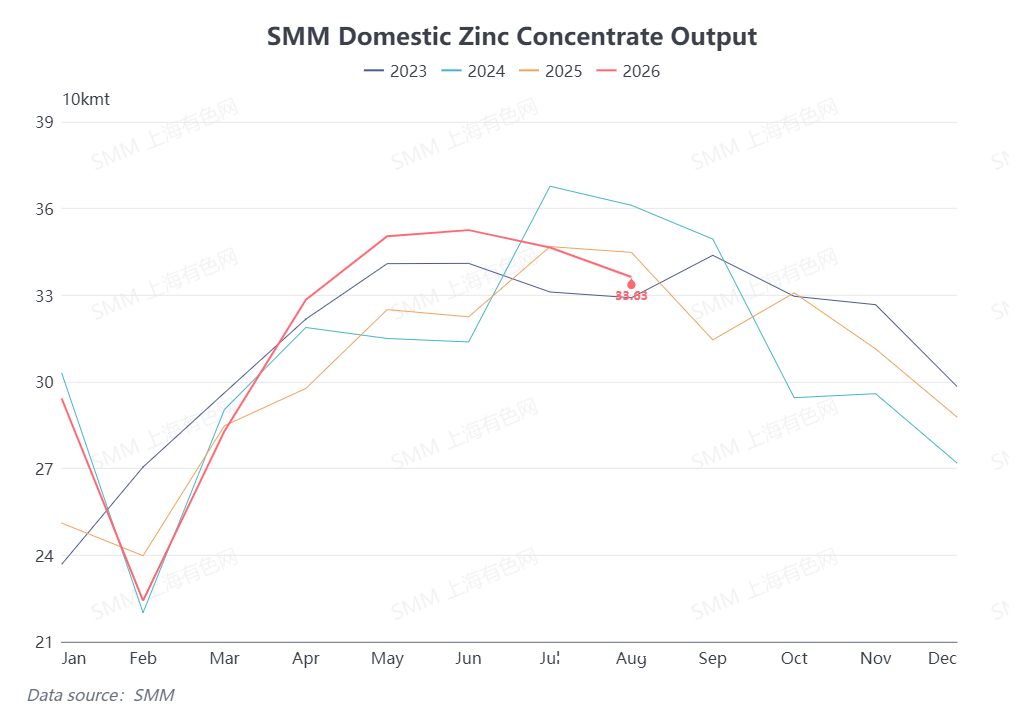
D'après les schémas de production des années précédentes, le T3 est généralement la saison de pointe pour la production nationale de concentré de zinc, la production atteignant généralement son maximum annuel. Cependant, ce schéma n'a pas été observé cette année.
D'une part, depuis le début du T3, des incidents imprévus ont entraîné des suspensions temporaires de production dans certaines mines de plomb-zinc en Mongolie-Intérieure, au Guangdong et dans d'autres provinces, provoquant des pertes d'offre. Parallèlement, ces incidents ont déclenché des inspections de sécurité plus strictes à l'échelle nationale, affectant les mines de plomb-zinc dans plusieurs provinces, certaines réduisant ou suspendant temporairement leur production.
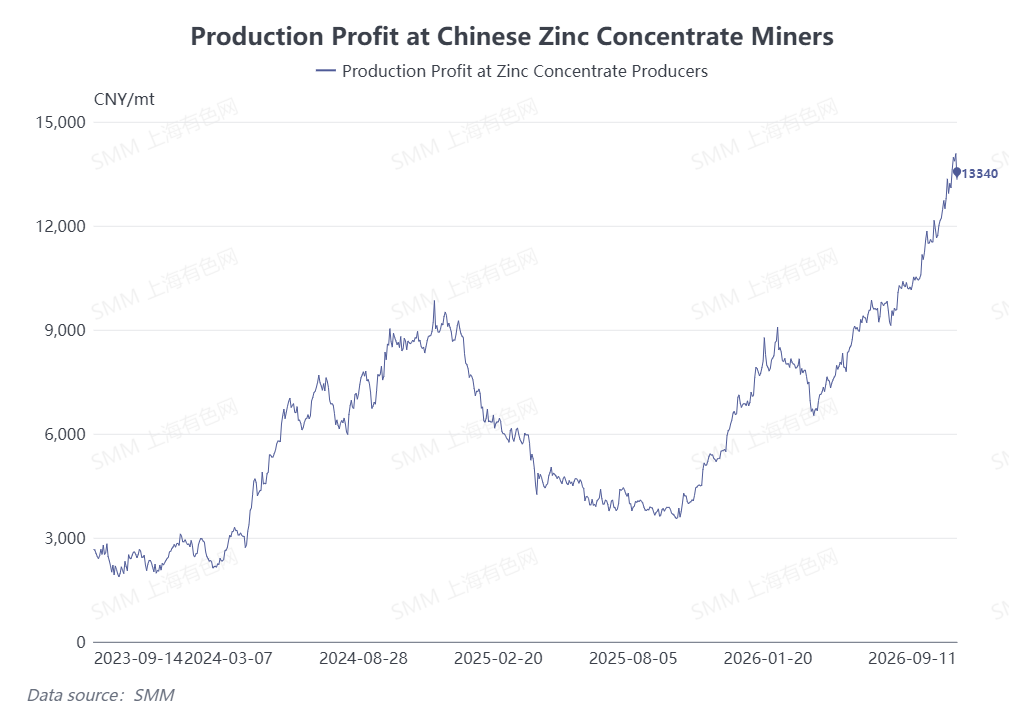
D'autre part, alors que les TC du concentré de zinc ont continué de baisser, la rentabilité des mines s'est nettement améliorée. Certaines mines ont déjà atteint leurs objectifs de profit annuels en avance, ce qui a affaibli leurs incitations à produire. Certaines ont donc prévu des réductions de production et des maintenances au second semestre, contribuant davantage aux pertes d'offre.
Dans l'ensemble, ces perturbations ont entraîné une baisse significative de la production nationale de concentré de zinc au T3 par rapport au trimestre précédent.
Marché du concentré de zinc importé
SMM a suivi les performances de production de 17 grandes sociétés minières étrangères. D'après leurs données de production déclarées, la production totale de zinc de ces 17 sociétés s'est élevée à 2,4578 millions de tonnes de métal au premier semestre 2026, en baisse de 8,9 % en glissement annuel, indiquant un déclin significatif de la production étrangère de concentré de zinc au cours du premier semestre de l'année.
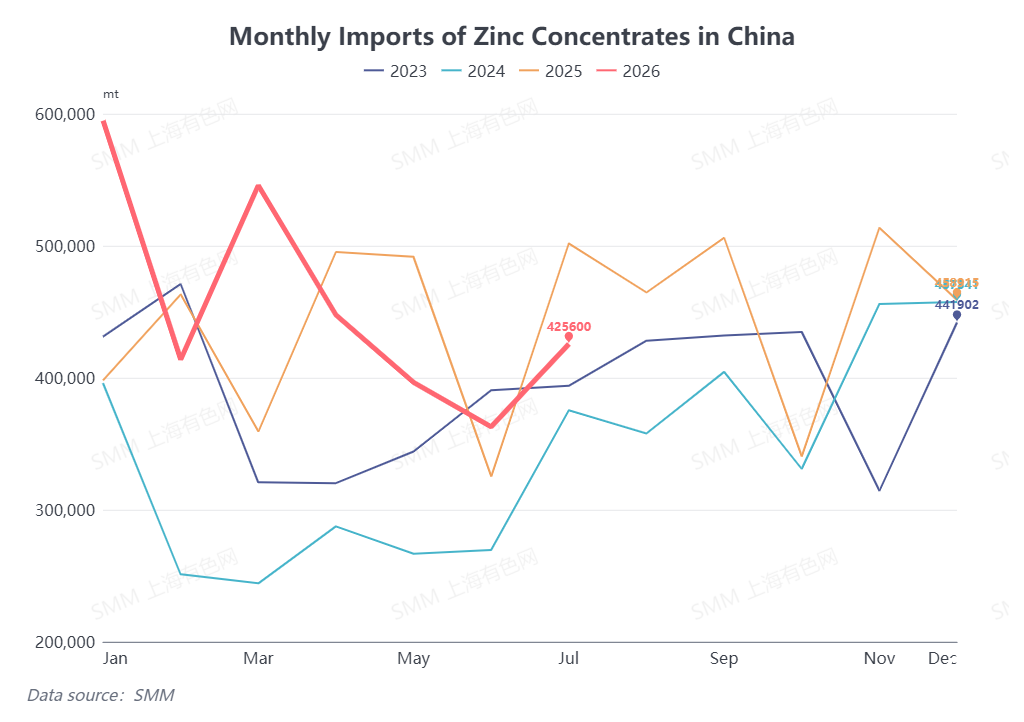
La baisse de la production minière à l'étranger a affecté l'afflux de concentré de zinc importé en Chine. Selon les données d'importation, les importations chinoises de concentré de zinc ont nettement diminué au T2 par rapport au T1, tandis que les volumes globaux d'importation devraient également connaître une croissance limitée au T3.
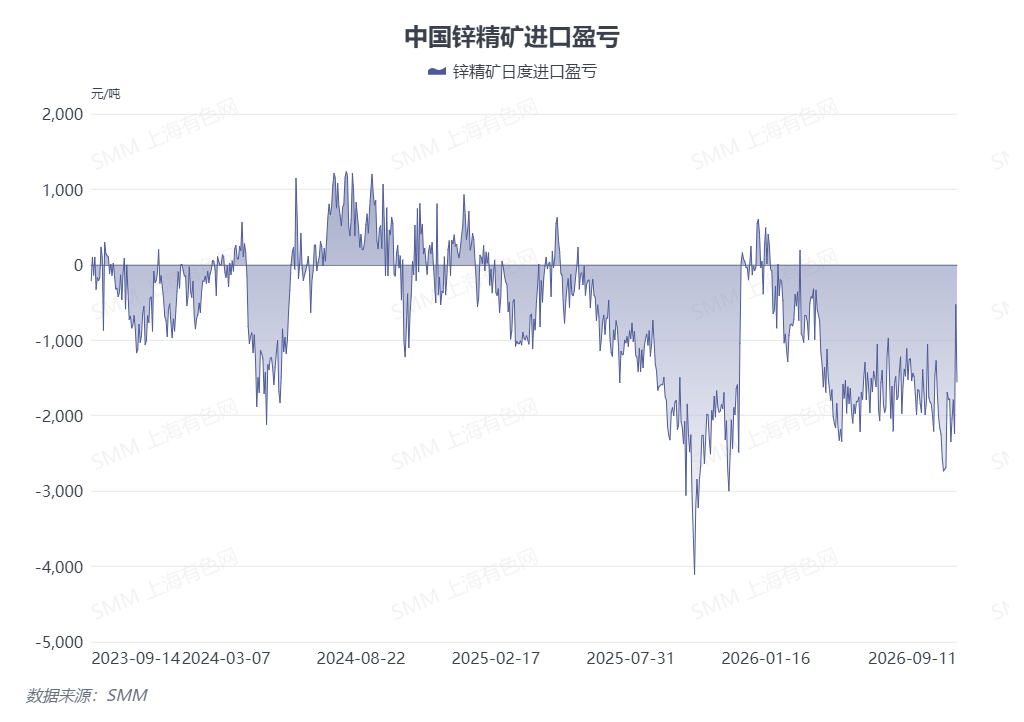
Du point de vue des prix, le ratio d'arbitrage à l'importation du zinc n'a cessé de s'affaiblir depuis le début de l'année. Depuis avril, les pertes sur les importations de concentré de zinc en Chine se sont creusées pour atteindre environ 2 000 RMB/tonne de métal et sont restées à ce niveau jusqu'au T3. Le minerai national étant devenu plus compétitif sur le plan économique, les fonderies ont activement augmenté leurs achats de concentré de zinc national aux T2 et T3.
Dans un contexte de réduction de l'offre de concentré, bien que le T3 soit également la saison traditionnelle de maintenance des fonderies de zinc nationales et que la production de zinc raffiné ait par conséquent diminué, la tension globale du marché du concentré n'a montré aucune amélioration significative face à la baisse simultanée de l'offre et de la demande. Cela a entraîné une baisse consécutive des frais de traitement du concentré de zinc tout au long du trimestre.
Perspectives pour le T4
Selon SMM, bien que les mines ayant précédemment suspendu ou réduit leur production devraient reprendre progressivement leurs activités au T4, le quatrième trimestre est également une saison de maintenance traditionnelle pour les mines nationales. L'offre globale de concentré de zinc national ne devrait donc montrer aucune amélioration significative par rapport au trimestre précédent.
Bien que la baisse de la rentabilité affaiblisse les incitations à la production chez les fonderies de zinc nationales, la demande de reconstitution des stocks hivernaux demeure. Par conséquent, l'équilibre global entre l'offre et la demande sur le marché du concentré de zinc ne devrait pas s'améliorer de manière significative, et les frais de traitement du concentré de zinc devraient rester à des niveaux bas au T4.
(Les informations ci-dessus sont basées sur la collecte de données de marché et l'évaluation complète de l'équipe de recherche de SMM. Les informations fournies dans cet article sont uniquement à titre de référence. Cet article ne constitue pas un conseil direct pour la recherche en investissement et la prise de décision. Les clients doivent prendre des décisions avec prudence et ne doivent pas remplacer leur jugement indépendant par ces informations. Toute décision prise par les clients n'engage pas SMM.)