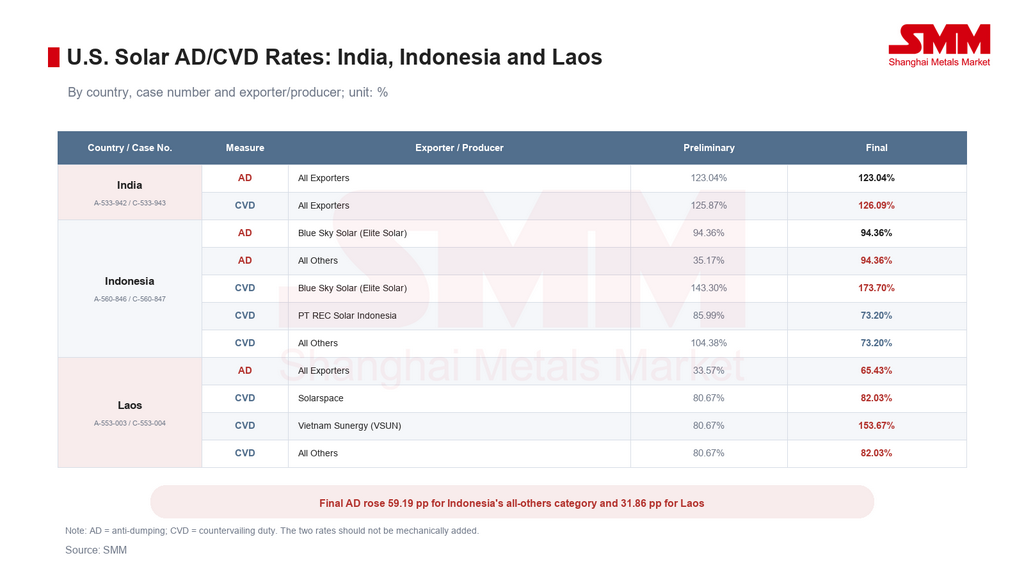
Le 11 septembre, le département du Commerce des États-Unis a annoncé ses déterminations finales affirmatives en matière de droits antidumping et compensateurs visant les cellules photovoltaïques en silicium cristallin, qu'elles soient ou non assemblées en modules, en provenance d'Inde, d'Indonésie et du Laos. Les marges de dumping finales ont été fixées à 123,04 % pour l'Inde, 94,36 % pour l'Indonésie et 65,43 % pour le Laos. Les taux de subvention définitifs ont atteint 126,09 % pour l'Inde, se sont échelonnés de 73,20 % à 173,70 % pour l'Indonésie, et de 82,03 % à 153,67 % pour le Laos.
Ces déterminations étendent la portée des mesures commerciales américaines dans le solaire. Après l'imposition d'ordonnances antidumping et compensatrices visant le Cambodge, la Malaisie, la Thaïlande et le Vietnam en 2025, les États-Unis ont désormais intégré trois nouveaux pôles de production dans un cadre similaire. La trajectoire de migration de la chaîne d'approvisionnement, de la Chine vers les quatre premiers pays d'Asie du Sud-Est, puis vers l'Inde, l'Indonésie et le Laos, se resserre progressivement.
Les déterminations du département du Commerce ne constituent pas des ordonnances de droits formelles. La Commission du commerce international des États-Unis doit rendre sa détermination finale de dommage le 14 octobre. Des conclusions affirmatives permettraient au département du Commerce d'émettre des ordonnances antidumping et compensatrices ; des conclusions négatives mettraient fin aux enquêtes, les dépôts en espèces étant traités selon les procédures applicables. Le 11 septembre a fixé les marges et taux de subvention définitifs, mais le 14 octobre demeure la date décisive pour l'accès au marché.
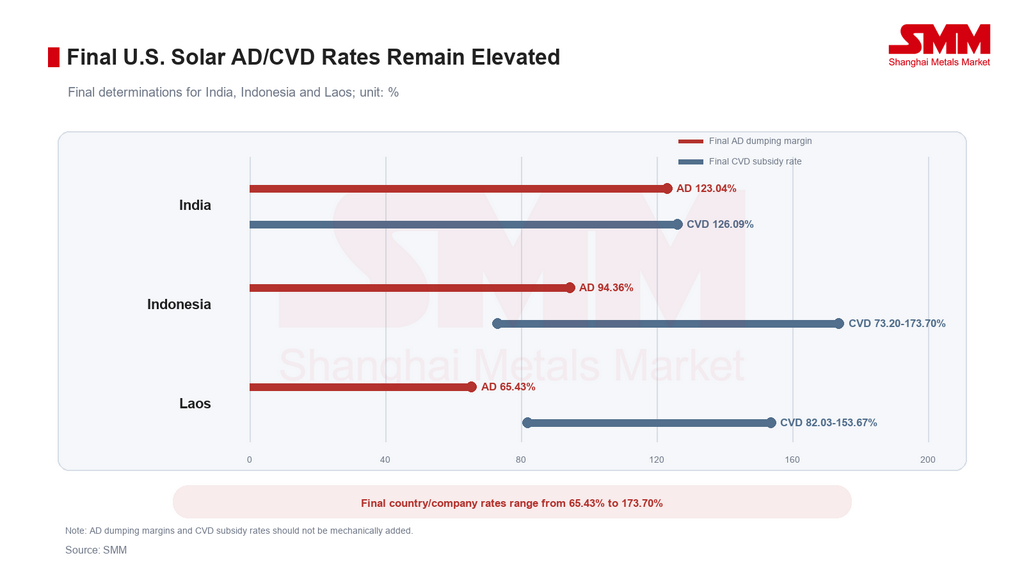
Les taux définitifs sont élevés, mais les chiffres antidumping et compensateurs ne doivent pas être additionnés mécaniquement
Les résultats définitifs de l'Inde n'ont que marginalement changé. Sa marge de dumping est restée à 123,04 %, tandis que le taux de subvention est passé de 125,87 % au stade préliminaire à 126,09 %. Après compensation de la subvention, le taux ajusté de dépôt en espèces antidumping s'établissait à 107,17 %, en dessous de la marge de dumping finale.
L'Indonésie a connu le plus grand changement dans son taux de dumping « toutes autres entreprises », qui est passé de 35,17 % au stade préliminaire à 94,36 %, soit une hausse de 59,19 points de pourcentage. Les résultats compensateurs ont divergé selon les producteurs : le taux de subvention de Blue Sky Solar est passé de 143,30 % à 173,70 %, tandis que PT REC Solar Indonesia et la catégorie « toutes autres entreprises » ont reçu des taux définitifs de 73,20 %, inférieurs à leurs niveaux préliminaires respectifs.
La marge de dumping du Laos est passée de 33,57 % à 65,43 %, soit une hausse de 31,86 points de pourcentage. Son taux ajusté de dépôt en espèces antidumping était de 65,03 %. Solarspace et la catégorie « tous les autres » ont reçu des taux de subvention définitifs de 82,03 %, contre 80,67 %, tandis que le taux de Vietnam Sunergy est passé de 80,67 % à 153,67 %.
Les marges de dumping, les taux ajustés de dépôt en espèces antidumping et les taux de subvention compensateurs sont des mesures distinctes. Le montant perçu à l’entrée et l’obligation finale de droits dépendent de la combinaison producteur-exportateur, des compensations de subventions, des instructions douanières et des réexamens administratifs ultérieurs. Les deux taux principaux ne doivent donc pas être additionnés et présentés comme un tarif effectif uniforme. Même sans cette addition, les taux définitifs sont suffisamment élevés pour affaiblir sensiblement la compétitivité des origines visées sur le marché américain.
La croissance rapide des importations explique l’élargissement de l’enquête
Les importations américaines de cellules et modules photovoltaïques en silicium cristallin en provenance d’Inde, d’Indonésie et du Laos sont passées d’un total de 0,73 GW en 2022 à 2,57 GW en 2023 et 6,01 GW en 2024. Le volume de 2024 était supérieur de 133,7 % en glissement annuel et de 721,5 % par rapport à 2022. La valeur correspondante des importations est passée de 261 millions de dollars en 2022 à 1,54 milliard de dollars en 2024.
L’Inde a fourni environ 2,30 GW pour une valeur de 793 millions de dollars en 2024, avec un volume en hausse de 12,1 % en glissement annuel. L’Indonésie a fourni environ 1,80 GW pour une valeur de 415 millions de dollars, avec un volume en hausse de 245,7 %. Les expéditions en provenance du Laos ont atteint environ 1,91 GW et 336 millions de dollars après être restées proches de zéro en 2023. Les fortes augmentations en provenance d’Indonésie et du Laos montrent comment l’approvisionnement américain a commencé à se tourner vers de nouveaux pôles de production asiatiques après l’ouverture d’enquêtes sur les chaînes d’approvisionnement d’Asie du Sud-Est d’origine.
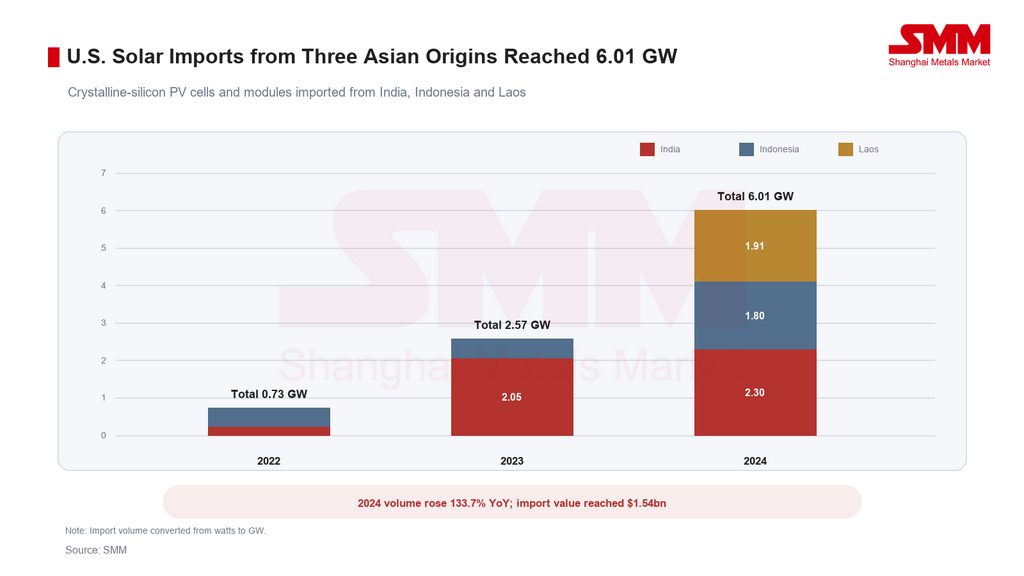
Pour donner une échelle, les statistiques d’importation utilisées dans l’affaire précédente portant sur quatre pays faisaient état d’environ 36,38 GW d’importations américaines en provenance du Cambodge, de Malaisie, de Thaïlande et du Vietnam en 2023. Les 6,01 GW fournis par les trois nouvelles origines en 2024 ne représentaient qu’environ 16,5 % de ce volume antérieur. Bien que la comparaison porte sur des années différentes, elle montre que l’Inde, l’Indonésie et le Laos ont servi de voies d’approvisionnement complémentaires et émergentes plutôt que de remplacement complet des quatre pays d’origine.
La direction de l’évolution importe davantage que le volume absolu. Après le lancement par les États-Unis des enquêtes visant quatre pays en avril 2024, les investissements, les flux commerciaux et les commandes ont commencé à se déplacer vers d'autres sites de production. De nouvelles affaires contre l'Inde, l'Indonésie et le Laos ont suivi en juillet 2025. Les déterminations finales démontrent que l'application des mesures américaines suit l'évolution des flux commerciaux : dès que les expéditions en provenance d'une nouvelle origine augmentent rapidement, cette origine risque bientôt de faire l'objet d'un examen plus approfondi.
Les contrôles américains s'étendent de quatre à sept origines
Les contrôles commerciaux américains sur le solaire ont évolué, passant d'actions visant des pays individuels à un cadre stratifié. Les cellules et modules chinois sont depuis longtemps soumis à des mesures antidumping et compensatoires. Le Cambodge, la Malaisie, la Thaïlande et le Vietnam ont fait l'objet d'une nouvelle série d'ordonnances en juin 2025. L'Inde, l'Indonésie et le Laos ont atteint l'étape de la détermination finale du Département du Commerce en septembre 2026 et attendent la décision de l'ITC du 14 octobre.
Par ailleurs, les mesures au titre de la section 232 couvrant le polysilicium et ses dérivés doivent entrer en vigueur le 4 décembre 2026. Ces mesures fixent des prix minimaux à l'importation de 0,22 $/W pour les cellules solaires et de 0,38 $/W pour les modules, ainsi qu'un droit ad valorem supplémentaire de 15 % sur les produits dérivés couverts. La section 232 et les affaires antidumping et compensatoires par pays sont des instruments politiques différents, mais ensemble, ils peuvent augmenter les coûts d'importation et remodeler l'accès au marché.
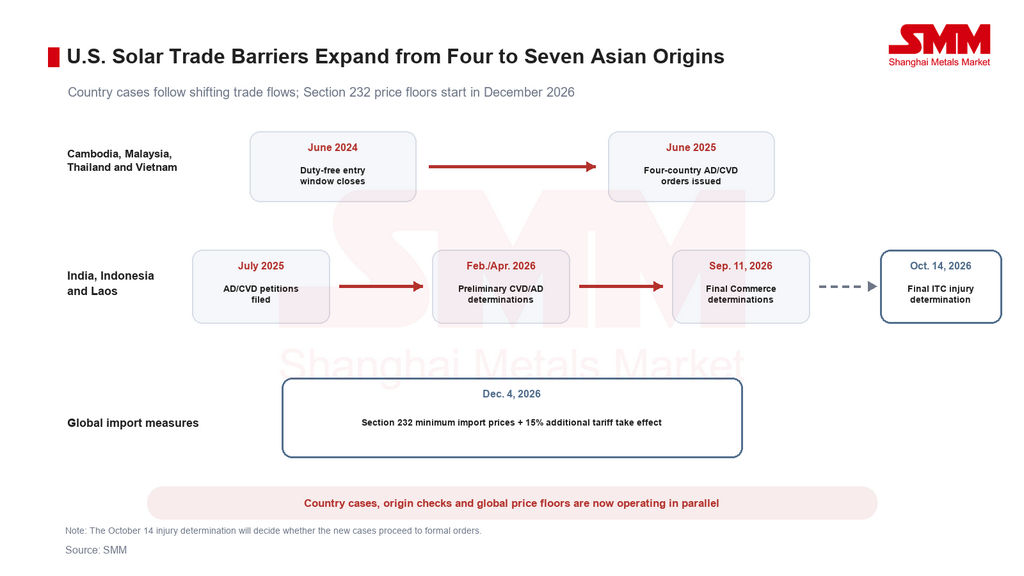
Le cadre américain évolue par conséquent des droits spécifiques par pays vers l'utilisation simultanée d'affaires antidumping et compensatoires, de la vérification de l'origine et de prix planchers mondiaux. La valeur de conformité d'une usine ne dépendra plus uniquement de son emplacement physique. L'origine des cellules, les étapes de fabrication réelles, la traçabilité de la chaîne d'approvisionnement, les taux spécifiques aux entreprises et l'éligibilité aux nouveaux dispositifs américains de prix et d'investissement compteront également.
La portée des affaires les plus récentes accorde une importance particulière au lieu de production des cellules. Les modules assemblés dans un pays tiers à partir de cellules produites en Inde, en Indonésie ou au Laos peuvent rester dans le champ d'application. À l'inverse, les modules assemblés dans l'un de ces trois pays à partir de cellules produites ailleurs sont généralement exclus du champ de ces enquêtes. Cette distinction rend la fabrication substantielle et l'origine documentée des cellules plus importantes que le pays final d'expédition.
Les Philippines restent en dehors des deux groupes de sept pays visés, mais elles ne doivent pas être considérées comme un refuge tarifaire automatique. Selon l'enquête de marché de SMM, les Philippines jouent actuellement un rôle plus important dans le commerce régional, l'entreposage, le transbordement et la livraison de projets que dans la fabrication intégrée de cellules et de modules.
Le simple transbordement, le changement de documents ou une transformation limitée ne modifient pas l'origine des cellules. Les modules assemblés aux Philippines avec des cellules provenant d'une origine couverte peuvent toujours relever du champ d'application pertinent. Une augmentation soudaine des expéditions philippines vers les États-Unis pourrait également déclencher un examen plus approfondi des flux commerciaux, des processus de fabrication et de la documentation d'origine, et pourrait accroître le risque d'une nouvelle enquête.
Les Philippines sont donc mieux considérées comme un centre logistique et de livraison régional que comme une voie d'exportation de substitution vers les États-Unis. Tout fabricant envisageant une production supplémentaire dans ce pays devrait d'abord vérifier l'approvisionnement en cellules, les exigences de transformation substantielle, les preuves de chaîne d'approvisionnement à l'appui et le taux américain applicable.
Sans la prime américaine, les bases de production asiatiques font face à une concurrence directe avec la Chine
La logique commerciale initiale de certains investissements manufacturiers hors de Chine était d'accepter des coûts de production plus élevés en échange d'un accès au marché américain et de prix de vente plus élevés. Cette logique s'affaiblit alors que sept origines asiatiques font l'objet d'un examen antidumping et compensatoire et que les prix minimaux à l'importation de la section 232 approchent de leur mise en œuvre.
En dehors des États-Unis, les modules basés en Chine peuvent encore atteindre l'Europe, l'Amérique latine, le Moyen-Orient, l'Afrique et la majeure partie de l'Asie. Les producteurs chinois conservent des avantages en matière de profondeur de la chaîne d'approvisionnement, d'échelle, de développement de produits et de capacité de livraison. Les données de SMM montraient des modules TOPCon standard à 0,104-0,110 $/W FOB port chinois le 10 septembre. Le prix minimal à l'importation des modules de la section 232 de 0,38 $/W représente environ 3,5 fois le point médian de cette fourchette FOB. Les conditions commerciales ne sont pas directement comparables, mais l'écart illustre les structures de prix de plus en plus distinctes des marchés américain et non américain.
Lorsque les bases de production hors de Chine ne peuvent plus obtenir la prime américaine, leur référence concurrentielle passe de la tarification des projets américains aux prix FOB chinois. Ces usines sont souvent confrontées à des coûts de matières premières entrants plus élevés, à des réseaux de fournisseurs locaux plus minces, à des dépenses de fabrication unitaires plus élevées et à des taux d'utilisation plus volatils. Sans protection du contenu local, avantages tarifaires ou délais de livraison sensiblement plus courts, la rentabilité sera sous pression.
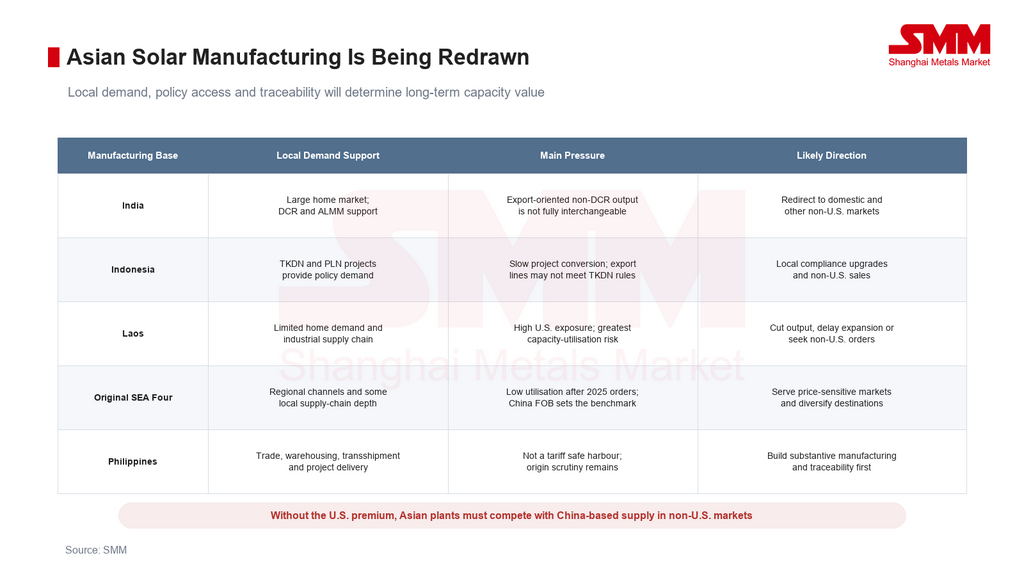
L'impact variera selon les pays. L'Inde dispose d'un vaste marché intérieur, tandis que les politiques de liste approuvée de modèles et de fabricants et d'exigence de contenu local offrent un certain soutien à la production locale. Cependant, les produits non DCR initialement fabriqués pour les États-Unis ne peuvent pas être automatiquement redirigés vers des projets DCR. La certification, l'approvisionnement en intrants et les exigences d'utilisation finale diffèrent. Si les ventes aux États-Unis deviennent non rentables, les lignes non DCR pourraient se tourner vers le Moyen-Orient, l'Europe et d'autres marchés asiatiques, où elles seront en concurrence directe avec l'offre basée en Chine.
L'Indonésie dispose d'une demande potentielle provenant de projets conformes au TKDN et des achats de l'entreprise publique PLN, tandis que son ambition solaire à plus long terme de 100 GW pourrait soutenir la fabrication locale. L'absorption réelle dépendra néanmoins de l'attribution des projets, du financement, du déploiement du stockage et de l'investissement dans le réseau. Les lignes orientées vers l'exportation construites pour les États-Unis peuvent ne pas être automatiquement conformes aux règles TKDN et pourraient faire face à des déficits de commandes à court terme et à une utilisation plus faible.
Le Laos a un marché intérieur plus petit et une chaîne d'approvisionnement industrielle moins développée, ce qui rend ses nouvelles usines plus dépendantes des commandes d'exportation. Les expéditions vers les États-Unis sont passées de près de zéro à 1,91 GW en 2024, montrant que le marché américain était une destination majeure pour son expansion de capacité. Si des droits sont imposés, le Laos a le moins de marge pour rediriger sa production vers le marché intérieur et fait face à un risque plus élevé de réductions de production, de report d'expansion ou de tarification agressive sur les marchés non américains.
Le Cambodge, la Malaisie, la Thaïlande et le Vietnam connaissent une réévaluation similaire. Après que les ordonnances de 2025 ont réduit l'accès à leur clientèle américaine d'origine, l'enquête de marché de SMM indique que les taux d'exploitation de certaines usines de cellules et de modules dans ces quatre pays sont tombés à des niveaux bas. Les producteurs ont de plus en plus adopté la production à la commande, la réduction des équipes, la maintenance programmée ou le report des redémarrages pour contrôler les stocks et les flux de trésorerie. La Malaisie conserve des taux plus bas pour certaines entreprises, tandis que le Vietnam et la Thaïlande disposent de chaînes d'approvisionnement industrielles plus profondes et d'une certaine demande régionale. Les installations au Cambodge et sur d'autres marchés à absorption intérieure limitée font face à un risque d'utilisation plus élevé.
Les ventes des quatre origines d'Asie du Sud-Est d'origine ne sont plus exclusivement concentrées sur les États-Unis. Une partie de la production a été redirigée vers des marchés sensibles aux prix en Amérique latine, au Moyen-Orient, en Asie du Sud et en Afrique. Dans certaines parties de l'Asie du Sud et sur certaines routes du Moyen-Orient et d'Afrique, les usines d'Asie du Sud-Est peuvent obtenir des avantages relatifs grâce aux délais de transit, aux cycles de livraison, aux canaux clients établis ou à des accords commerciaux spécifiques. Tout avantage en Amérique latine dépend davantage du port de destination, de la route et du marché du fret et n'est pas universel.
La plupart de ces marchés non américains peuvent également acheter directement auprès de la Chine. La question décisive est donc passée de la capacité d'une usine à entrer aux États-Unis à celle de savoir si son coût rendu peut concurrencer les modules basés en Chine. Lorsque les prix FOB chinois restent bas, tout avantage logistique peut être insuffisant pour compenser des coûts de fabrication plus élevés et la charge de coût unitaire créée par une faible utilisation.
À l'horizon 2027, si les exigences d'efficacité et autres de la nouvelle norme chinoise sur les modules photovoltaïques augmentent les prix à l'exportation, les marchés adressables pour la production basée en Chine et hors de Chine pourraient devenir plus segmentés. Soutenus par une chaîne d'approvisionnement intégrée, une R&D plus forte et de multiples plateformes technologiques, les producteurs chinois peuvent se concentrer davantage sur les projets aux exigences élevées en matière d'efficacité, de puissance, de fiabilité, de bancabilité et de certification. Il s'agit notamment des applications de production décentralisée haut de gamme en Europe, des projets à grande échelle au Moyen-Orient et des segments à forte intensité de certification au Japon, en Corée du Sud et en Australie. Les produits TOPCon haute puissance, à contact arrière, à hétérojonction et spécifiques à certaines applications pourraient soutenir des primes technologiques et de marque plus élevées.
Certaines usines des quatre pays d'Asie du Sud-Est d'origine pourraient avoir plus de mal à rivaliser avec les fournisseurs chinois en matière de mises à niveau technologiques, d'étendue de produits et de profondeur de chaîne d'approvisionnement. Si les prix à l'exportation chinois augmentent et que l'écart de coûts se réduit, ces installations pourraient de plus en plus cibler la demande sensible aux prix en Amérique latine, en Afrique, en Asie du Sud et sur certains marchés du Moyen-Orient. Elles pourraient être compétitives grâce à des avantages de fret spécifiques aux routes, des cycles de livraison plus courts, un entreposage régional, des relations clients établies et une réactivité aux petites séries. Elles pourraient également faire partie des stratégies de diversification de la chaîne d'approvisionnement sur certains marchés.
Cette division n'est pas garantie. Elle dépendra de l'augmentation réelle des prix FOB chinois, des coûts de fret, de l'utilisation des usines hors de Chine et du soutien local à la chaîne d'approvisionnement. Si les modules basés en Chine conservent un avantage de coût clair et que les avantages logistiques des usines hors de Chine restent trop faibles pour soutenir des redémarrages plus larges, de nombreuses installations pourraient continuer à fonctionner à faible charge et uniquement sur commandes confirmées.
Le marché américain dispose d'un tampon à court terme, mais les coûts d'approvisionnement pourraient augmenter
Les stocks existants, les contrats et la capacité de fabrication de modules aux États-Unis devraient offrir une certaine protection de l'offre à court terme. Les déterminations du Département du Commerce ne provoqueront pas à elles seules une pénurie immédiate. Certains fournisseurs pourraient également chercher à maintenir les livraisons en changeant l'approvisionnement en cellules, en prolongeant la durée de vie des configurations de produits existantes ou en travaillant avec des producteurs soumis à des taux plus bas.
Si l'ITC rend des déterminations de préjudice positives le 14 octobre et que des ordonnances formelles suivent, les taux élevés réduiraient toutefois fortement la viabilité commerciale des expéditions continues en provenance des trois origines. La mise en œuvre le 4 décembre des prix minimaux à l'importation de la section 232 et du droit supplémentaire de 15 % ajouterait une autre couche de pression sur les coûts.
La capacité de fabrication de cellules aux États-Unis nécessitera du temps pour être construite et montée en puissance. Un décalage temporaire pourrait apparaître entre un bassin de sources d'importation en rétrécissement et une offre intérieure qui n'a pas encore atteint sa pleine échelle. Cela pourrait faire monter les devis des modules, allonger les délais d'approvisionnement et inciter certains développeurs à recalculer les rendements des projets ou à retarder la construction.
Perspectives : les stratégies de capacité doivent passer d'un accès fondé sur les droits de douane à une adéquation avec les politiques de marché
L'évaluation de SMM est que l'impact central de ces déterminations finales n'est pas simplement le volume de commandes américaines que l'Inde, l'Indonésie et le Laos pourraient perdre. La logique d'investissement pour la fabrication solaire hors de Chine est en train d'être redéfinie.
Les futurs projets de fabrication devront répondre à cinq questions :
- Le marché cible offre-t-il une demande d'installation locale suffisante ?
- L'installation peut-elle bénéficier du DCR, du TKDN ou d'autres achats à contenu local ?
- L'approvisionnement en cellules et en intrants critiques répond-il aux exigences d'origine et de traçabilité ?
- Les coûts de fabrication peuvent-ils rivaliser avec l'offre d'exportation basée en Chine une fois la prime américaine disparue ?
- L'usine peut-elle changer de produits, de clients et de marchés de destination en cas de modification de la politique commerciale ?
La durée de vie effective d'une stratégie fondée sur la reproduction de la production chinoise dans un autre pays à bas coûts et l'exportation principalement vers les États-Unis devient de plus en plus courte. Les bases de fabrication à valeur durable sont plus susceptibles de combiner une demande locale sur le marché final, l'accès à des projets à contenu local, des processus de production substantiels, des preuves d'origine claires et la capacité de vendre dans plusieurs régions.
Parmi les évolutions clés à surveiller figurent la détermination de l'ITC du 14 octobre concernant le préjudice, les éventuelles ordonnances de droits et instructions de dépôt en espèces qui en découleraient, la mise en œuvre détaillée des mesures de la section 232 du 4 décembre, l'évolution des importations américaines en provenance des Philippines et d'autres marchés asiatiques, la montée en puissance de la capacité de cellules aux États-Unis, ainsi que la capacité des projets nationaux indiens et indonésiens à absorber la production orientée vers l'exportation.
Remarque : les chiffres antidumping de cet article sont des marges de dumping finales, tandis que les chiffres compensateurs sont des taux de subvention finaux. Ils ne doivent pas être additionnés ni traités comme le droit d'importation effectif. Les taux applicables et les dépôts en espèces dépendent de la combinaison producteur-exportateur, des ordonnances officielles et des instructions douanières.
Rédigé par :
Ryan Tey Tze Yang | Analyste photovoltaïque SMM
+60 127179370 | ryan.tey@metal.com