Pourquoi le marché surveille Bayan
L’incertitude sur la propriété de PT Bayan Resources Tbk (BYAN) a dépassé le stade de la simple rumeur d’entreprise en raison de la taille de Bayan et de son importance sur le marché indonésien du charbon. Des rapports de marché ont établi un lien entre l’homme d’affaires indonésien Andi Syamsuddin Arsyad, largement connu sous le nom de Haji Isam, et un éventuel changement de contrôle de la société.
Pour le marché du charbon, la question clé n’est pas de savoir si la transaction supposée est positive ou négative pour le cours de l’action BYAN. La question la plus pertinente est de savoir si un nouvel actionnaire de contrôle pourrait à terme influencer le positionnement RKAB de Bayan, sa stratégie de production, l’allocation des ventes, la coordination logistique et son rôle dans la consolidation en cours du secteur charbonnier indonésien.
À ce stade, aucun signal de perturbation immédiate de l’offre n’est perceptible. Les accords d’enlèvement existants, les licences minières et les plans d’exploitation restent détenus par les entités opérationnelles. Toutefois, si une transaction est confirmée puis suivie d’une approbation réglementaire, de révisions du RKAB ou de changements dans la stratégie de production et de commercialisation de Bayan, les implications pour les perspectives de l’offre de charbon en Indonésie deviendraient plus significatives.
La position de Bayan sur le marché indonésien du charbon
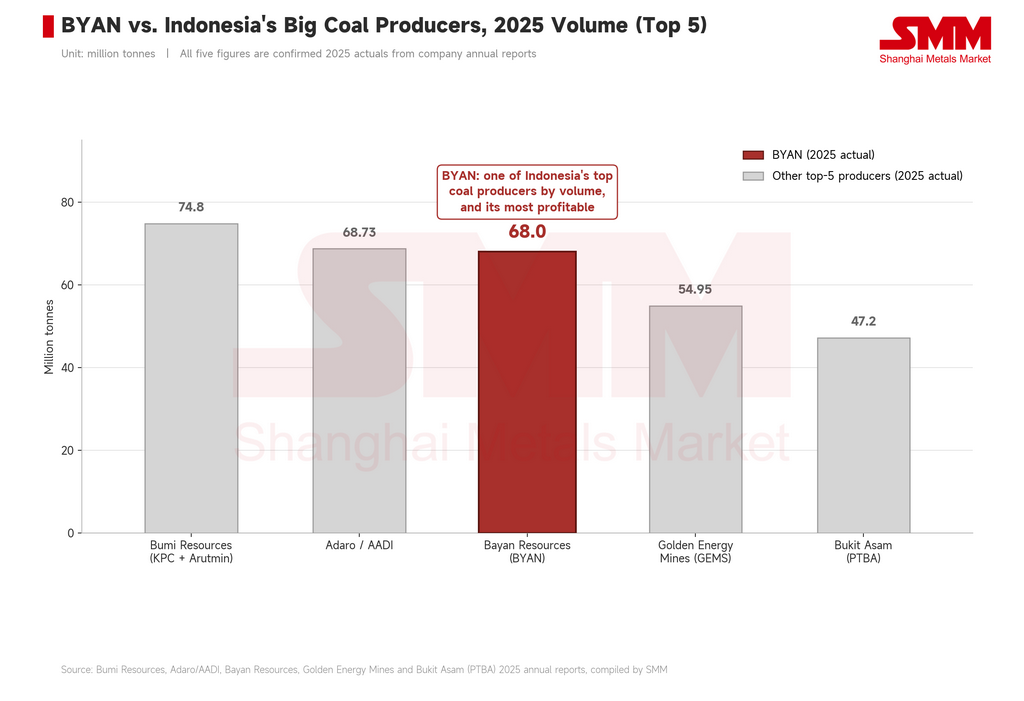
Bayan Resources a produit 68,0 millions de tonnes de charbon en 2025, selon le rapport annuel de la société. Cela place Bayan parmi les plus grands producteurs de charbon d’Indonésie en volume, bien que toujours en dessous de la production confirmée de Bumi Resources en 2025, qui s’élève à 74,8 millions de tonnes.
L’importance de Bayan ne vient pas seulement de sa taille, mais aussi de son exposition relativement concentrée au charbon. Alors que plusieurs grands groupes indonésiens de ressources se sont diversifiés dans les métaux, l’énergie, les infrastructures, l’or, l’aluminium ou d’autres matières premières, Bayan reste l’une des plateformes charbonnières les plus clairement spécialisées parmi les grands producteurs du pays. Son projet Tabang a également été au cœur de la croissance de la société, ce qui rend Bayan pertinent pour l’équilibre de l’offre de charbon à moyen terme en Indonésie.
C’est pourquoi un éventuel changement de propriété est important. Un changement d’actionnaire ne modifierait pas automatiquement l’offre de charbon, mais l’identité de l’actionnaire de contrôle pourrait influencer la discipline de production future, l’allocation du capital, la politique commerciale et la stratégie RKAB.
Structure de l’actionnariat et périmètre de la transaction rapportée
L’incertitude actuelle remonte à la mi-août, lorsqu’une photographie a circulé montrant Haji Isam visitant les opérations minières de Bayan à Kutai Kartanegara, dans le Kalimantan oriental, en compagnie du fondateur de Bayan, Low Tuck Kwong, et de Norman Joesoef, propriétaire de Republik Korpora Indonesia.
La Bourse d’Indonésie a demandé des éclaircissements officiels le 18 août. Bayan et PT Jhonlin Agro Raya Tbk (JARR), une société cotée liée à Jhonlin, ont ensuite déposé des clarifications indiquant qu’elles n’avaient pas connaissance d’une telle transaction ou n’avaient aucun projet en ce sens. Ces démentis restent la position publique officielle.
Des rapports médiatiques ultérieurs ont décrit d’éventuelles négociations et une offre en espèces rapportée d’environ 3 milliards de dollars américains pour une participation de contrôle d’environ 62 %. Ni Bayan ni Jhonlin n’ont confirmé de transaction.
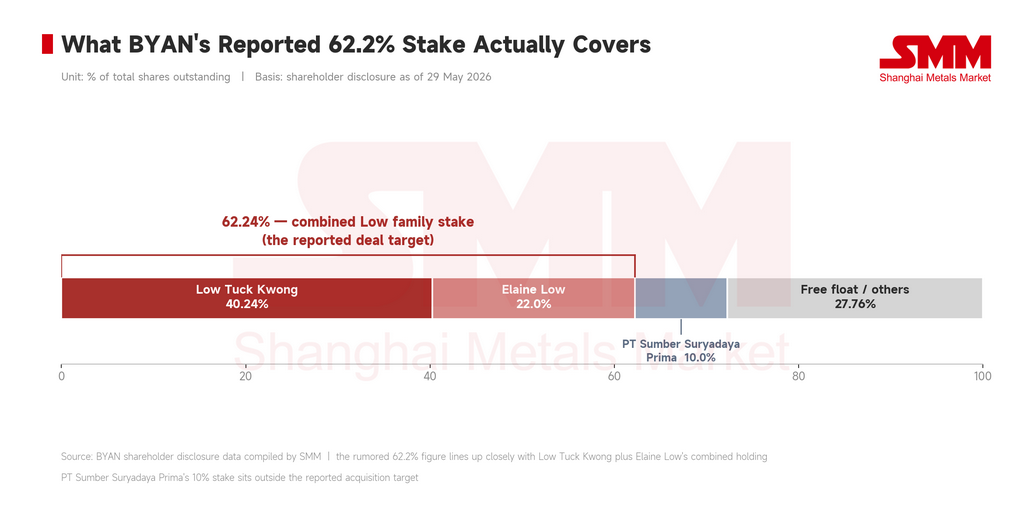
Sur la base du périmètre rapporté, la cible potentielle semble être le bloc de contrôle de la famille Low. Low Tuck Kwong détient 40,24 % de BYAN, tandis qu’Elaine Low détient 22 %, portant la participation combinée de la famille à environ 62,2 %. C’est la participation évoquée dans les rapports de marché concernant une éventuelle transaction sur les actions de contrôle. Par ailleurs, PT Sumber Suryadaya Prima détient environ 10 % et ne semble pas faire partie de la cible rapportée. En d’autres termes, la transaction supposée concernerait le contrôle du bloc majoritaire de la famille Low, et non une acquisition complète de Bayan ou de tous les principaux actionnaires.
Ce que cela pourrait signifier pour l’offre et la structure du marché
Une éventuelle combinaison impliquant Haji Isam serait notable car le groupe Jhonlin est déjà actif dans le charbon via Jhonlin Baratama. Des rapports de marché ont lié Jhonlin Baratama à une demande de quota de production d’environ 60 millions de tonnes pour cette année.
Ce chiffre doit être traité avec prudence. Les 68,0 millions de tonnes de Bayan correspondent à une production réalisée confirmée pour 2025, tandis que les 60 millions de tonnes rapportées pour Jhonlin sont un chiffre lié à un quota. Un quota RKAB demandé n’est pas équivalent à une production approuvée, à une production réelle ou à une offre exportable.
Même ainsi, ces deux chiffres expliquent pourquoi le marché est attentif. Si les ambitions de production de Jhonlin sont approuvées et réalisées, et si Bayan était finalement placée sous la même ombrelle de contrôle, la plateforme résultante pourrait devenir l’un des groupes charbonniers les plus influents d’Indonésie en termes de base de production et de position de négociation.
Cependant, la consolidation de la propriété ne signifie pas automatiquement une offre plus élevée. La production de charbon en Indonésie est façonnée par les approbations RKAB, les exigences de l’obligation de marché intérieur, la politique d’exportation, le séquençage minier, la capacité logistique et les considérations de prix. Dans cet environnement, une plateforme de propriété plus grande pourrait conduire soit à des ambitions de production plus élevées, soit à une discipline de production plus coordonnée.
Pour le marché physique du charbon, le signal le plus significatif serait tout changement dans le volume RKAB approuvé de Bayan, la trajectoire d’expansion de Tabang, l’allocation des ventes, la stratégie logistique ou le comportement de commercialisation à l’export. Ces facteurs importeraient davantage que les mouvements des cours de BYAN ou de JARR.
Point de contrôle réglementaire
Une transaction potentielle serait également confrontée à une dimension réglementaire. Les filiales opérationnelles de Bayan détiennent des licences minières, y compris des actifs liés à l’IUPK. Dans le cadre réglementaire minier indonésien, les changements dans la composition de l’actionnariat au niveau du détenteur de licence nécessitent généralement l’approbation du ministère de l’Énergie et des Ressources minérales.
Cela signifie que toute transaction affectant le contrôle d’entités opérationnelles titulaires de licences ne serait pas purement une affaire privée entre acheteur et vendeur. L’examen réglementaire constituerait un point de contrôle important avant que le changement de propriété ne devienne pleinement effectif du point de vue du secteur minier.
Tant qu’il n’y a pas de transaction confirmée, de dépôt réglementaire clair ou de mise à jour liée au RKAB et aux plans d’exploitation de Bayan, la question reste un élément de surveillance de la propriété plutôt qu’un événement confirmé du côté de l’offre.
Implications pour les acheteurs et le marché du charbon au sens large
Pour les clients de Bayan, la question à court terme est la continuité de l’approvisionnement. Sur la base des informations actuelles, rien n’indique qu’un changement de propriété au niveau des actionnaires perturberait immédiatement les expéditions existantes, les opérations minières ou l’approvisionnement contractuel. Les accords d’enlèvement de charbon, la planification opérationnelle et les obligations de licence restent détenus par les entités opérationnelles.
La question à moyen terme est de savoir si un nouveau contrôle conduirait à terme à des changements dans les objectifs de production de Bayan, les canaux de vente, l’allocation domestique, la stratégie d’exportation ou le rythme d’investissement à Tabang. Compte tenu de la taille de Bayan, même des ajustements stratégiques modestes pourraient avoir une incidence sur la disponibilité des exportations indonésiennes et l’équilibre de l’offre intérieure.
Ce cas s’inscrit également dans un thème plus large de consolidation du secteur charbonnier indonésien. Les producteurs opèrent sous une surveillance RKAB plus stricte, des obligations DMO, un financement du charbon à long terme plus faible et une pression inégale de la transition énergétique. Certains groupes se diversifient hors du charbon, tandis que d’autres peuvent choisir de consolider leurs actifs charbonniers tant que les flux de trésorerie restent solides. Une transaction Bayan finalisée importerait donc moins comme un événement immédiat sur l’offre que comme une étape possible vers une structure de producteurs plus concentrée.
Point de vue de SMM
À ce stade, la production à court terme de Bayan et ses engagements d’approvisionnement existants ne sont pas menacés par la rumeur de propriété elle-même. Un changement de contrôle des actionnaires ne modifierait pas automatiquement la production minière, les contrats, les obligations de licence ou les plans de production approuvés.
La question la plus importante est de savoir si une transaction confirmée influencerait ultérieurement la stratégie RKAB de Bayan, la trajectoire d’expansion de Tabang, l’allocation des ventes, la commercialisation à l’export ou l’allocation du capital. Ce sont les canaux par lesquels un changement de propriété pourrait devenir pertinent pour l’équilibre de l’offre de charbon en Indonésie.
SMM surveillera les signaux plus significatifs, notamment un dépôt officiel auprès du MEMR ou de Minerba, une approbation réglementaire liée au changement de propriété, une révision du volume RKAB de Bayan, des prévisions de production actualisées, des changements dans les plans de développement de Tabang, ou des preuves d’une modification de l’allocation des ventes entre les engagements domestiques, les contrats à terme et l’offre spot à l’export.
Tant que ces signaux n’apparaissent pas, il s’agit d’un élément de surveillance de la structure du marché plutôt que d’une perturbation confirmée de l’offre.