Lors de la conférence organisée par Shanghai Metals Market (SMM), Chen Bolin, analyste senior LFP chez SMM, a partagé ses perspectives sur « Le paysage mondial de l’industrie du phosphate de fer (lithium) en 2026 et la transmission des coûts des matières premières et la restructuration du mécanisme de tarification ».
La capacité de production de phosphate de fer s’étend rapidement, avec une marge d’amélioration supplémentaire du taux d’utilisation des capacités
SMM prévoit que de 2023 à 2030, la capacité de production de phosphate de fer en Chine augmentera à un taux de croissance annuel composé de 22 %, la capacité nominale atteignant environ 1,25 million de tonnes d’ici 2030, et le taux d’utilisation des capacités devrait passer de 31 % précédemment à environ 86 %.
Dans l’ensemble, SMM estime que l’expansion de la capacité de production de LFP en Chine dépasse la libération de la production, et à mesure que la demande en aval rattrape son retard, le taux d’utilisation des capacités augmentera progressivement.
Le procédé à base d’ammonium reste dominant, tandis que la part du procédé à base de fer augmente
Selon SMM, de 2024 à 2026, le procédé à base d’ammonium restera dominant, bien que la part du procédé à base de fer continue d’augmenter, sa part devant croître d’environ 8 points de pourcentage d’ici 2026. Dans l’ensemble, le choix de la voie de procédé est également une décision d’approvisionnement en matières premières, et la disponibilité, le prix et la vitesse de montée en production des sources de fer affecteront de plus en plus la compétitivité.
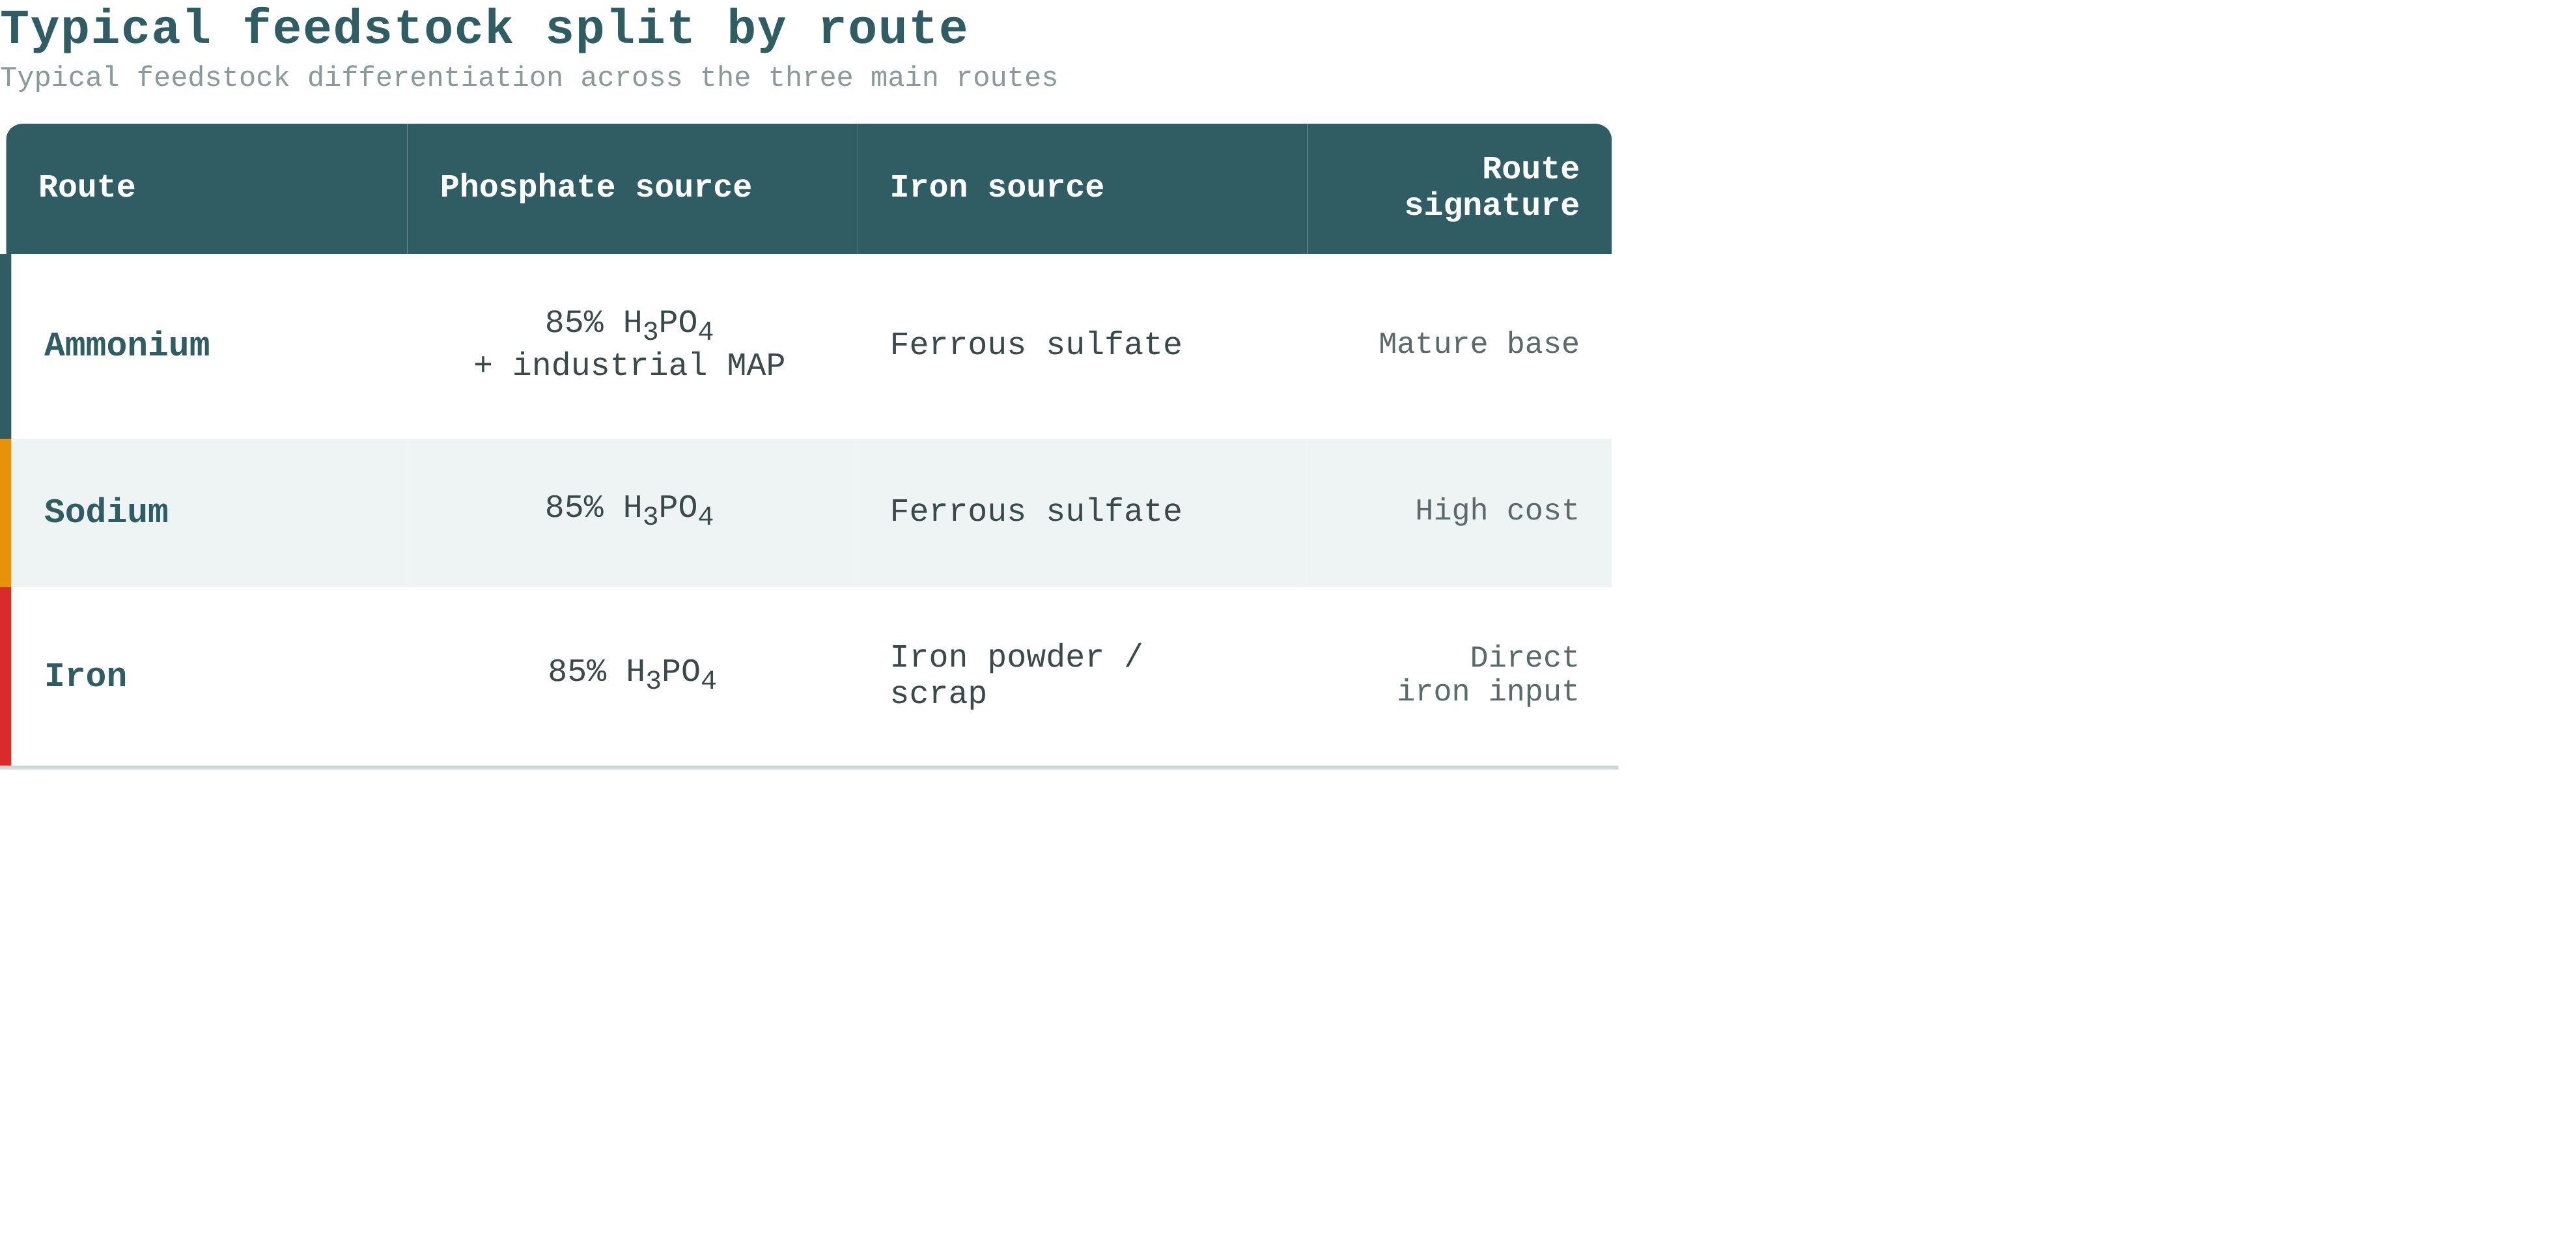
Les sources de phosphore sont relativement communes à tous les procédés ; ce qui différencie réellement les voies de procédé, c’est la source de fer et son traitement associé.
Les prix du soufre se transmettent le long de la chaîne des sources de phosphore, devenant une variable systémique des coûts du phosphate de fer
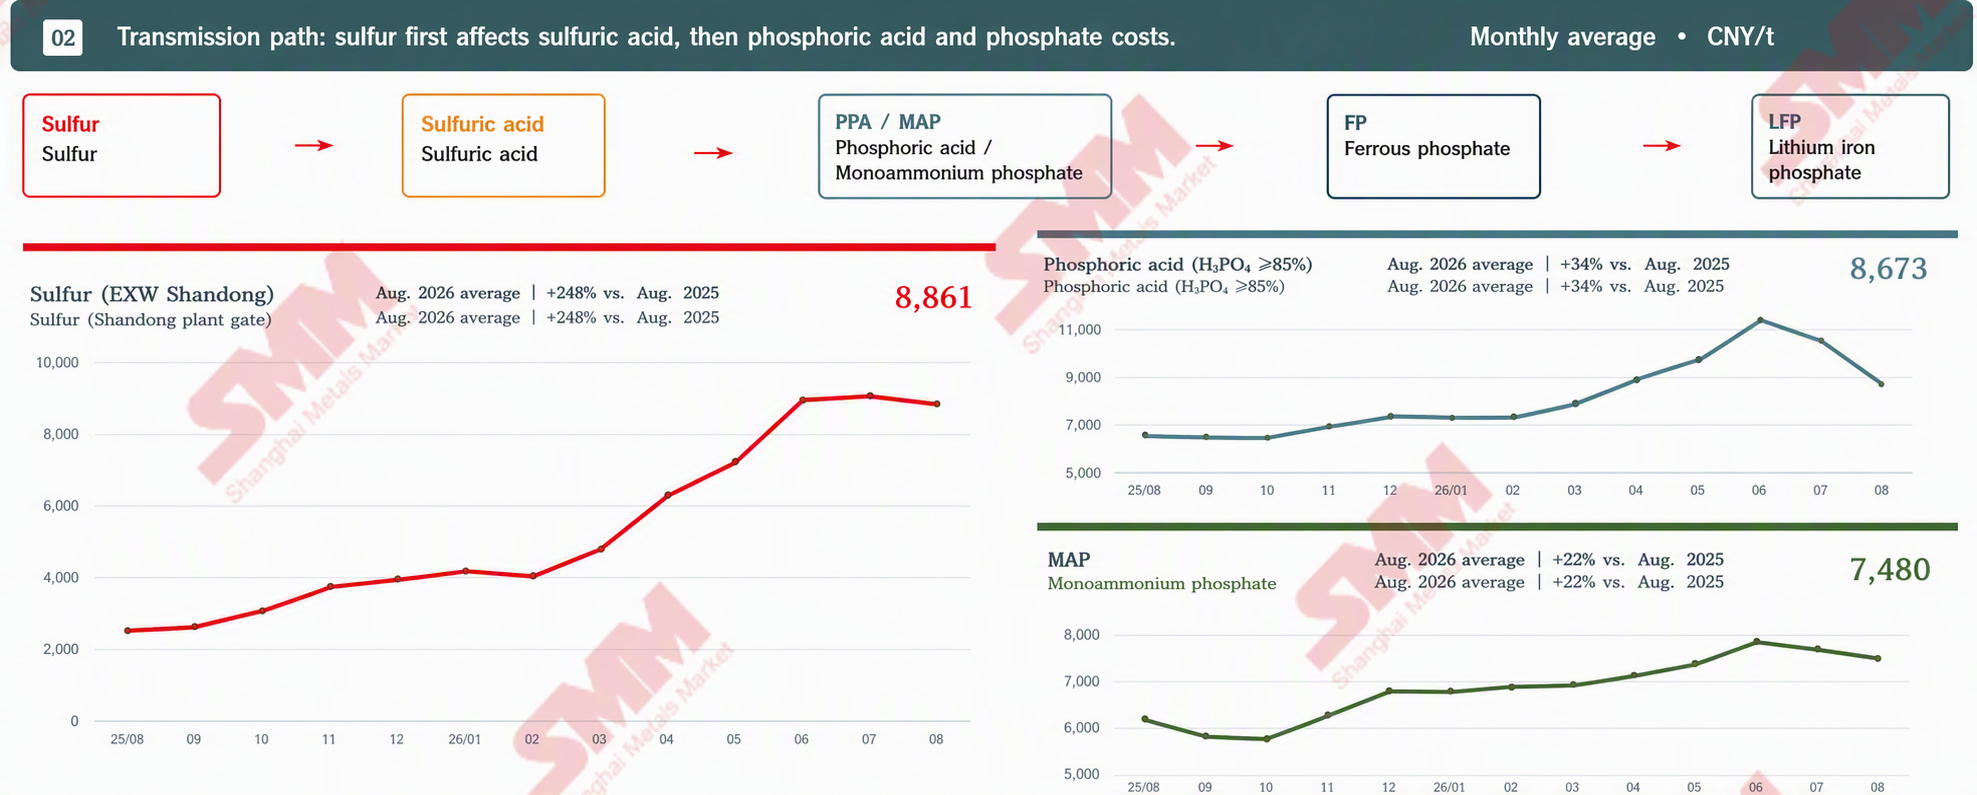
Selon l’analyse de SMM, la hausse des prix du soufre a considérablement relevé le centre de coût des sources de phosphore. Cependant, de juillet à août 2026, les prix de l’acide phosphorique ont reculé davantage que le soufre, reflétant que la demande finale, les niveaux de stocks et le pouvoir de négociation de la chaîne industrielle peuvent provoquer une divergence temporaire des prix. Par conséquent, dans l’évaluation du marché, il est nécessaire de suivre simultanément la pression des coûts apportée par le soufre, ainsi que l’efficacité réelle de transmission des coûts de l’acide phosphorique et du MAP de qualité industrielle, plutôt que de s’appuyer uniquement sur le soufre comme variable unique pour projeter les prix au comptant.
Divergence des prix des sources de fer : le sulfate ferreux recule, tandis que la poudre de fer et l’oxyde de fer rouge restent stables
Les prix du fer ne suivent pas les fluctuations du soufre : le sulfate ferreux a fortement augmenté au T2 2026 avant de reculer, tandis que la poudre de fer de qualité batterie et l’oxyde de fer rouge sont entrés dans une fourchette étroite et stable.
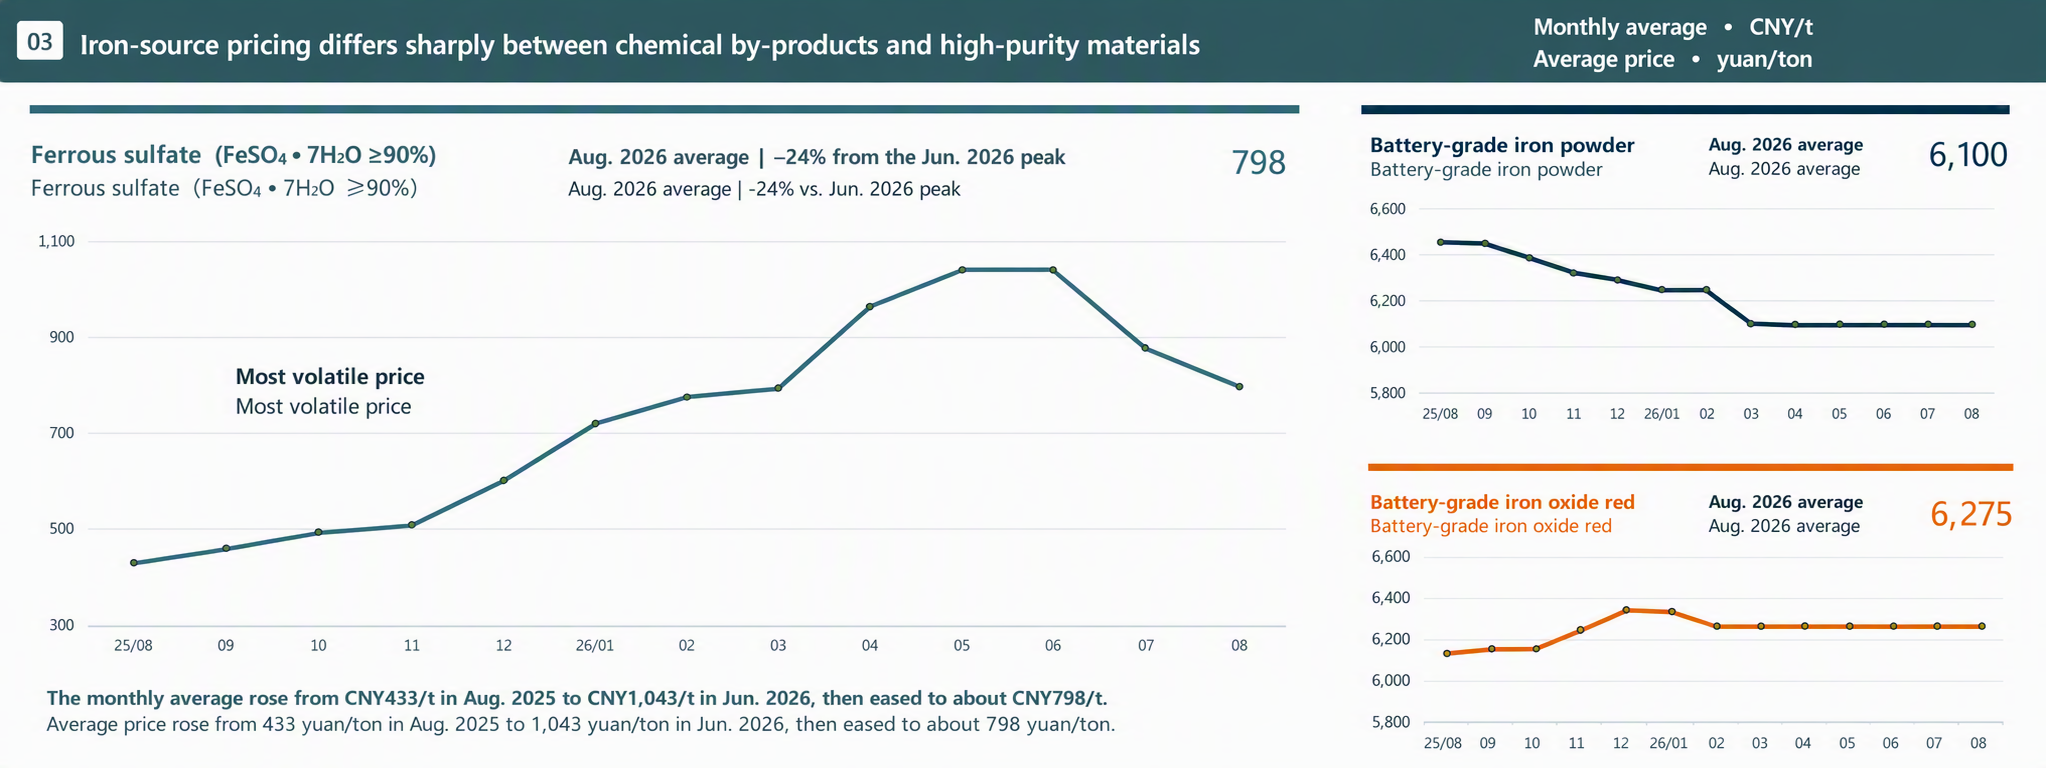
Implications sur les procédés : les procédés à base d'ammonium et de sodium sont plus sensibles aux variations du sulfate ferreux ; le procédé à base de fer contourne le sulfate ferreux, mais les prix moyens actuels de la poudre de fer sont supérieurs de 1 900 yuans/t aux hypothèses de calcul initiales.
Pour chaque augmentation de 1 000 yuans/t du prix du soufre, le procédé à base d'ammonium présente l'exposition théorique aux coûts la plus élevée
Sur la base de la consommation par tonne de soufre par rapport à l'acide phosphorique ou au MAP de qualité industrielle, le procédé à base d'ammonium utilise à la fois le MAP de qualité industrielle et l'acide phosphorique, ce qui entraîne une sensibilité aux coûts unitaires plus élevée que les procédés à base de sodium et de fer.
Point de vue central : le soufre est un facteur de risque systémique commun aux trois voies ; le choix de la voie ne peut que modifier l'intensité de l'exposition, sans éliminer la transmission des coûts de la source de phosphore.
Après réévaluation aux prix moyens mensuels, la voie à l'ammonium présente le coût total le plus bas ; les avantages des voies au fer et au sodium sont compensés par la hausse des prix de l'acide phosphorique.
Le prix de l'électricité est fixé uniformément à 0,5 yuan/kWh ; les prix moyens mensuels SMM peuvent être utilisés pour remplacer l'acide phosphorique, le MAP de qualité industrielle, le sulfate ferreux et la poudre de fer ; les autres éléments sans cotation ni accès restent sous les hypothèses initiales.
Après réévaluation aux prix moyens mensuels, en comparant les structures de coûts des trois procédés de phosphate de fer, la voie à l'ammonium présente le coût total le plus bas. La poudre de fer a augmenté de 45 % par rapport à l'hypothèse initiale de 4 200 yuans/t, ce qui rend le coût des matières premières principales de la voie au fer le plus élevé parmi les trois voies.
Les entreprises LFP sont fortement motivées à accroître leurs capacités, mais les capacités efficaces et de haute qualité restent limitées.
Selon les prévisions de SMM, de 2026 à 2030, l'expansion nominale des capacités LFP dépassera l'offre efficace de haute qualité, et les générations de matériaux ainsi que la concurrence entre entreprises évolueront vers une densité de compactage élevée. SMM prévoit que la part de la voie à haute densité de compactage passera d'environ 22 % en 2026 à environ 60 % en 2030.
Comparaison des structures de coûts : le procédé à l'oxyde de fer rouge offre le coût total le plus bas grâce aux avantages des matières premières.
Les coûts de fabrication communs sont essentiellement identiques entre les trois voies ; le procédé à l'oxyde de fer rouge présente le coût énergétique le plus élevé, mais son mélange de matières premières nettement inférieur réduit le coût total de 6,8 % par rapport à la voie au phosphate de fer.
Conclusion : la maîtrise des coûts provient du côté des matières premières ; le passage à l'échelle doit prioriser la vérification de la stabilité de l'approvisionnement et de la cohérence du produit dans le système de prix actuel.
Le procédé à l'oxyde de fer rouge présente déjà des avantages de coût évidents, mais sa consommation électrique plus élevée et ses besoins d'approvisionnement indépendant en fer et en phosphore signifient que les bénéfices du passage à l'échelle dépendent encore de la stabilité de l'approvisionnement en matières premières, du rendement et de la cohérence du produit.
Le procédé à l'oxyde de fer rouge présente des avantages de coût évidents, incitant les entreprises de LFP à accélérer leur déploiement.
Selon l'analyse de SMM, la production de LFP par procédé à l'oxyde de fer rouge en Chine se développe rapidement à partir d'une base faible, et la répartition des procédés commence à se diversifier, mais la voie du phosphate de fer reste dominante ; sur le marché existant, la méthode à l'oxyde de fer rouge reste marginale ; sur le marché incrémental, la méthode à l'oxyde de fer rouge s'accélère.
La croissance de la capacité nominale d'oxalate ferreux est plus rapide que la capacité effective ; la montée en puissance des projets détermine l'offre réelle.
Selon les prévisions de SMM, la capacité nominale d'oxalate ferreux sera d'environ 2,68 millions de tonnes en 2026, la capacité effective atteignant environ 2,2 millions de tonnes ; l'expansion de la capacité nominale est nettement plus rapide que celle de la capacité effective. SMM estime que l'offre réelle d'oxalate ferreux pourrait rester tendue à court terme, et qu'une expansion rapide de la capacité nominale ne signifie pas que la capacité effective puisse être libérée simultanément.
Le LFP constitue une base stable, et le LMFP devient le moteur de croissance marginale après 2027.
Signal de procédé : côté LFP, la demande de LDP reste dominée par la voie de l'oxalate ferreux ; côté LMFP, la voie hybride solide-liquide représente plus de 85 %.
SMM examine et prévoit la production et la demande de LDP de 2025 à 2030. En 2025-2026, le marché présente une situation d'offre tendue ; en 2027-2029, après la libération de la capacité de LDP, le marché évolue vers une situation d'offre excédentaire ; en 2030, l'offre et la demande devraient revenir à un état de rééquilibrage après que la demande aura rattrapé l'offre.
Dans l'ensemble, la croissance de la demande en aval de LDP présente une forte certitude, mais les tendances des prix du secteur et la tension du marché au comptant ne sont pas uniquement déterminées par la demande, et dépendront davantage du rythme réel de libération de la capacité effective de chaque projet.
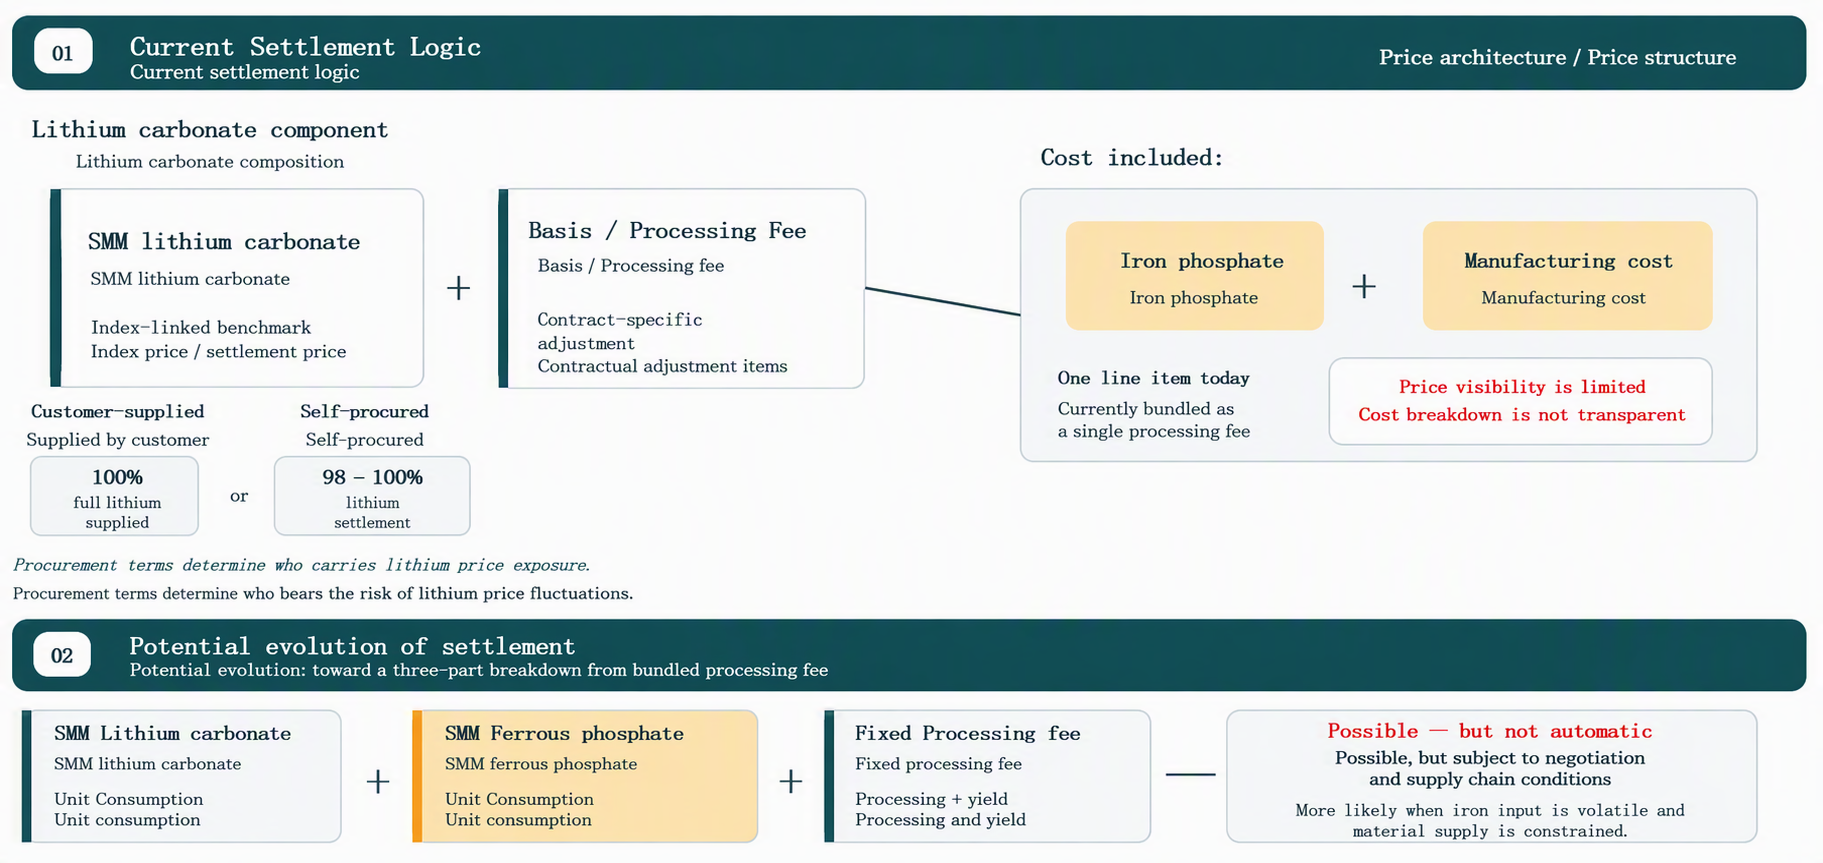
Actuellement indexés sur le prix du carbonate de lithium, la hausse des prix du phosphate de fer pourrait entraîner la scission des structures de règlement