SMM, 6 septembre :
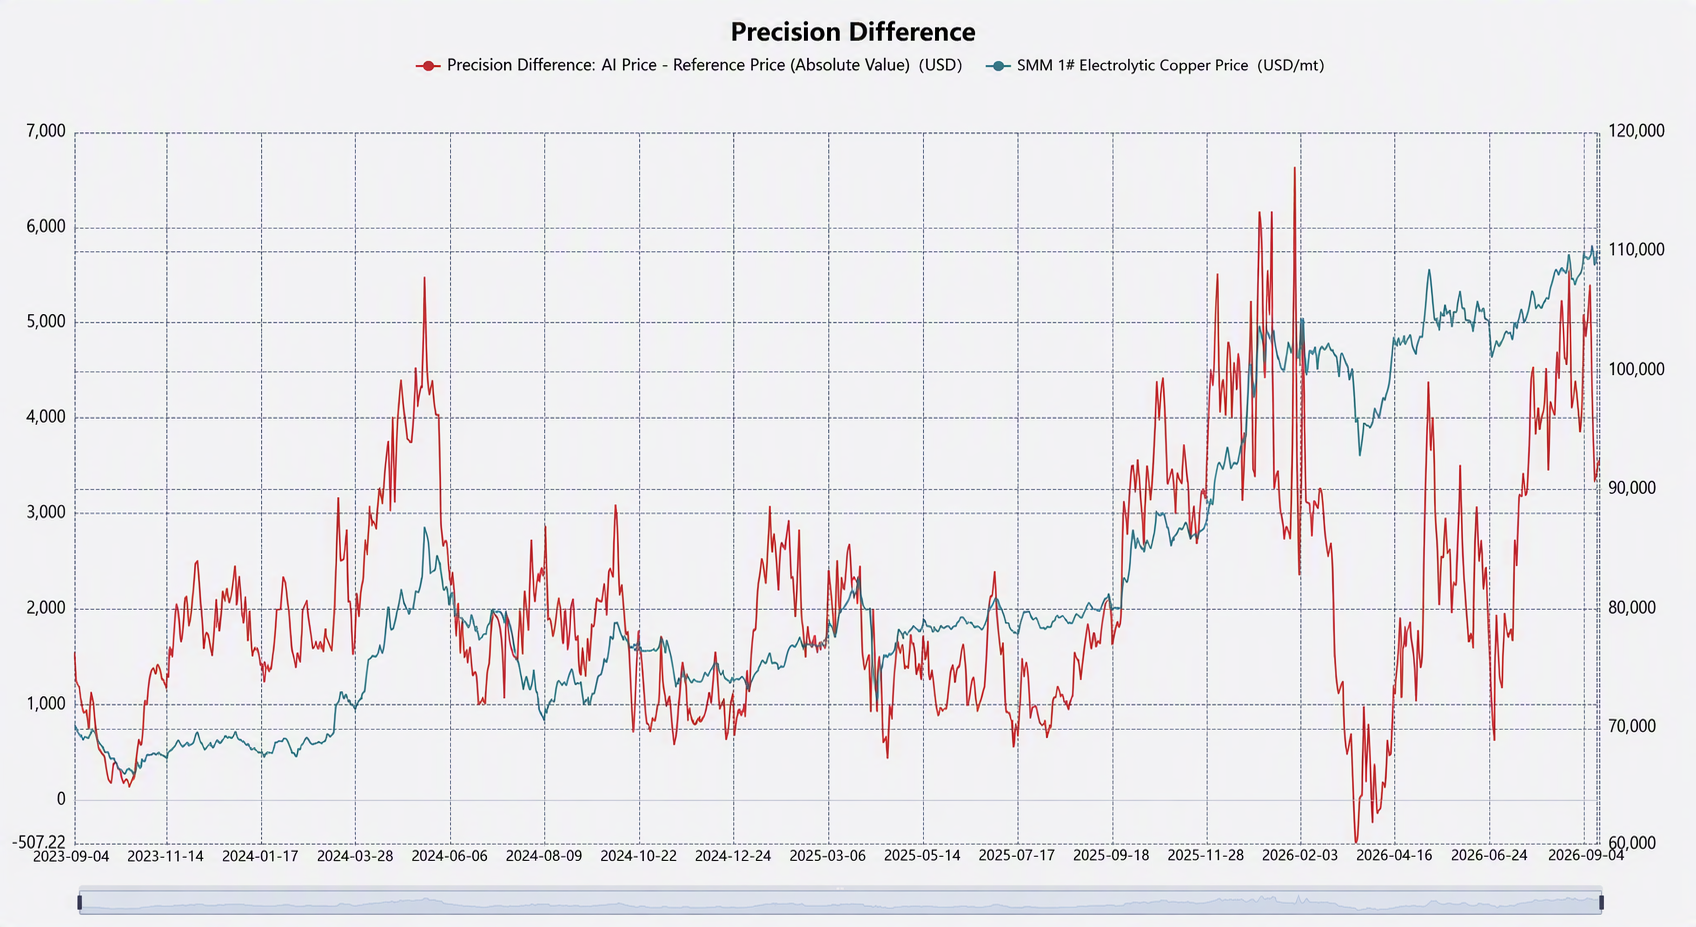
En août 2026, l'écart de prix entre la cathode de cuivre et les déchets de cuivre s'est creusé de façon persistante, passant de 3 455 yuans/tm au début du mois à plus de 5 000 yuans/tm en fin de mois, une fourchette historiquement extrême. Le 17 août, il a grimpé jusqu'à 5 533 yuans/tm. L'écart de prix entre la tige de cathode de cuivre et la tige de cuivre secondaire a également fluctué à des niveaux élevés, dans une fourchette de 1 150 à 2 260 yuans/tm. Sur le papier, l'avantage de substitution des déchets de cuivre par rapport à la cathode de cuivre a atteint un niveau sans précédent. Cependant, en contraste frappant avec cet « écart de prix en or », les transactions au comptant de déchets de cuivre n'ont pas réussi à augmenter en volume tout au long du mois. Le marché a présenté un schéma déformé de « grand écart de prix, faible volume de transactions et fortes contraintes de facturation ». La contradiction centrale s'est entièrement déplacée du « niveau des prix du cuivre » de fin juillet vers la double pression de « coûts de facturation érodant les bénéfices de l'écart de prix et demande physique freinée par les prix élevés du cuivre ».
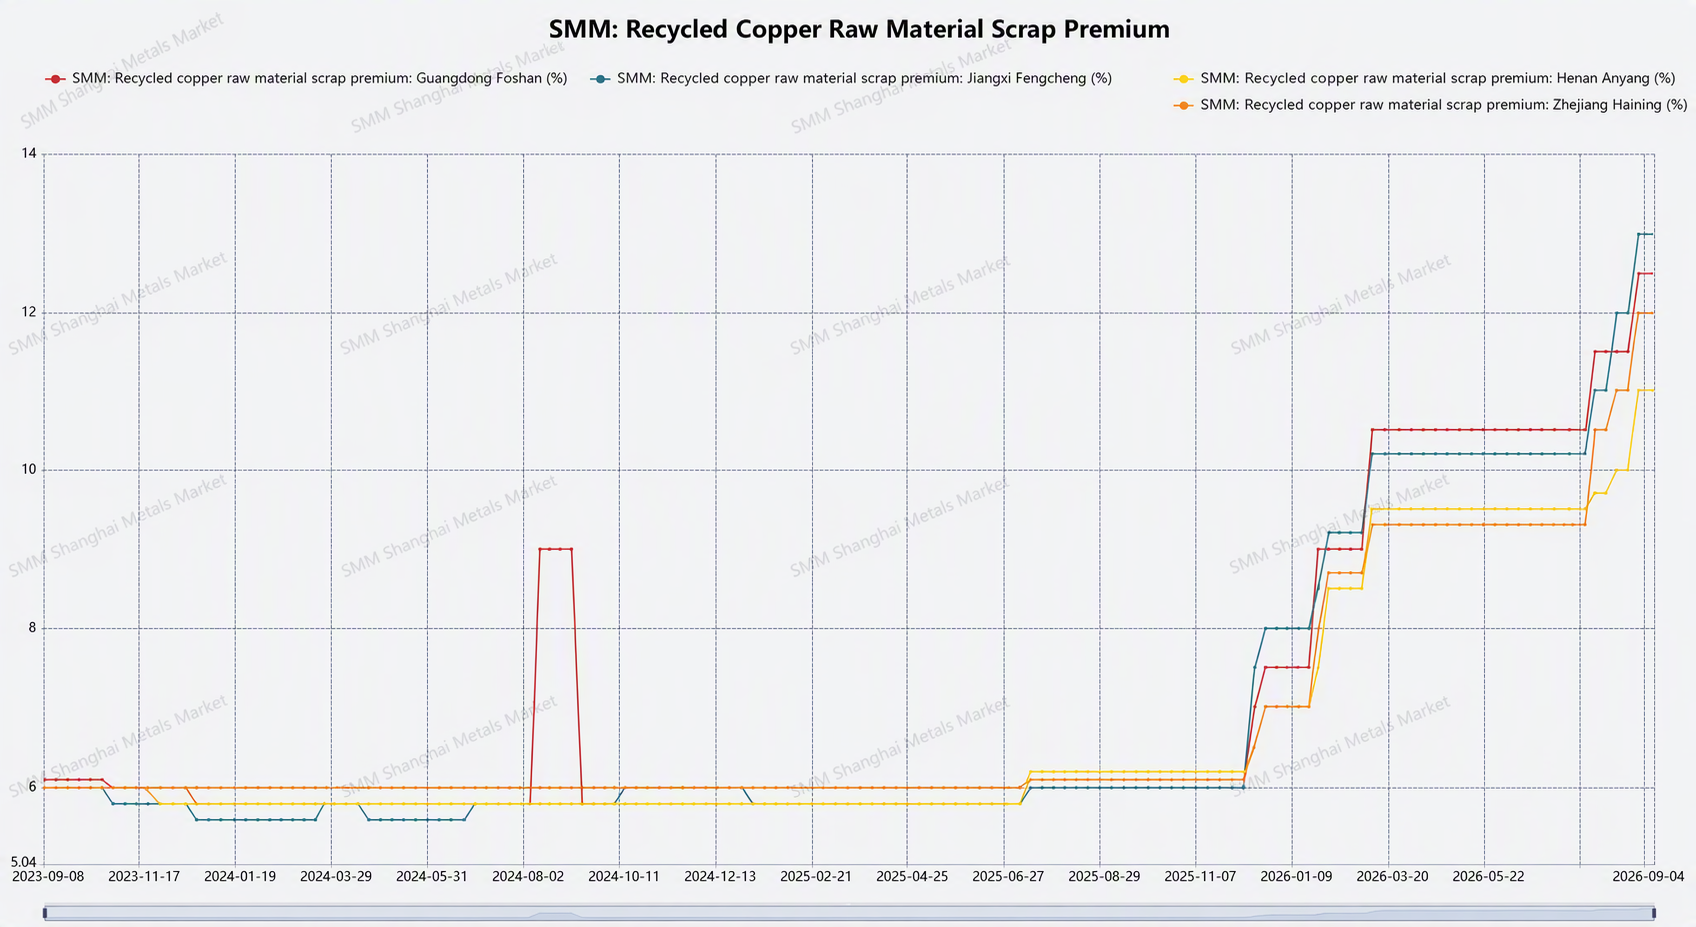
Du côté de l'offre, la contrainte sous-jacente du marché des déchets de cuivre reste l'impact combiné de la politique de facturation inversée et de la rareté des factures toutes taxes comprises. Les données de SMM montrent que le taux de taxe sur facture pour les matières premières de déchets de cuivre toutes taxes comprises dans les différentes régions est passé de 10,5 % jusqu'à 11,5 %-12 %, le Guangdong atteignant même 12 %. L'offre nationale de déchets de cuivre toutes taxes comprises est rare, et la concurrence entre entreprises pour les factures d'intrants maintient une offre conforme tendue. L'élargissement rapide de l'écart de prix entre la cathode de cuivre et les déchets de cuivre lors de cette période n'a pas été tiré par la demande, mais par les coûts fiscaux répercutés en amont le long de la chaîne industrielle vers le segment des matières premières de déchets de cuivre — la concurrence dans le segment des produits finis de tige de cuivre secondaire est intense et les prix ne peuvent pas être augmentés, de sorte que les entreprises utilisatrices de déchets ne peuvent répercuter les coûts supplémentaires liés aux taux de taxe sur facture plus élevés en amont qu'en abaissant le prix d'achat hors taxes des déchets de cuivre. En conséquence, la hausse des prix des matières premières de déchets de cuivre hors taxes a constamment été en retard sur celle de la cathode de cuivre. Le rythme de vente des fournisseurs face aux fortes fluctuations des prix du cuivre a montré le schéma typique de « vendre lors des rebonds et se retenir de vendre lors des baisses ». "
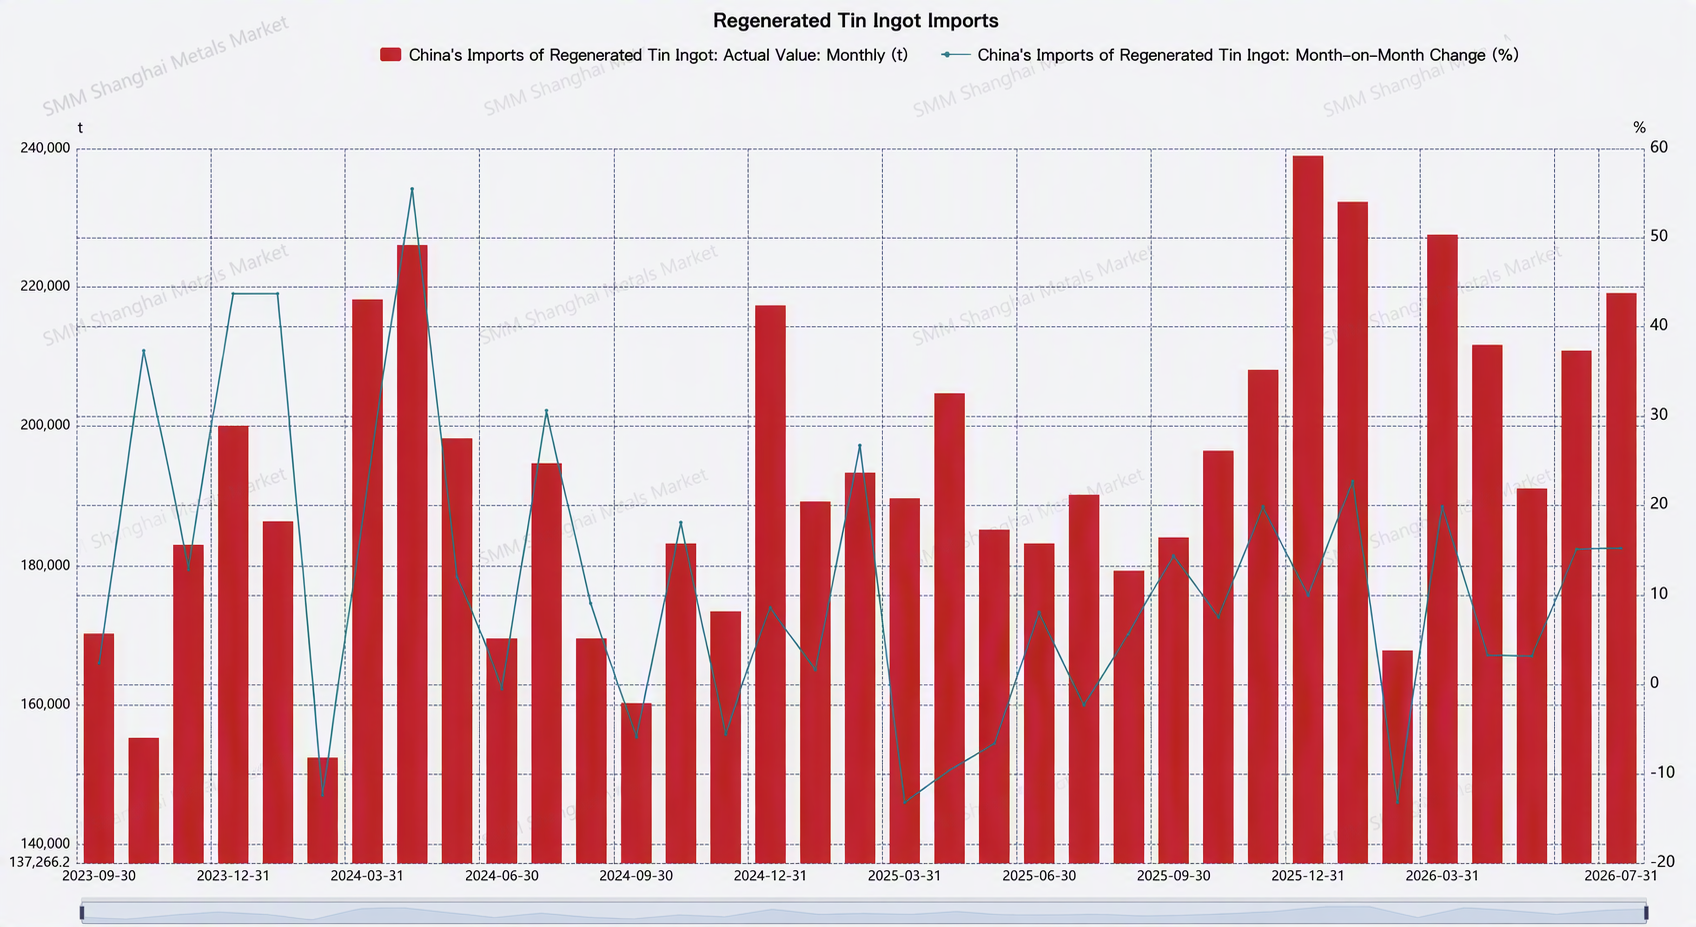
Importations, les importations chinoises de déchets de cuivre en juillet se sont établies à 219 100 tonnes, en hausse de 3,89 % en glissement mensuel. Cette légère progression s’explique principalement par l’offre au comptant restreinte de cathodes de cuivre domestiques, qui a accru la dépendance des entreprises aux déchets de cuivre. Les prix du cuivre ont continué de grimper en juillet, et la plupart des entreprises en aval ont maintenu des achats au plus juste, avec des commandes globalement moyennes. En août, sous l’effet des prix élevés du cuivre et de la basse saison, les importations de déchets de cuivre devraient légèrement reculer en glissement mensuel. Côté prix, avec des stocks actuellement limités et des primes au comptant des cathodes de cuivre qui restent élevées, l’indicateur payable pour les déchets de cuivre hors Chine demeure haut, et les fournisseurs maintiennent fermement leurs prix. Bien que la demande finale ne montre pas encore d’amélioration nette, dans un contexte d’offre domestique de factures toujours tendue et de cargaisons toutes taxes comprises limitées, les prix des déchets de cuivre toutes taxes comprises devraient rester élevés.
Côté demande, les entreprises de fils machine en cuivre secondaire au stade de la transformation ont indiqué qu’avec l’élargissement de l’écart de prix entre le fil machine en cuivre cathodique et le fil machine en cuivre secondaire, les commandes de fils et câbles des utilisateurs finaux étaient actives et les négociants ont accéléré l’enlèvement des marchandises. Avec des commandes abondantes, les entreprises de fils machine en cuivre secondaire avaient un besoin urgent de reconstituer leurs stocks de matières premières, et l’activité d’achat s’est nettement intensifiée. Le marché est passé de « les fournisseurs vendent, les entreprises de fils machine attendent » à « les fournisseurs vendent, les entreprises de fils machine se précipitent pour acheter », dans des échanges actifs. D’autre part, au stade de la fusion, les producteurs d’anodes de cuivre utilisant des déchets ont vu leurs taux d’exploitation rester bas en raison des pénuries de matières premières toutes taxes comprises, les frais de traitement du cuivre blister oscillant au plus bas annuel de 600 à 800 yuans/tonne et les volumes de livraison sous contrats à long terme devant se contracter, ce qui confirme que la pénurie d’offre toutes taxes comprises comprime l’ensemble du secteur de la valorisation des déchets.
Dans l’ensemble, après que le taux de taxe sur facture des déchets de cuivre toutes taxes comprises est passé à 12 % en août, les coûts d’acquisition réels pour les entreprises de valorisation des déchets n’ont pas diminué en conséquence, et l’avantage d’écart de prix a été érodé par les coûts fiscaux ; parallèlement, dans l’attente de la haute saison traditionnelle de septembre-octobre, les entreprises de fils et câbles des utilisateurs finaux restent réticentes à acheter en raison de prix du cuivre toujours élevés, et la constitution de stocks avant la saison n’a pas encore réellement commencé. À l'horizon de septembre, à mesure que les achats liés au resserrement s'atténuent et que les prix du cuivre reculent par rapport à leurs sommets, si le taux de taxe sur les factures reste élevé à 12 % et que les prix du cuivre se maintiennent au-dessus de 107 000 yuans, le marché du cuivre de récupération restera probablement dans une impasse à un niveau élevé, caractérisée par des fournisseurs maintenant des prix fermes et des acheteurs restant en retrait. Une véritable reprise de la consommation physique nécessitera un repli des prix du cuivre vers les niveaux psychologiques des utilisateurs en aval ou une baisse substantielle des coûts de facturation pour reconstituer des marges bénéficiaires raisonnables pour les producteurs de fils ; sinon, l'écart de prix « gonflé » entre la cathode de cuivre et le cuivre de récupération persistera, et la substitution du cuivre de récupération à la cathode de cuivre restera limitée.