Une rupture plus nette par rapport au niveau stable de juin
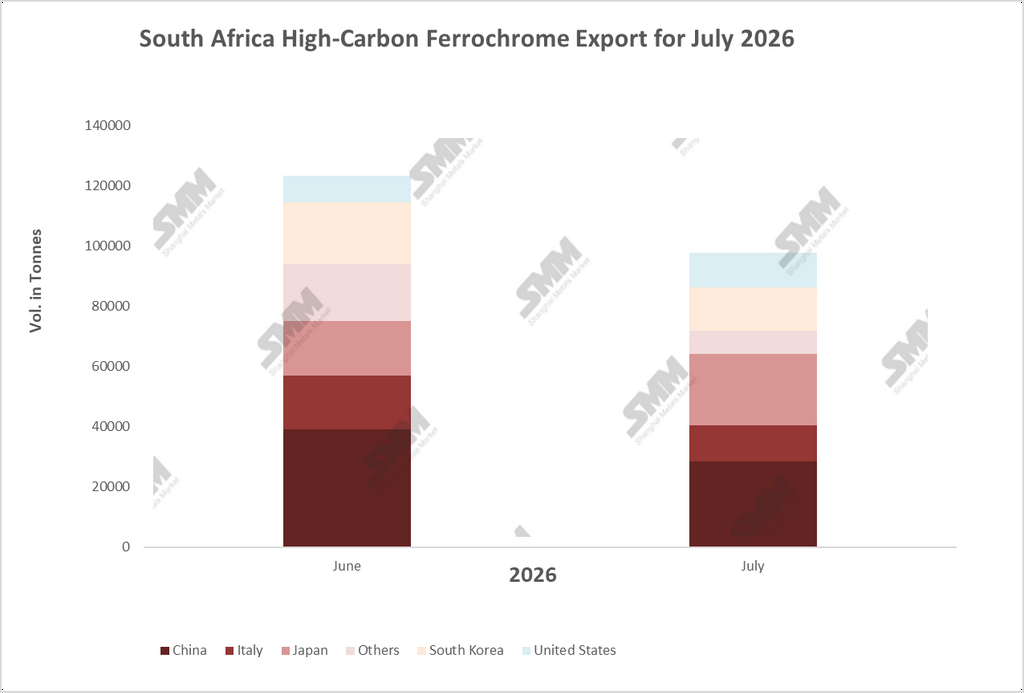
Les exportations sud-africaines de ferrochrome à haute teneur en carbone (HC FeCr) ont chuté à 97 656 tonnes en juillet 2026, en baisse de 20,8 % en glissement mensuel par rapport aux 123 310 tonnes de juin. Ce repli marque une nette rupture avec juin, qui était resté pratiquement stable par rapport aux 123 795 tonnes de mai — une tendance cohérente avec un marché qui s'était stabilisé après son effondrement de 2025. Les données de juillet montrent que cette stabilisation n'équivalait pas à une reprise : la fragilité sous-jacente du secteur demeure, même si les exportations de minerai de chrome continuent d'atteindre de nouveaux sommets.
La Chine se retire alors qu'un avertissement de surproduction se profile
La Chine est restée la première destination du ferrochrome sud-africain, mais ses achats ont chuté de 27,2 % en glissement mensuel, passant de 38 921 tonnes à 28 337 tonnes, ramenant sa part des exportations totales de 31,6 % à 29,0 %. Ce repli coïncide étroitement avec les résultats semestriels de Merafe Resources, publiés le 11 août, qui signalaient un risque de surproduction de ferrochrome au second semestre 2026, sous l'effet de la hausse de la production intérieure chinoise et de la faiblesse de la demande mondiale d'acier inoxydable. La Chine a passé ces deux dernières années à développer sa propre capacité de fusion de ferrochrome, tout en restant le premier acheteur de minerai sud-africain, concurrençant ainsi de fait l'alliage sud-africain sur son propre marché aval. La coïncidence — un chiffre chinois en baisse le même mois où Merafe mettait en garde contre une surproduction d'origine chinoise — renvoie à la même dynamique de fond.
Le Japon et les États-Unis évoluent en sens inverse
Le Japon a évolué en sens inverse. Ses importations de ferrochrome sud-africain ont augmenté de 31,8 % en glissement mensuel, passant de 17 988 tonnes à 23 716 tonnes, dépassant à la fois l'Italie et la Corée du Sud pour devenir la deuxième destination et portant sa part des exportations totales de 14,6 % à 24,3 %. Les États-Unis ont enregistré une progression similaire, en hausse de 29,0 % à 11 415 tonnes. Ces deux marchés ont des raisons structurelles de se comporter différemment de la Chine : le secteur japonais de l'acier inoxydable est un acheteur de longue date de ferrochrome sud-africain à haute teneur en carbone, axé sur la qualité, tandis que les États-Unis s'approvisionnent à hauteur d'environ 41 % de leurs importations de ferrochrome auprès de l'Afrique du Sud et conservent du ferrochrome dans leur stock de défense national, dans le cadre d'une posture sur les minéraux critiques qui maintient le chrome sur toutes les listes américaines de minéraux critiques depuis 2018. Les volumes concernés restent faibles — 11 000 à 24 000 tonnes —, de sorte qu’une seule cargaison importante ou un changement dans la programmation des navires pourrait expliquer une grande partie de la variation de juillet sur l’un ou l’autre marché ; les données d’un seul mois confirment un gain, pas encore un renversement de la tendance sous-jacente des importations dans l’un ou l’autre pays.
Un mois globalement plus faible au-delà de la Chine
Les baisses observées pour les autres destinations ont été plus généralisées et moins attribuables à un acheteur unique. L’Italie a reculé de 33,3 % à 12 000 tonnes, la Corée du Sud de 29,3 % à 14 504 tonnes, et la catégorie « Autres » — probablement la plus diffuse, et donc la plus exposée à tout repli de l’appétit général pour les échanges — a chuté de 59,7 % à 7 684 tonnes, soit la plus forte baisse de toutes les destinations du jeu de données. Quatre des six destinations suivies ont reculé en juillet, ce qui indique un mois globalement plus faible pour la demande de ferrochrome sud-africain plutôt qu’un phénomène expliqué par le comportement d’un seul acheteur.
Un redémarrage encore au début de sa montée en puissance
Le contexte de l’offre explique pourquoi un mois de juillet plus vigoureux était improbable, indépendamment des conditions de demande. Les résultats semestriels 2026 de Merafe montrent que la production attribuable de ferrochrome de la coentreprise Glencore-Merafe Chrome s’est effondrée de 75 % pour s’établir à seulement 28 000 tonnes sur les six mois jusqu’en juin, conséquence de la suspension prolongée des fonderies de Wonderkop et de Boshoek et d’une suspension partielle à Lion. Le redémarrage de Wonderkop et de Boshoek n’a été confirmé qu’à la fin juin, une fois qu’Eskom et la coentreprise ont finalisé les modalités détaillées de l’accord tarifaire négocié de 62 cents/kWh approuvé par la NERSA en mai — faisant de juillet, dans les faits, le premier mois où la production supplémentaire de ces deux fonderies pouvait atteindre le marché de l’exportation. Le redémarrage des fours ne se traduit pas du jour au lendemain en volumes expédiés. La propre reprise de Lion fournit un repère temporel : après sa première coulée le 16 février, la fonderie ne devait pas atteindre sa pleine capacité de fonctionnement avant la fin mars — cinq à six semaines pour un seul complexe de fours. Wonderkop et Boshoek, qui ont redémarré trois mois plus tard, sont presque certainement encore au début de la même courbe de montée en puissance, ce qui concorde avec les données d’exportation de juillet ne montrant encore aucun signe de rebond lié à la production.
La divergence minerai-ferrochrome s’accentue
La divergence entre les deux volets du commerce sud-africain du chrome s’est accentuée au cours de l’année 2026 : les exportations de minerai de chrome atteignent de nouveaux sommets tandis que les exportations de ferrochrome reculent, davantage de minerai brut quittant le pays et une part comparativement moindre étant transformée en alliage à plus forte valeur ajoutée sur le territoire national avant l’exportation. L’allègement tarifaire et la reprise progressive des fonderies ont stoppé la chute libre du ferrochrome, mais les données de juillet confirment qu’ils n’ont pas encore inversé la baisse.
|
Perspectives : Les exportations sud-africaines de ferrochrome restent prises entre une reprise nationale lente, exigeante en capitaux et en temps, et un environnement de demande mondiale que Merafe elle-même a signalé comme exposé à un risque de surproduction. Les redémarrages de Wonderkop et de Boshoek devraient commencer à apporter des volumes supplémentaires dans les mois à venir, mais la courbe de montée en puissance observée à Lion suggère que ce processus s’étendra probablement jusqu’au quatrième trimestre avant de se refléter de manière significative dans les données d’exportation. La Chine demeure à la fois le plus grand acheteur de ferrochrome sud-africain et un concurrent de plus en plus capable — un véritable risque à double tranchant. Une nouvelle progression de la production intérieure chinoise pourrait continuer de peser sur les achats chinois, même si le reste du marché — le Japon et les États-Unis en particulier — n’offre qu’une compensation partielle et actuellement limitée. |