

Un nouveau sommet après trois mois de plateau
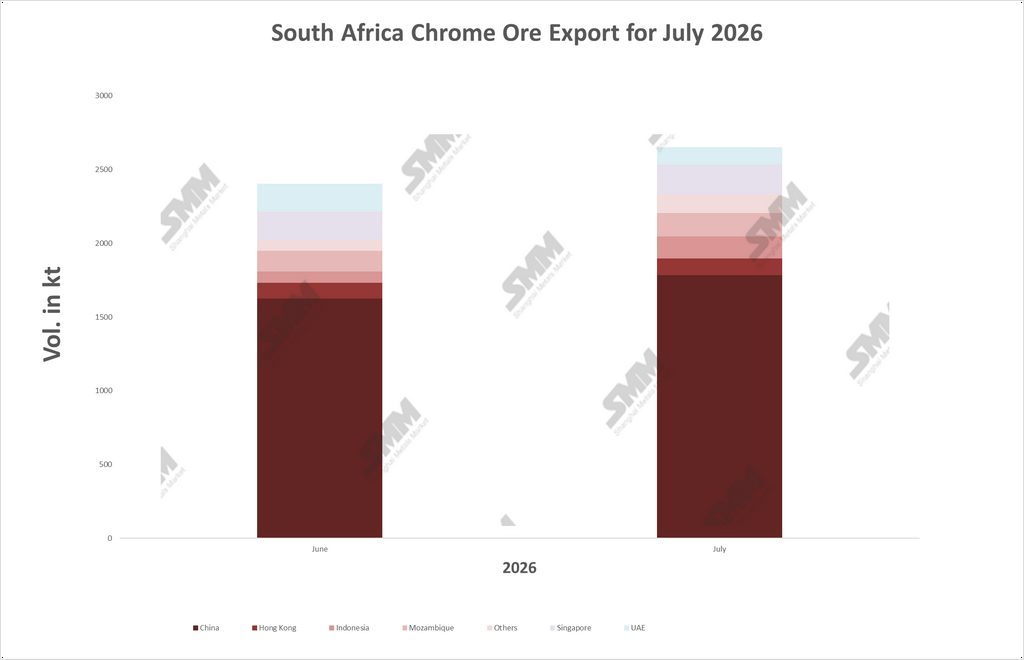
Les exportations de minerai de chrome de l'Afrique du Sud ont atteint environ 2,65 millions de tonnes en juillet 2026, en hausse de 10,3 % par rapport aux 2,40 millions de tonnes de juin, sortant nettement de la fourchette étroite qui prévalait depuis trois mois consécutifs. Avril, mai et juin avaient tracé une légère glissade progressive — 2,47 millions de tonnes, puis 2,43 millions de tonnes, puis 2,40 millions de tonnes — une tendance qui ressemblait, à l'époque, à un marché se stabilisant en plateau après une longue période de croissance exceptionnelle. Le rebond de juillet renverse cette lecture : à 2,65 millions de tonnes, il s'agit du volume mensuel d'exportation le plus élevé enregistré jusqu'à présent en 2026, dépassant même le total d'avril.
La Chine toujours dominante, mais sa part s'érode
La Chine est restée de loin la première destination, absorbant 1,784 million de tonnes en juillet, en hausse de 9,8 % par rapport aux 1,624 million de tonnes de juin. En termes absolus, les achats de la Chine ont progressé presque exactement au même rythme que l'ensemble du marché. Mais comme plusieurs destinations secondaires ont connu une croissance plus rapide en pourcentage, la part de la Chine dans les exportations totales s'est légèrement réduite, passant de 67,6 % en juin à 67,3 % en juillet. Il s'agit d'un changement subtil plutôt que structurel — le socle de la demande chinoise reste intact, soutenu par des taux d'exploitation élevés des fonderies de ferrochrome chinoises et la croissance continue de la production d'acier inoxydable — mais cela rappelle que la répartition des destinations n'est pas figée, même lorsque l'acheteur dominant continue de croître.
L'Indonésie et les Émirats arabes unis évoluent en sens opposés
L'histoire la plus frappante se trouve parmi les destinations secondaires, où l'Indonésie et les Émirats arabes unis ont évolué dans des directions nettement opposées. Les importations indonésiennes de minerai de chrome sud-africain ont presque doublé, en hausse de 92,8 % en glissement mensuel, passant de 77,8 milliers de tonnes à 150,0 milliers de tonnes, portant sa part des exportations totales de 3,2 % à 5,7 % et dépassant les Émirats arabes unis comme acheteur secondaire. Les Émirats arabes unis, en revanche, ont chuté de 38,3 %, passant de 188,1 milliers de tonnes à 116,1 milliers de tonnes, leur part du panier d'exportation tombant de 7,8 % à 4,4 %.
Deux types d'acheteurs secondaires très différents
Ces deux évolutions reflètent probablement des dynamiques sous-jacentes différentes plutôt qu'une cause commune unique. Les importations indonésiennes de minerai de chrome suivent le développement de ses propres capacités de traitement du ferrochrome et de l’acier inoxydable, concentrées autour de ses parcs industriels du nickel et de l’acier inoxydable ; à mesure que ces capacités continuent de croître, les importations directes de minerai destinées à la fusion locale constituent un moteur de croissance plus plausible que l’activité de réexportation. Le rôle des Émirats arabes unis dans le commerce du chrome est en revanche structurellement différent : Dubaï fonctionne notamment comme une plaque tournante de réexportation et de négoce des minerais en vrac plutôt que comme un marché de consommation finale, les maisons de négoce des zones franches étant positionnées pour acheminer la marchandise vers des acheteurs situés ailleurs plutôt que pour la consommer sur place. Une destination présentant ce profil est par nature davantage exposée aux fluctuations mensuelles des flux de négoce et de mélange qu’à la demande industrielle sous-jacente, ce qui explique raisonnablement pourquoi ses volumes peuvent diminuer de moitié en un seul mois sans rien signaler quant à la consommation réelle. Singapour et Hong Kong, qui jouent des rôles similaires de plaques tournantes commerciales, n’ont enregistré que des hausses modestes en juillet (respectivement +7,8 % et +4,1 %), ce qui suggère que le recul des Émirats arabes unis était propre à cette destination plutôt que le signe d’un repli plus large des centres de négoce. Le Mozambique, qui continue de refléter les volumes transitant par le corridor de Maputo, a progressé de 15,2 % pour atteindre 159,2 milliers de tonnes, en cohérence avec le rôle persistant de ce corridor comme alternative au réseau ferroviaire et portuaire de Transnet.
Une base d’approvisionnement qui ne cesse de s’étendre
Du côté de l’offre, les volumes de juillet sont arrivés dans un contexte de croissance continue de la production de minerai des producteurs sud-africains de métaux du groupe du platine, pour lesquels la chromite est un sous-produit de plus en plus délibéré plutôt qu’accessoire. Sibanye-Stillwater a présenté des plans d’expansion susceptibles d’augmenter ses volumes de chrome jusqu’à 75 %, tandis que la production de concentré de chrome de la mine Crocodile River d’Eastern Platinum a grimpé de 353 % en 2025 pour atteindre 82 120 tonnes, et le projet Bengwenyama de Southern Palladium a plus que triplé sa production de chrome projetée. Cette croissance de l’offre arrive sur un marché déjà excédentaire : les données de SMM montrent que les prix du concentré de chrome sud-africain 40–42 % (CAF Chine) ont glissé d’environ 319 dollars la tonne fin mars/début avril à environ 280 dollars la tonne fin juin, tandis que les stocks portuaires nationaux de chromite en Chine ont atteint un niveau record de 4,7 millions de tonnes fin juin. La baisse des prix et l'augmentation des stocks n'ont, jusqu'à présent, pas découragé les exportateurs sud-africains d'expédier — au contraire, des marges plus faibles semblent renforcer l'incitation à écouler les volumes plutôt qu'à les conserver.
La politique rattrape son retard sur l'électricité, pas encore sur le minerai
Le cadre politique reste essentiellement inchangé depuis juin. Le système de permis d'exportation de minerai de chrome proposé par l'ITAC, ainsi que la taxe à l'exportation associée évoquée à des taux pouvant atteindre 25 %, demeurent dans la même situation que depuis la clôture de la consultation publique : approuvés en principe par le Cabinet, mais ni publiés au Journal officiel ni promulgués. Un élément du dossier a toutefois progressé : la NERSA a officiellement approuvé le tarif d'électricité concessionnel de 62 cents/kWh pour Samancor Chrome et la coentreprise Glencore-Merafe le 29 mai, le cadre prenant effet à compter du 1er juin. Cet allègement est désormais effectif et non plus simplement proposé — pourtant, les données d'exportation de juillet ne montrent aucun signe que l'électricité moins chère ait commencé à réorienter le minerai de l'exportation vers la fusion domestique. Les redémarrages de fours nécessitent généralement un délai de 12 à 24 mois, de sorte qu'un décalage d'un mois n'est pas surprenant, mais cela signifie que la tendance structurelle sous-jacente à cette série de données — davantage de minerai arrivant sur le marché, moins de minerai converti en ferrochrome avant de quitter le pays — reste fermement en place pour l'instant.
|
Perspectives : Le rebond de juillet vers un nouveau sommet pour 2026 confirme que le moteur des exportations de minerai de chrome sud-africain n'a pas perdu de son élan, même si la répartition des destinations continue d'évoluer de manière à surveiller de près. La domination de la Chine demeure intacte mais n'est plus la seule histoire — la progression régulière de l'Indonésie indique l'émergence d'un acheteur authentique, porté par ses capacités, aux côtés de la Chine, tandis que la volatilité des Émirats arabes unis rappelle que toutes les destinations figurant dans les données ne représentent pas une demande d'utilisation finale. Avec une offre de sous-produits de MGP toujours en croissance, des prix bas et un cadre de contrôle des exportations et de fiscalité encore non mis en œuvre, les conditions qui ont alimenté cette envolée des exportations tout au long de 2026 ne montrent guère de signes d'inversion à court terme. |



