

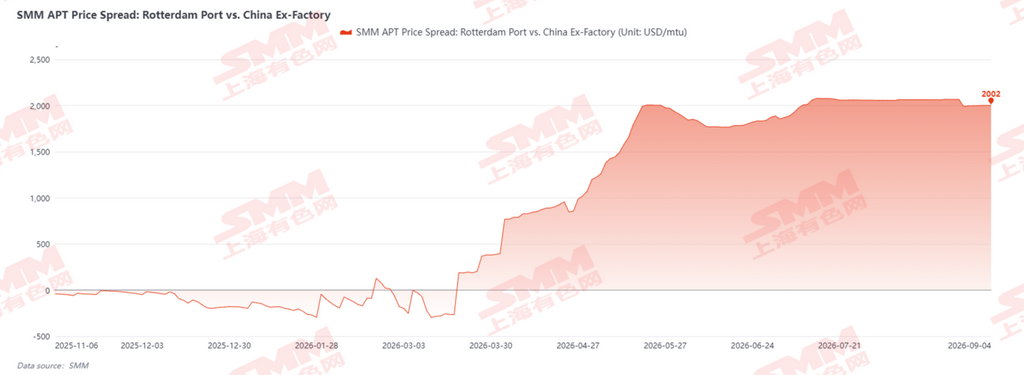
Les prix européens de l'APT stagnent à des niveaux élevés : l'écart de prix entre les marchés chinois et étrangers s'élargit à 2 000 $/tmu
Au 4 septembre 2026, les cotations SMM APT CIF au port de Rotterdam s'établissaient entre 2 900 et 3 100 $/tmu, avec un prix moyen de 3 000 $/tmu. Depuis la forte hausse d'avril, les prix européens de l'APT se maintiennent au-dessus de 3 000 $/tmu. Parallèlement, les prix intérieurs de l'APT en Chine ont continué de baisser progressivement. Sur la base du prix intérieur actuel de l'APT de 595 000 yuans/tm, l'écart de prix entre les marchés chinois et étrangers s'est élargi à environ 2 000 $/tmu.
Cinq raisons derrière la consolidation à des niveaux élevés en Europe
- Des prix sans volume, les contrats à long terme dominent : La plupart des fonderies d'APT européennes sont affiliées à des entreprises en aval de poudre de tungstène et d'outils de coupe, fonctionnant dans un système d'exécution de contrats à long terme interne sur l'ensemble de la chaîne industrielle. Elles ne vendent pratiquement pas d'APT au comptant, et la circulation sur le marché au comptant est extrêmement limitée.
- Capacité de fusion fortement concentrée : Les fonderies d'APT indépendantes sont extrêmement rares sur le marché international. Les quelques fonderies existantes contrôlent les cotations de détail de l'APT, maintenant une structure monopolistique dans la tarification des commandes au comptant.
- Marges de traitement à façon très minces : Sur la base des prix actuels de l'APT à Rotterdam, la marge des frais de traitement pour l'extraction minière et la revente est extrêmement limitée. Les fonderies disposant de contrats à long terme existants n'ont aucune incitation à accepter des activités de traitement à façon.
- Faible demande en aval : La basse saison des vacances d'été, combinée à une demande atone des fabricants d'outils de coupe, a renforcé la tendance à la substitution des matières premières par des déchets. Les produits finis chinois à transformation profonde réduisent la part de marché des petites et moyennes usines, ce qui entraîne une rareté de l'intérêt d'achat et une difficulté à réaliser la circulation commerciale de l'APT aux prix actuels.
- Difficulté à étendre la capacité de fusion : Construire une nouvelle fonderie d'APT indépendante est bien plus difficile qu'une usine de recyclage de déchets, nécessitant une période de construction de 2 à 3 ans, ce qui rend difficile la génération d'une offre supplémentaire effective à court terme.
La croissance du côté minier s'accélère, mais un goulot d'étranglement de la fusion apparaît
Les projets miniers à l'étranger ont continué d'être mis en service cette année. L'accord d'enlèvement entre la mine de tungstène de Sangdong en Corée du Sud, contrôlée par Almonty, et GTP a été prolongé à 21 ans, avec un volume contractuel total augmenté de 40 % pour atteindre 4,41 millions de mtu, et un enlèvement annuel minimum de 210 000 mtu (environ 3 230 tonnes standard). Pure Tungsten du Canada prévoit d'atteindre la première production à la mine de tungstène de Shuangfeng en Corée du Sud en juin 2026. Les deux mines sont en phase de montée en puissance, avec une croissance supplémentaire du concentré de tungstène sud-coréen attendue à environ 3 500 tonnes standard en 2026. De plus, Tungsten West a conclu un accord avec le Fonds national de richesse du Royaume-Uni pour un investissement pouvant atteindre 71 millions de livres sterling, visant un début de production au troisième trimestre 2026 et une pleine montée en puissance au premier trimestre 2027.
Du côté de la fusion, Masan High-Tech Materials du Vietnam a signé un accord de coopération pour le traitement du concentré de tungstène avec GB Innovation de Corée du Sud afin de fournir de l'APT pour l'industrie des semi-conducteurs. Cependant, dans l'ensemble, il n'y a actuellement aucune nouvelle concernant la construction de nouvelles fonderies d'APT indépendantes. Les fonderies existantes exécutent soit des contrats à long terme sur l'ensemble de la chaîne industrielle, soit ont déjà pris en charge d'importantes activités de traitement à façon avec des capacités fonctionnant à pleine utilisation. Les nouvelles lignes de production nécessitent encore plus d'un an pour être achevées.
Le déséquilibre offre-demande se déplace du côté minier vers la pénurie de capacités de fusion
La contradiction centrale du marché international du tungstène s'est progressivement déplacée de la pénurie de minerai de tungstène vers la pénurie de capacités de fusion. Même si davantage de mines entrent en production, il sera difficile de convertir cela en produits de fusion d'APT négociables à court terme. Actuellement, le déficit de matières premières pour la production bas et moyen de gamme et d'outils de coupe est principalement comblé par le système de recyclage des déchets — les entreprises japonaises et allemandes d'outils de coupe ont établi des chaînes industrielles complètes de recyclage des déchets, et il existe également un grand nombre de négociants en déchets de tungstène opérant en Asie du Sud-Est, en Europe et ailleurs.
Jusqu'à ce qu'un système de fusion complet soit reconstruit, les utilisateurs finaux à l'étranger dépendront principalement du recyclage des déchets pour produire du matériau de fusion au zinc destiné à la production de carbure cémenté, mais des déficits de demande subsistent dans les applications de tungstène pur haut de gamme. La solution à court terme pourrait être d'augmenter l'approvisionnement en produits finis à haute valeur ajoutée depuis la Chine, tandis que l'approche à moyen et long terme nécessite de construire des capacités complètes et indépendantes de fusion d'APT pour résoudre le dilemme de la rupture de la chaîne industrielle.
Marché chinois : l’offre et la demande restent faibles, en attendant une légère reprise après la résorption des stocks
Au 4 septembre, les cours intérieurs de l’APT s’établissaient entre 590 000 et 600 000 yuans/tonne, en baisse de 2,46 % par rapport au début du mois dernier. Le marché intérieur se trouve actuellement dans une situation de faiblesse de l’offre et de la demande : la saison des crues de juillet-août a affecté une partie de la production minière nationale et, pendant la basse saison traditionnelle, les utilisateurs finaux n’ont procédé qu’à des réapprovisionnements essentiels, sans qu’un réapprovisionnement massif de « haute saison de septembre » ne se soit encore concrétisé. En outre, les stocks des usines d’APT sont restés élevés par rapport à la période précédente, et la volonté des négociants de constituer des stocks était faible. Tant du côté minier que du côté de l’APT, la production a été maintenue en réduction, en se concentrant principalement sur l’exécution des livraisons contractuelles à long terme. Après une résorption partielle des stocks, les prix du tungstène devraient connaître une légère correction à la hausse.
À moyen et long terme, les exportations chinoises de produits finis en tungstène augmenteront progressivement, stimulant la demande intérieure : premièrement, les produits chinois disposent d’un avantage de prix sur le marché international ; deuxièmement, face aux pénuries de capacités à l’étranger, une plus grande partie de l’offre des lignes de production haut de gamme dépendra de la Chine. Actuellement, les chaînes industrielles chinoise et internationale du tungstène ont progressivement évolué vers un fonctionnement indépendant et une déconnexion mutuelle, la division du travail et les liens au sein de la chaîne industrielle s’affaiblissant nettement. Il faudra encore beaucoup de temps pour que le marché international du tungstène mette en place un système d’approvisionnement indépendant et complet.



