

SMM News, 4 septembre :

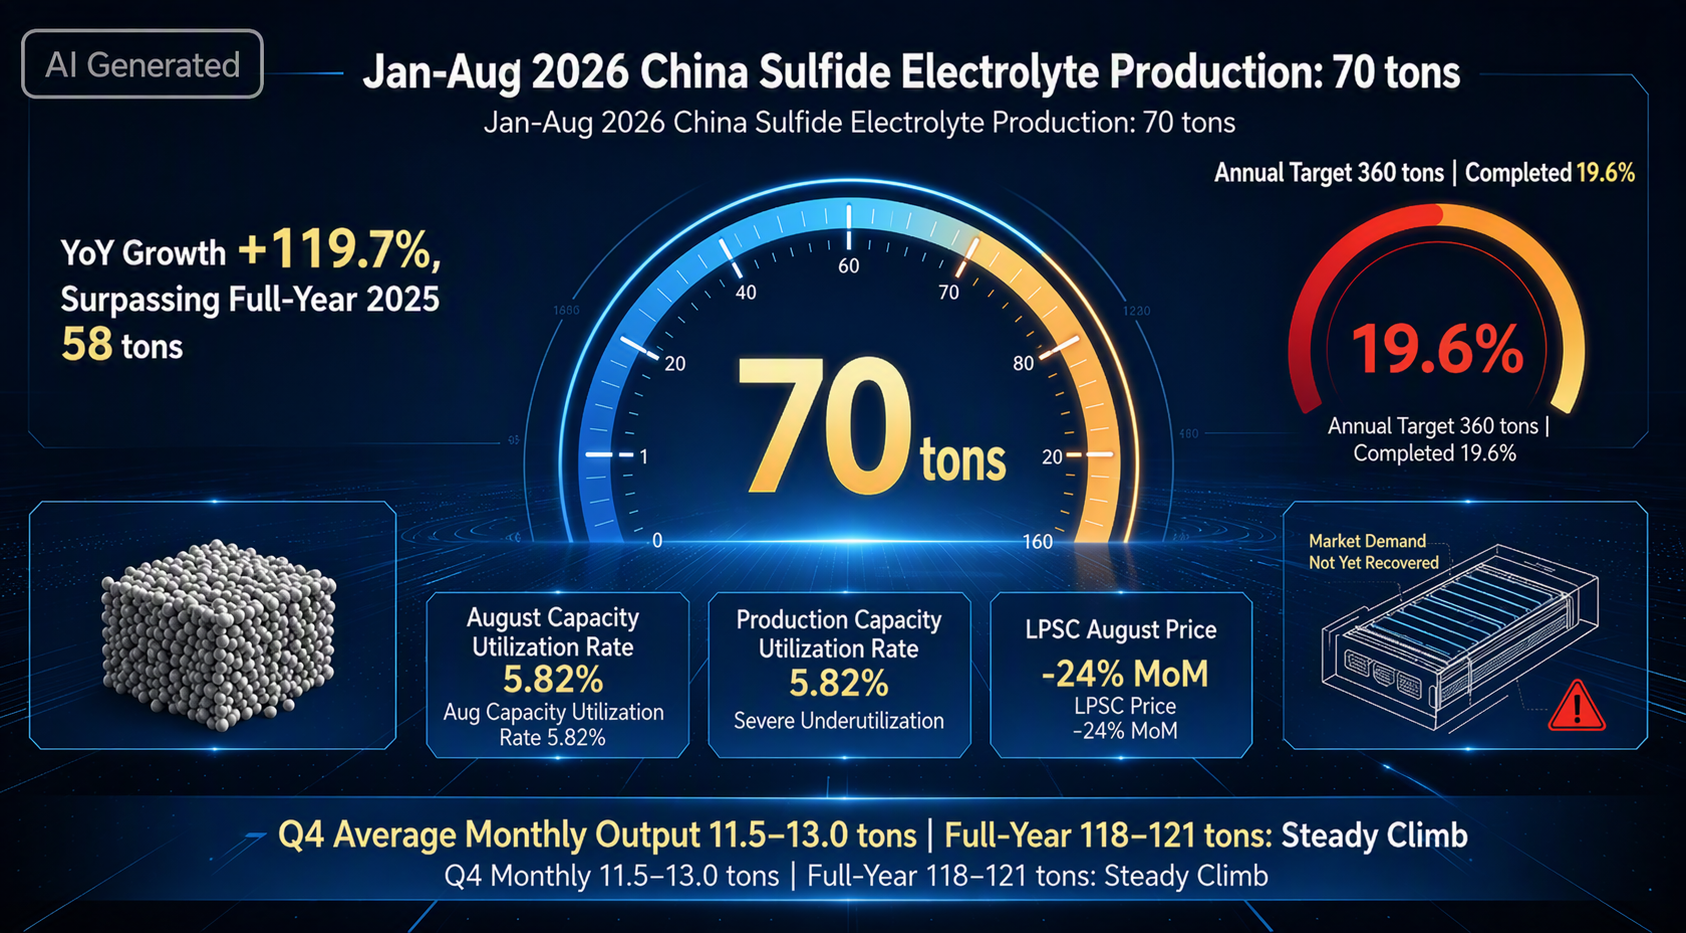
Points clés : En août 2026 et cumulé de janvier à août 2026, la production cumulée d'électrolyte sulfuré en Chine a atteint 70 tonnes, en hausse de 119,7 % en glissement annuel et dépassant déjà le total de l'année 2025 (58 tonnes). Cependant, cette croissance spectaculaire masque trois dures réalités : (1) seulement 19,6 % de l'objectif annuel prévu (360 tonnes) a été atteint ; (2) le taux d'utilisation des capacités en août n'était que de 5,82 %, indiquant une grave sous-utilisation ; (3) les prix des produits ont continué de chuter (le LPSC a baissé de plus de 24 % en un seul mois). La production mensuelle moyenne au T4 devrait très probablement se situer entre 11,5 et 13 tonnes, avec un total annuel d'environ 118 à 121 tonnes, soit « une montée en puissance solide ». Avec une prévision annuelle de 360 tonnes, seules 70 tonnes ont été réalisées au cours des huit premiers mois : la « libération modérée de volume » de l'électrolyte sulfuré en Chine et l'écart avec la réalité.
I. Bilan de la production
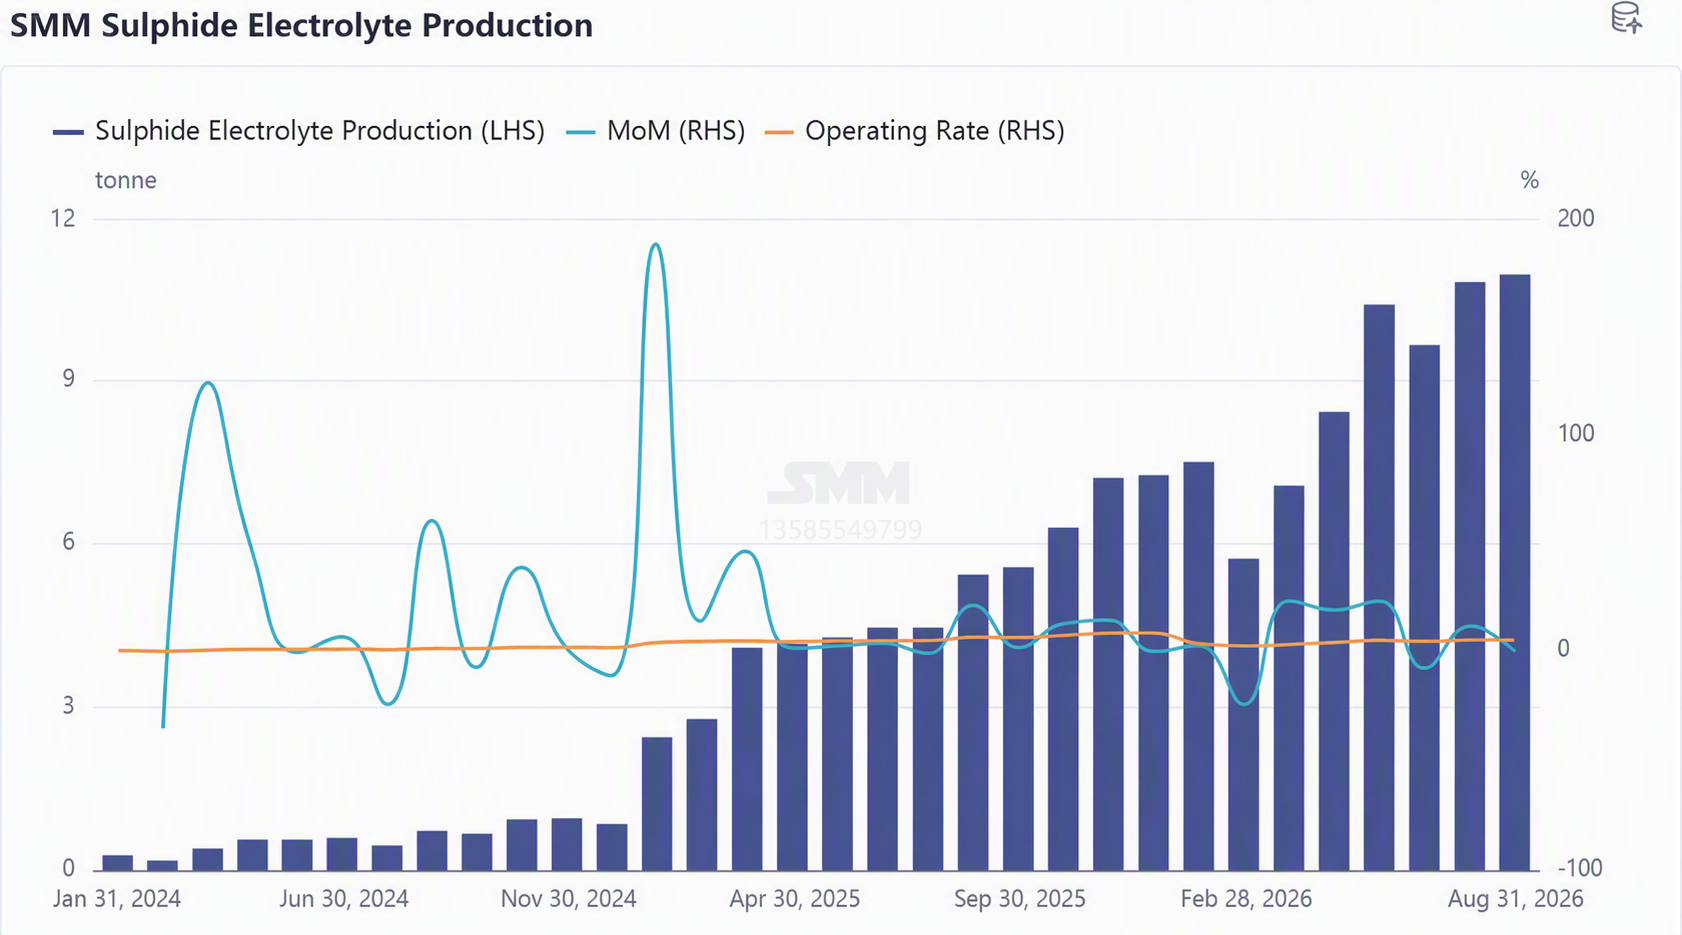
D'un point de vue cumulé sur les huit premiers mois, la production totale d'électrolyte sulfuré de janvier à août 2026 était d'environ 70 tonnes, en hausse d'environ 120 % par rapport à la même période de 2025 (environ 32 tonnes). Cette échelle représente près de 75 % de la production de l'année 2025 (94 tonnes), alors que la production de l'année 2024 n'était que d'environ 7 tonnes, ce qui signifie que les contours de la « libération de volume à l'échelle de la tonne » de l'industrie commencent à se dessiner. En août, la production a atteint un niveau record de près de 11 tonnes. Malgré ce nouveau record, le taux de croissance mensuel est retombé des deux chiffres de mai à juillet à un chiffre (mai en hausse de 23,5 % par rapport à avril, juillet en hausse de 12,1 % en glissement mensuel, et août en hausse de seulement 1,2 % en glissement mensuel), indiquant que la production réelle d'août se trouvait dans une « phase de plateau pendant la montée en puissance ». Cela correspond parfaitement au rythme de l'industrie : au premier semestre, la chaîne industrielle s'est principalement concentrée sur « la construction de lignes, la mise en service et la livraison d'échantillons ».
Mais ramenons la perspective à la réalité : que signifient 70 tonnes ? Cela équivaut seulement à la production quotidienne de produits chimiques de base d'une entreprise chimique de taille moyenne. En tant que matériau le plus essentiel pour les batteries à l'état solide, cette échelle absolue indique clairement que l'industrie en est encore au stade précoce de « validation d'échantillons et d'achats en petits lots », loin d'une application à grande échelle. Même avec 70 tonnes de production, les expéditions n'étaient qu'à peine supérieures à la moitié ; le rendement et la cohérence des produits doivent être améliorés, et les achats personnalisés des fabricants de cellules en aval rendent également difficile pour les électrolytes sulfurés de servir plusieurs clients avec un seul produit.
Mais ramenons la perspective à la réalité : que signifient 70 tonnes ? Cela équivaut seulement à la production quotidienne de produits chimiques de base d'une entreprise chimique de taille moyenne. En tant que matériau le plus essentiel pour les batteries à l'état solide, cette échelle absolue suffit à elle seule à montrer que l'industrie en est encore à un stade très précoce de commercialisation.
Plus critique encore : ces 70 tonnes représentent la « production », pas l'« offre effective ». Selon les données de SMM, les expéditions réelles d'électrolyte sulfuré n'étaient que d'environ 60 %, et il existe un écart significatif entre la production et les expéditions : une part considérable des produits est encore en phase de mise en service des lignes de production, de validation des procédés ou d'amélioration de la qualité, et n'a pas encore été reconnue et acceptée par les clients en aval. En d'autres termes, non seulement le « volume » est faible, mais la « production effective » qui peut réellement être utilisée dans les applications finales est encore plus réduite.
Les causes profondes résident dans deux contraintes majeures :
Premièrement, les goulots d'étranglement en matière de rendement et de cohérence. Les électrolytes sulfurés sont extrêmement sensibles à l'humidité et à la teneur en oxygène, et la stabilité des lots en production à grande échelle est un défi largement reconnu dans l'industrie. Il reste un écart énorme entre la capacité à « fabriquer des échantillons » et celle à « livrer des produits qualifiés en lots ».
Deuxièmement, le modèle d'achat personnalisé empêche la réplication de l'offre à grande échelle. Actuellement, les fabricants de cellules en aval adoptent principalement un modèle de développement conjoint en tête-à-tête, et chacun a des exigences personnalisées concernant la composition de l'électrolyte, la taille des particules, la conductivité ionique et d'autres paramètres. Cela signifie qu'à chaque fois qu'un producteur de matériaux sert un client, il doit souvent ajuster séparément les formulations et les paramètres de procédé, ce qui rend difficile la production et la vente standardisées à grande échelle comme pour les matériaux de batteries au lithium matures. La production est déjà faible au départ, et elle doit en plus être divisée en plusieurs « lots personnalisés », ce qui constitue un défi sévère tant pour le contrôle des coûts que pour l'efficacité de livraison.
Dans l'ensemble, 70 tonnes de production, 49 tonnes d'expéditions, un taux d'utilisation des capacités inférieur à 6 % et des prix des produits en chute constante, ces données dressent ensemble un tableau de l'industrie : les électrolytes sulfurés ont effectivement franchi le seuil de laboratoire « de 0 à 1 », mais le parcours « de 1 à 100 » vers la commercialisation à grande échelle ne fait que commencer.
II. Trois forces maintenant la production d'août à un niveau élevé
2.1 Côté offre : mise en service concentrée des lignes de production.
Le 5 août, Sinocera a annoncé l'achèvement de sa ligne de production automatisée d'électrolyte sulfuré, avec une capacité initiale de production en série établie, considérée comme une période importante dans la transition de l'électrolyte sulfuré en Chine des « échantillons de laboratoire » à l'« approvisionnement en lots depuis les lignes de production » ; la ligne pilote de 100 tonnes/an de sulfure de lithium et d'électrolyte sulfuré de Tinci devrait être achevée et mise en production au T3 ; Tianshi Kefeng a réalisé un nouveau financement de plusieurs dizaines de millions de yuans, accélérant l'expansion des capacités d'électrolyte sulfuré ; Ronbay Technology prévoit également d'achever une ligne de production d'électrolyte sulfuré de classe dix tonnes dans l'année.
2.2 Côté demande : la dynamique de constitution de stocks se poursuit.
En juillet, une grande entreprise de nouvelles énergies a achevé un appel d'offres d'électrolyte sulfuré de classe 1 tonne, avec un prix gagnant inférieur à 2 millions de yuans/tonne, marquant le passage officiel de l'industrie des « transactions au kilogramme » aux « transactions à la tonne ». Les fabricants de cellules en aval intensifient leur volonté d'achat et de constitution de stocks en préparation de la période d'installation dans les véhicules en 2027. Le mois d'août a vu des événements intensifs de validation industrielle : Zhongke Yuanben a réalisé le premier essai routier réel en Chine d'un véhicule tout-solide au sulfure, et la cellule de batterie tout-solide au sulfure de 20 Ah de Gaoneng Shuzao a réussi un test de perforation par aiguille en acier de 4 mm, renforçant tous deux la confiance dans la voie du sulfure.
2.3 Côté matières premières : la baisse des coûts abaisse la barrière à l'expansion des capacités.
Les prix du sulfure de lithium de qualité batterie sont tombés à environ 1 300 yuans/kg (en baisse de plus de 50 % par rapport au début de l'année). Le sulfure de lithium de haute pureté représente 70 à 80 % du coût total de l'électrolyte sulfuré, et la baisse du prix des matières premières réduit directement le coût de production à grande échelle de l'électrolyte.
III. Examen des capacités
Mais ce qui mérite un examen encore plus attentif, ce sont les capacités. La capacité d'électrolyte sulfuré est relativement importante. Actuellement en production figurent Guyan, Guolian, Saike, Ruigu, Firm-Lithium, Sinocera, Yinshi, Tianshi Kefeng, Jiangfeng, LionGo et Guneng, entre autres, tandis que Tinci et d'autres n'ont pas encore commencé la production.
La capacité effective mensuelle est passée de 39,17 tonnes/mois en 2024 à 80 tonnes/mois en mars 2025, puis a bondi à 187,6 tonnes/mois en janvier 2026, et a été légèrement ajustée à 188,1 tonnes/mois en août, soit en deux ans une capacité multipliée par 4,8 par rapport à son niveau initial (annualisée à environ 2 257 tonnes), tandis que la production n'a environ que doublé.
Le résultat a été une dilution du taux d'utilisation : en décembre 2025, le taux d'utilisation avait grimpé à 9,0 %, puis a chuté à 4,0 % en janvier 2026 après un bond des capacités, a atteint un creux de 3,0 % en février (Nouvel An chinois + montée en puissance des capacités), et n'est remonté qu'à 5,8 % en août.
Les capacités d'électrolyte sulfuré sont déjà en place, mais la production du T4 va-t-elle s'accélérer ? C'est une question majeure pour l'industrie, et les entreprises de matières premières en amont pour les électrolytes sulfurés s'en préoccupent également énormément. Au T4, la production mensuelle moyenne devrait atteindre la fourchette de 12 à 13 tonnes, avec un total annuel se situant entre 115 et 125 tonnes. Le véritable bond devra attendre la passation des commandes de véhicules de démonstration en 2027.
IV. Analyse des prix : la tarification « de luxe » de 4 millions de yuans/tonne doit évoluer vers l'accessibilité
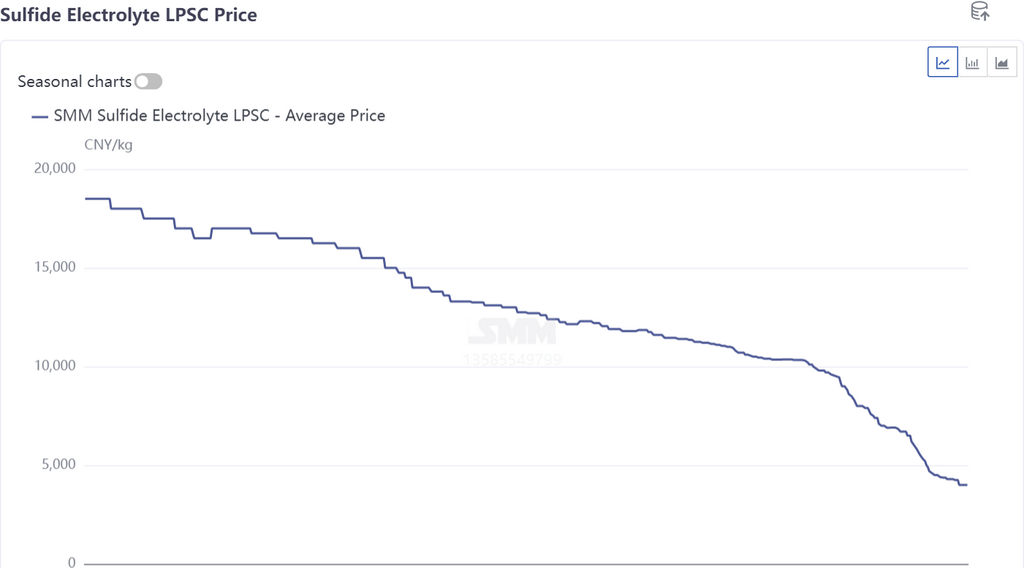
Le marché actuel de l'électrolyte sulfuré en est encore à une phase typique de « tarification de début d'industrialisation », avec des prix du LPSC autour de 4 millions de yuans/tonne (soit 4 000 yuans/kg). Pour l'industrie des batteries de puissance, extrêmement sensible aux coûts, ce prix se situe à un niveau « de luxe ».
Contrairement à la croissance modérée de la production, les prix des électrolytes sulfurés ont continué de baisser à un rythme accéléré en août. Le prix moyen du LPSC (type Li₆PS₅Cl, poudre D50 ≤3 μm) est passé de 4 500 yuans/kg début août à 4 000 yuans/kg le 26 août, soit une baisse d'environ 11 % en un seul mois ; par rapport aux 6 700 yuans/kg de début juillet, la baisse cumulée était d'environ 40 %, et en glissement annuel (environ 11 800 yuans/kg à la même période en 2025), la baisse était d'environ 66 %.
Les entreprises de batteries en aval en ont une compréhension claire et exercent une pression pour la réduction des coûts :
Seuil à court terme (dans un délai de 1 à 2 ans) : le prix attendu devrait se contracter sous les 2 millions de yuans/tonne, afin d'établir initialement la base économique pour des applications de démonstration en petits lots ;
Objectif à long terme (après 3 à 5 ans) : ancré dans une fourchette de prix de 500 000 à 1 million de yuans/tonne. Ce n'est qu'ainsi que les batteries à semi-conducteurs sulfurées pourront concurrencer substantiellement les batteries liquides conventionnelles et les batteries semi-solides sur le plan des coûts.
L'importance de cette attente de prix ne réside pas dans la « négociation », mais dans le fait de forcer les fabricants de matériaux à faire évoluer leurs modèles de coûts, passant d'une préparation en petits lots à l'échelle du laboratoire (niveau gramme, niveau kilogramme) à une production de masse à l'échelle industrielle (niveau tonne, niveau dizaines de tonnes), en répartissant l'amortissement des immobilisations grâce aux économies d'échelle, en réduisant les coûts d'approvisionnement en matières premières et en améliorant les taux de rendement, afin de potentiellement faire passer les coûts par tonne de plusieurs millions à moins d'un million.
À titre de comparaison, le prix du sulfure de lithium, une matière première clé en amont des électrolytes sulfurés, a déjà fortement reculé par rapport à son sommet du début de l'année, chutant de plus de 50 % au cours des six derniers mois pour atteindre environ 1 300 yuans/kg ; la baisse rapide des prix des matières premières en amont ouvre une marge de baisse pour le prix final des électrolytes sulfurés, mais il reste encore près de la moitié de l'écart de réduction des coûts à combler avant d'atteindre le seuil à court terme de 2 millions de yuans/tonne fixé par les entreprises de batteries.
Remarque : Si vous avez des détails supplémentaires à partager concernant les points mentionnés dans cet article, ou si vous suivez le développement des batteries à semi-conducteurs, n'hésitez pas à nous contacter au :
Tél : 021-20707860 (ou ajoutez le WeChat 13585549799) Yang Chaoxing, merci !
Lectures complémentaires



