Le marché indonésien de l’acier présente deux réalités contrastées selon l’indicateur retenu. Les données de production révèlent une industrie en maturation et en croissance structurelle ; les données d’utilisation et de dépendance aux importations mettent en évidence un secteur soumis à une pression extérieure soutenue. L’analyse ci-dessous examine les principaux moteurs de la demande et les leviers politiques avant d’évaluer les capacités, les flux commerciaux et la dynamique des prix à court terme.
Moteurs de la demande : les projets pilotés par les politiques publiques restent le socle de la demande d’acier, mais l’élan s’essouffle
-
Le PSN demeure le principal moteur de la demande, bien que la dynamique se soit atténuée
Le PSN reste le principal moteur structurel de la demande intérieure d’acier, même si l’élan s’est atténué par rapport au pic de l’administration précédente. Sous la présidence de Joko Widodo, environ 190 projets stratégiques nationaux ont été achevés ou sont en cours de construction, entraînant une hausse de 32 % de la consommation d’acier entre 2015 et 2020 et soutenant une expansion de 168 % de la production d’acier brut sur la même période. Sous la présidence de Prabowo Subianto, les priorités budgétaires se sont orientées vers des programmes sociaux tels que l’initiative de repas gratuits, ce qui a tempéré — sans l’éliminer — le portefeuille de projets du PSN. Pour 2026, 219 projets restent actifs, dont seulement 7 sont nouvellement lancés ; 74 relèvent des routes et des transports, notamment les sections 2 et 3 de l’autoroute à péage Serang–Panimbang (en cours depuis 2016, avec un achèvement visé en 2027). De nouveaux programmes, dont le projet d’écoles publiques et l’initiative des coopératives villageoises rouge et blanc, apparaissent comme des moteurs supplémentaires de la demande, bien que tous deux connaissent des retards de mise en œuvre et fassent l’objet d’un examen public, les décaissements pouvant être reportés jusqu’en novembre.
-
Les coentreprises étrangères continuent de remodeler le parc sidérurgique
Cela continue de façonner la structure du parc sidérurgique indonésien, avec des capitaux provenant du Japon (Nippon Steel), de Corée du Sud (POSCO), de Chine (Tsingshan, Dexin) et d’Inde (Ispat), généralement déployés par le biais de coentreprises avec des producteurs nationaux tels que PT Krakatau Steel et PT Gunung Raja Paksi — par exemple, Krakatau POSCO et Krakatau Nippon Steel Synergy. Des capacités supplémentaires issues de coentreprises devraient entrer sur le marché à mesure que les partenaires étrangers continuent d’étendre leur présence en Indonésie.
-
Un parc composé à 80 % de hauts-fourneaux et de convertisseurs expose l’industrie au CBAM et aux coûts de décarbonation
Sur le plan technique, l’industrie reste fortement exposée à une production à forte intensité carbone. Environ 80 % des aciéries indonésiennes fonctionnent encore selon la filière haut-fourneau-convertisseur (BF-BOF), une vulnérabilité structurelle alors que le mécanisme d’ajustement carbone aux frontières (MACF) de l’UE commence à exclure du marché l’acier à forte intensité carbone. Malgré les engagements climatiques nationaux — un objectif de réduction des émissions de 31,9 % d’ici 2030 et la neutralité carbone d’ici 2060 —, l’expérience limitée des technologies vertes et la faiblesse des infrastructures politiques rendent ces objectifs difficiles à atteindre ; les projections actuelles évaluent les émissions du secteur sidérurgique national à 24,9 millions de tonnes de CO₂ d’ici 2030. L’adoption du four à arc électrique (EAF) reste limitée à un petit nombre d’opérateurs tels que PT Garuda Yamato Steel, bien que Krakatau Steel, Gunung Raja Paksi et d’autres étudient les filières EAF, de réduction directe du minerai de fer (DRI) et de CSC/CUSC. L’intensité capitalistique de la conversion à l’EAF — environ 2 à 3 fois celle du BF-BOF — signifie que de tels projets ne sont généralement réalisables que par le biais de coentreprises entre grands producteurs, et aucune vague de nouvelles capacités EAF n’est attendue avant 2030.
-
Quatre instruments réglementaires encadrent désormais l’équilibre offre-demande
Quatre instruments réglementaires encadrent actuellement l’équilibre offre-demande de l’acier en Indonésie :
-
SNI (norme nationale obligatoire): Les produits, notamment les barres d’armature (SNI 2052:2024) et les tubes en acier (SNI 39:2024), sont désormais soumis à des spécifications techniques et de sécurité nationales obligatoires. Le 20 mai 2026, deux règles supplémentaires sont entrées en vigueur : le règlement Kemenperin n° 344/2026, établissant une norme locale pour le fil machine en acier, et le règlement Permendag n° 18/2026, imposant la certification numérique de l’acier importé afin de freiner les importations à bas coût et non conformes. En tant que barrière non tarifaire, la conformité SNI alourdit principalement la charge administrative et les délais pour les importateurs, ce qui devrait soutenir progressivement l’utilisation domestique à moyen terme ; les effets restent à ce jour limités compte tenu de la mise en œuvre récente de ces règles.
-
PMK n° 31/2026: Ce règlement actualise le PMK n° 103/2024 régissant les bobines laminées à chaud (HRC) importées et les produits alliés connexes. À l’issue d’une enquête antidumping confirmant que Wuhan Iron and Steel Co. Ltd. (WISCO) avait causé un préjudice important à l’industrie nationale, un droit additionnel provisoire de 17,5 % sur le prix CAF de WISCO (BMADS) a été imposé — puis révisé à 4,87 % en vertu du PMK n° 32/2026 — parallèlement à des taux de droits différenciés pour les autres pays exportateurs. La mesure est entrée en vigueur le 27 mai 2026 en tant que mesure provisoire de six mois. La règle fonctionne comme une barrière tarifaire directe, augmentant les coûts d'importation à l'arrivée et favorisant un déplacement de la demande vers l'offre nationale.
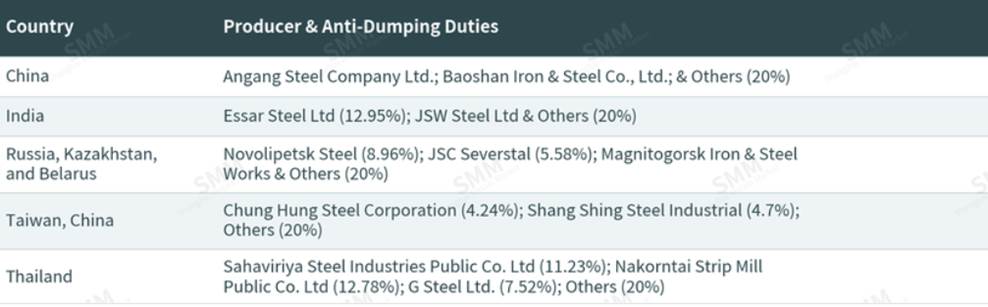 Source : PMK n° 31/2026, SMM
-
Droits de douane américains au titre de la section 232 : En vigueur depuis le 12 mars 2018 au taux de 25 % sur les produits sidérurgiques, porté à 50 % sur les principaux articles en acier et en aluminium en juin 2025, puis étendu en avril 2026 pour appliquer 50 % aux articles sidérurgiques primaires et 25 % aux produits dérivés, les droits de douane américains ne s'appliquent pas directement aux exportations indonésiennes, mais exercent un effet indirect important : les volumes d'importation d'acier aux États-Unis ont chuté d'environ 26 % entre janvier et mai 2026, déplaçant ce volume — en grande partie d'origine chinoise — vers des marchés alternatifs, dont l'Indonésie. L'effet net est une réorientation des flux d'exportation chinois vers le marché indonésien plutôt qu'une contrainte directe sur les producteurs indonésiens.
-
MACF (Mécanisme d'ajustement carbone aux frontières) : En vigueur depuis le 1er janvier 2026, le MACF tarife les importations en fonction du contenu carbone incorporé, en référence au prix du carbone du SEQE de l'UE. L'Indonésie se classe au 7e rang des plus grands fournisseurs d'acier de l'Union européenne en volume ; une étude estime que, sur la base des volumes commerciaux de 2023, le mécanisme augmenterait le coût des importations de fer et d'acier dans l'UE d'environ 226 millions USD (Nam Do et al., 2026). Le ministère de l'Industrie (Kemenperin) a défini une réponse en trois volets : accélérer les technologies de production à faibles émissions, adopter des procédés alignés sur la neutralité carbone et mettre en place une infrastructure transparente et vérifiable de suivi des émissions. En l'absence de soutien fiscal ou non fiscal complémentaire, ces mesures ne suffiront toutefois probablement pas à compenser entièrement la perte de compétitivité sur le marché de l'UE, et un risque secondaire est apparu, les produits chinois non exposés au MACF étant redirigés vers des marchés ouverts comme l'Indonésie.
-
Droits antidumping (application plus large) : Au-delà du PMK n° 31/2026, l'Indonésie maintient un ensemble plus large de mesures antidumping visant les produits d'origine chinoise, augmentant généralement les prix à l'importation et réduisant les volumes importés tout en réorientant les échanges vers des pays d'origine non ciblés — une dynamique qui, dans l'ensemble, soutient l'économie de l'industrie nationale. Les détails sont résumés dans le tableau ci-dessous.
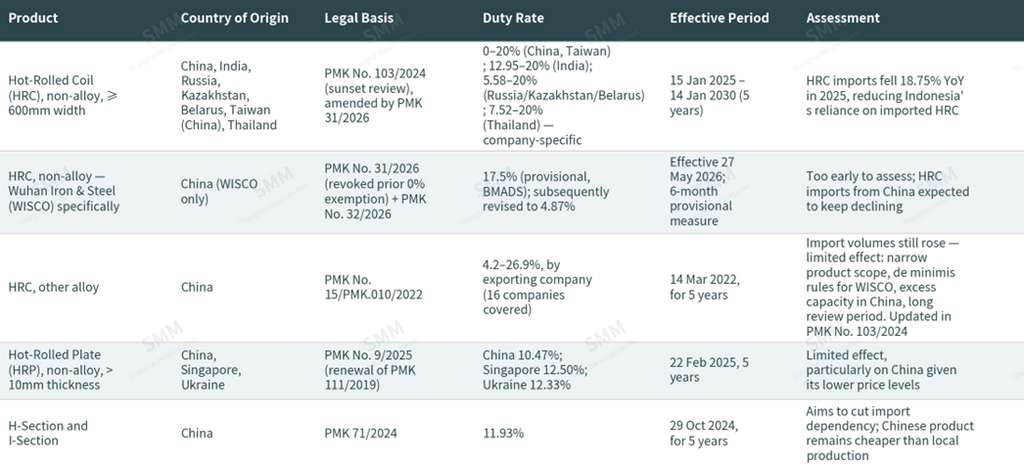
Source : SMM, GTT
La capacité a atteint l'objectif 2035 avec une décennie d'avance, mais le taux d'utilisation stagne à 50–52 %
La capacité installée des aciéries s'élevait à environ 25 Mt en 2025 — atteignant déjà l'objectif de 25 Mt fixé pour 2035 par le Plan directeur national de développement industriel avec une décennie d'avance — une trajectoire qui accroît le risque de surcapacité structurelle si elle n'est pas gérée activement, avec des implications négatives pour les prix intérieurs et la rentabilité des aciéries. Plus préoccupant est le taux d'utilisation, qui reste à seulement 50–52 % contre le seuil de 80 % généralement requis pour une rentabilité durable. Trois facteurs structurels expliquent cet écart : des équipements de production vieillissants qui nuisent à la compétitivité en matière de coûts et d'émissions (selon le vice-ministre de l'Industrie Faisol Riza) ; une gamme de produits concentrée dans l'acier de construction à faible valeur ajoutée, avec une diversification minimale vers les alliages ou les nuances spéciales ; et une offre excédentaire persistante de produits chinois, qui — selon Kimron Manik, directeur de la durabilité de la construction au ministère des Travaux publics et du Logement (PUPR) — continue de tirer les prix intérieurs vers le bas en raison des économies d'échelle des producteurs chinois et de la faiblesse de la demande intérieure chinoise.
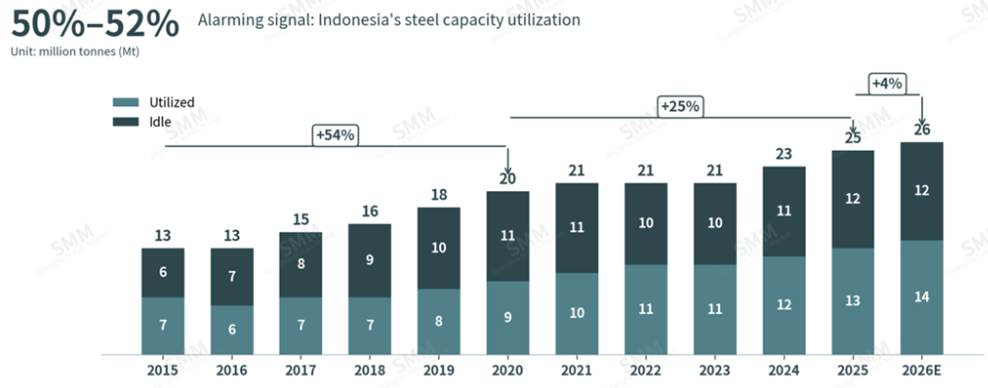
Source : Miani, 2025 ; rapport annuel GRP ; GTT, SMM
Les futures additions de capacité restent concentrées autour des deux écosystèmes industriels établis de Cilegon (Java occidental) et d'IMIP (parc industriel Indonesia Morowali, Sulawesi central), avec de nouveaux projets basés sur des fours électriques — largement structurés en coentreprises compte tenu du coût d'investissement élevé par rapport aux hauts fourneaux — dont la mise en service est prévue vers 2030.
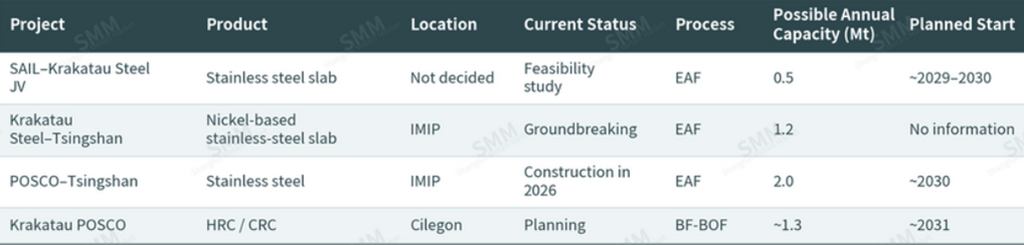
Source : SMM
Offre : la production globale continue de croître, mais la détresse au niveau des aciéries s'étend
La production d'acier brut a fortement augmenté entre 2015 et 2020 grâce à la mise en service de grandes aciéries, notamment Dexin Steel (2020) et Krakatau POSCO (2014), ainsi qu'à l'expansion en 2019 du laminoir à bandes à chaud n° 2 de Krakatau Steel, parallèlement à la croissance de la demande tirée par les PSN. La croissance a ralenti sur la période 2021–2025 en raison de la pandémie et d'un pipeline de nouvelles capacités plus réduit. La production reste concentrée à Cilegon (le pôle historique de l'acier au carbone et de l'ouest de l'Indonésie) et à IMIP (intégré à la production d'acier inoxydable, desservant l'est de l'Indonésie), avec des sites secondaires comme PT New Asia International à Java oriental pour la production d'acier au carbone.
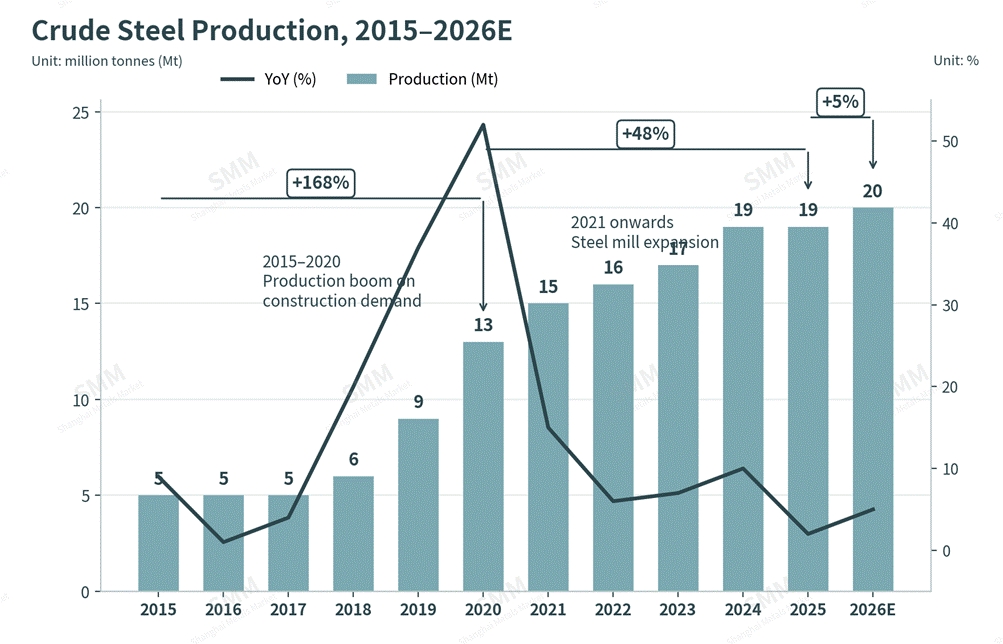
Source : StatBase, SMM
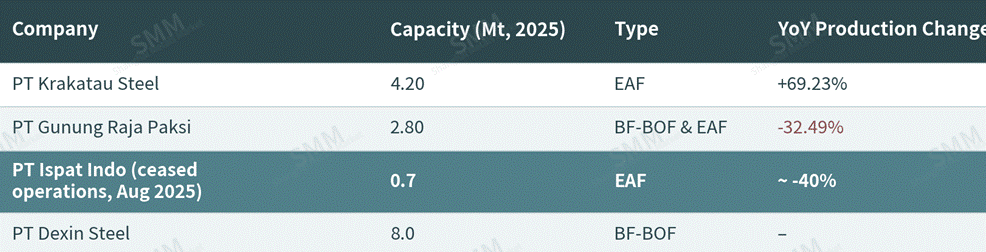
Au niveau des usines, les performances en 2025 ont été très contrastées. Krakatau Steel a enregistré une hausse de 69,2 % de sa production en glissement annuel après le redémarrage en janvier 2025 du laminoir à chaud 1, à l'arrêt depuis mai 2023 en raison de problèmes d'alimentation électrique. À l'inverse, PT Gunung Raja Paksi et PT Ispat Indo ont tous deux affiché des baisses de production en glissement annuel sous la pression constante des importations à bas coût : GRP a déclaré une perte d'environ 36,83 millions USD en 2025, tandis qu'Ispat Indo a cessé ses activités en août 2025 après avoir conclu que l'importation d'acier fini était plus économique que la production nationale — son taux d'utilisation terminal était tombé à seulement 40 %. Krakatau Osaka Steel — qui a également arrêté sa production — représente la victime la plus récente de la pression des importations. Cette situation souligne que la croissance de la production globale masque une détresse financière aiguë au niveau des usines, provoquée par la concurrence des importations.
Source : SMM
Demande : la croissance de la consommation reste très en deçà de la production, et les importations occupent toujours plus de la moitié du marché
Source : Miani, 2025 ; SMM
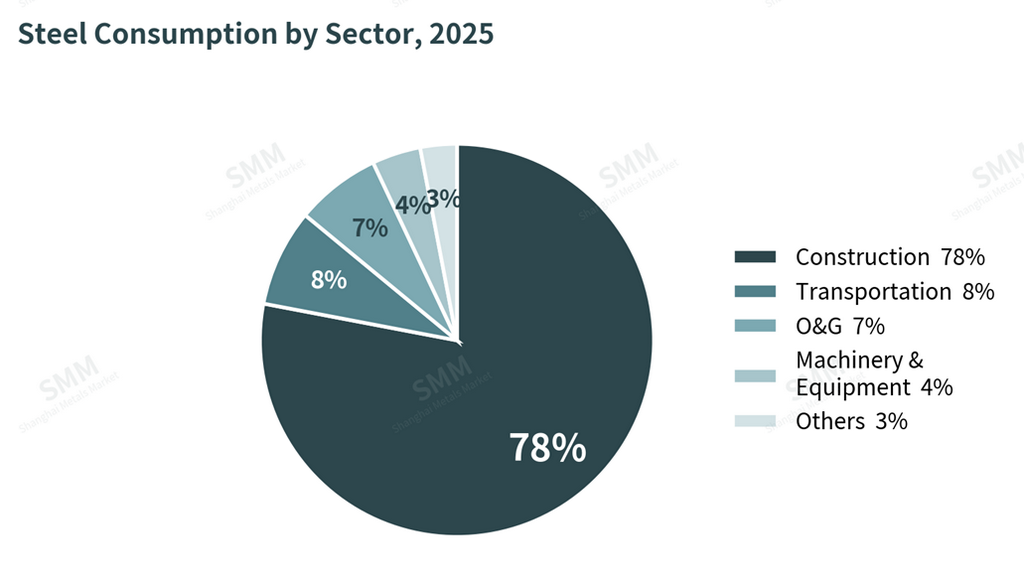
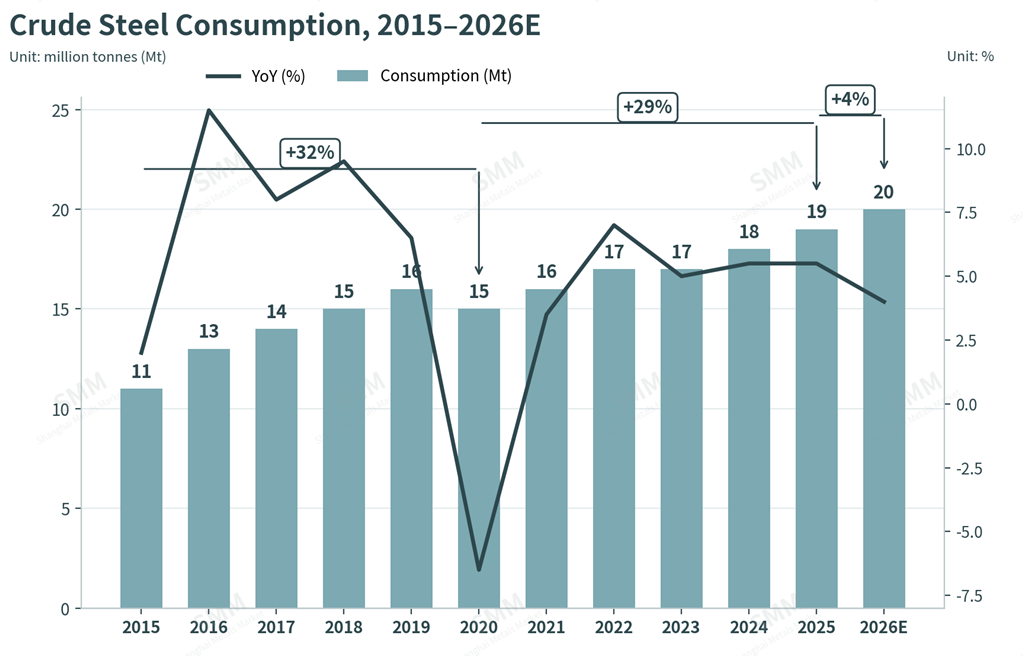
La construction représente 78 % de la consommation nationale d'acier en 2025, suivie du transport (8 %), le pétrole et le gaz, les machines et les autres secteurs constituant le reste. La consommation d'acier brut a progressé bien plus modestement que la production globale : la consommation a augmenté de 32 % entre 2015 et 2020 et de 29 % entre 2021 et 2026E, contre une croissance de la production de 168 % et 48 % sur les mêmes périodes — ce qui révèle un déséquilibre structurel entre une base de production de plus en plus orientée vers l'offre et l'exportation, et la demande finale réelle du marché intérieur.
Source : données douanières pour l'Indonésie, SMM
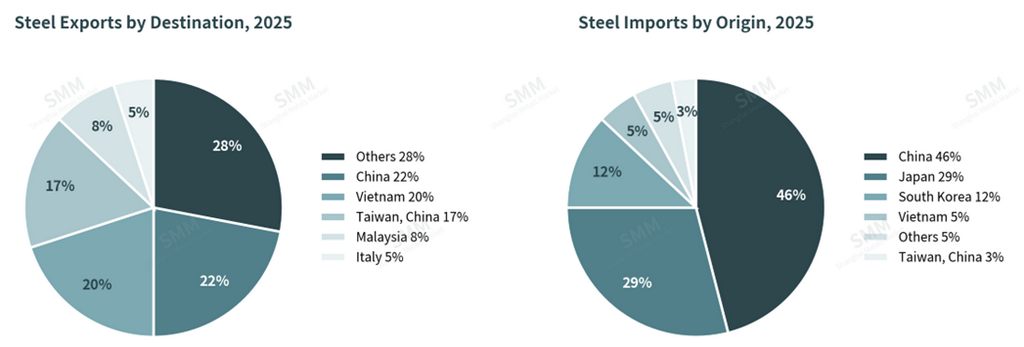
La pression sur les usines nationales est aggravée par une dépendance aux importations qui reste élevée : en 2025, les importations ont couvert 55 % de la consommation nationale d'acier fini, la Chine représentant à elle seule 46 % des volumes importés. Cet afflux de produits chinois à bas coût résulte d'une convergence de facteurs — un marasme immobilier prolongé en Chine, des avantages de coûts liés à l'échelle, un soutien financier lié à l'État, un ralentissement de l'activité de construction nationale en Chine et une réponse politique indonésienne relativement lente. L'Indonésie produit certes des volumes substantiels d'acier de construction — poutres en H, poutres en I et profilés similaires provenant d'usines telles que Garuda Yamato Steel — mais ces produits ne sont pas compétitifs en prix face aux importations, tandis que les catégories compétitives en prix, comme les barres d'armature, restent des qualités de base à faible valeur ajoutée.
Les mesures introduites à ce jour — certification SNI obligatoire, durcissement des licences d'importation (lartas), tarification ciblée du gaz naturel (HGBT) et traitement en franchise de droits pour les intrants de matières premières tels que les billettes — sont arrivées trop tard pour empêcher la fermeture de producteurs comme Krakatau Osaka Steel. À l'horizon 2026, la consommation d'acier brut devrait croître, mais à un rythme ralenti, reflétant une contraction des investissements dans les infrastructures, une réorientation budgétaire vers des priorités non liées aux infrastructures comme le programme de repas gratuits, et un sentiment public défavorable envers les nouvelles initiatives, notamment les projets de Coopérative Villageoise Rouge-et-Blanche et d'Écoles Publiques.
Commerce : l'inox domine les exportations, les billettes dominent les importations — et la Chine domine des deux côtés
En volume
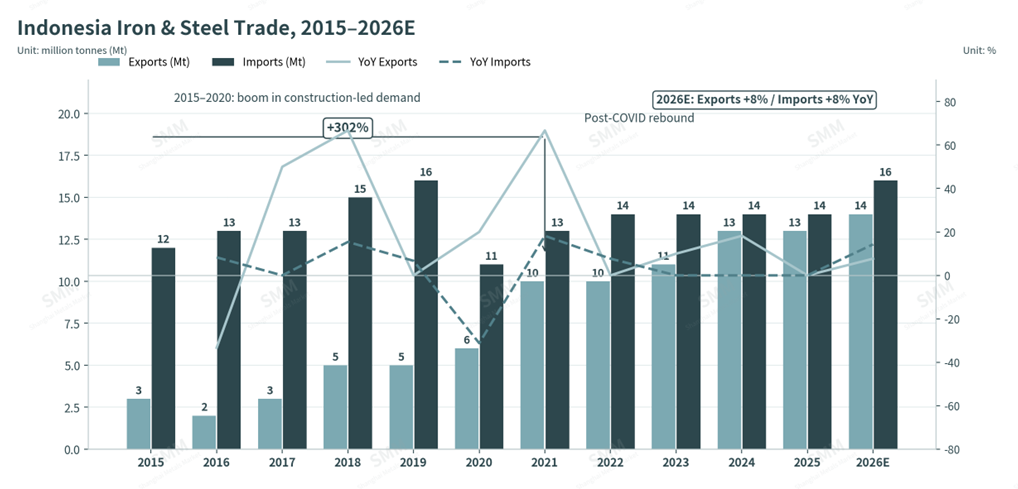
Les volumes d'exportation et d'importation ont historiquement suivi l'évolution des priorités politiques de l'Indonésie, avec un essor prononcé entre 2015 et 2020 porté par la demande du secteur de la construction et une politique agressive de transformation en aval, une perturbation liée au COVID entre 2020 et 2021, puis un retour à une croissance tendancielle à partir de 2022. Pour 2026, les volumes d'exportation comme d'importation devraient augmenter, quoiqu'à un rythme annuel plus lent. Côté exportations, la croissance est soutenue par des gains de production continus et par les mesures antidumping imposées par d'autres marchés — notamment contre les produits chinois entrant au Vietnam — qui devraient profiter aux fournisseurs indonésiens compte tenu de la compétitivité-prix de l'Indonésie par rapport au Vietnam. Côté importations, la dépendance continue aux produits chinois à bas coût et à faible valeur ajoutée devrait persister, bien que la croissance soit limitée par les exigences de conformité SNI et les mesures antidumping existantes.
Source : Statistics Indonesia, SMM
Par produit
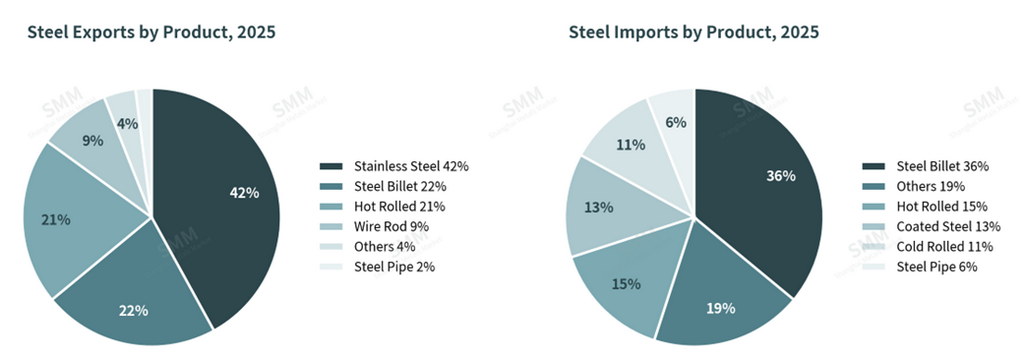
L'acier inoxydable représente près de la moitié des exportations indonésiennes d'acier, suivi des billettes et des bobines laminées à chaud (HRC) — une composition résultant de l'interdiction d'exportation du minerai de nickel en Indonésie, qui impose que le nickel soit transformé localement en produits semi-finis en inox avant exportation, tirant parti des importantes réserves de nickel du pays. Côté importations, les billettes restent la catégorie dominante, reflétant la dépendance continue à la demande du secteur de la construction et la disponibilité limitée de ferraille sur le marché intérieur, suivies des HRC et des produits en acier revêtus.
Source : Données douanières pour l'Indonésie, SMM
Par pays
La Chine est le principal partenaire commercial des deux côtés du bilan. Côté exportations, les aciéristes chinois exploitant des installations d'acier inoxydable semi-fini en Indonésie — une structure rendue nécessaire par l'interdiction d'exportation du minerai de nickel — représentent une part substantielle des expéditions sortantes vers la Chine. Côté importations, la surproduction chinoise, alimentée par la faiblesse de la demande immobilière intérieure et le détournement des flux commerciaux lié aux mesures tarifaires américaines et européennes, continue de faire de l'Indonésie un marché de débouché privilégié.
Source : Données douanières pour l'Indonésie, SMM
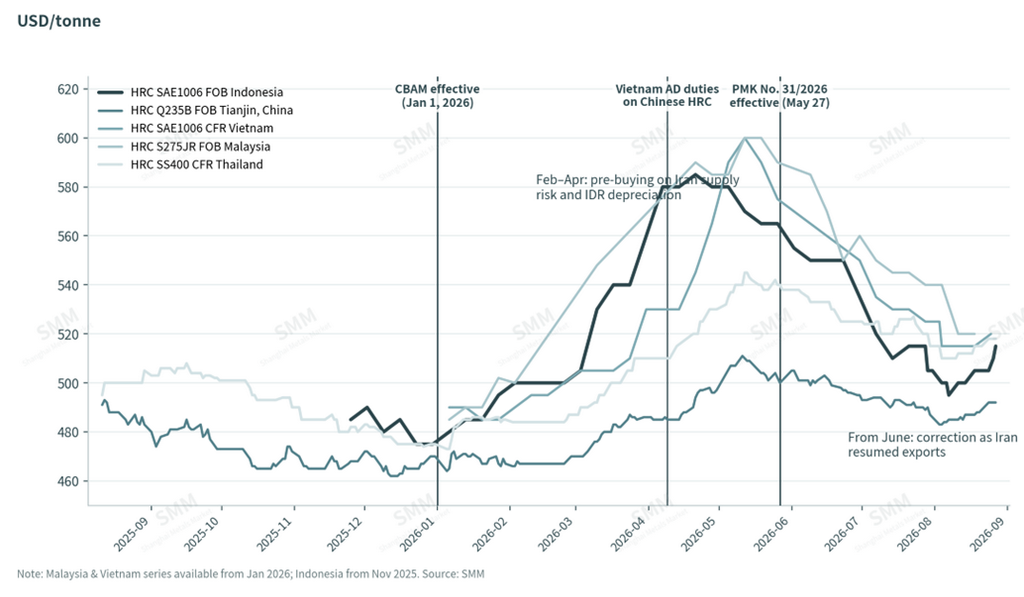
Le HRC indonésien est désormais le moins cher de l'ASEAN après une flambée et une correction liées au Moyen-Orient
Les prix régionaux du HRC en Chine, en Thaïlande, en Malaisie, en Indonésie et au Vietnam sur les douze mois précédant août 2026 ont étroitement suivi les mouvements des prix chinois, soulignant l'influence continue de la Chine sur la fixation des prix dans l'ASEAN. Le prix moyen du HRC chinois sur la période s'établissait à environ 481 USD/tonne, contre une moyenne ASEAN de 520 USD/tonne — soit un écart d'environ 39 USD/tonne.
Source : SMM
Les prix dans la région ont fortement augmenté entre février et avril 2026 dans un contexte d'escalade des tensions au Moyen-Orient, compte tenu du rôle de l'Iran en tant que grand fournisseur de brames pour l'ASEAN (l'ASEAN a importé 3,9 Mt de produits sidérurgiques du Moyen-Orient en 2025) ; le prix du HRC indonésien a atteint un pic le 21 avril 2026, les acheteurs ayant effectué des achats anticipés face à l'incertitude sur l'approvisionnement. Cette période a également coïncidé avec une dépréciation marquée de la roupie indonésienne — la roupie s'est affaiblie d'environ 600 IDR face au dollar entre janvier et avril 2026, et d'environ 1 000 IDR à son niveau le plus bas de 2026 (18 336 IDR/USD en juillet 2026). Les prix ont commencé à se corriger à partir de juin, l'Iran ayant levé ses restrictions à l'exportation le 30 mai 2026 et les stocks régionaux s'étant normalisés. Au 27 août 2026, le HRC FOB Indonésie s'établissait à environ 515 USD/tonne — toujours le plus bas parmi les pays de l'ASEAN — ce qui suggère que, en l'absence de nouvelles pressions monétaires ou géopolitiques, les prix indonésiens restent les plus compétitifs de l'ASEAN.
Équilibre régional : l'Indonésie et le Vietnam dominent l'ASEAN, mais le Vietnam prend de l'avance
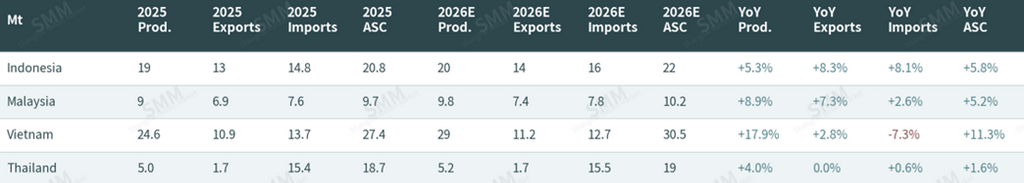
En comparant la production d'acier brut, les exportations et les importations entre l'Indonésie, le Vietnam, la Thaïlande et les autres pays de l'ASEAN, l'Indonésie et le Vietnam restent les deux producteurs dominants de la région jusqu'en 2026. Les trois indicateurs indonésiens — production, exportations et importations — sont projetés en hausse pour 2026. La croissance des exportations est soutenue par une demande résiliente de produits finis et par la marge limitée des producteurs chinois pour réduire davantage les prix — les aciéries chinoises ont en fait commencé à relever leurs offres — avec des exportations du premier semestre 2026 en hausse de 18,41 % en glissement annuel. La croissance des importations, bien qu'en ralentissement dans un contexte de demande intérieure plus modérée, reste soutenue par un portefeuille actif de PSN (77 projets dont l'achèvement est visé entre 2025 et 2029, au sein d'un portefeuille plus large de 219 projets actifs), avec un risque de baisse si les mesures réglementaires compriment les volumes d'importation plus rapidement qu'anticipé actuellement. Le Vietnam continue de surpasser l'Indonésie en parts de marché régionales, soutenu par un investissement public robuste et des exportations en hausse, parallèlement à des importations en baisse liées à une forte absorption intérieure. La Thaïlande reste la plus faible des trois, contrainte par une forte dépendance aux importations découlant de coûts de production intérieurs élevés. Malgré les perturbations de l'approvisionnement en brames liées au Moyen-Orient, le marché sidérurgique élargi de l'ASEAN a fait preuve d'une résilience notable tout au long de 2026.
Source : SMM
Les prix se raffermissent alors que les remises chinoises prennent fin ; les pénuries d'eau à IMIP constituent le risque à court terme
Les prix intérieurs de l'acier ont progressé d'au moins 5 USD/tonne le 27 août 2026, le fil machine passant de 490 à 495 USD/tonne, la brame de 475 à 480 USD/tonne, le HRC de 510 à 515 USD/tonne et la billette de 470 à 475 USD/tonne. Cette hausse reflète une demande soutenue de réapprovisionnement ainsi que des maintenances programmées d'usines. Côté exportations, depuis la mi-août, les prix chinois ont cessé de baisser et se raffermissent désormais grâce à une demande intérieure chinoise plus forte, supprimant ainsi la pression baissière sur les produits indonésiens. Si les fondamentaux sous-jacents se maintiennent, cette dynamique favorise une appréciation continue des prix à court terme sur le marché indonésien.
Un risque opérationnel distinct émerge autour de l'écosystème IMIP (Indonesia Morowali Industrial Park), où les pénuries d'eau affectent à la fois la production et la logistique. L'eau est un intrant essentiel au processus de refroidissement dans la sidérurgie, de sorte qu'une pénurie prolongée pourrait limiter la production, tandis que la baisse des niveaux d'eau complique l'accostage des navires, avec un risque de répercussion sur les coûts de transport et les surestaries. Par ailleurs, une grande aciérie doit effectuer une maintenance de routine en septembre 2026 ; s'agissant d'un événement courant, cela ne devrait pas entraîner de volatilité significative à court terme, mais cela reste une variable à surveiller pour son effet potentiel sur les prix indonésiens.
Variables clés à surveiller : (1) rythme de décaissement du PSN et sort des projets politiquement contestés (Coopérative villageoise rouge et blanche, Projet d’école publique) ; (2) intensité de l’application du PMK n° 31/2026 et de la certification SNI sur les volumes d’importation chinois ; (3) répercussion des coûts du MACF et exécution de la feuille de route de décarbonation du Kemenperin ; (4) calendrier et ampleur de toute reprise de la production chinoise, qui reste le principal facteur de variation pour les prix des bobines laminées à chaud en ASEAN et l’utilisation des capacités des aciéries indonésiennes ; (5) disponibilité en eau à IMIP et calendrier de maintenance des aciéries de septembre 2026, tous deux porteurs de risques à court terme sur l’offre.
Déclaration sur la source des données : analyse établie à partir des informations publiées par les entreprises, des déclarations du ministère de l’Industrie (Kemenperin) et du ministère des Travaux publics et du Logement (PUPR), ainsi que des données de prix du marché. Les chiffres sont fournis à titre indicatif uniquement et ne constituent pas des recommandations d’investissement ou de trading.