En juillet, les cinq grandes catégories d'exportation de feuilles d'aluminium ont toutes baissé d'un mois sur l'autre. La catégorie phare – feuilles laminées, non travaillées ultérieurement, non supportées (0,01 mm < épaisseur ≤ 0,2 mm) – a exporté 46 800 tonnes, en baisse de 7,1 % par rapport au mois précédent, représentant 39,4 % du total des exportations de juillet. Sur une base cumulée de janvier à juillet, la composition des produits est restée globalement stable. La catégorie phare, avec une épaisseur de 0,01 mm < épaisseur ≤ 0,2 mm, représentait 38,7 %, et les feuilles ultra-minces d'une épaisseur ≤ 0,007 mm représentaient 20,9 %, totalisant près de 60 %.
Par pays, la Thaïlande s'est classée première avec 9 500 tonnes, suivie du Mexique (9 300 tonnes) et de la Corée du Sud (8 800 tonnes). Notamment, l'Indonésie, leader des exportations en juin (10 800 tonnes en juin), a fortement chuté à 8 800 tonnes en juillet (-18,8 % en variation mensuelle), tandis que le Mexique a inversé la tendance avec une hausse de 14,8 %, remplaçant l'Indonésie comme deuxième destination. L'Inde est passée de 10 200 tonnes en juin à 8 200 tonnes (-20,2 %).
Le paysage des exportations de juillet présentait trois caratéristiques saillantes : premèrement, les marchés traditionels d'Asie du Sud-Est ont collectively reculé – Thaïlande -13,1 %, Indonésie -18,8 %, Vietnam -24,2 %, Malaise -56,0 %, reflétant une faiblesse margale de la demande dans la région ; deuxièmement, le marché nord-américain a divergé de la tendance – Mexique +14,8 % a augmenté de manière contra-cyclique, Canada +1,2 % a légèrement progressé, mais les Etats-Unis -10,9 % ont continué de baisser ; troisièmement, le marché du Moyen-Orient s'est netement corrigé en raison des fluctuations géopolitiques – Arabie saoudite -25,3 %, EAU -2,8 %.
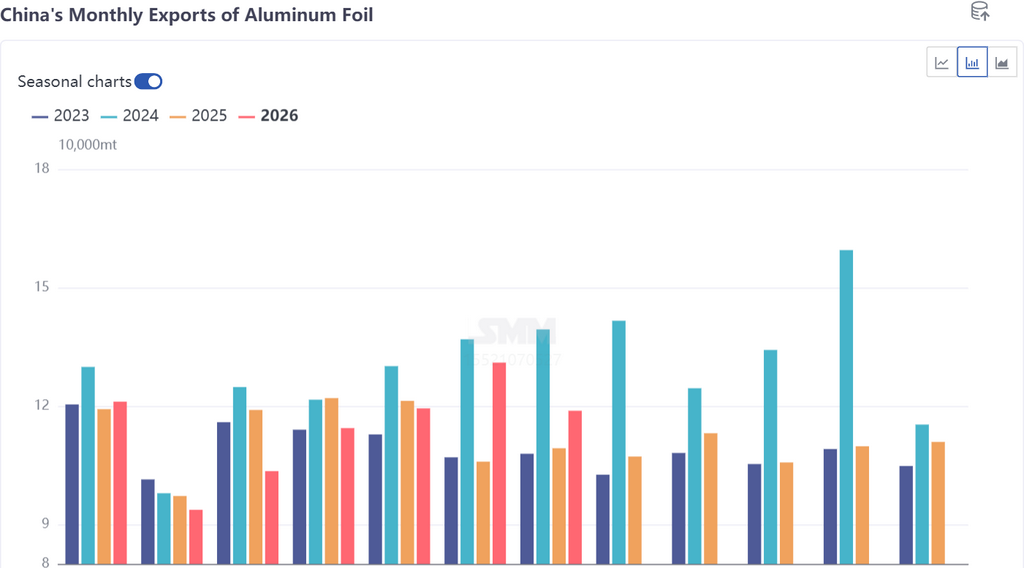
Dans une perspective globale, SMM maintient ses prévisions pour 2026 des exportations de feuilles d'aluminium chinoises à 1,3-1,35 million de tonnes. Les exportations cumulées de 802 000 tonnes en janvier-juillet ont posé une base solide pour atendre l'objectif suivant. Pour atendre la prévision annuelle de 1,3 million de tonnes, les exportations d'août à décèmbre doivent dépasser environ 498 000 tonnes, soit une moyenne mensuelle d'environ 99 600 tonnes – un objectif qui n'est pas diffficile même dans l'environnement actuel du rapport des prix SHFE/LME, selon les deux jugements suivants :
Premièrement, les commandes en carnet verrouillent les livraisons futures. Selon une enquête de SMM, certaines entreprises de l’aluminium ont déjà programmé des livraisons de commandes à l’exportation depuis l’usine jusqu’à la mi-octobre. La prise de commandes n’a pas fortement chuté, car les clients étrangers ont verrouillé de gros volumes lors de l’élargissement antérieur de l’écart de prix entre les marchés chinois et étrangers, créant une inertie d’exécution avec des livraisons concentrées sur les mois suivants.
Deuxièmement, la demande étrangère fait preuve de résilience, et les tendances saisonnières indiquent un quatrième trimestre pas faible. Bien que juillet ait enregistré un repli mensuel, le volume d’exportation mensuel de 118 800 tonnes reste dans la fourchette moyenne à haute historique. Le repli à court terme en Asie du Sud-Est n’implique pas un effondrement de tendance ; la logique à long terme de l’industrialisation et de la montée en gamme de la consommation reste intacte. La croissance contracyclique du marché mexicain constitue un nouveau pilier de croissance pour le marché nord-américain, et les exportations annuelles devraient se situer dans la fourchette de 1,3 à 1,35 million de tonnes.