[Analyse SMM] La payabilité du Millberry revient à des niveaux élevés — Pourquoi les déchets de cuivre n°1 et n°2 sont-ils en retard ?

Publié: Aug 24, 2026 15:09 (GMT+8)
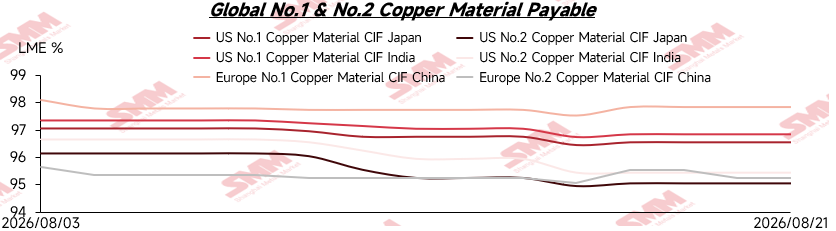
[SMM Analyse : La payabilité du Millberry revient à des niveaux élevés — Pourquoi les déchets de cuivre n°1 et n°2 sont-ils à la traîne ?] Selon une étude de marché de SMM, la payabilité du Millberry est revenue à 98 %–99 %, tandis que les déchets de cuivre n°1 sont cotés à 95,5 %–96,5 % et les n°2 à 94,5 %–95,5 %. La pénurie sur le marché se concentre donc sur les matériaux propres et de haute qualité.

Le cuivre du LME a fluctué dans une large fourchette la semaine dernière, passant de 14 396 $/t à 13 856,5 $/t avant de se redresser autour de 14 100 $/t. Les primes de la ferraille ont d'abord baissé avec la flambée des prix du cuivre, mais se sont ensuite rétablies de manière inégale selon les catégories.

Selon une étude de marché de SMM, la prime du Millberry est revenue à 98 %-99 %, tandis que la ferraille de cuivre n°1 est cotée à 95,5 %-96,5 % et la n°2 à 94,5 %-95,5 %. La tension du marché se concentre donc sur les matériaux propres et de haute qualité.
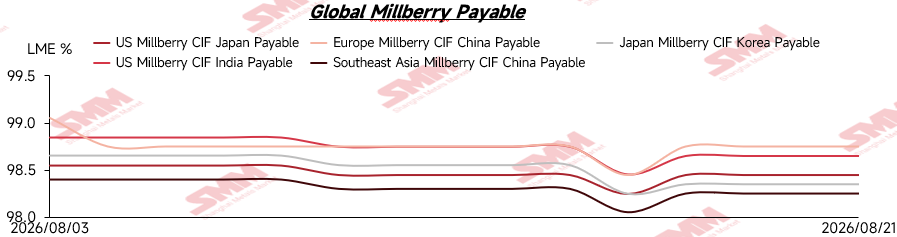
Le Millberry peut remplacer les cathodes de cuivre avec un prétraitement limité. La disponibilité restreinte des cathodes au comptant et les primes physiques élevées ont renforcé sa valeur pour les producteurs de fils de cuivre. La prime entre le cours cash et le cours à trois mois du LME a récemment ataint 545 $/t, soutenant davantage la ferraille de haute qualité.

Les récentes visites de SMM dans des entreprises chinoises de cuivre recyclé ont également révéé é des stocks générallement bas. La plupart des stocks restants étaient de la ferraille de catégories n°1, n°2 et mixte, tandis que le Millberry était particuliérement rare. Les nouveaux approvisionnements dépedent du remplacement des câbles, de la production industrielle et du démantèlement des équipments, et ne peuvent pas augmeter immédiatement en réponse à la hausse des prix.

Parallèlement, les prix élevés du cuivre augmentent les pertes de traîtement, les coûts de financement et les risques de récupération associés à la ferraille de qualité inférieure. Une demande en aval modéré e et la maintenance des fondeurs ont donc encouragé les achteurs à réduire les primes des n°1 et n°2.

Un autr e risque d'approvisionnement mérite éalement l'atention. Des problèmes de conformité fiscale et de facturation ont empéché une partie de la ferraille de cuivre domestique d'entrer dans les canaux de commere formels. SMM estime qu'environ 600 000 tonns de ferraille non facturée se sont peut-être acuulées en dehor du marché formel.

Il est peu probable que ce matériau soit libéré tout d'un coup. Cependnt, si les règles fiscales et de facturation deviennent plus claires, une libération concentrée pourrait faire pression sur les prix de la ferraille domestique et réduire les offres chinoises pour le matériaux importé. Son impact potentiel devient plus important à mesure que la demande mondiale de cuivre recyclé augmente et que des politiques telles que le Règlement de l'UE sur le transport des déchets resserrent les flux internationaux de ferraille.

SMM s'atend à ce que la prime du Millberry reste résiliente à court terme. Le rétablicement de la ferraille n°1 et n°2 dépedra de la demande en aval, des opérations des fondeurs et de la consommation des stocks, tandis que la libération de la ferraille non facturée accumulée en Chine pourrait devenir une variable clé du marché à moyen terme.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
La médiation du travail d'Escondida échoue à trouver un accord, le syndicat n° 2 annonce une grève à partir du 14 octobre
il y a 44 minutes
La médiation du travail d'Escondida échoue à trouver un accord, le syndicat n° 2 annonce une grève à partir du 14 octobre
Lire la suite
La médiation du travail d'Escondida échoue à trouver un accord, le syndicat n° 2 annonce une grève à partir du 14 octobre
SMM, 14 octobre : BHP et le syndicat n° 2 des superviseurs et du personnel de la mine de cuivre d'Escondida, représentant environ 1 020 superviseurs et employés, n'ont pas réussi à parvenir à un accord sur une nouvelle convention collective lors de la médiation obligatoire, et le syndicat a annoncé le début d'une grève. En date du matin du 14 octobre, heure de Pékin, la grève n'avait pas encore commencé, mais le syndicat a confirmé qu'elle débuterait à 8 h, heure du Chili, le 14 octobre, soit 19 h, heure de Pékin, aujourd'hui.
il y a 44 minutes
Taux d'exploitation de l'industrie du fil émaillé à 67,42 % en septembre 2026, en deçà des attentes
il y a 57 minutes
Taux d'exploitation de l'industrie du fil émaillé à 67,42 % en septembre 2026, en deçà des attentes
Lire la suite
Taux d'exploitation de l'industrie du fil émaillé à 67,42 % en septembre 2026, en deçà des attentes
Selon une enquête SMM, le taux d'exploitation global de l'industrie du fil émaillé en septembre 2026 était de 67,42 %, en baisse de 0,53 point de pourcentage en glissement mensuel et de 0,7 point de pourcentage en glissement annuel. Parmi eux, le taux d'exploitation des grandes entreprises était de 70,96 %, celui des entreprises moyennes de 57,42 % et celui des petites entreprises de 66,91 %, la performance opérationnelle globale de l'industrie étant inférieure aux attentes du marché.
il y a 57 minutes
Le taux d'exploitation de septembre a été inférieur aux attentes, et la vigueur de la « haute saison » d'octobre reste à confirmer
il y a 1 heure
Le taux d'exploitation de septembre a été inférieur aux attentes, et la vigueur de la « haute saison » d'octobre reste à confirmer
Lire la suite
Le taux d'exploitation de septembre a été inférieur aux attentes, et la vigueur de la « haute saison » d'octobre reste à confirmer
Selon une enquête SMM, le taux d'exploitation global de l'industrie du fil émaillé en septembre 2026 était de 67,42 %, en baisse de 0,53 point de pourcentage en glissement mensuel et de 0,7 point de pourcentage en glissement annuel. Parmi eux, le taux d'exploitation des grandes entreprises était de 70,96 %, celui des entreprises moyennes de 57,42 % et celui des petites entreprises de 66,91 %, la performance opérationnelle globale de l'industrie étant inférieure aux attentes du marché.
il y a 1 heure