Aperçu
L’Afrique fournit la majeure partie des métaux du groupe du platine (MGP) dans le monde, mais l’étendue géographique de cette offre est restreinte. Une analyse des publications des entreprises et des autorités de régulation jusqu’en août 2026 recense 51 actifs miniers de MGP sur le continent. Quarante‑quatre se situent en Afrique du Sud, dans le complexe du Bushveld. Sept se trouvent au Zimbabwe, le long du Great Dyke. Aucun autre pays africain ne possède de mine de MGP commerciale vérifiée ni de projet de développement engagé. Cet article cartographie ce qui est en exploitation aujourd’hui et ce qui est en construction.
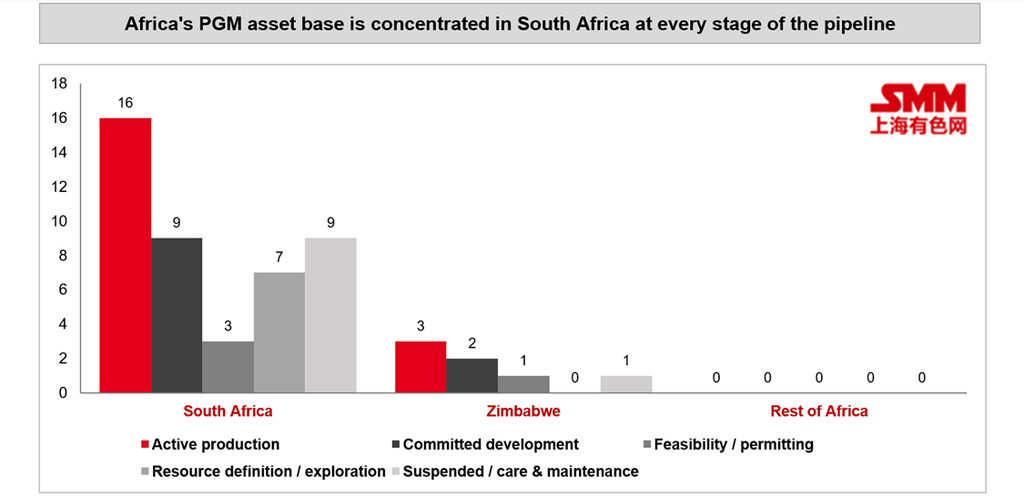
Actifs miniers de MGP cartographiés par pays et par stade.
Afrique du Sud : le centre de l’industrie africaine des MGP
L’Afrique du Sud reste le leader incontesté de l’industrie africaine des MGP, avec 16 des 19 opérations minières actives en Afrique concentrées dans le complexe du Bushveld. La branche ouest autour de Rustenburg, Brits et Pilanesberg est la zone de production la plus dense, tandis que la branche nord gagne en importance avec le développement d’opérations de grande envergure comme Mogalakwena de Valterra Platinum et la mine Platreef récemment mise en service par Ivanhoe Mines. La branche est conserve une base opérationnelle substantielle mais abrite également une concentration relativement élevée de projets gelés ou reportés. Cette répartition inégale met en lumière une caractéristique importante de l’industrie sud‑africaine des MGP : l’abondance géologique s’est traduite par un écosystème minier très développé, mais toutes les ressources identifiées ne progressent pas vers une production. L’évolution de la classification des actifs compte également ; par exemple, Kroondal n’est plus considéré comme une mine distincte après le transfert de ses actifs dans le complexe de Rustenburg de Sibanye‑Stillwater en janvier 2025, tandis que Pilanesberg, détenue par Sedibelo Resources, a cessé l’extraction et le traitement en décembre 2023.
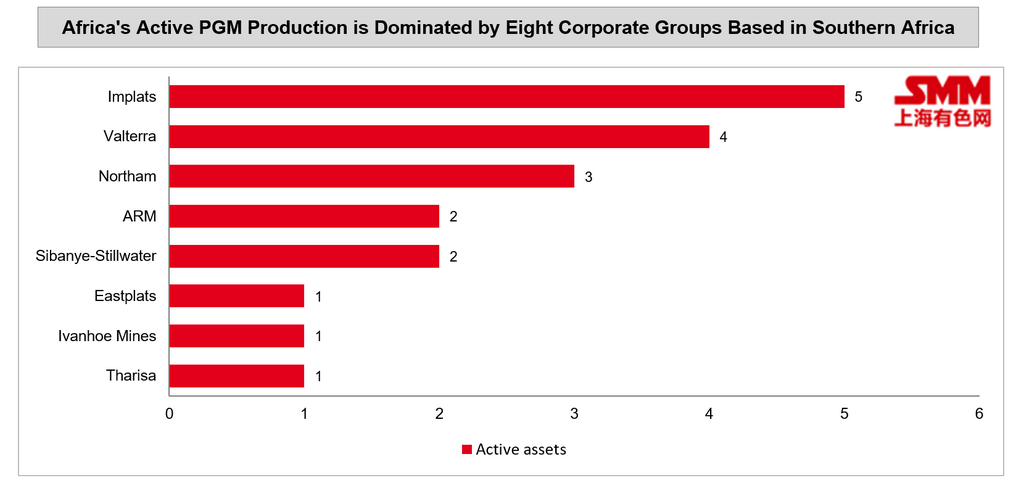
Les 19 opérations actives de MGP en Afrique par entreprise.
La branche nord autour de Mokopane abrite la plus grande exploitation unique, Mogalakwena, et la plus récente, Platreef, qui a produit son premier concentré le 18 novembre 2025. La branche est autour de Steelpoort et Burgersfort compte cinq opérations actives, Two Rivers (ARM et Implats), Modikwa (ARM et Valterra Platinum), Marula (Implats), Mototolo (Valterra) et Booysendal (Northam Platinum), ainsi que le plus grand nombre d’actifs à l’arrêt. Zondereinde (Northam) et Amandelbult (Valterra) ancrent l’extrémité nord de la branche ouest. Cinq groupes, Implats, Valterra Platinum, Northam, Sibanye‑Stillwater et ARM, exploitent 13 des 16 mines actives d’Afrique du Sud, Tharisa, Eastplats et Ivanhoe Mines en détenant une chacun.
Le profil d’offre futur du pays est soutenu par neuf projets de développement engagés, mais l’essentiel de ce pipeline représente des extensions, des remplacements ou des développements souterrains autour d’opérations existantes plutôt que des mines entièrement nouvelles. Platreef est le nouveau récit de production le plus significatif, la phase 2 visant à dépasser 450 000 onces par an d’ici fin 2027. D’autres développements, comme Sandsloot à Mogalakwena de Valterra, l’extension ouest de Zondereinde de Northam, l’exploitation souterraine de Tharisa, le redéveloppement de Bokoni par ARM et Bengwenyama de Southern Palladium, indiquent que les producteurs établis et les nouveaux entrants empruntent des voies différentes pour l’offre future.
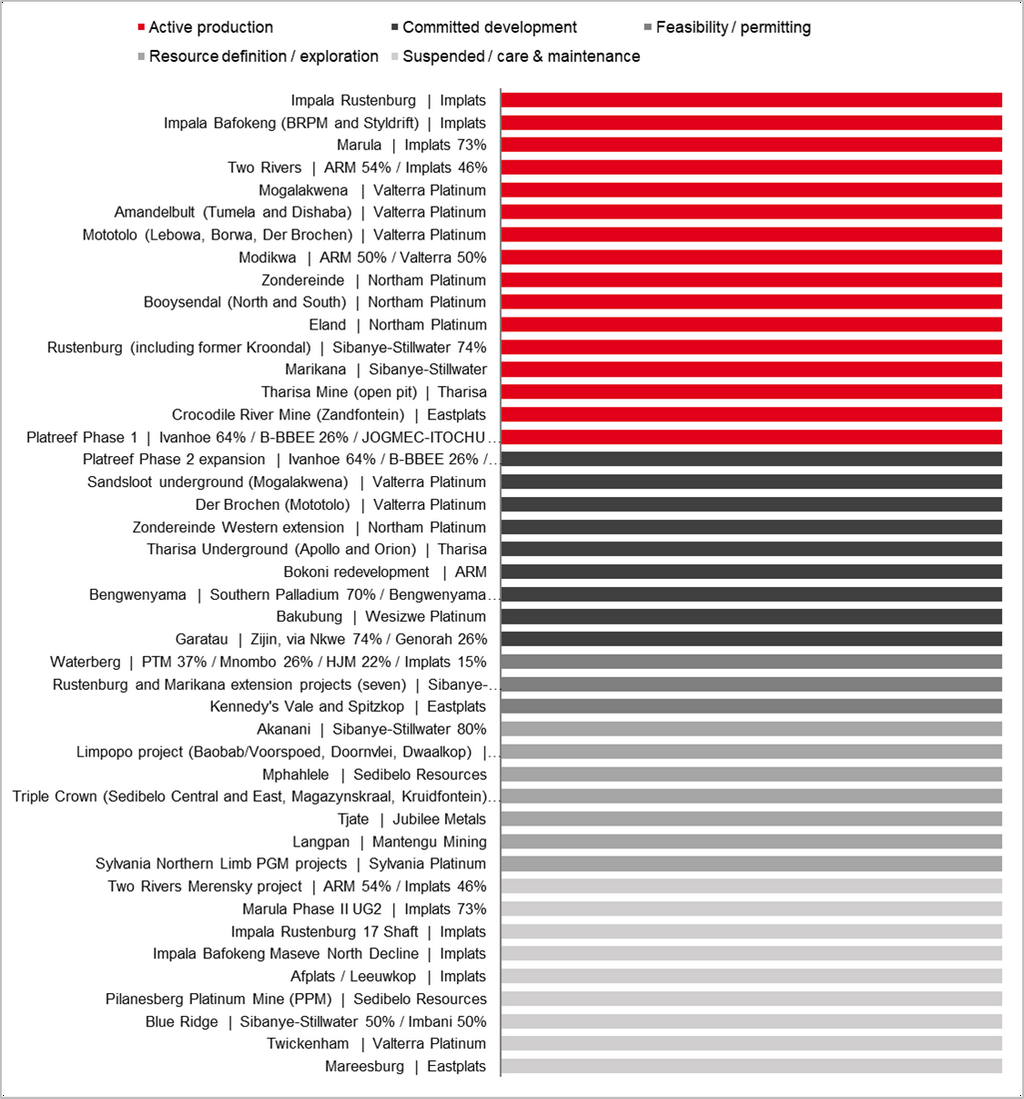
Actifs sud‑africains de MGP avec leurs propriétaires, regroupés par stade de développement.
Cependant, l’inventaire global des projets est considérablement plus large que le pipeline réellement engagé. Dix actifs supplémentaires restent au stade de l’étude ou de l’exploration, tandis que neuf sont suspendus ou sous maintenance conservatoire. Waterberg, exploité par Platinum Group Metals avec Implats parmi ses partenaires, illustre l’écart entre le potentiel géologique et l’offre à court terme. La distinction est donc importante pour évaluer la production future sud‑africaine. Le pays dispose d’une base de ressources profonde et de nombreux projets, mais seule une proportion relativement faible est actuellement en mesure d’apporter une nouvelle production. La récupération secondaire contribue également au tableau de l’offre, renforçant le rôle de l’Afrique du Sud non seulement comme centre minier dominant du continent mais aussi comme pôle de production et de traitement des MGP hautement intégré.
Zimbabwe : le deuxième centre
Le Zimbabwe compte trois opérations actives, toutes sur le Great Dyke. Zimplats exploite le complexe de Ngezi, composé de cinq portails souterrains, d’une mine à ciel ouvert, de trois concentrateurs et de la fonderie de Selous. Mimosa et Unki complètent l’ensemble. Le nombre de projets sous‑estime le poids du pays. À elle seule, Zimplats représentait 45 % de la réserve minérale attribuable d’Implats de 49,1 millions d’onces, calculée sur six éléments, au 30 juin 2025, et 31 % de la base de ressources du groupe. Trois opérations portent donc une position de réserves qu’aucun district sud‑africain n’égale.
Deux projets sont en développement engagé. Karo Platinum de Tharisa est en construction, avec environ 241 millions de dollars US investis au deuxième trimestre de l’exercice 2026, un entrepreneur minier mobilisé, la découverture en cours et les premières tonnes de minerai attendues à l’usine en 2027, pour environ 226 000 onces par an durant la première décennie. La mine Mupani de Zimplats remplace trois mines en épuisement et devrait atteindre sa pleine capacité de 3,6 millions de tonnes par an au cours de l’exercice 2029, 360 millions de dollars sur un budget de 386 millions ayant été dépensés fin 2025.
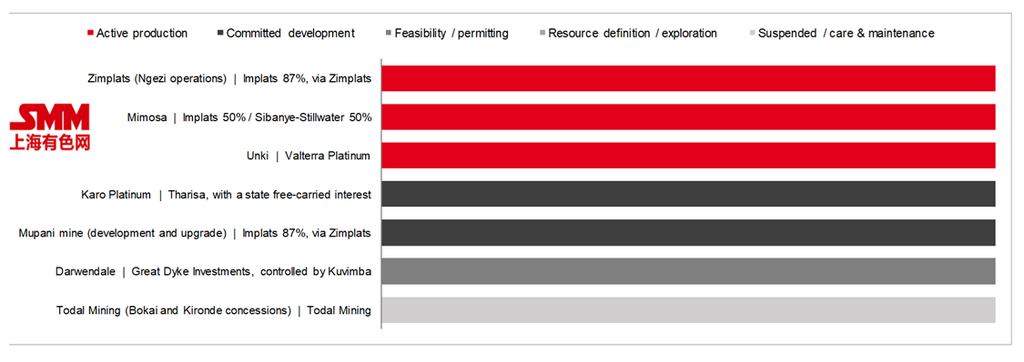
Actifs zimbabwéens de MGP avec leurs propriétaires
Un projet est à l’étude. Darwe ndale, autrefois envisagé comme une mine souterraine à 450 millions de dollars, a été redimensionné en fosse à ciel ouvert nécessitant environ 50 millions de dollars de capital initial. Il ne dispose ni de financement engagé ni de solution de traitement, et Implats a indiqué être en discussion pour le traitement. Les concessions Todal près de Shurugwi restent dormantes. Les exigences de valorisation du Zimbabwe attirent également des capitaux vers le traitement, Zimplats ayant déclaré que l’expansion de sa fonderie et la première phase de la réduction du dioxyde de soufre étaient techniquement achevées.
Autres pays africains
Aucun pays hors Afrique du Sud et Zimbabwe n’abrite de mine de MGP commerciale vérifiée ni de projet de développement de MGP engagé. Le Botswana a historiquement récupéré des éléments du groupe du platine comme sous‑produit de minerais de métaux de base, sans qu’une industrie extractive et de traitement des MGP soit établie. Des allégations d’exploration précoce circulent pour la Tanzanie et l’Éthiopie, mais elles n’ont pu être corroborées par les publications des titulaires de licences et ne sont pas traitées comme des projets ici.
La conclusion est un résultat de filtrage plutôt qu’une affirmation géologique. Des terrains prospectifs existent sur tout le continent. Les projets commerciaux définis, non.
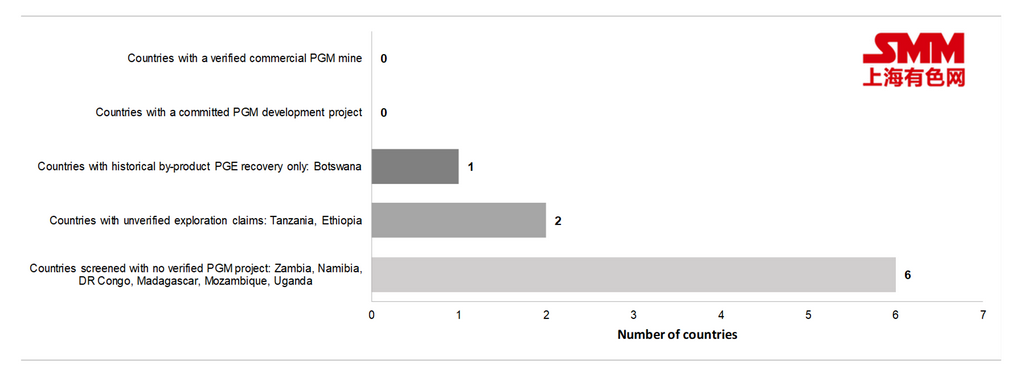
Autres pays africains examinés au‑delà des deux producteurs
Ce que montre la cartographie
Premièrement, la concentration est extrême et se maintient à chaque stade. L’Afrique du Sud compte 16 des 19 opérations actives, 9 des 11 projets engagés et 9 des 10 actifs suspendus. Deuxièmement, le pipeline engagé est mince. Onze des 51 actifs cartographiés, soit environ un cinquième, sont en construction ou en développement engagé. Presque autant, 10 actifs, sont suspendus ou sous maintenance conservatoire. Onze autres sont à l’étude ou en exploration sans programme engagé. Troisièmement, aucune entreprise ne pilote seule la prochaine phase d’offre. Les 11 projets engagés sont détenus par neuf groupes d’entreprises, seuls Tharisa et Valterra Platinum en détenant deux chacun.
Perspectives
À court terme, l’offre africaine repose sur les 19 opérations déjà en marche. Leur production évoluera probablement en fonction de la teneur, de la profondeur et de la fiabilité plutôt que de nouvelles capacités. À moyen terme, les ajouts crédibles sont identifiables mais peu nombreux. La phase 2 de Platreef et la rampe Apollo de Tharisa devraient livrer leurs premiers volumes dans la décennie en cours. Karo et Mupani devraient suivre au Zimbabwe. Bokoni devrait atteindre son régime de croisière vers 2032.
Au‑delà, les décisions à surveiller sont davantage financières que géologiques. Sandsloot attend une décision d’investissement au premier semestre 2027. Waterberg a encore besoin d’un financement et d’un accord d’enlèvement. Bengwenyama doit convertir un nouveau droit minier en construction financée. L’offre future de MGP en Afrique dépend donc moins du nombre de gisements qu’elle détient que de la capacité d’un petit groupe de projets à obtenir des capitaux, une capacité de traitement et une compétitivité économique.