L’Afrique du Sud a exporté 123 310,23 tonnes de ferrochrome à haute teneur en carbone en juin 2026, en baisse modeste de 0,32 % en rythme mensuel mais en forte chute – de 44,57 % – en glissement annuel. Le chiffre mensuel quasi stable suggère que les exportations ont trouvé un plancher temporaire après une longue période de déclin, mais l’ampleur de la baisse annuelle confirme que le commerce du ferrochrome sud-africain reste nettement à la peine, en contraste flagrant avec le volet minerai de chrome de l’activité, dont les volumes d’exportation ont affiché une hausse de près de 39 % sur un an au cours du même mois.
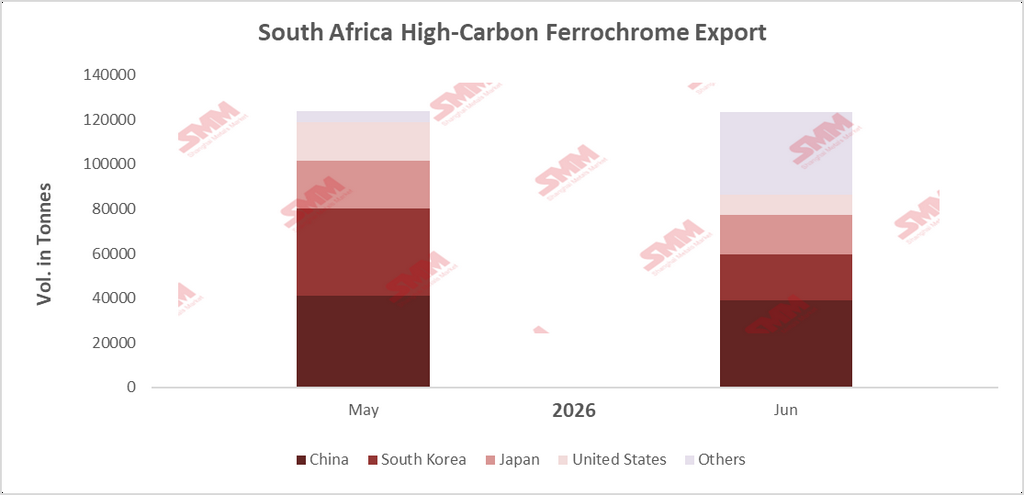
Figure 1 : Volume et répartition par destination des exportations sud-africaines de ferrochrome à haute teneur en carbone, juin 2026
Un recul ancré dans les fonderies, non dans le marché
La faiblesse des performances en glissement annuel s’explique avant tout par ce qui se passe dans les fours à ferrochrome sud-africains plutôt que par la demande étrangère. Le rapport de production du premier semestre 2026 de Merafe Resources, publié fin juillet, a montré l’ampleur du problème national : la production attribuable de ferrochrome de la Glencore Merafe Chrome Venture s’est effondrée de 75 % pour tomber à seulement 28 000 tonnes, en raison des suspensions prolongées aux fonderies de Wonderkop et Boshoek et d’une suspension partielle à Lion. Une part importante de la capacité nationale de production de ferrochrome ayant été à l’arrêt pendant une bonne partie de la période de comparaison, la forte baisse des exportations en glissement annuel est une conséquence directe et mécanique de la production réduite – et non la preuve que les acheteurs internationaux se soient tournés vers d’autres sources. Ainsi interprétée, la faiblesse des exportations de juin est un problème d’offre, non de demande.
Une répartition par destination qui n’a rien à voir avec celle du minerai de chrome
La Chine est restée la première destination du ferrochrome sud-africain en juin, mais avec 31,56 % des expéditions, sa part était bien inférieure aux 67,61 % qu’elle détenait dans les données d’exportation de minerai de chrome pour le même mois. Cet écart est révélateur : les fonderies de ferrochrome chinoises sont conçues pour transformer le minerai de chrome brut importé en alliage sur le territoire national, ce qui explique précisément pourquoi le pays absorbe une part aussi disproportionnée du minerai sud-africain, mais une part comparativement plus faible du ferrochrome déjà fini. La place de la Corée du Sud en tant que deuxième destination, avec 16,63 %, suit la même logique en sens inverse – la Corée dispose de ressources nationales limitées en minerai de chrome et ne possède pas de base de fonderie comparable, de sorte que ses producteurs d’acier inoxydable dépendent de ferrochrome semi-fini importé plutôt que de minerai. Ensemble, ces deux destinations soulignent à quel point le commerce du ferrochrome est façonné par la capacité de certains pays à fondre leur propre minerai, une dynamique très différente de celle du commerce du minerai, concentré autour de la seule demande chinoise en fours.
Un possible tournant à venir
Il convient de noter la date de publication des données de juin. À la même période, Eskom et les producteurs sud-africains de ferrochrome ont conclu un accord tarifaire négocié pour l’électricité, et Merafe a ensuite annoncé le redémarrage des fonderies de Wonderkop et Boshoek à la toute fin juin. Si ce redémarrage se traduit par une montée en puissance soutenue de la production tout au long du second semestre 2026, cela laisse entrevoir la possibilité que le plus fort des baisses des exportations en glissement annuel soit derrière l’industrie, les chiffres du S2 2026 pouvant commencer à réduire l’écart par rapport à 2025. Cela dit, le redémarrage de fonderies à l’arrêt est rarement instantané, et l’ampleur de toute reprise dépendra de la rapidité avec laquelle la production remontera vers les niveaux antérieurs à la suspension — une tendance à suivre de près dans les mois à venir plutôt que de la considérer comme acquise.
Un contexte politique tirant dans la direction opposée
Il convient de noter que le ferrochrome se situe de l’autre côté du débat politique sud-africain sur le chrome par rapport au minerai brut. Là où les exportations de minerai de chrome ont suscité une intervention gouvernementale — autorisation d’exportation via l’ITAC et projet de taxe à l’exportation, visant spécifiquement à décourager les expéditions brutes et à orienter davantage de matière vers la valorisation locale — le ferrochrome est précisément le résultat que cette politique vise à encourager. Dans ce contexte, les faibles chiffres d’exportation de ferrochrome en juin représentent presque l’inverse de l’objectif affiché par le gouvernement : moins de produits valorisés atteignent les marchés d’exportation, alors même que les expéditions de minerai brut continuent d’augmenter. Ce contraste renforce l’urgence du redémarrage des fonderies, car une reprise durable des volumes d’exportation de ferrochrome serait un signe plus direct que la stratégie de valorisation prend de l’ampleur, bien plus que tout simple ajustement de la politique d’exportation du minerai.
Une note sur la résilience de la demande
Bien que la part constante de la Corée du Sud dans les expéditions de juin témoigne d’un intérêt acheteur sous-jacent toujours présent, il convient de signaler que les prix à l’appel d’offres du ferrochrome à haute teneur en carbone sur le marché intérieur chinois montraient des signes de fléchissement à la mi-juillet, avec des perspectives baissières pour la session d’appel d’offres du mois suivant. Cela suggère que la résilience de la demande pourrait ne pas être uniforme sur tous les marchés de destination, et c’est un détail à prendre en compte avec les données de volumes d’exportation plutôt que de supposer une demande mondiale stable sur l’ensemble des marchés.
L’essentiel
Les données d’exportation de ferrochrome de juin racontent l’histoire d’un marché freiné par des contraintes d’offre plutôt que par une demande faible, avec une répartition par destination déterminée par les pays qui fondent leur propre minerai et ceux qui importent l’alliage fini. Avec la remise en service de Wonderkop et Boshoek et un nouveau cadre tarifaire de l’électricité en place, les prochains mois seront le véritable test pour savoir si le commerce de ferrochrome sud-africain peut commencer à combler l’écart avec les niveaux de 2025, ou si la divergence entre un commerce florissant de minerai de chrome et un commerce de ferrochrome en difficulté devient la caractéristique déterminante du secteur du chrome du pays pour le reste de 2026.