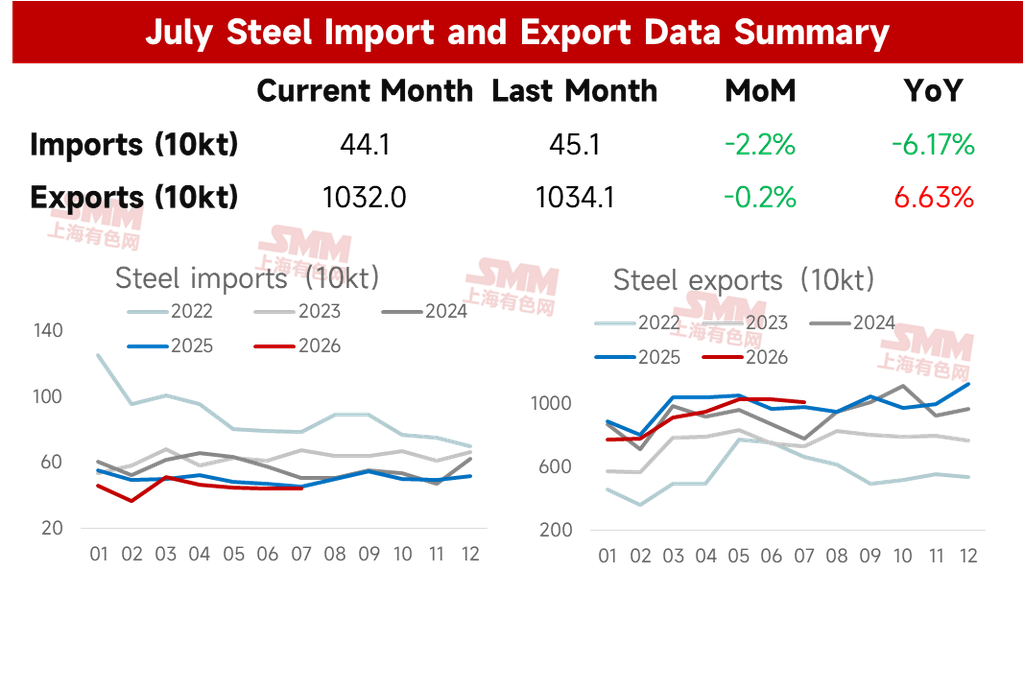
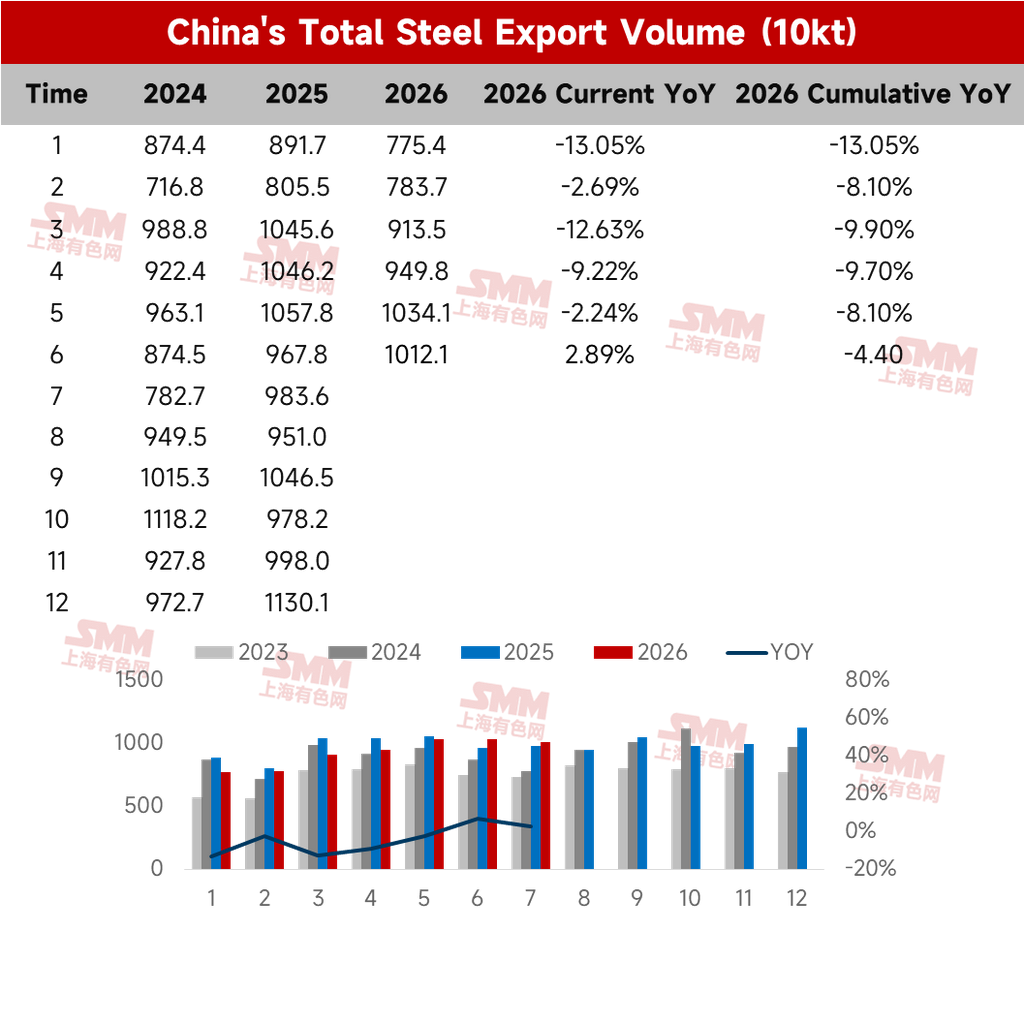
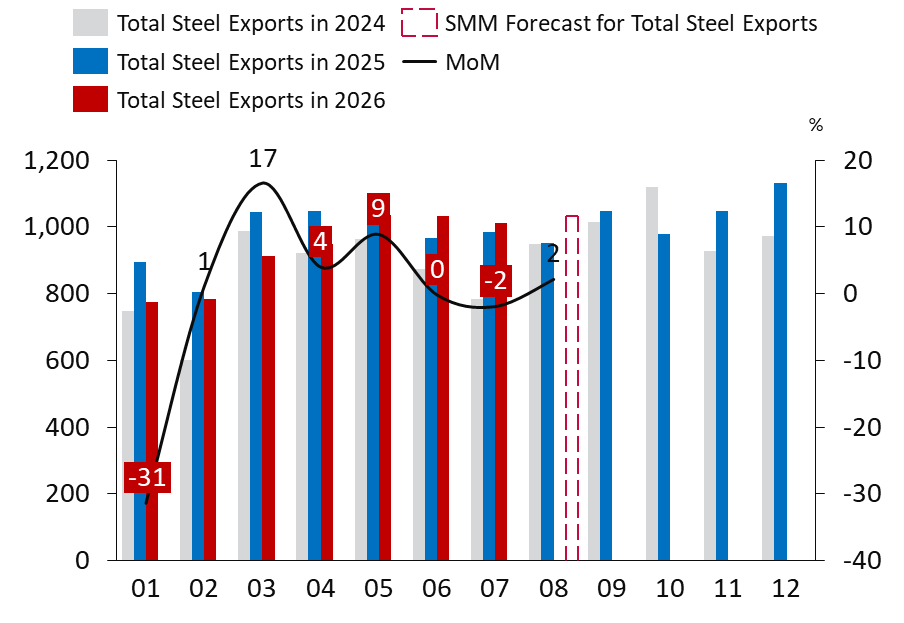
Le 7 août, les données de l'Administration générale des douanes ont montré que la Chine a exporté 10,211 millions de tonnes de produits sidérurgiques en juillet 2026, en baisse de 199 000 tonnes sur un mois, soit -1,9 % en glissement mensuel ; les exportations cumulées de janvier à juillet ont atteint 64,995 millions de tonnes, en baisse de 4,4 % en glissement annuel.
En juillet 2026, la Chine a importé 445 000 tonnes de produits sidérurgiques, en hausse de 4 000 tonnes sur un mois, soit +0,8 % en glissement mensuel ; les importations cumulées de janvier à juillet se sont élevées à 3,14 millions de tonnes, en baisse de 10,1 % en glissement annuel.
Tableau 1 : Résumé des données d'importation et d'exportation d'acier, janvier-juillet
Source : SMM
• Les exportations d'acier de la Chine sont restées élevées avec des fluctuations en juillet
Selon l'enquête de SMM sur les prévisions d'exportation de juillet, le volume prévu d'exportation de bobines laminées à chaud pour le mois était de 1,059 million de tonnes, légèrement supérieur aux exportations réelles de juin. Les données de SMM sur les commandes à l'exportation ont montré que les commandes à l'exportation de produits sidérurgiques ont diminué par rapport à un niveau élevé en mai. À cette époque, les inspections portuaires sur les MD et autres activités étaient relativement strictes, ce qui a ralenti le rythme de certaines commandes d'exportation. Cependant, les commandes dans les aciéries se sont légèrement améliorées. De plus, les cargaisons retardées par les inspections antérieures ont progressivement été expédiées en juillet, de sorte que les exportations d'acier globales en juillet ont encore affiché des performances relativement correctes.
Tableau 2 : Exportations totales d'acier de la Chine
Source : SMM
• Les importations d'acier de juillet sont restées faibles
Du côté des importations, les importations d'acier en juillet se sont élevées à 445 000 tonnes, en hausse de 4 000 tonnes sur un mois, soit +0,8 % en glissement mensuel ; les importations cumulées de janvier à juillet ont atteint 3,14 millions de tonnes, en baisse de 10,1 % en glissement annuel. Les exportations nettes d'acier ont atteint 61,855 millions de tonnes.
Perspectives à court terme des exportations d'acier
1. L'industrie manufacturière mondiale a encore reculé sur un mois ; la demande étrangère est restée en mode basse saison
Selon les données de l'indice PMI mondial de J.P. Morgan, l'indice PMI manufacturier mondial de juillet 2026 s'est établi à 52,1. Bien qu'il soit resté en territoire d'expansion, le rythme d'expansion a ralenti pour le troisième mois consécutif. La demande de constitution de stocks d'acier par anticipation, déclenchée plus tôt par les perturbations géopolitiques du transport maritime au Moyen-Orient, a été entièrement dissipée. Associée à une demande toujours faible pour les biens de consommation, l'immobilier et les infrastructures chez les utilisateurs finaux en Europe et aux États-Unis, les commandes mondiales de matières premières et d'acier physique sont collectivement passées en territoire de contraction. Parallèlement, l'indice PMI manufacturier de l'ASEAN a également reculé. L'indice des nouvelles commandes à l'exportation de l'industrie manufacturière chinoise pour juillet était de 49,6 %, en baisse de 0,5 point de pourcentage sur un mois, repassant en territoire de contraction.
2. Les aciéries étrangères ont proactivement contrôlé leur production ; la contraction de l'offre manque de durabilité
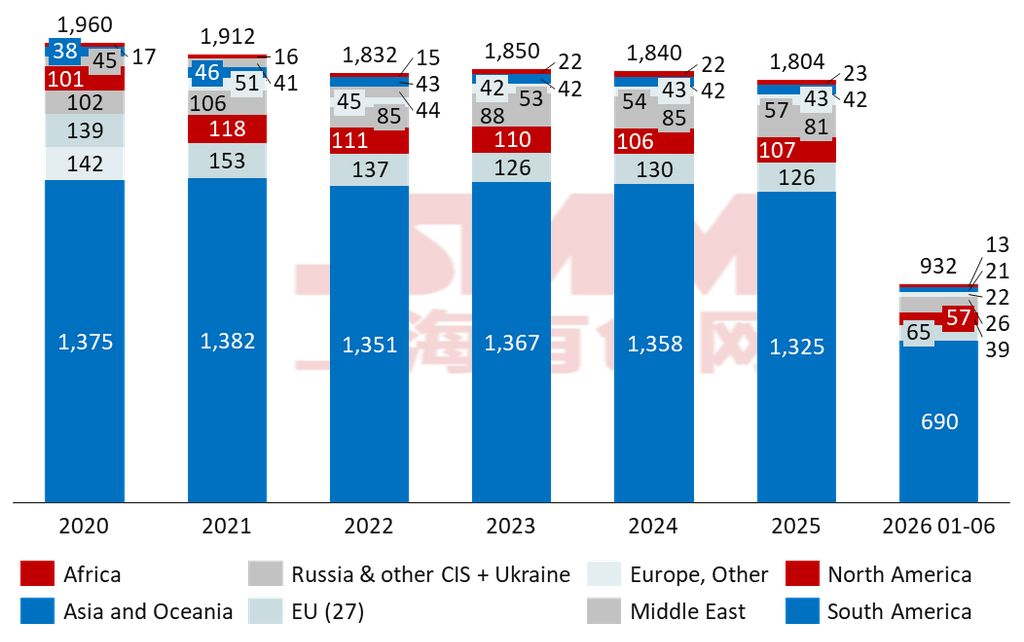
En juin 2026, la production mondiale d'acier brut a diminué de 0,3 % en glissement annuel pour s'établir à 157,9 Mt. En Chine, la saison des pluies dans le sud et la période creuse de fortes chaleurs s'intensifiant, la construction dans le secteur aval des produits sidérurgiques a été fortement entravée. Sous la forte pression de marges bénéficiaires constamment négatives, la production mensuelle des aciéries a légèrement reculé de 0,8 % en glissement mensuel. Hors Chine, la production dans le reste du monde a baissé de 2,0 % en glissement mensuel, avec des performances divergentes dans les principales régions d'Asie. L'Inde et le Vietnam ont tous deux affiché une production mensuelle stable en juin ; la première a été soutenue par la résilience robuste de ses infrastructures nationales, tandis que le second a bénéficié de stocks constitués plus tôt et d'un fonctionnement stable après la montée en puissance de nouvelles capacités. En revanche, le Japon et la Corée du Sud ont été pénalisés par le ralentissement des cadences de production dans les secteurs aval de l'automobile et de la fabrication, affichant une légère correction saisonnière. Notamment, le Moyen-Orient et la région de la CEI, qui avaient fortement chuté en mai, ont connu une reprise marginale. Parallèlement, l'Europe et les États-Unis sont entrés collectivement dans une trajectoire de ralentissement saisonnier. La production de l'UE en juin a chuté de manière significative de 5,3 % en glissement mensuel, l'Allemagne plongeant de 9,4 % ; l'Amérique du Nord a reculé de 5,9 % en glissement mensuel et les États-Unis ont également baissé de 4,0 %. Les principales raisons du repli en Europe et aux États-Unis étaient, d'une part, l'entrée de l'industrie dans la période de maintenance estivale habituelle et, d'autre part, les prix élevés de l'électricité en été et des ferrailles comprimant les marges des fours électriques, ce qui a considérablement réduit la volonté des aciéries de produire. La baisse de la production à l'étranger offre théoriquement des opportunités structurelles pour les exportations chinoises. Cependant, les baisses sur les marchés finaux comme l'Europe et les États-Unis étaient davantage dues à des réductions de production proactives motivées par la baisse de la demande. Ajouté à cela que l'Inde et le Vietnam maintiennent toujours une production élevée, les exportations chinoises continuent de subir des pressions.
Figure 1 : Production mondiale d'acier brut par région
Source : SMM
3. L'avantage de prix a continué de se réduire ; la pression sur les prises de commandes à l'exportation a persisté
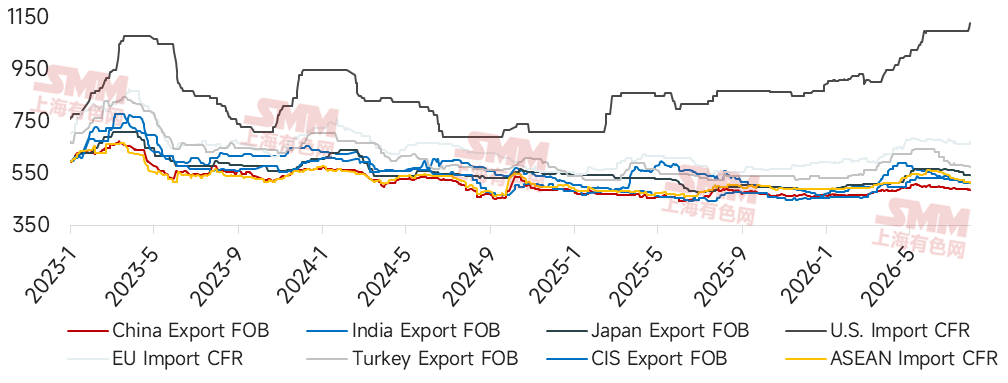
Au 31 juillet 2026, les offres d'exportation HRC (FOB) de l'Inde, de la Turquie et de la CEI s'établissaient à 515 $/t, 575 $/t et 515 $/t respectivement, tandis que l'offre d'exportation HRC (FOB) de la Chine était de 486 $/t. Les offres HRC chinoises étaient inférieures de 29 $/t, 89 $/t et 29 $/t respectivement à celles de ces autres pays. L'avantage de prix des exportations d'acier chinoises s'est encore réduit en glissement mensuel par rapport à juin. Les marchés étrangers restaient en période creuse, et les promotions à bas prix demeuraient le principal canal pour ces pays afin d'atténuer les pressions intérieures. En revanche, la pression des ventes intérieures n'était pas évidente et les prix restaient relativement fermes. L'écart de prix entre les marchés chinois et étrangers a continué de se réduire, et la pression sur les prises de commandes à l'exportation a persisté.
Figure 2 : Offres HRC sur les principaux marchés mondiaux
Source : SMM
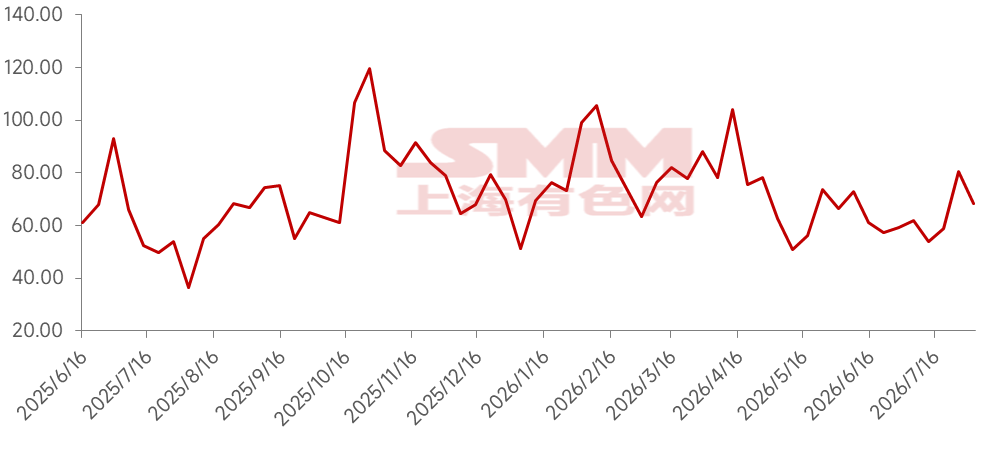
4. Les commandes à l'exportation ont rebondi à partir d'un point bas en juin-juillet ; les prises de commandes se sont légèrement améliorées
Selon le dernier calendrier des commandes d'exportation des aciéries de SMM, le volume prévu d'exportation de bobines laminées à chaud (HRC) ce mois-ci était de 1,023 million de tonnes, en baisse de 2,8 % par rapport au niveau réel du mois dernier. Les données sur les commandes d'exportation d'acier de SMM ont montré que, bien que les marchés étrangers soient restés en basse saison, les récentes restrictions à l'exportation de ressources du Moyen-Orient (en particulier d'Iran) ont créé un déficit d'approvisionnement notable en produits semi-finis sur les marchés étrangers, en particulier en Asie du Sud-Est. Ce manque a été rapidement comblé par les ressources chinoises. D'autre part, les négociants ont pris des bénéfices sur les opérations d'écart de prix entre le comptant et le terme fin juillet, proposant des prix réels plus bas pour faciliter les transactions, ce qui a entraîné un rebond des données de commandes à l'exportation en juillet après avoir touché un point bas. En réalité, la demande étrangère n'était pas encore sortie de la basse saison, et une reprise régulière de la prise de commandes à l'exportation reste sous pression.
Figure 3 : Volume des commandes d'exportation d'acier de SMM
Source : SMM
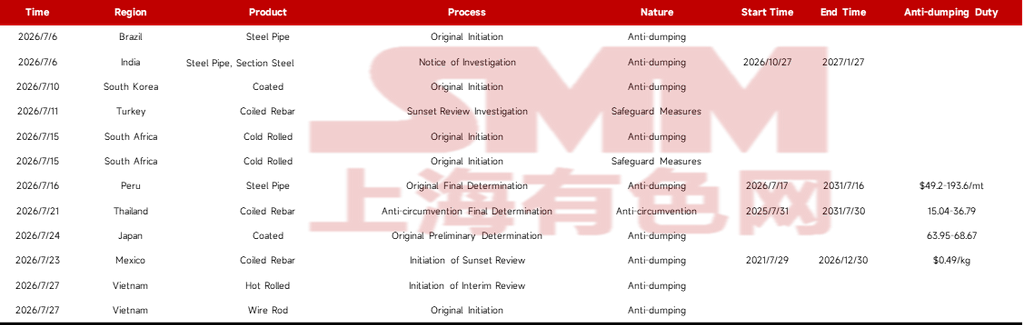
5. Les cas d'antidumping liés à l'acier ont augmenté en juillet
En juillet, le nombre de nouvelles affaires antidumping liées à l'acier visant la Chine a augmenté, couvrant des produits tels que les tubes en acier, les aciers revêtus, les profilés, les bobines de rond à béton, le fil machine et les bobines laminées à chaud. Les détails des cas spécifiques et les volumes concernés sont présentés dans le tableau ci-dessous :
Tableau 3 : Nouvelles affaires antidumping en juillet
Source : SMM
En prenant en compte tous les facteurs, la baisse des prix réels de transaction a stimulé une certaine croissance des volumes, les produits semi-finis représentant une part plus importante. Étant donné que les chiffres d'exportation de juillet ont déjà été considérablement élevés, SMM prévoit que les exportations totales d'acier en août ne maintiendront pas une tendance haussière unilatérale forte. Elles évolueront plutôt dans une fourchette haute, tandis que les exportations de produits semi-finis resteront relativement élevées.
Figure 4 : Exportations d'acier et prévisions, 2024-2026
Source : SMM
Déclaration relative aux sources de données : À l'exception des informations publiquement disponibles, les autres données sont traitées par SMM à partir d'informations publiques, de communications de marché et de modèles de base de données internes de SMM. Elles sont fournies à titre de référence uniquement et ne constituent pas un conseil décisionnel.
Note : Cet article est une œuvre originale de ce compte officiel. Pour toute demande de réimpression, de mise en liste blanche, de coopération, etc., veuillez nous contacter. Sans autorisation, aucune partie ne peut être reproduite, modifiée, utilisée, vendue, transférée, affichée, traduite, compilée, diffusée ou autrement divulguée à un tiers, et aucun tiers ne peut être autorisé à l'utiliser. Dans le cas contraire, SMM engagera des poursuites judiciaires pour contrefaçon, y compris, sans s'y limiter, la responsabilité de la partie contrefactrice pour rupture de contrat, la restitution de l'enrichissement sans cause et l'indemnisation des pertes économiques directes et indirectes.
Scannez le code QR pour un accès gratuit aux informations
Scannez pour rejoindre le groupe
Scannez pour ajouter WeChat pour consultation