Le 4 août, le cours de l’action de JCHX a baissé. À 10 h 38 le 4 août, JCHX reculait de 0,54 % pour atteindre 71,17 yuans par action.

En termes d’actualités, le résumé mensuel des activités de relations investisseurs (juillet 2026) publié par JCHX le 3 août indique :
1. Avancement du projet de la mine de cuivre-or-argent de San Matias en Colombie
L’étude d’impact environnemental (EIE) de la mine de cuivre-or-argent d’Alacran a reçu l’approbation formelle de l’Autorité nationale des licences environnementales de Colombie (ANLA). À ce jour, le processus d’évaluation des impacts techniques, environnementaux et sociaux impliquant les communautés locales, les autorités et les agences techniques gouvernementales a été mené à bien de manière satisfaisante. Dans le cadre du développement et de la construction ultérieurs de la mine d’Alacran, l’entreprise mettra pleinement en œuvre les exigences de protection socio-économique du permis environnemental, en adhérant toujours aux principes fondamentaux de protection des droits humains, de prévention des risques et de bien-être collectif. Grâce à la mise en place d’un mécanisme de communication et de partage à long terme, elle veillera à ce que les opérations du projet coexistent harmonieusement avec les communautés locales pour un bénéfice mutuel et des résultats gagnant-gagnant.
Selon l’étude de faisabilité (EF) du gisement de cuivre-or-argent d’Alacran achevée en décembre 2023 (adoptant la norme NI 43-101), le projet minier d’Alacran est un projet d’exploitation et de traitement à ciel ouvert, avec un investissement estimé à 420,4 millions de dollars et un volume de minerai prévu de 97,9 millions de tonnes dans les limites de la fosse. La durée de construction est de 2 ans et la durée de vie prévue de la mine est de 14,2 ans après son achèvement. Le projet devrait récupérer cumulativement 797 millions de livres de cuivre, 550 000 onces d’or et 5,35 millions d’onces d’argent.
2. Transformation technologique du projet de la mine de cuivre de Lubambe
Depuis l’acquisition de la mine de cuivre de Lubambe en Zambie au second semestre 2024, l’entreprise renforce continuellement son exploitation et sa gestion, tout en faisant progresser l’exploration géologique, la production minière, le traitement des minerais et la rénovation des systèmes auxiliaires souterrains. Au fur et à mesure de la mise en œuvre du plan de transformation technologique, l’efficacité opérationnelle de la mine de Lubambe sera continuellement améliorée.
3. Réserves récupérables restantes et saisonnalité de la mine de Dikulushi
L’entreprise détient actuellement deux droits miniers (PE606 et PE13085) dans la province du Katanga, au sud-est de la RDC, par l’intermédiaire de ses filiales Jinjing Mining et Yuanjing Mining, couvrant une superficie de droits miniers de 68,77 kilomètres carrés. La mine de cuivre de Dikulushi, qui a commencé sa production en décembre 2021, fait partie du droit minier PE606. À la fin décembre 2025, la mine de cuivre de Dikulushi dispose de réserves de minerai restantes d’environ 430 000 tonnes, avec une teneur moyenne en cuivre de 7,58 %.
Depuis le début de la production à la mine de cuivre de Dikulushi, la société a continuellement prolongé le cycle de vie de la mine grâce à une production et une exploration simultanées, avec des résultats significatifs : le rapport annuel 2021 indiquait une durée d’exploitation restante de 3,58 ans, tandis que le rapport annuel 2025 indiquait une durée d’exploitation restante de 2,98 ans. À l’avenir, cette approche de production et d’exploration simultanées se poursuivra.
La production et les ventes de la mine de cuivre de Dikulushi tiennent compte de la saison des pluies locale qui s’étend de novembre à avril, et les ventes ne sont pas uniformément réparties sur l’année. En général, la saison des pluies affecte l’état des routes périphériques autour de la zone minière, ce qui a un impact sur le transport des produits, de sorte que les ventes sont relativement plus faibles pendant cette période.
4. Extension et construction de la zone Est de la mine de cuivre de Lonshi
Selon l’« Étude de faisabilité du projet d’exploitation minière et de traitement de la zone Est de la mine de cuivre de Lonshi en RDC » publiée par la société en janvier 2025, la zone Est adoptera une exploitation souterraine, avec une capacité annuelle de production minière prévue de 2,5 à 3,5 millions de tonnes et une période d’infrastructure planifiée de 4,5 ans. Elle atteindra sa pleine production la 4e année après sa mise en service, pour une durée de vie totale de 12 ans. Afin d’équilibrer les cycles d’exploitation des zones Est et Ouest, la zone Ouest subira des réductions de production progressives après la mise en service de la zone Est, la production annuelle maximale combinée de minerai provenant de l’exploitation souterraine des deux zones étant de 4,5 millions de tonnes. Une fois que la zone Est aura atteint sa pleine production, la production annuelle combinée de cuivre métal des zones Est et Ouest de la mine de cuivre de Lonshi sera d’environ 100 000 tonnes.
5. Modèle de tarification des services miniers
Le modèle de tarification des services miniers est de type coût majoré, basé sur la dotation en ressources de la mine, la difficulté technique d’exploitation, etc., en utilisant l’efficacité opérationnelle et les coûts d’exploitation standard du secteur comme références pour la tarification. En général, il n’est pas lié aux prix des produits minéraux.
6. Cotation à la Bourse de Hong Kong
Afin de faire progresser davantage la disposition stratégique mondiale de la société, de construire une plateforme internationale d’opérations sur capitaux, d’élargir des canaux de financement diversifiés par le biais des marchés financiers internationaux, d’accroître encore la compétitivité globale de la société et d’augmenter continuellement son influence internationale, ainsi que de renforcer sa compétitivité de base, la société prévoit d’émettre des actions cotées à l’étranger (actions H) et de les faire admettre sur le Marché principal de la Bourse de Hong Kong Limited. L'entreprise discute activement des travaux relatifs à cette émission et cotation d'actions H. Les détails précis n'ont pas encore été arrêtés. Une fois le plan spécifique finalisé, l'émission et la cotation d'actions H devront encore être soumises au conseil d'administration et à l'assemblée des actionnaires de la société pour délibération, et nécessiteront dépôt, approbation et/ou autorisation des organismes gouvernementaux et réglementaires compétents tels que la Commission chinoise de réglementation des valeurs mobilières, la Bourse de Hong Kong et la Commission des valeurs mobilières et des contrats à terme de Hong Kong. Il existe une incertitude significative quant à la possibilité que l'émission et la cotation d'actions H franchissent les procédures de délibération, de dépôt et d'examen et soient in fine mises en œuvre.
7. Potentiel de développement de l'activité de services miniers
Adoptant une stratégie de marché cible axée sur les « grands marchés, grands propriétaires, grands projets », la société, d'une part, met systématiquement en œuvre la philosophie consistant à fournir des services à valeur ajoutée aux propriétaires miniers grâce à une technologie de pointe, gagnant leur reconnaissance par des services de construction minière de haute qualité, avant de prendre en charge ultérieurement les activités d'exploitation et de gestion minières. D'autre part, en renforçant la conception minière et la R&D technologique, elle a constitué un modèle d'affaires intégré et complet englobant la construction minière, la gestion de l'exploitation minière, ainsi que la conception et la R&D technologique minières. Ce modèle permet de répondre plus efficacement aux besoins des propriétaires en matière de construction et d'exploitation minières, de mieux réaliser une transition rapide et stable des infrastructures à la production, de raccourcir les cycles de construction, d'atteindre rapidement la mise en service et la pleine capacité, et d'économiser les investissements d'infrastructure des propriétaires miniers. Parallèlement, l'espace de développement de l'activité de services miniers de l'entreprise s'élargira.
À l'avenir, la croissance de l'activité de services miniers proviendra principalement de deux axes : premièrement, de nouveaux projets externes entrepris ; deuxièmement, l'expansion incrémentale de projets existants — les grandes mines présentent généralement plusieurs corps minéralisés et leur exploitation est souvent réalisée par phases. Concrètement, lorsque la première phase atteint un certain stade, la construction de la deuxième phase débute. Au cours de ce processus, les propriétaires recherchent activement des prestataires de services de haute qualité.
8. Avancement de la construction de la zone minière nord de la mine de phosphate
La zone minière nord de la mine de phosphate de Liangchahe a une capacité de production de 500 000 t/an et est actuellement en construction, avec pour objectif une mise en service d'ici fin 2028.
9. Perspectives sur l’évolution des prix du cuivre
Pour la période actuelle et à venir, le marché du cuivre est confronté à un schéma prononcé de « tight balance ». Côté offre, la libération de la production est strictement limitée par la double contrainte de la baisse des teneurs moyennes en minerai de cuivre à l’échelle mondiale et de l’insuffisance des dépenses d’investissement à long terme, et les risques de perturbation au niveau des mines s’intensifient. Côté demande, la transition énergétique mondiale (secteur des énergies nouvelles) et la construction d’infrastructures dans les marchés émergents fournissent un soutien durable et résilient de la demande. Dans ce contexte, les prix du cuivre devraient augmenter progressivement à moyen et long terme.
10. Stratégie de développement futur de la société
Tout en maintenant le développement stable de son activité existante de développement minier, la société s’appuie sur ses avantages accumulés en matière de technologie, de gestion et d’industrie pour s’étendre activement dans le secteur du développement des ressources, explorant progressivement une voie de développement « services miniers + ressources ». Portée par les deux moteurs que sont les « services miniers » et le « développement des ressources », elle promeut la transformation complète d’une entreprise de services miniers unique en une société minière de type groupe.
11. Avantages concurrentiels de la société dans le secteur
Fort de son expertise approfondie accumulée dans la construction de mines et la gestion des opérations minières, la société s’étend le long de la chaîne de valeur minière vers des domaines tels que le développement de ressources minières, la conception et la R&D, et la fabrication d’équipements, renforçant ainsi progressivement ses capacités de service intégré et de contrôle pour les services miniers. Elle peut réinjecter les expériences acquises pendant la construction et les problèmes identifiés, par les canaux les plus courts et au moindre coût, vers les phases de conseil en développement et de conception, et intégrer les derniers résultats de recherche scientifique de la société dans son activité de conception pour optimiser les plans, permettant ainsi aux innovations scientifiques et technologiques de se transformer rapidement en forces productives appliquées au développement des ressources. Cela permet de raccourcir le cycle de construction des projets de développement de ressources, de réduire les coûts de production unitaires et d’augmenter la marge de sécurité dans la concurrence sur le marché des produits minéraux. Grâce aux avantages des opérations intégrées, elle améliore l’efficacité du développement des projets de ressources, prolonge la durée de vie des projets et maximise la valeur économique des projets de ressources.
12. Y a-t-il des projets pour de nouvelles acquisitions de mines ?
D’un point de vue stratégique à long terme, la société se concentre sur des projets de ressources qui correspondent à sa taille et présentent un potentiel d’investissement de valeur. Actuellement, la société détient déjà cinq projets de ressources minières et préfère donc accroître ses réserves par des travaux d'exploration sur les projets existants, considérant cette approche comme plus économique pour acquérir des ressources.
Parallèlement, en s'appuyant sur ses avantages en matière de construction et d'exploitation minières, la société envisagera également d'étendre ses activités par le biais de prises de participation assorties d'une exploitation.
Sur le plan des performances, le rapport du T1 2026 de JCHX publié le 28 avril a révélé un chiffre d'affaires total de 3 414 milliards de yuans, en hausse de 21,45 % en glissement annuel, et un bénéfice net attribuable aux actionnaires de 601 millions de yuans, en hausse de 42,55 % en glissement annuel.
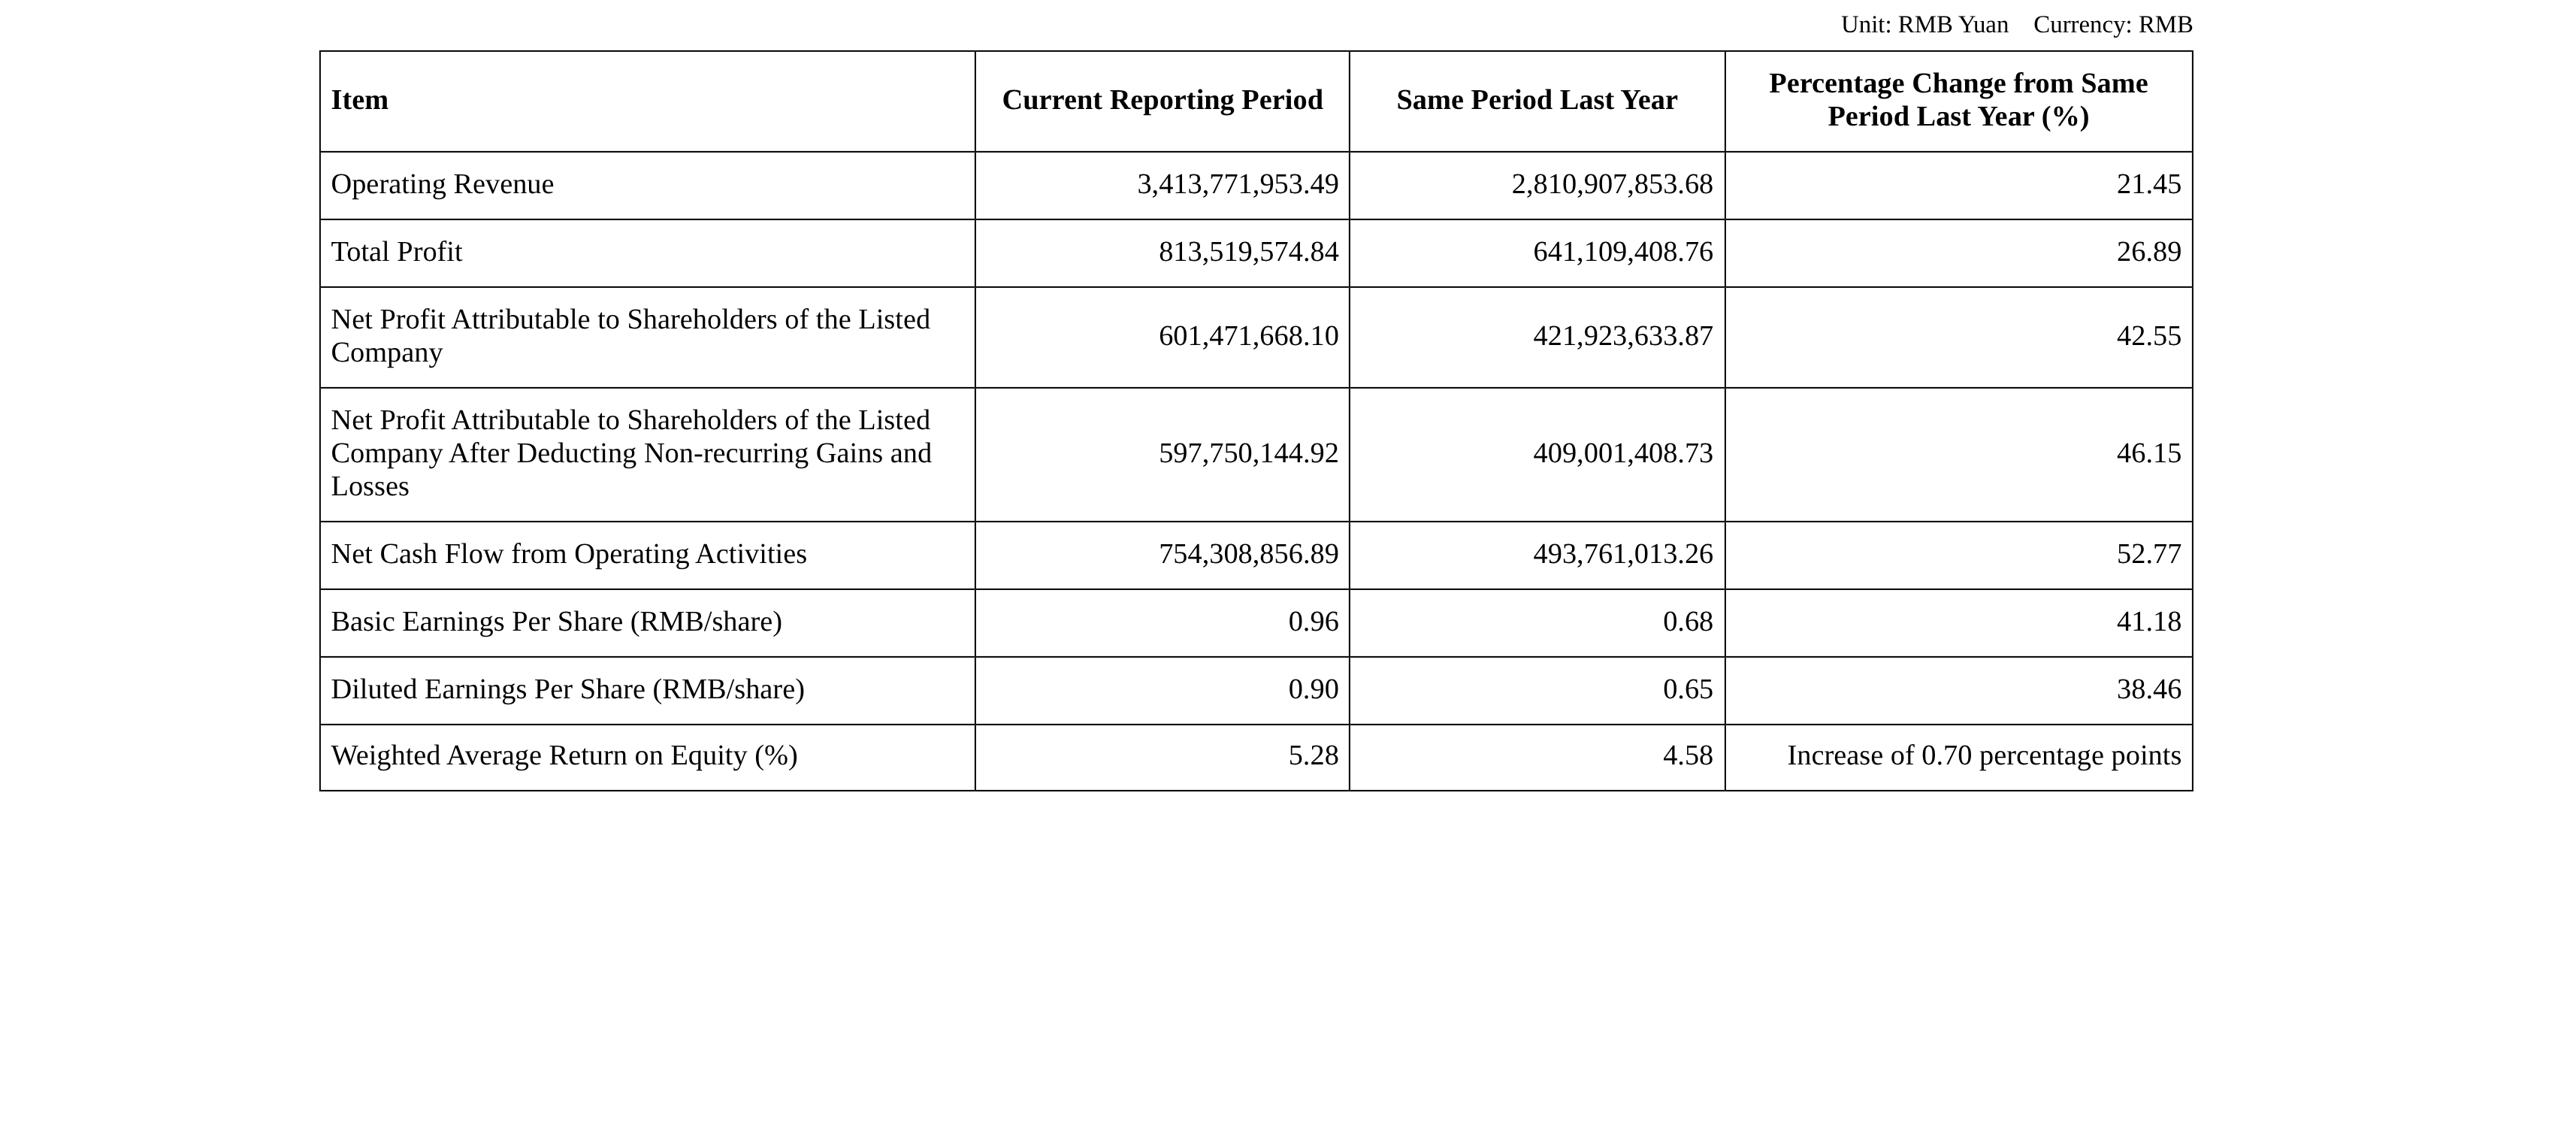
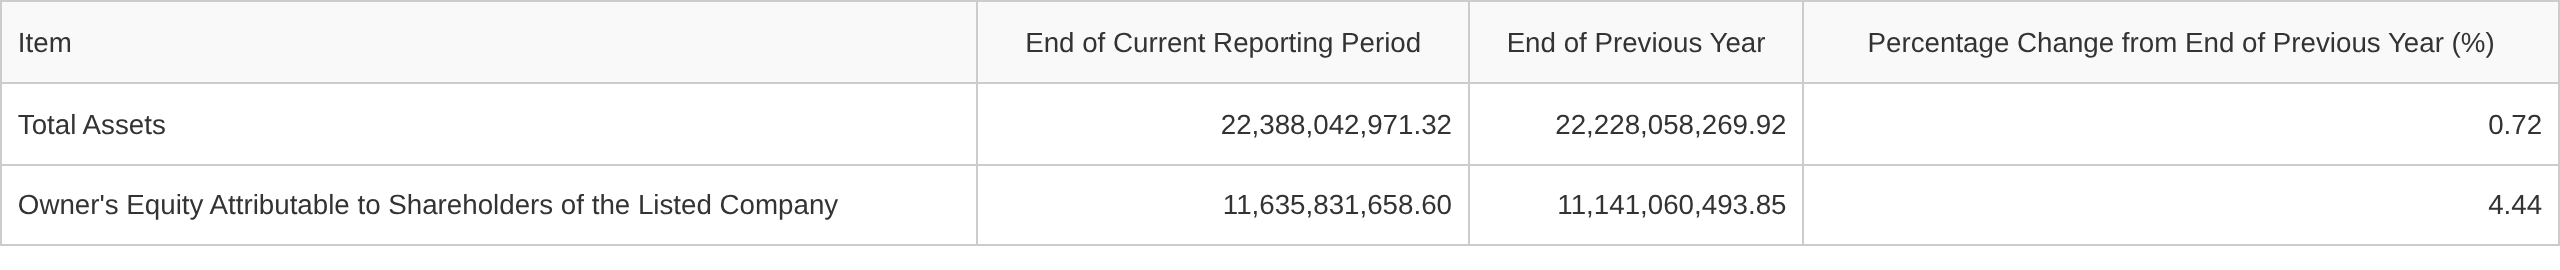
Concernant la hausse du chiffre d'affaires et du bénéfice net au T1, le communiqué de JCHX indique qu'elle est principalement due à l'augmentation des ventes de produits issus de ressources minérales (cathodes de cuivre, concentrés de cuivre, minerai de fer) et à la hausse des cours du cuivre sur la période.
Le rapport annuel 2025 de JCHX fait état d'un chiffre d'affaires de 13 894 milliards de yuans en 2025, en hausse de 39,74 % en glissement annuel, et d'un bénéfice net attribuable aux actionnaires de 2 339 milliards de yuans, en hausse de 47,66 % en glissement annuel.
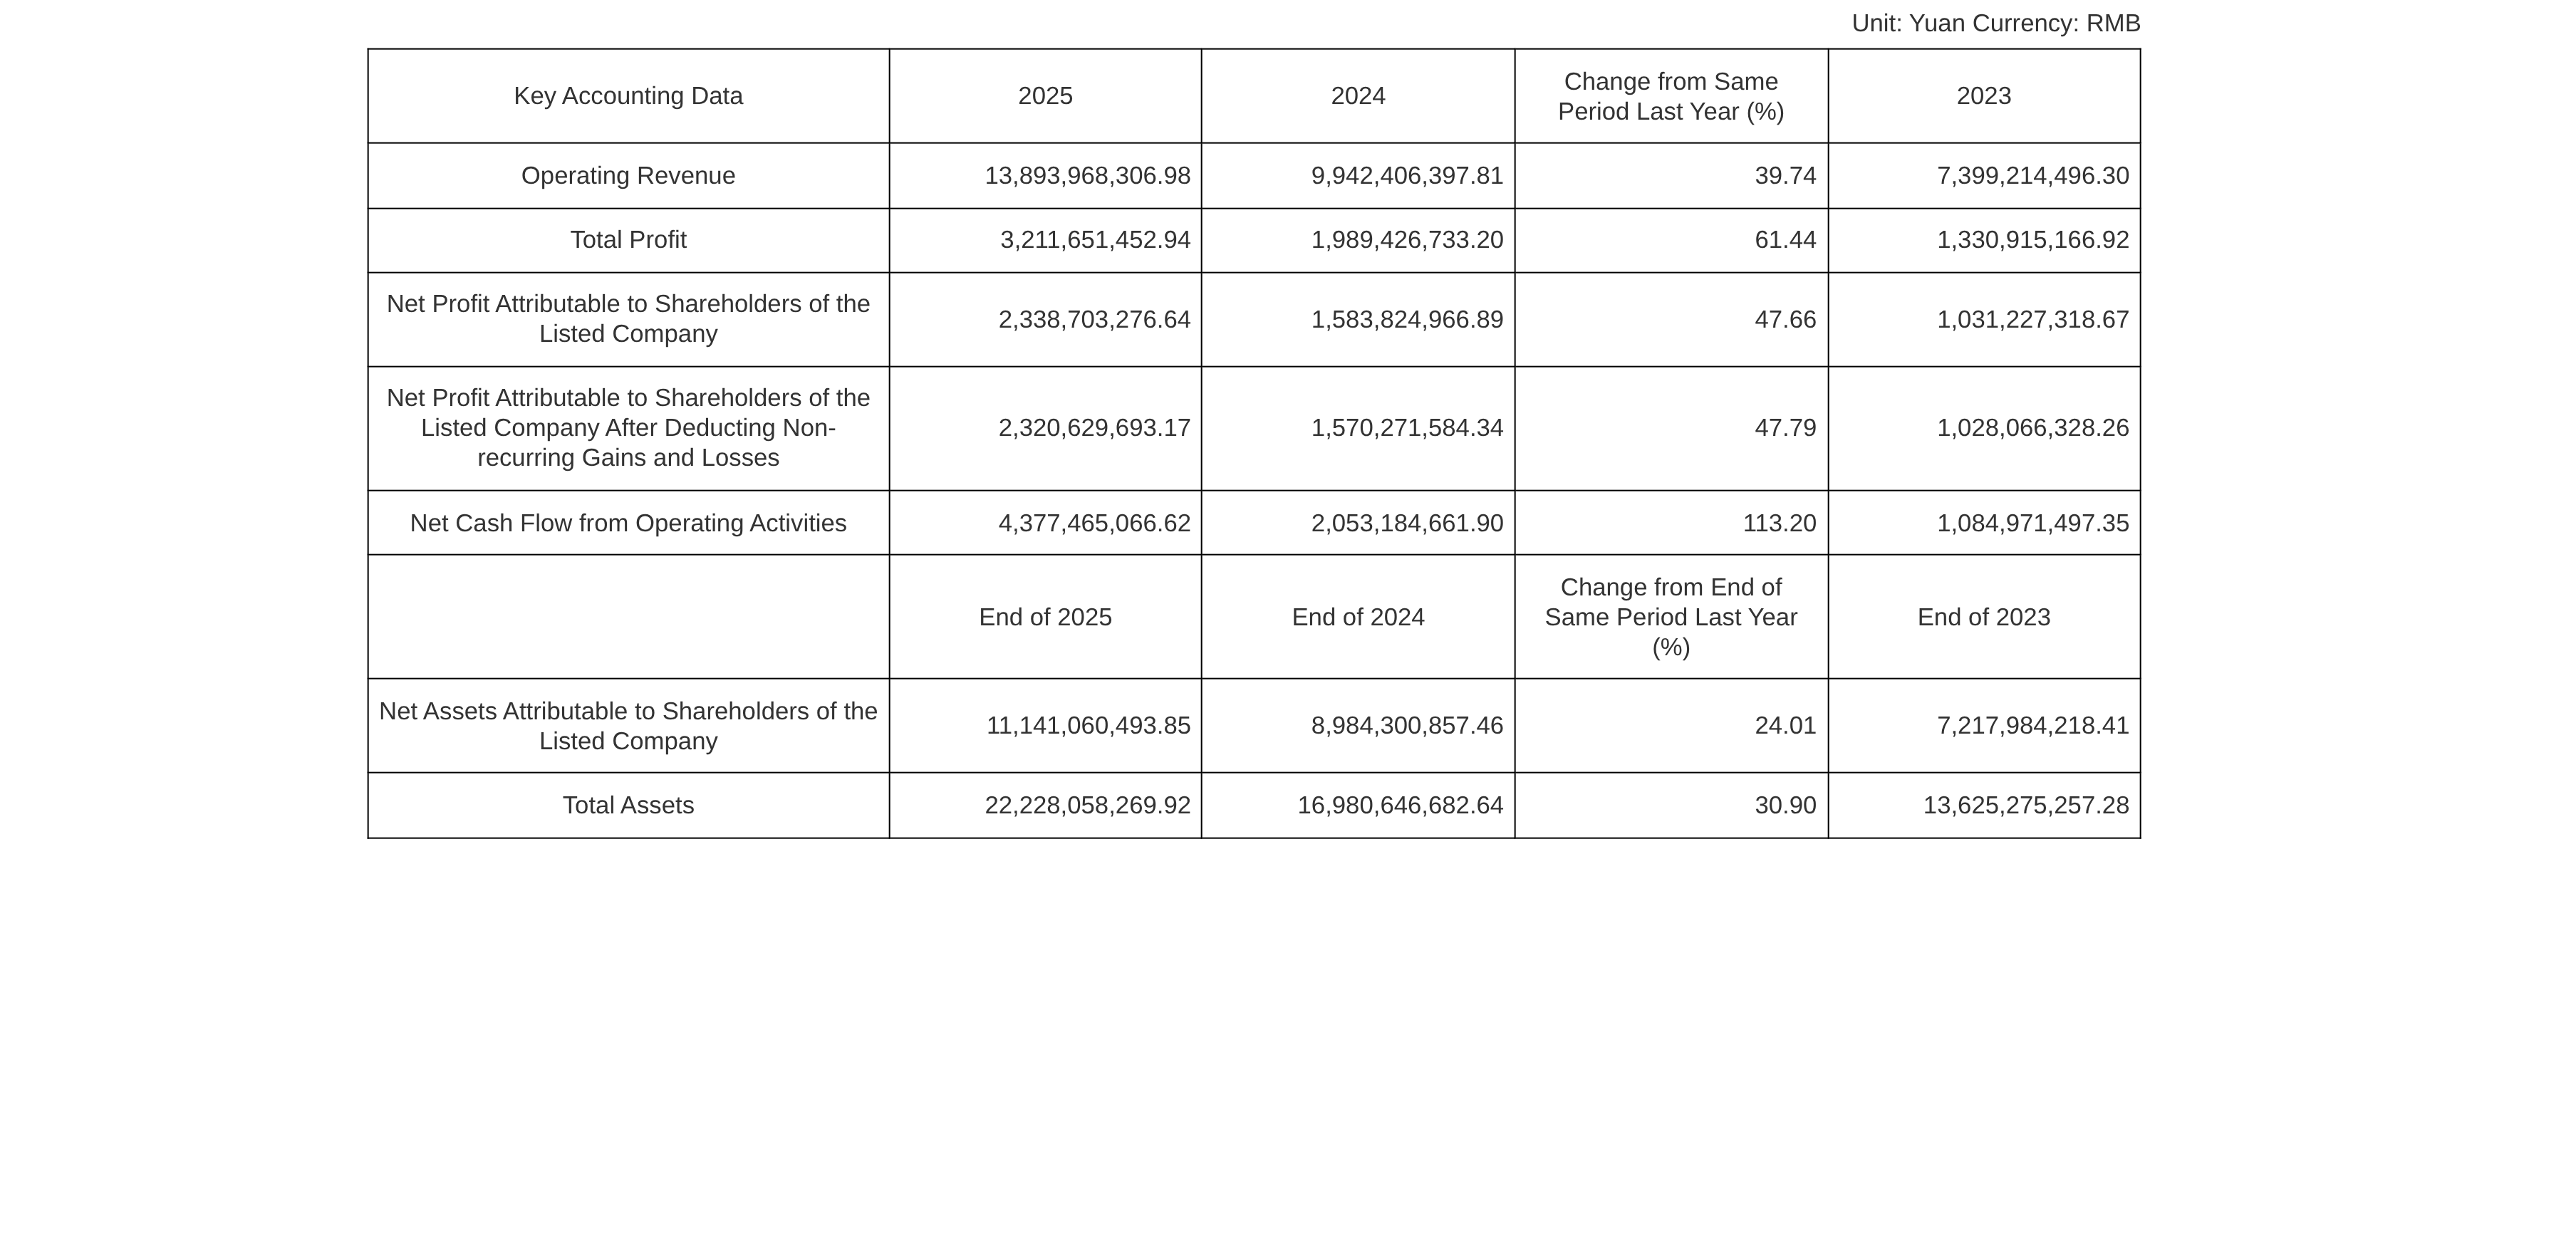
Dans son rapport annuel 2025, JCHX précise que la progression de 39,74 % du chiffre d'affaires et de 47,66 % du bénéfice net attribuable aux actionnaires est principalement imputable à la montée en puissance et à l'amélioration de l'efficacité de ses projets miniers en propre dans l'activité d'exploitation de ressources minières au cours de la période considérée.
Une note d'analyse de China Post Securities commentant les performances de JCHX indique que le segment ressources a enregistré une croissance en volume, tandis que l'activité de services miniers a légèrement pesé. Par segment d'activité, en 2025, l'activité ressources minières a réalisé un chiffre d'affaires/bénéfice brut de 6 986/3 121 milliards de yuans, en hausse de 117,67 %/130,20 % en glissement annuel, et l'activité de services miniers a dégagé un chiffre d'affaires/bénéfice brut cumulé de 6 613/1 515 milliards de yuans, en hausse de 1,06 %/ -13,47 % en glissement annuel. Le pôle mines a bénéficié d'une progression à la fois des volumes et des prix, tandis que le recul des services miniers s'explique principalement par la conversion de la mine de cuivre de Lubambe en entité interne après acquisition, réduisant les produits et le bénéfice brut comptabilisés, et par l'impact de la baisse des volumes d'exploitation ou de la montée en puissance de la production sur certains projets. Volumes : en 2025, les ventes de cuivre métal ont atteint 92 700 tonnes, en hausse de 88,16 % en glissement annuel, et celles de minerai de phosphate se sont établies à 357 400 tonnes, en baisse de 1,00 % en glissement annuel. L'augmentation de la production et des ventes de cuivre métal était principalement due à la pleine production et à la libération de la production de la mine de cuivre de Lonshi, les mines de Dikulushi et de Lonshi ayant dépassé les plans de production, et la mine de Lubambe étant consolidée sur l'année entière. Au T1 2026, la production et les ventes de cuivre métal s'élevaient respectivement à 22 400 et 18 100 tonnes, principalement affectées par la baisse de teneur et la saison des pluies. Prix : en 2025, les prix du cuivre ont augmenté de 7,62 % en glissement annuel, et de 36,72 % au T1 2026. La production en 2026 devrait croître régulièrement, avec un potentiel d'expansion considérable à long terme. En 2026, les projets de ressources propres de l'entreprise prévoient de produire 100 300 tonnes de cuivre métal (équivalent) et d'en vendre 99 700 tonnes, et de produire et vendre 300 000 tonnes de minerai de phosphate ; le projet de magnétite d'Istanex Mountain prévoit de produire et vendre 1,25 million de tonnes de concentrés de minerai de fer. À long terme, la zone minière nord de la mine de phosphate de Liangchahe devrait être mise en service d'ici fin 2028, avec une capacité annuelle passant de 300 000 à 800 000 tonnes ; la zone est de la mine de cuivre de Lonshi, après sa mise en service, pourra faire passer la production annuelle de 40 000 à 100 000 tonnes ; la mine de cuivre de Lubambe est en cours de transformation technologique et, une fois achevée, devrait produire 35 000 tonnes de cuivre par an ; la participation de l'entreprise dans la mine de cuivre-or-argent de San Matias a atteint 97,5 %, et le projet est en phase d'approbation de l'EIE. Avertissement sur les risques : risque de fluctuation des prix ; risque de retard dans l'avancement des projets par rapport aux attentes ; risque de demande en aval inférieure aux attentes ; hypothèses des modèles non conformes à la réalité ; risque de politiques dépassant les attentes, etc.