I. Importations mensuelles de soufre de la Chine (2025–2026, janv.–juin)
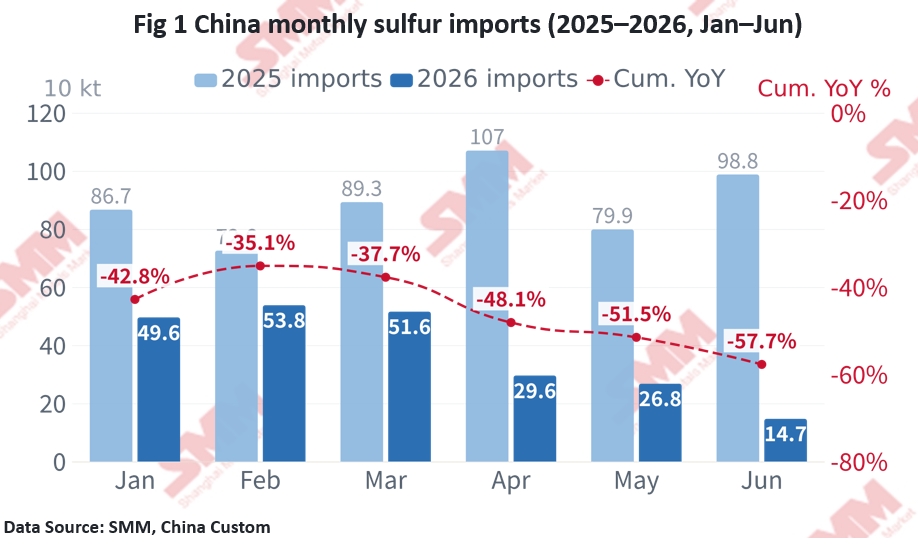
Au S1 2026, les importations chinoises de soufre ont accéléré leur contraction. Les importations cumulées de janvier à juin s'élevaient à environ 2,26 Mt, en baisse de 57,7 % par rapport aux ~5,34 Mt de l'année précédente ; la moyenne mensuelle est passée d'environ 0,80 Mt en 2025 à environ 0,38 Mt.
Mensuellement, janvier-mars se maintenait autour de 0,50 Mt (0,50 / 0,54 / 0,52 Mt) ; un effondrement s'est enclenché à partir d'avril — 0,30 Mt en avril, 0,27 Mt en mai et seulement 0,147 Mt en juin (−85,1 % en glissement annuel), soit moins d'un cinquième du niveau de l'année précédente.
Sur l'ensemble de 2025, les importations étaient d'environ 9,61 Mt (moy. ~0,80 Mt/mois), et les 0,147 Mt de juin constituent un plus bas pluriannuel. Si le conflit géopolitique et l'interdiction d'exportation du Kazakhstan persistent, les importations du second semestre pourraient encore s'affaiblir — l'année 2026 s'oriente vers seulement environ 40 % du niveau de 2025.
II. Structure des sources d'importation de soufre de la Chine (exercice 2025 vs S1 2026)
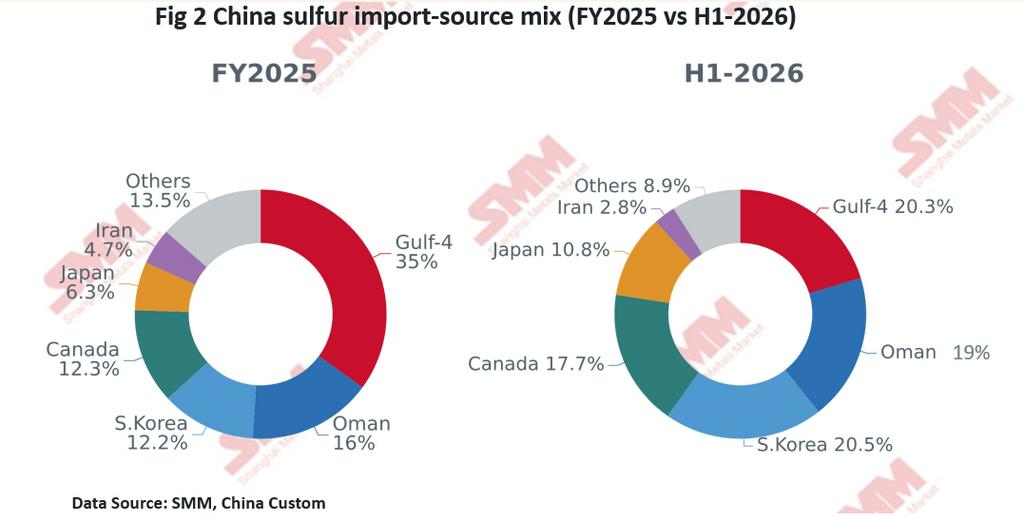
La structure des sources d'importation de soufre de la Chine a été fondamentalement remodelée au premier semestre 2026. En 2025, les importations totales étaient d'environ 9,61 Mt, fortement concentrées au Moyen-Orient — Arabie saoudite, Émirats arabes unis, Qatar et Koweït ensemble ~35 % (Oman ~16 % supplémentaires) ; l'Iran sous sanctions ne représentait qu'environ 4,7 %, via des cargaisons sporadiques.
Au S1 2026, la part des quatre pays du Golfe a été réduite de moitié pour atteindre ~20 %. La Corée du Sud a bondi à la première place avec ~0,46 Mt (20,5 %), Oman ~0,43 Mt (19,0 %) et le Canada ~0,40 Mt (17,7 %) — ensemble ~58 % — devenant les principaux fournisseurs alternatifs, le Japon (10,8 %) suivant de près. Notamment, l'Iran a expédié environ 62 kt directement en avril (via Hainan), sa première arrivée directe importante depuis le conflit, montrant que certaines cargaisons ont transité par le détroit.
Derrière cela se trouve le double choc de la fermeture du détroit d'Ormuz et de l'interdiction d'exportation du Kazakhstan. La réduction de moitié de la part du Moyen-Orient réduit passivement l’exposition géopolitique de la Chine, mais la stabilité, le prix et la pérennité des sources alternatives restent à confirmer.
III. Exportations mensuelles chinoises d’acide sulfurique et interdiction d’exportation (2025–2026, janv.–juin)
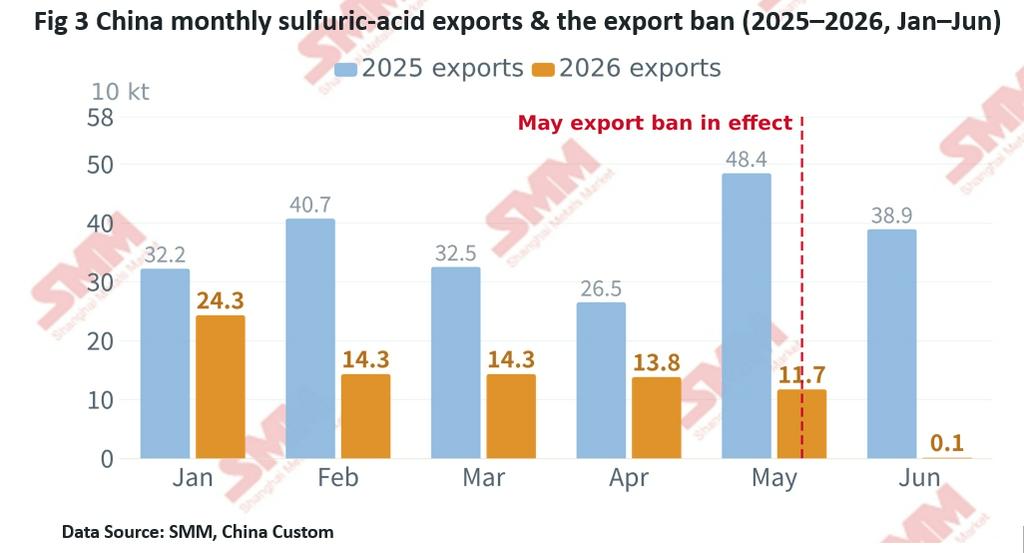
Les exportations chinoises d’acide sulfurique montrent une baisse progressive, puis une chute à zéro en juin. Les exportations cumulées du S1 2026 ont atteint ~0,78 Mt, en baisse de 64,2 % par rapport à ~2,19 Mt un an plus tôt.
En 2026, les exportations se sont affaiblies mois après mois : 0,24 Mt en janvier, puis 0,11–0,14 Mt de fév. à mai, avant de s’effondrer à ~980 t (0,001 Mt) en juin — −99,7 % en glissement annuel, ~−99 % en glissement mensuel, à mesure que les contrôles à l’exportation / réductions de quotas prenaient effet et que l’acide « restait sur le marché intérieur ».
Par rapport à 2025 (année pleine ~4,65 Mt, moyenne ~0,39 Mt/mois, pic à 0,525 Mt en décembre), le S1 2026 ne représentait qu’environ 36 % du niveau de l’année précédente, et juin (0,001 Mt) était inférieur à 0,3 % de juin 2025 (0,389 Mt).
Les destinations ont aussi été reconfigurées : en 2025, les principaux débouchés étaient le Chili (32,4 %), l’Indonésie (14,7 %), le Maroc / l’Arabie saoudite (~12 % chacun) ; au S1 2026 l’Indonésie (nickel HPAL) est passée n°1 (28,0 %), le Chili a reculé à 18,4 %, l’Arabie saoudite / l’Inde ~13 % chacune. Les acheteurs très dépendants de l’acide chinois (p. ex. le Chili, où ~un cinquième de la production de cuivre utilise de l’acide) subissent une pression directe sur la chaîne d’approvisionnement, remodelant le commerce mondial de l’acide.
IV. Conclusion principale :
- Importations de soufre : chute des volumes, remaniement des sources — importations du S1 2026 ~2,26 Mt (−57,7 % en glissement annuel ; juin −85 %) ; la part des « Gulf-4 » a été divisée par deux (~35 % → ~20 %), remplacée par la Corée du Sud / Oman / le Canada (~58 % au total).
- Exportations d’acide : interdiction jusqu’à zéro — exportations du S1 2026 ~0,78 Mt (−64 % en glissement annuel) ; juin seulement ~980 t (−99,7 % en glissement annuel), une sortie brutale ; l’Indonésie devient la première destination
- Logique commune : Conflit géopolitique + contrôles à l’exportation, ensemble — la Chine passe d’un « centre mondial du soufre » à une « contraction autoprotectrice ».