Au S1 2026, le marché chinois de l’électrolyte a globalement suivi une trajectoire d’abord baissière puis haussière, avec une divergence structurelle marquée. La production et les prix ont évolué en phase avec la demande aval des batteries de puissance et du stockage d’énergie, ainsi qu’avec les fluctuations des prix des matières premières en amont.
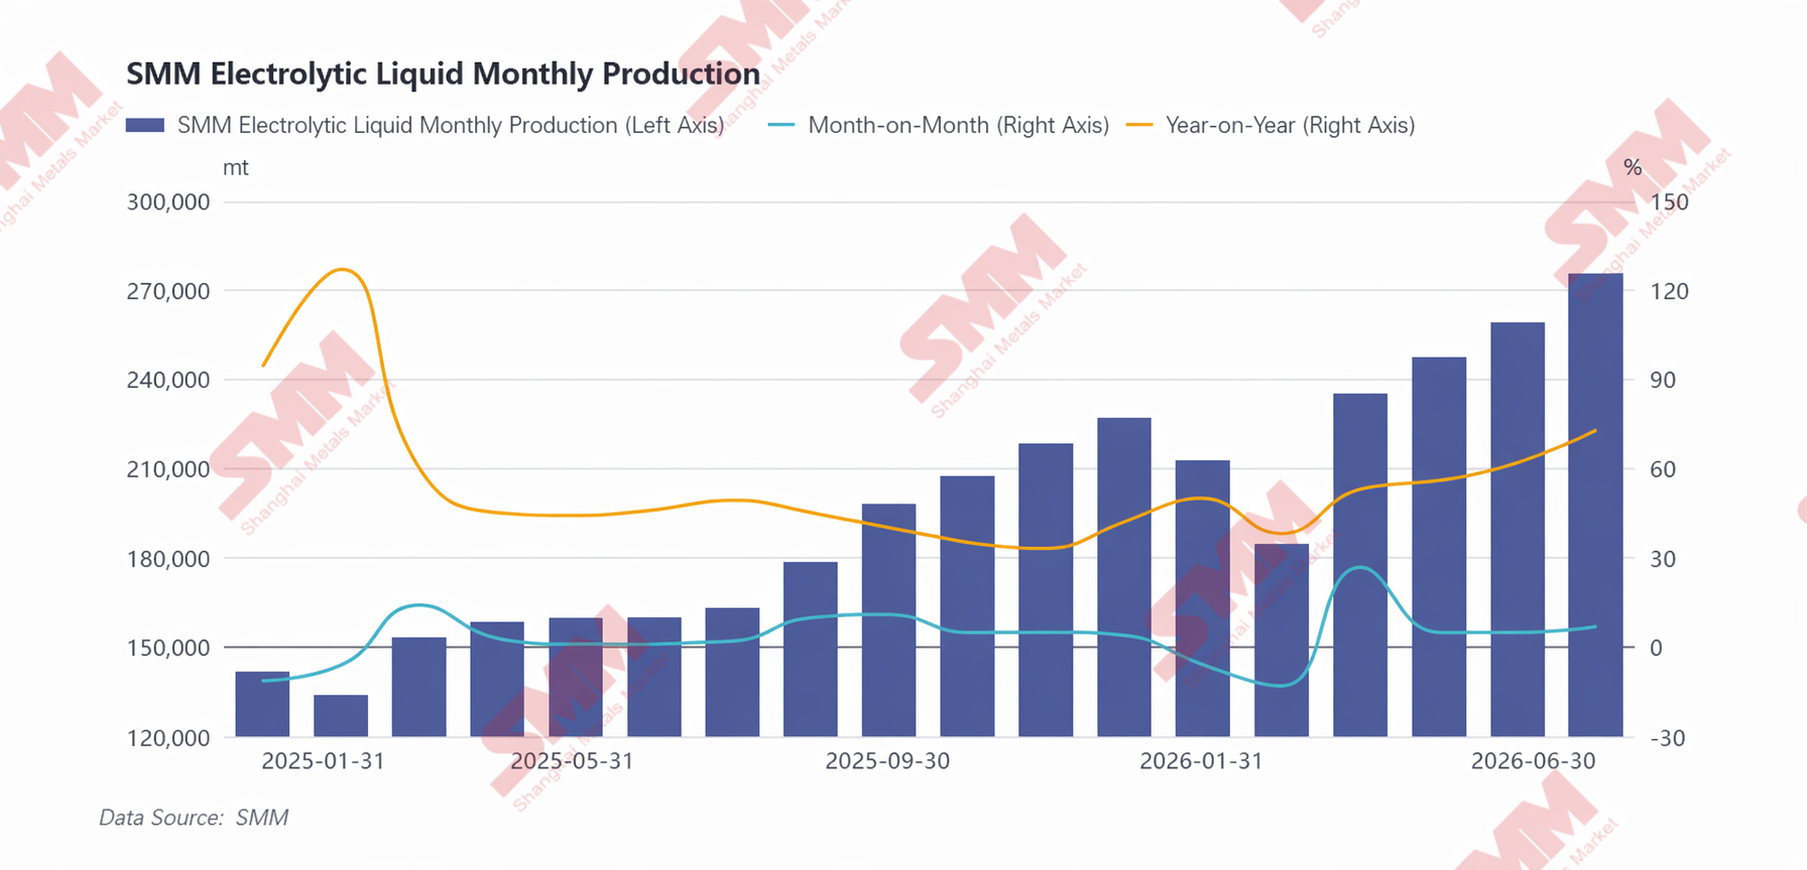
Côté production, le rythme de l’industrie de l’électrolyte était étroitement lié aux taux d’utilisation des fabricants de cellules en aval, la production fluctuant en synchronisation avec la demande finale de batteries lithium. Plus précisément, le marché a fait face à un double vent contraire en janvier-février 2026. Le passage de la taxe à l’achat des véhicules à énergie nouvelle de l’exonération à une réduction de moitié a anticipé la demande d’achat, ce qui, conjugué à la basse saison traditionnelle pendant les congés du Nouvel An chinois, a entraîné un affaiblissement temporaire de la demande finale. Les fabricants de cellules en aval ont volontairement réduit leurs plans de production et comprimé leurs taux d’utilisation des capacités pour s’adapter à cette demande atone, provoquant une nette contraction des commandes d’électrolyte associées et une baisse mensuelle concomitante de la production du secteur. Après le Nouvel An chinois, l’ensemble de la chaîne industrielle a progressivement repris ses activités, la demande finale a commencé à se redresser et la production d’électrolyte a maintenu une tendance haussière de mars à juin. Le segment des batteries lithium de puissance a apporté un soutien solide : d’une part, les exportations chinoises de véhicules particuliers à énergie nouvelle sont restées élevées ; d’autre part, bien que les ventes intérieures globales de véhicules particuliers n’aient pas atteint les attentes, la hausse constante de la capacité des batteries embarquées, conjuguée aux politiques de promotion des poids lourds et légers à énergie nouvelle qui ont poussé le taux de pénétration de l’électrification des véhicules commerciaux à la hausse, a efficacement compensé la pression sur les ventes totales de véhicules et entraîné une croissance mensuelle de la demande en cellules de batteries de puissance. Le segment du stockage d’énergie, porté par la demande rigide de long terme liée à la transition énergétique mondiale et à la construction du nouveau système électrique chinois, a vu une accélération de la concrétisation des appels d’offres pour le stockage associé aux projets éoliens et solaires, ainsi que pour les systèmes autonomes, ce qui a conduit à une expansion constante des installations de stockage. Sous l’effet combiné des marchés des batteries de puissance et du stockage d’énergie, les entreprises de cellules en aval ont continué d’augmenter leurs charges d’exploitation, libérant parallèlement la demande de production d’électrolyte et maintenant une augmentation mensuelle de la production du secteur. Selon les statistiques de SMM, au cours des six derniers mois, la production totale d’électrolyte en Chine a atteint 1,416 million de tonnes métriques, en hausse de 56 % en glissement annuel par rapport au premier semestre 2025.
Sous l’angle structurel, la croissance du premier semestre s’est fortement concentrée parmi les entreprises leaders intégrées dans le secteur des électrolytes. Ces entreprises détenaient pour la plupart des contrats à long terme garantis auprès des principaux fabricants de batteries, assurant une demande certaine et offrant un socle de production stable ; en parallèle, en tirant parti de leurs propres avantages en amont en matière de matières premières (LiPF6, solvants, etc.), elles pouvaient se prémunir efficacement contre les fluctuations des prix des matières premières, garantir une production continue et des bénéfices raisonnables. Leurs taux d’utilisation globaux des capacités de production sont restés élevés, certaines tournant même à pleine capacité. En revanche, les petites et moyennes entreprises non intégrées, contraintes par des facteurs tels que des commandes dispersées et la pression des coûts, n’ont connu qu’une croissance limitée de leur production, les commandes du secteur se concentrant davantage chez les leaders.
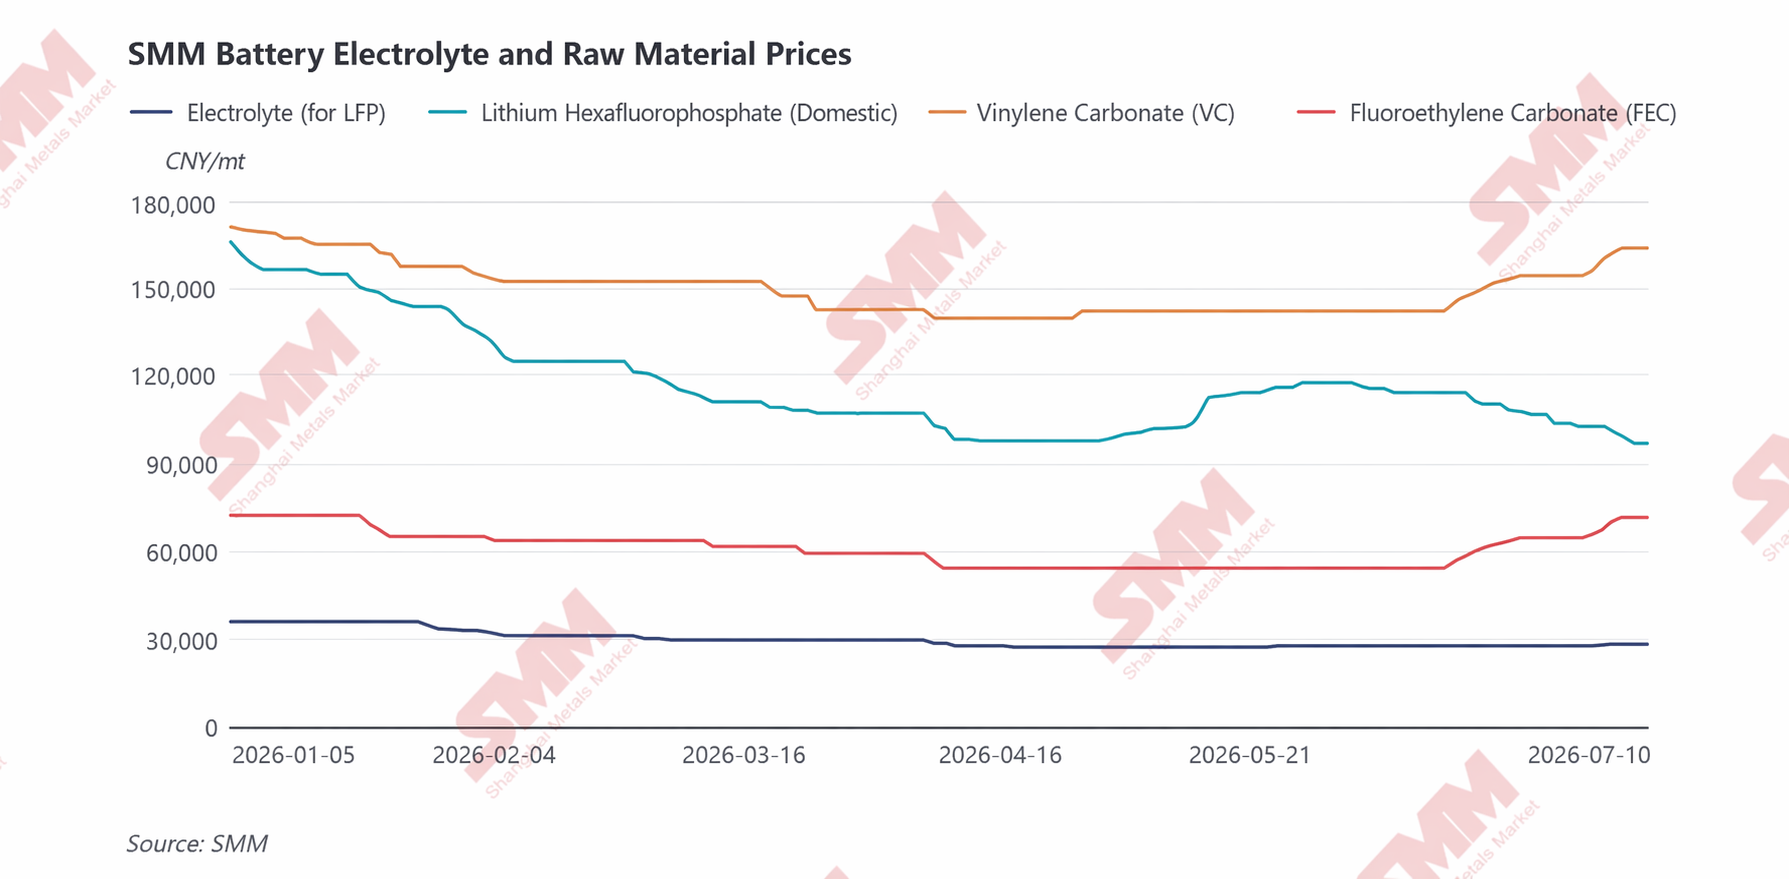
Sous l’angle des coûts et des prix, le marché des électrolytes au premier semestre 2026 s’est caractérisé par des ajustements rotatifs échelonnés et une divergence structurelle induits par les matières premières. Les tendances des prix à chaque étape ont été dominées par l’alternance de forces et de faiblesses des différents cycles pour les solvants, le LiPF6 et les additifs. Le schéma global a été celui d’« une baisse des coûts et une faiblesse des prix en début d’année, puis un rebond des coûts et une stabilisation/hausse des prix à la mi-année, sous l’effet d’un déséquilibre offre-demande tendu pour les additifs ».
En janvier-février, l’industrie se trouvait dans une période traditionnelle de basse demande. La forte croissance de la demande finale concentrée au quatrième trimestre 2025 ayant resserré les conditions d’offre et de demande sur le marché, poussant les prix des matières premières des électrolytes (LiPF6, solvants, additifs) à des sommets annuels, le ralentissement du rythme d’achat des utilisateurs finaux au début de 2026 a fait entrer simultanément toutes les matières premières en amont dans une phase de baisse des prix. Cela a entraîné une baisse continue du coût de production global des électrolytes, et les prix ont encore reculé suite au relâchement du côté des coûts, résultant en un marché globalement faible au début du premier semestre.
À partir de mars-avril, une nette divergence structurelle a commencé à apparaître dans le segment des matières premières. Du côté des solvants, des perturbations logistiques affectant les matières premières de base en amont, comme l’oxyde d’éthylène, en raison des conflits géopolitiques au Moyen-Orient, ont entraîné des anticipations de resserrement de l’offre et une hausse du sentiment d’aversion au risque, faisant rapidement grimper les prix des matières premières des solvants et provoquant ensuite une flambée par phases des prix des solvants carbonatés. Cependant, les segments LiPF₆ et additifs sont restés relativement atones, avec une offre globale abondante dans le secteur et des marges bénéficiaires modérées pour les entreprises au début de la période. Les producteurs d'électrolytes en aval ont exercé une forte pression à la baisse sur les prix d'achat, entraînant une érosion continue des prix du LiPF₆, du VC et du FEC. La hausse des coûts liée à l'augmentation des prix des solvants sur cette période a été limitée et insuffisante pour compenser la baisse des coûts due au LiPF₆ et aux additifs ; le coût global des électrolytes a donc légèrement baissé, et les prix du marché ont continué de faiblir.
Entre mai et juin, la logique de coût des électrolytes a de nouveau évolué, l'attention du marché se déplaçant des solvants vers le LiPF₆ et les additifs. En mai, alors que les tensions géopolitiques antérieures du côté des solvants s'apaisaient progressivement, les prix des matières premières en amont ont reflué, ce qui, conjugué à une offre globalement détendue, a continué d'affaiblir les prix des solvants et a exercé une certaine pression baissière sur les coûts des électrolytes. Toutefois, le marché du LiPF₆ a connu une reprise temporaire. Affecté par une forte hausse du prix du carbonate de lithium, couplée à des augmentations simultanées des prix du pentachlorure de phosphore et du fluorure d'hydrogène anhydre, la pression sur les coûts des producteurs de LiPF₆ s'est nettement accrue, les prix approchant leur seuil de rentabilité. Parallèlement, le marché ayant poursuivi son déstockage, l'offre disponible est devenue tendue. L'amélioration marginale de l'équilibre offre-demande a provoqué un rebond des prix du LiPF₆, apportant un certain soutien aux prix des électrolytes. À partir de juin, les prix du carbonate de lithium ont amorcé un repli dès la mi-mai, entraînant de nouveau les prix du LiPF₆ à la baisse et affaiblissant le soutien des produits lithinés aux coûts des électrolytes. En contraste marqué, le segment des additifs s'est raffermi. Avec la reprise continue de la demande en batteries de puissance et en stockage d'énergie en aval et la progression régulière des taux d'utilisation de la capacité de production d'électrolytes, la demande en VC et FEC a continué d'augmenter. Cependant, la montée en cadence des nouvelles capacités dans le secteur a été plus lente que prévu, limitant la croissance effective de l'offre, et les conditions de marché sont restées tendues. Les producteurs ont affiché une forte volonté de maintenir et d'augmenter leurs prix. Pour garantir leurs livraisons de commandes, les fabricants d'électrolytes n'ont eu d'autre choix que d'accepter passivement les hausses de prix des matières premières, alimentant ainsi la flambée des prix du VC et du FEC, devenue le facteur déterminant de l'augmentation temporaire des coûts des électrolytes.
Pour S2, le segment de l'énergie devrait afficher une croissance, portée par de nouvelles commandes toujours soutenues de véhicules électriques particuliers, l'augmentation de la capacité des batteries des véhicules et l'avancée progressive de l'électrification des véhicules utilitaires. La demande en stockage d'énergie reste robuste, et les calendriers de production globaux des entreprises devraient maintenir une croissance solide. Soutenue par la demande, la demande en électrolytes pour S2 devrait encore s'améliorer par rapport à S1, stimulant la croissance de la production. Du point de vue des coûts et des prix, la reprise continue de la demande en aval resserrera davantage l'équilibre offre-demande pour les additifs clés comme le VC, avec une pénurie persistant à court terme ; les prix du LiPF6, soutenus par les coûts du carbonate de lithium, devraient rester élevés et évoluer latéralement. Dans l'ensemble, soutenus par le soutien rigide des matières premières clés, les prix des électrolytes pour S2 devraient maintenir une tendance haussière progressive.
Note : Si vous avez des compléments ou des corrections concernant les détails mentionnés dans cet article, n'hésitez pas à nous contacter. Les coordonnées sont les suivantes :
Tél : 021-20707858 Hu Xuejie, Merci !
Équipe de recherche sur les énergies nouvelles SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Xu Mengqi 021-20707868
Hu Xuejie 021-20707858