Enquête sur le cuivre au titre de l’article 232 : ce que le 30 juin pourrait signifier pour les marchés mondiaux du cuivre

Publié: Jun 29, 2026 14:04 (GMT+8)
Analyse SMM | Le 30 juin marque une étape cruciale dans l’enquête sur le cuivre menée par les États-Unis en vertu de la section 232. Les droits de douane sur le cuivre raffiné seront-ils appliqués comme prévu ? Que le résultat prenne la forme d’un tarif général, de mesures ciblées ou d’un report avec exemption, cette décision pourrait redéfinir l’arbitrage COMEX–LME, les primes physiques aux États-Unis, les flux mondiaux du commerce du cuivre et la dynamique régionale de l’offre.

I. Scénario un : Mise en œuvre intégrale du tarif sur le cuivre raffiné

Si le département du Commerce des États-Unis confirme officiellement le 30 juin le calendrier tarifaire proposé pour le cuivre raffiné, le marché réévaluera l'offre de cuivre américaine plutôt que de réagir simplement au taux de droit lui-même.

Les mesures actuelles au titre de la section 232 couvrent principalement les produits semi-finis en cuivre et les produits dérivés à forte intensité de cuivre. Les cathodes de cuivre raffiné, les concentrés de cuivre, les anodes de cuivre et les déchets de cuivre sont jusqu'à présent restés en dehors du champ d'application du tarif existant de 50 %. La question clé est de savoir si l'Administration confirme le calendrier tarifaire progressif proposé de 15 % en 2027 et 30 % en 2028 sur les importations de cuivre raffiné.
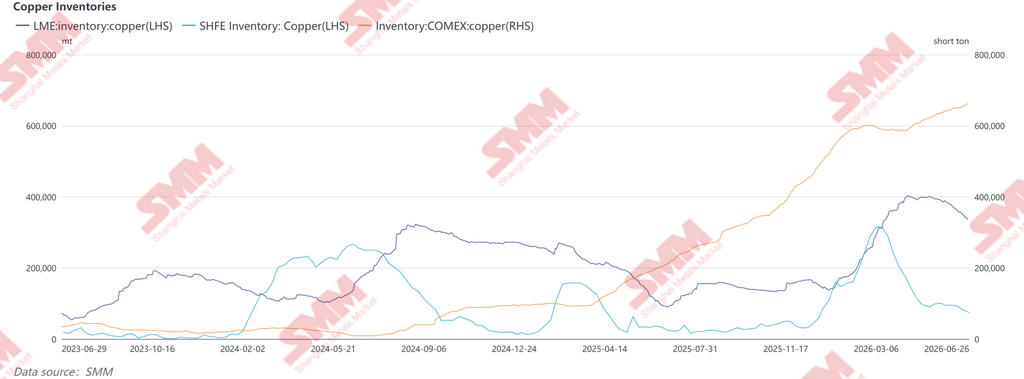
Si cette mesure est mise en œuvre, le marché au comptant américain serait probablement le premier à réagir. L'accumulation substantielle des stocks du COMEX ces derniers mois a été largement alimentée par des importations anticipées et des arbitrages entre marchés en prévision d'une éventuelle mise en place des tarifs. Après confirmation, ces stocks devraient servir de tampon à court terme, atténuant les tensions immédiates sur le marché intérieur. Néanmoins, des coûts de remplacement plus élevés pour les importations futures devraient soutenir une prime structurelle du COMEX par rapport au LME.

Les expéditions traditionnelles de cuivre raffiné du Chili et du Pérou vers les États-Unis pourraient également être affectées. À mesure que les tarifs érodent la rentabilité des importations, une partie de ces volumes pourrait être redirigée vers l'Asie et l'Europe, augmentant la disponibilité à court terme en dehors des États-Unis et exerçant une pression relative sur les prix du LME et du SHFE, tout en élargissant les écarts entre marchés régionaux.

En fin de compte, l'impact s'étendrait au-delà des flux commerciaux en amont pour toucher la fabrication en aval. Le cuivre n'est plus simplement un métal industriel : il est devenu un intrant stratégique pour l'infrastructure de l'IA, l'électrification et la fabrication de pointe.


II. Scénario deux : Tarifs ciblés ou progressifs

Si Washington choisit de ne pas imposer un tarif général sur le cuivre raffiné et adopte plutôt des mesures ciblées basées sur les classifications HTS, le pays d'origine, la pureté ou la forme du produit, l'impact sur le marché qui en résultera pourrait être moins visible mais nettement plus perturbateur pour les chaînes d'approvisionnement mondiales.

Le premier domaine de risque concerne les déchets de cuivre. Si les États-Unis renforcent les restrictions à l'exportation sur les déchets de haute qualité, ou imposent des quotas, des tarifs ou une vérification plus stricte de l'origine sur les matériaux transbordés, les flux mondiaux de cuivre secondaire subiraient probablement une restructuration significative. Les déchets américains de haute qualité constituent depuis longtemps une matière première importante pour les industries du cuivre recyclé en Chine et en Asie du Sud-Est. Toute restriction à l'exportation comprimerait les marges de transformation en Malaisie, en Thaïlande et au Vietnam, tout en réduisant la disponibilité de matières premières de cuivre recyclé en Chine.

Le deuxième risque concerne l'arbitrage d'origine. Si les membres de l'USMCA bénéficient d'un traitement préférentiel ou d'exemptions, le Mexique et le Canada pourraient devenir des plateformes régionales de redistribution du cuivre raffiné. Les négociants pourraient de plus en plus réorienter les expéditions via ces marchés pour optimiser l'exposition tarifaire, rendant les règles d'origine, les exigences de transformation substantielle et les classifications HTS plus importantes que le taux de droit nominal lui-même.

La troisième implication est la segmentation croissante de la chaîne de valeur du cuivre. Les concentrés de cuivre affectent principalement la sécurité de la fonderie nationale, le cuivre raffiné a un impact direct sur la fabrication et les infrastructures électriques, tandis que les déchets de cuivre sous-tendent l'écosystème mondial du cuivre recyclé. Le durcissement des mesures à n'importe quelle étape se transmettrait probablement tout au long de la chaîne de valeur, les centres de transformation en aval en Asie devant supporter une part disproportionnée de l'ajustement.


III. Scénario trois : Exemption ou report

Si le département recommande finalement d'exempter le cuivre raffiné des droits de douane supplémentaires, les anticipations du marché intégrées dans l'écart COMEX-LME devraient se dénouer. Si la mise en œuvre est simplement reportée, les anticipations tarifaires resteraient en place, l'écart restant probablement volatile. Dans les deux cas, l'anticipation des importations et les arbitrages entre marchés motivés par les anticipations tarifaires devraient se modérer. Les primes physiques aux États-Unis pourraient subir des pressions, tandis qu'une partie des stocks accumulés ces derniers mois pourrait progressivement revenir dans les circuits de consommation normaux, augmentant l'offre disponible sur le marché au comptant américain. Cependant, cela ne modifierait pas les perspectives structurelles à moyen et long terme du cuivre. Un report de la mise en œuvre des droits de douane ne ferait que reporter la reconfiguration des chaînes d'approvisionnement, sans résoudre la pénurie structurelle de la production nationale de cuivre raffiné ni la dépendance à long terme des États-Unis vis-à-vis des matériaux importés. Parallèlement, la demande issue de la fabrication de pointe, de l'électrification et des infrastructures d'IA devrait rester soutenue. Dans le même temps, l'intégration croissante de l'étain, du tungstène, du tantale et de l'argent dans les chaînes d'approvisionnement du matériel d'IA continue de renforcer le rôle stratégique du cuivre en tant que « métal d'infrastructure informatique ».


IV. Écart COMEX-LME : Le marché a déjà intégré les anticipations tarifaires
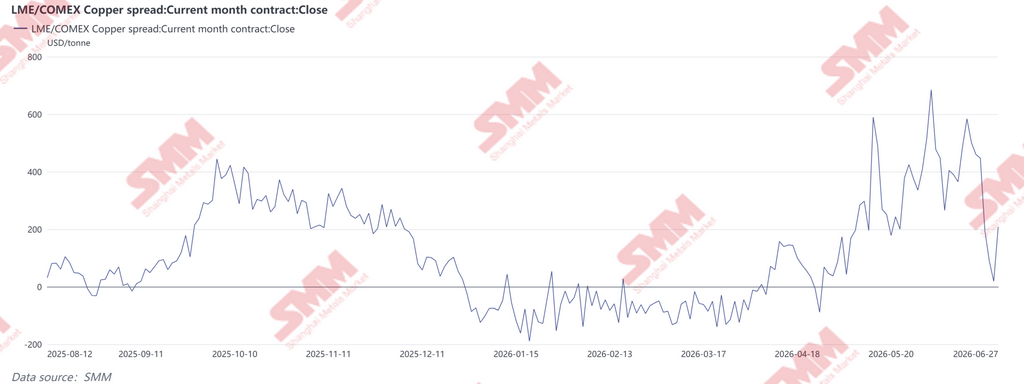
Depuis avril 2026, l'écart entre le COMEX et le LME sur le cuivre s'est considérablement élargi, dépassant à plusieurs reprises 400 $ US la tonne et atteignant près de 690 $ US la tonne début juin, reflétant un positionnement agressif avant une éventuelle annonce de droits de douane sur le cuivre raffiné. Au cours de la seconde moitié de juin, alors que les cargaisons d'arbitrage arrivaient progressivement aux États-Unis et que le marché se recentrait sur l'échéance politique du 30 juin, l'écart s'est fortement resserré – s'approchant brièvement de la parité – avant de rebondir autour de 200 $ US la tonne, ce qui suggère que les investisseurs sont entrés dans la phase finale de positionnement dicté par la politique. Fait important, la volatilité de l'écart COMEX-LME n'a pas été provoquée par un changement significatif des fondamentaux mondiaux du cuivre. Elle reflète plutôt l'évolution des anticipations concernant la politique d'importation des États-Unis et la réaffectation subséquente du cuivre entre les régions et les échéances de livraison.

Plus tôt cette année, les anticipations de droits de douane futurs sur le cuivre raffiné ont incité les négociants à accélérer les expéditions vers les États-Unis, poussant les stocks du COMEX à la hausse tout en maintenant une prime significative par rapport aux prix du LME et en créant une fenêtre d'arbitrage inhabituellement large.

L'anticipation des stocks ayant en grande partie suivi son cours, une partie de la prime tarifaire est déjà intégrée dans les prix. Néanmoins, si le département approuve officiellement le 30 juin le cadre tarifaire progressif pour le cuivre raffiné, l'écart COMEX-LME pourrait s'élargir à nouveau. À l'inverse, tout report ou exemption pourrait déclencher un dénouement partiel des positions d'arbitrage existantes, augmentant la probabilité d'une normalisation à la fois des primes physiques du COMEX et des écarts de prix entre marchés. En fin de compte, l'importance de l'enquête au titre de la section 232 va au-delà des prix du cuivre eux-mêmes. Le véritable enjeu est la réévaluation potentielle des flux commerciaux mondiaux de cuivre, des primes physiques régionales et des écarts entre marchés. Quelle que soit l'issue de la politique, le renforcement de la résilience de la chaîne d'approvisionnement américaine en cuivre restera une priorité stratégique.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Grève à Centinela : la production de cuivre de novembre pourrait être réduite de moitié, selon les syndicats
il y a 7 heures
Grève à Centinela : la production de cuivre de novembre pourrait être réduite de moitié, selon les syndicats
Lire la suite
Grève à Centinela : la production de cuivre de novembre pourrait être réduite de moitié, selon les syndicats
Une grève des travailleurs de la mine de cuivre Centinela d'Antofagasta au Chili pourrait réduire d'environ 50 % la production de cuivre de l'exploitation en novembre si l'arrêt de travail se poursuit, selon les représentants syndicaux. La grève a débuté le 7 octobre après que deux syndicats ont rejeté la poursuite des négociations avec Antofagasta Minerals, à la suite de l'échec des pourparlers menés sous médiation gouvernementale à aboutir à un accord. Les groupes syndicaux représentent plus de la moitié des opérateurs miniers essentiels de Centinela et plus de 60 % des travailleurs de maintenance des équipements. Les syndicats ont indiqué que l'impact opérationnel initial devrait s'aggraver progressivement, car les activités d'extraction et de développement minier ont été affectées, tandis qu'un volume important de stériles doit encore être évacué. Ils s'attendent à ce que l'effet complet de la grève devienne plus visible en novembre, lorsque la production pourrait chuter de moitié. Antofagasta a déclaré maintenir ses prévisions de production malgré la grève et a refusé de commenter l'estimation des syndicats concernant l'impact potentiel sur la production de novembre. Le conflit porte sur les différences de rémunération et d'avantages sociaux entre les groupes syndicaux. Les représentants des travailleurs demandent des avantages équivalents pour tous les employés, quelle que soit leur affiliation syndicale, tandis qu'Antofagasta a indiqué que les calendriers de négociation sont séparés depuis 2020 et que les ajustements salariaux ont été négociés à des moments différents. L'estimation syndicale d'une baisse potentielle de 50 % de la production en novembre accroît considérablement l'importance de la grève de Centinela pour l'offre par rapport à l'arrêt de travail initial. Toutefois, cette estimation n'a pas été confirmée par Antofagasta, qui maintient ses prévisions de production. L'ampleur réelle des pertes de cuivre dépendra donc de la durée de la grève, de l'étendue des perturbations des activités d'extraction et de maintenance, et de la reprise éventuelle des négociations avant novembre.
il y a 7 heures
Magna Mining approuve la relance de la mine Levack et vise une production commerciale pour la mi-2028
il y a 7 heures
Magna Mining approuve la relance de la mine Levack et vise une production commerciale pour la mi-2028
Lire la suite
Magna Mining approuve la relance de la mine Levack et vise une production commerciale pour la mi-2028
Magna Mining a approuvé la reprise de sa mine Levack, entièrement autorisée, en Ontario, au Canada, à la suite d'une évaluation économique préliminaire qui prévoit 7,3 ans de production commerciale et des dépenses en capital initiales estimées à 70,1 millions de dollars canadiens. L'évaluation économique préliminaire prévoit une production annuelle payable moyenne d'environ 36,8 millions de livres d'équivalent cuivre sur la période de production commerciale, la production comprenant du nickel, du cuivre et des métaux précieux. Magna vise le début de la production commerciale à la mi-2028. L'étude estime une valeur actualisée nette après impôts, à un taux d'actualisation de 7 %, de 227,0 millions de dollars canadiens, un taux de rendement interne après impôts de 92,4 % et une période de récupération de 0,6 an selon les hypothèses du scénario de base utilisées dans l'évaluation économique préliminaire. Le plan de développement prévoit la remise en service de l'exploitation souterraine existante et l'utilisation de l'infrastructure minière en place. À la suite de l'approbation du conseil d'administration, Magna prévoit de faire avancer l'ingénierie détaillée, le développement souterrain et les autres activités nécessaires pour respecter le calendrier de reprise proposé. L'évaluation économique préliminaire comprend environ 2,1 millions de tonnes courtes de ressources minérales présumées. Magna a souligné que l'évaluation est de nature préliminaire et que la décision de reprise n'était pas fondée sur une étude de faisabilité des réserves minérales démontrant la viabilité économique et technique. L'approbation du conseil d'administration fait passer Levack de l'évaluation technique à l'exécution de la reprise, la production commerciale étant visée pour la mi-2028 et les dépenses en capital initiales étant estimées à 70,1 millions de dollars canadiens. Les solides paramètres économiques de l'évaluation économique préliminaire indiquent des rendements potentiellement intéressants selon les hypothèses de l'étude, mais l'inclusion de ressources minérales présumées et l'absence d'un scénario de réserves au niveau de faisabilité signifient que l'incertitude liée à l'exécution et à l'économie demeure importante. L'attention se portera désormais sur l'ingénierie détaillée, le développement souterrain et le déploiement des capitaux à mesure que Magna avance vers la reprise prévue.
il y a 7 heures
Ivanhoe annonce 76 401 t de cuivre au T3 dans les produits commercialisables à Kamoa-Kakula, les prévisions tendent vers le bas de la fourchette
il y a 7 heures
Ivanhoe annonce 76 401 t de cuivre au T3 dans les produits commercialisables à Kamoa-Kakula, les prévisions tendent vers le bas de la fourchette
Lire la suite
Ivanhoe annonce 76 401 t de cuivre au T3 dans les produits commercialisables à Kamoa-Kakula, les prévisions tendent vers le bas de la fourchette
Ivanhoe Mines a annoncé que le complexe de cuivre de Kamoa-Kakula, en République démocratique du Congo, a produit 76 401 tonnes de cuivre en produits vendables au troisième trimestre 2026, soit une hausse d'environ 19 % par rapport aux 64 328 tonnes du deuxième trimestre. La société a maintenu ses prévisions de production pour 2026, comprises entre 290 000 et 310 000 tonnes, tout en indiquant que la production tend vers le bas de la fourchette. Le cuivre vendable du troisième trimestre se composait de 61 506 tonnes de cuivre sous forme d'anodes, de 2 347 tonnes de cuivre blister traité à façon, de 5 645 tonnes de cuivre contenu dans un concentré de scories et de 6 904 tonnes de fines de cuivre à haute teneur destinées à la vente. Ivanhoe a précisé que ces fines à haute teneur avaient été produites antérieurement et stockées avant d'être analysées, inspectées et désignées pour la vente au cours du trimestre. Les concentrateurs des phases 1, 2 et 3 ont traité au total 3,493 millions de tonnes de minerai au troisième trimestre, contre 2,968 millions de tonnes au deuxième trimestre. La teneur moyenne de l'alimentation combinée s'est établie à 2,22 % de cuivre, tandis que le taux de récupération a atteint 87,6 %, contre 87,4 % au trimestre précédent. Le cuivre contenu dans le concentré est passé de 61 134 tonnes au deuxième trimestre à 68 188 tonnes. Les cadences d'extraction à Kamoa et à Kansoko ont augmenté d'environ 30 % pour dépasser 700 000 tonnes par mois, soit l'équivalent d'environ 8,5 millions de tonnes par an. Ivanhoe a indiqué que ces cadences plus élevées devraient continuer à soutenir la production à mesure que les opérations souterraines se rétablissent. La fonderie sur site de Kamoa-Kakula est restée à environ 60 % de sa capacité nominale de 500 000 tonnes par an au cours du trimestre. La fonderie a également produit un volume record de 118 638 tonnes d'acide sulfurique à haute résistance au troisième trimestre. Ivanhoe poursuit ses efforts pour améliorer la qualité du concentré et réduire les teneurs en silice qui ont contribué à l'augmentation de la production de concentré de scories. La production de cuivre vendable de Kamoa-Kakula au troisième trimestre a augmenté d'environ 19 % par rapport au trimestre précédent, soutenue par des cadences d'extraction plus élevées, un débit accru des concentrateurs et la désignation pour la vente de fines de cuivre à haute teneur précédemment stockées. Toutefois, l'indication d'Ivanhoe selon laquelle la production de 2026 tend vers le bas de la fourchette de prévisions de 290 000 à 310 000 tonnes montre que le complexe reste dans une phase de reprise et de montée en puissance.
il y a 7 heures

