

La menace de l’Iran de faire grimper les prix du pétrole à 200 dollars le baril peut sembler exagérée, mais à mesure que la crise énergétique persistait, cette issue paraissait déjà plus probable que la prédiction du président américain Trump selon laquelle les prix du pétrole reviendraient bientôt à leurs niveaux d’avant-guerre…
Le conflit opposant Israël et les États-Unis à l’Iran est entré dans sa troisième semaine — et s’est étendu à l’ensemble du Moyen-Orient —, pourtant la réaction du baromètre pétrolier mondial est jusqu’ici restée étonnamment « médiocre ».
Le Brent s’échangeait actuellement autour de 100 dollars le baril, en hausse d’environ 65 depuis le début de l’année. Même si un tel niveau aurait été inimaginable il y a encore quelques semaines, il restait inférieur au pic momentané de près de 120 dollars atteint lundi dernier.
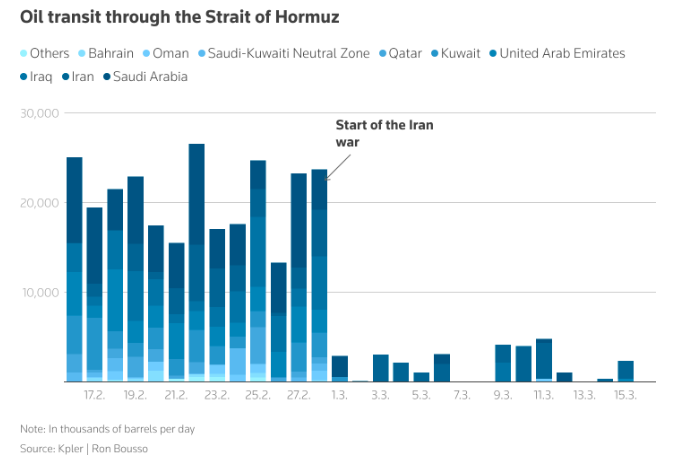
Étant donné que, depuis le début du conflit, la fermeture de fait du détroit d’Ormuz a bloqué environ un cinquième de l’offre mondiale de pétrole — soit près de 20 millions de barils par jour —, les prix du brut auraient, en théorie, dû être bien plus élevés. Cela semblait indiquer que les investisseurs conservaient encore un certain degré de confiance envers Trump, pariant sur un règlement rapide de la crise et sur une réouverture prochaine du détroit d’Ormuz — qu’on appelle cela le « Trump put », le « TACO trade » ou « buy Trump », de nombreux négociants pétroliers semblaient miser sur la capacité finale du président à limiter les dégâts sur le marché.
« Quand tout cela sera terminé, les prix du pétrole baisseront très, très vite », a déclaré Trump lundi de cette semaine.
Pourtant, cet optimisme paraissait de plus en plus difficile à concilier avec la réalité sur le terrain — qu’il s’agisse du champ de bataille, où le conflit s’intensifiait, ou du marché physique du pétrole, où les goulets d’étranglement de l’offre se propageaient régulièrement.
Des signaux négligés
En réalité, le marché physique du brut envoyait un nombre croissant de signaux de tension, même si le marché international du « pétrole papier » les avait jusqu’ici largement ignorés.
Bien que les échanges aient ralenti sous l’effet du conflit avec l’Iran, les références du brut du Moyen-Orient ont tout de même bondi à des niveaux records, faisant de ce pétrole le plus cher du monde. L’envolée de ces indicateurs de référence, utilisés pour fixer le prix de millions de barils de brut moyen-oriental vendus à l’Asie, augmentait les coûts pour les raffineurs asiatiques et les obligeait à chercher des alternatives ou à réduire davantage leur production dans les mois à venir.
S&P Global Platts a indiqué que les évaluations au comptant du brut de Dubaï pour les cargaisons chargées en mai ont atteint un record de 157,66 dollars le baril mardi, dépassant le précédent sommet historique de 147,5 dollars établi par les contrats à terme sur le Brent en 2008.
Cela a porté la prime du brut de Dubaï par rapport aux swaps à 60,82 dollars le baril, contre une prime moyenne de seulement 0,90 dollar en février.
Pendant ce temps, les contrats à terme sur le brut omanais ont atteint un niveau record de 152,58 dollars le baril mardi, avec une prime par rapport au swap de Dubaï fixée à 55,74 dollars le baril, contre une prime moyenne de seulement 0,75 dollar en février. Le brut omanais est exporté depuis un terminal situé hors du détroit d’Ormuz.
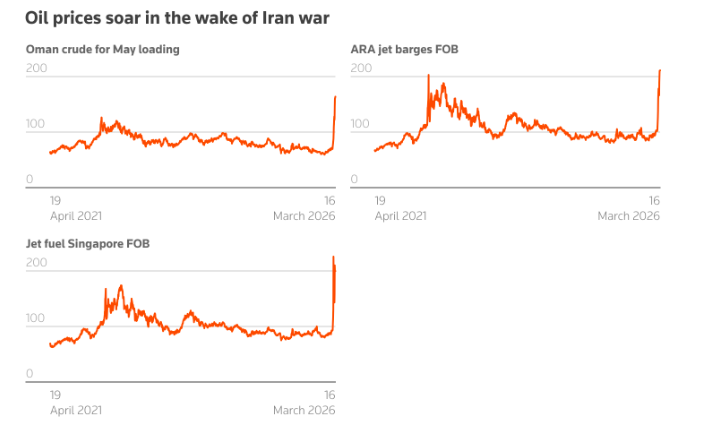
Cette flambée reflétait une énorme incertitude sur l’offre réellement disponible au Moyen-Orient après les attaques répétées de l’Iran contre le terminal pétrolier d’Oman et le principal terminal d’exportation pétrolière des Émirats arabes unis, à Fujaïrah, hors du détroit d’Ormuz.
Le Brent et le WTI ne reflètent-ils pas la « véritable gravité » du marché pétrolier ?
Comme l’a souligné mardi Natasha Kaneva, responsable des matières premières chez JPMorgan, dans sa dernière note de recherche, il existait un décalage manifeste entre la tarification internationale du brut de référence et la localisation moyen-orientale des perturbations de l’offre.
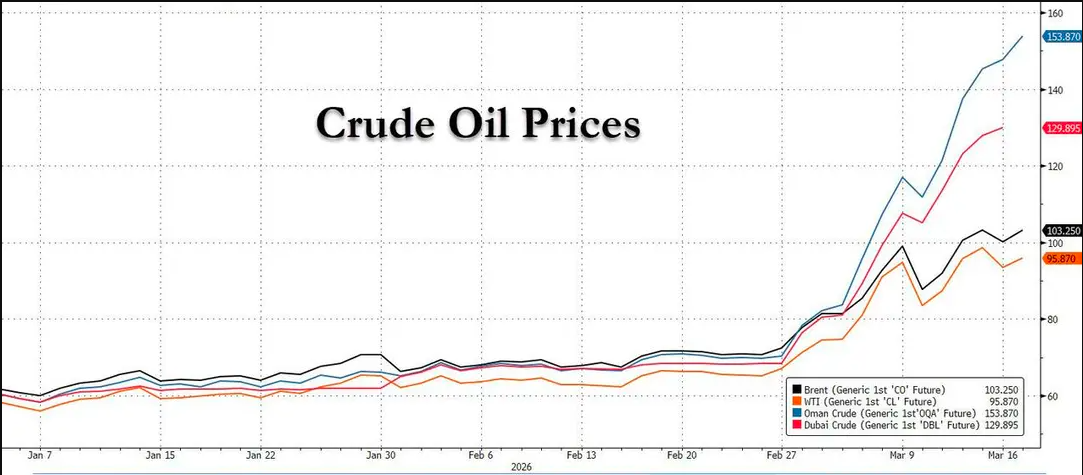
Le problème central était que le Brent et le WTI sont des références situées aux deux extrémités du bassin atlantique, alors que le choc actuel est concentré au Moyen-Orient.Par conséquent, ces prix de référence du brut étaient particulièrement influencés par des fondamentaux régionaux relativement détendus : les stocks commerciaux de pétrole étaient abondants aux États-Unis comme en Europe au début de 2026, et l’offre dans l’ensemble du bassin atlantique était également relativement abondante à court terme.
En outre, les anticipations d’un prélèvement sur la Réserve stratégique de pétrole des États-Unis (SPR), ainsi qu’un prélèvement partiel qui devrait bientôt se concrétiser, ont encore atténué les tensions immédiates sur les marchés liés au Brent et au WTI.
À l’inverse, les références du brut moyen-oriental, comme Dubaï et Oman, reflétaient plus fidèlement la désorganisation actuelle du marché physique.Les prix au comptant de Dubaï et d’Oman s’échangeaient tous deux au-dessus de 150 dollars le baril, soulignant la gravité des pénuries de brut provenant de la région du Golfe. Ces prix pétroliers du Moyen-Orient étaient directement affectés par les perturbations des exportations et reflétaient donc plus efficacement les déficits marginaux d’approvisionnement que les prix du brut liés à l’Atlantique.
Fait crucial, la géographie des échanges a intensifié cette dynamique. La majeure partie du brut transporté via le détroit d’Ormuz est destinée à l’Asie : avant le déclenchement du conflit au Moyen-Orient, environ 11,2 millions de barils de brut et 1,4 million de barils de produits raffinés transitaient chaque jour par le détroit vers l’Asie.
En conséquence, la pénurie physique directe — et la flambée des prix du pétrole — s’est concentrée sur les marchés asiatiques les plus dépendants du brut du Golfe. En fait, de premiers signes de destruction de la demande étaient déjà apparus en Asie, les prix des produits s’envolant et le brut au comptant devenant prohibitif.
JPMorgan a noté que les effets de calendrier ont encore renforcé cette divergence.Un voyage type entre les pays du Conseil de coopération du Golfe (CCG) et l’Asie dure environ 10 à 15 jours, tandis que les cargaisons à destination de l’Europe via le canal de Suez nécessitent près de 25 à 30 jours, ou 35 à 45 jours si elles sont déroutées par le cap de Bonne-Espérance. Par conséquent, l’impact des perturbations des flux en provenance du Golfe frapperait les marchés asiatiques plus tôt et plus durement, tandis que les références du bassin atlantique comme le Brent et le WTI bénéficieraient d’un délai tampon plus long grâce à des stocks excédentaires et à des ajustements d’offre plus lents. Les États-Unis, dont la production de pétrole brut dépasse 13 millions de barils par jour, seraient les moins touchés.
JPMorgan estimait que, dans ce contexte, la stabilité apparente des prix du Brent et du WTI ne devait pas être interprétée comme la preuve d’une offre mondiale suffisante. Elle reflétait un tampon temporaire créé par des stocks régionaux excédentaires, la composition des indices de référence et l’intervention des pouvoirs publics.
En réalité, pour les raffineurs, surtout en Asie, la pénurie actuelle de pétrole brut était déjà devenue un problème grave. Environ 60 % des importations régionales de pétrole brut dépendaient du Moyen-Orient, et la difficulté à trouver rapidement des approvisionnements alternatifs devenait aiguë. La pression avait déjà contraint de nombreux pays à des ajustements douloureux. Les raffineurs de toute l’Asie avaient commencé à réduire leurs cadences pour préserver des stocks en diminution. Certains pays avaient interdit les exportations de produits raffinés, une mesure défensive susceptible de resserrer encore davantage le marché mondial.
À mesure que la pénurie de pétrole brut s’aggravait, les prix des produits raffinés ont bondi. En Asie, les prix du kérosène approchaient les 200 dollars le baril, près du record d’environ 220 dollars atteint plus tôt ce mois-ci.
La crise pourrait s’étendre davantage
Au final, cette crise devait s’étendre au-delà de l’Asie.
Selon les données de la société d’analyse Kpler, l’Europe a représenté environ les trois quarts des exportations moyen-orientales de carburéacteur expédiées via le détroit d’Ormuz l’an dernier — soit environ 379 000 barils par jour — mais depuis le début du conflit, aucune cargaison de ce type n’a franchi le détroit.
Sans surprise, les prix des barges de carburéacteur dans le hub de raffinage Amsterdam-Rotterdam-Anvers ont bondi à un niveau record de 190 dollars le baril, dépassant le précédent sommet atteint après le conflit russo-ukrainien en février 2022.
La comparaison avec la crise russo-ukrainienne est peut-être encore plus parlante.
Avant le déclenchement du conflit russo-ukrainien en 2022, la Russie fournissait environ 30 % des importations européennes de brut et un tiers de ses importations de produits raffinés. Craignant que l’Europe ne perde l’approvisionnement de l’un des plus grands producteurs de pétrole au monde, les négociants ont fait grimper le Brent à 130 dollars le baril après le début du conflit russo-ukrainien — même si ce scénario catastrophe ne s’est finalement jamais pleinement concrétisé.
En revanche, selon Morgan Stanley, la perturbation physique causée par le conflit avec l’Iran dépassait déjà ce niveau d’inquiétude de plus de trois fois.
Même si le détroit d’Ormuz rouvrait immédiatement, cela n’apporterait pas de soulagement immédiat. Selon l’Agence internationale de l’énergie, environ 10 millions de barils par jour de production au Moyen-Orient sont à l’arrêt depuis le début du conflit. Le rétablissement de ces flux prendra des semaines, voire des mois.
Certes, le marché pétrolier abordait le conflit avec l’Iran dans une situation relativement détendue, et l’Agence internationale de l’énergie prévoyait que l’offre mondiale dépasserait la demande d’environ 3,7 millions de barils par jour. Mais cet excédent a désormais été effacé par les troubles actuels. La semaine dernière, l’Agence internationale de l’énergie a annoncé son intention de libérer un volume record de 400 millions de barils des réserves stratégiques de pétrole des pays membres, ce qui contribuera à amortir le choc initial. Mais puiser dans les stocks ne peut pas remplacer les livraisons de nouveau pétrole.
Autrement dit, le choc d’offre sur le marché pétrolier est réel et pourrait durer.
Une fois le détroit d’Ormuz enfin rouvert, les prix du pétrole pourraient d’abord chuter dans un rebond de soulagement, mais compte tenu des dures réalités du marché physique, les négociants devront peut-être y réfléchir à deux fois avant de parier que le retour à la normale promis par Trump est sur le point d’arriver…



