Au 13 février, les données du SMM montraient que le prix CIF du port de Rotterdam pour le paratungstate d'ammonium (APT) était de 1 500-1 670 $/mtu, avec un prix moyen de 1 585 $/mtu, en hausse de 85 $/mtu par rapport au 6 février. Le prix du ferrotungstène (entrepôt de Rotterdam) était de 189-205 $/kg W, avec un prix moyen de 197 $/kg W, en hausse de 20 $/kg W par rapport au 6 février.
Marché européen des matières premières de tungstène : Impasse avec des prix cotés mais pas de transactions réelles ; Les hausses de prix passives ne parviennent pas à atténuer les pénuries de ressources
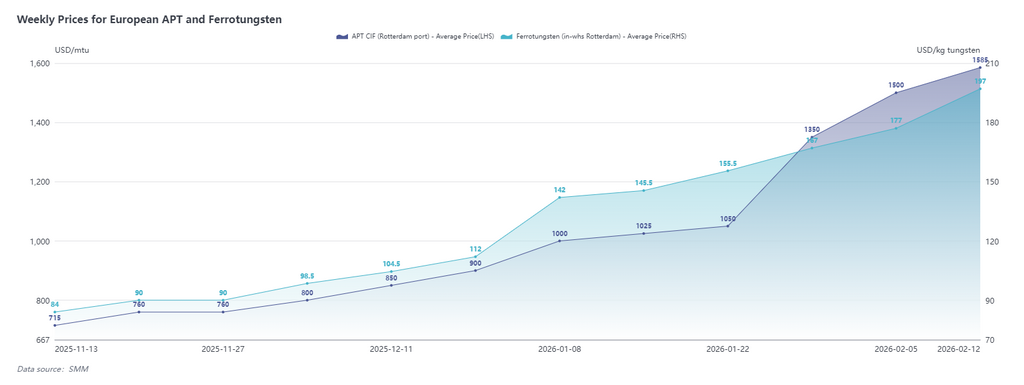
Depuis la flambée des prix fin janvier, les offres sur le marché européen ont continué d'augmenter, mais les transactions réelles sur commandes au comptant ont été extrêmement limitées. D'une part, les négociants en aval manifestent une forte crainte des prix élevés, avec une acceptation significativement faible des prix du tungstène en hausse continue. D'autre part, il n'y a pratiquement pas de matière première APT au comptant disponible localement en Europe, car le marché exécute largement des commandes contractuelles à long terme, ce qui entraîne une offre globale constamment tendue.
Selon les enquêtes du SMM, les offres actuelles d'APT au comptant des négociants européens locaux sont passées à 1 500 $/mtu, tandis que les offres des exportateurs chinois ont même dépassé 1 650 $/mtu, bien qu'aucune transaction n'ait été signalée jusqu'à présent. En ce qui concerne le ferrotungstène, le dernier prix de transaction dans la région de Rotterdam est monté à 205 $/kg W, nettement supérieur aux prix récents sur le marché chinois.
Du point de vue de l'équilibre offre-demande actuel, le marché européen des matières premières de tungstène est entré dans un état typique de prix cotés sans transactions réelles, les prix suivant passivement les ajustements à la hausse des offres des fournisseurs chinois. À court terme, la situation des pénuries de ressources est peu susceptible de s'atténuer substantiellement.
Marché international des déchets de tungstène : Une demande indienne robuste stimule les hausses de prix ; Les négociants européens envisagent d'emboîter le pas
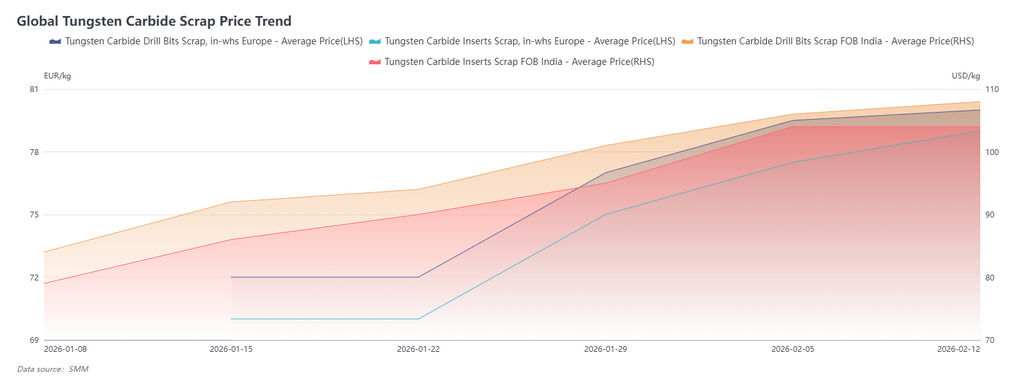
Récemment, la circulation locale des déchets de tungstène en Inde a été active. Selon les négociants locaux, les offres pour les mèches de forage en tungstène à haute teneur en carbure de tungstène ont été relevées à 10 000 roupies indiennes/kg (environ 110 $/kg), avec une demande d'approvisionnement continue. Parallèlement, les négociants étendent activement leurs activités sur les marchés du Japon, de Singapour, de l'Europe et des États-Unis, à la recherche d'opportunités d'exportation de ferraille. Pour les plaquettes en alliage de tungstène, le prix transactionnel FOB Inde reste stable à 104 $/kg.
En revanche, les prix de la ferraille de tungstène en Europe n'ont pas connu de fluctuations significatives, les transactions sur le marché étant toujours principalement axées sur les chutes de plaquettes de tungstène. Les offres principales des négociants se maintiennent à 78-80 €/kg. Cependant, face à l'emballement continu du marché du recyclage des déchets, certains recycleurs envisagent des hausses de prix, et une tendance à la hausse pourrait suivre à court terme.
Marché chinois : la contraction de l'offre fait monter les prix, la tendance haussière post-fêtes n'a pas encore atteint son pic
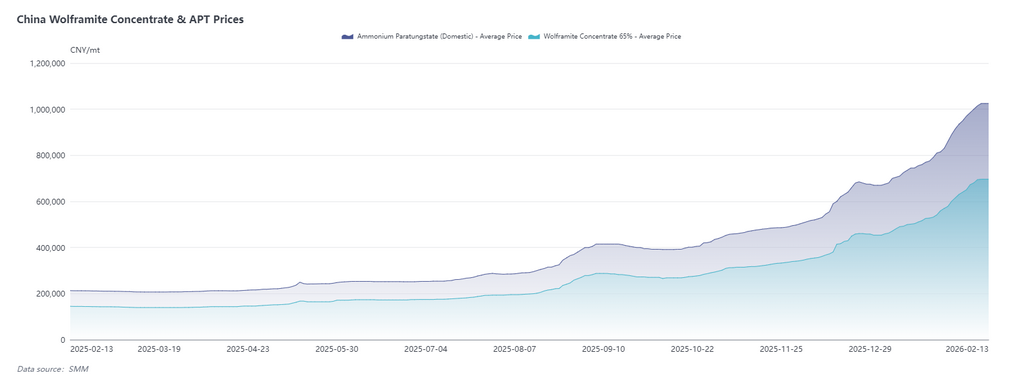
Récemment, bien que le marché chinois du tungstène soit entré dans la période des vacances du Nouvel An chinois, les prix ont affiché une hausse généralisée. Les réductions saisonnières de production dans les mines et un contrôle plus strict des activités hors taxes ont rendu l'offre de minerai de tungstène en circulation rare, faisant significativement grimper les prix de transaction. Actuellement, les entreprises en aval manifestent une forte crainte des prix élevés, leurs achats suivant majoritairement le rythme des commandes contractuelles à long terme, avec une volonté limitée de surenchérir sur le marché spot.
D'un point de vue tarifaire représentatif, les prix contractuels à long terme pour la première quinzaine de février, récemment publiés par une entreprise du tungstène du Guangdong, indiquent une offre de paratungstate d'ammonium (APT) à 1 million de yuans/tonne, en forte hausse de 200 000 yuans/tonne sur un mois, reflétant la poursuite de la tendance haussière des prix du tungstène en février. La perception du marché d'une offre tendue persiste, soutenant continuellement les prix.
À moyen terme, bien que le marché chinois entrera officiellement dans les vacances du Nouvel An la semaine prochaine et que les prix se consolident actuellement à des niveaux élevés, la tendance post-fêtes pourrait connaître une nouvelle hausse, sans signe clair de pic à court terme.