SMM News du 12/9 :
Récemment, contraint par les prix continuellement record du tungstène, les volumes de transactions sur le marché du tungstène se sont considérablement contractés. La transmission des prix élevés en aval a été relativement lente, et le taux d'activité de l'industrie aval des carbures cémentés a diminué en raison de la pression des coûts élevés, laissant le marché dans l'impasse. Cette semaine, l'aversion au risque de certains négociants a augmenté, et ils ont choisi de déstocker pour sécuriser leurs bénéfices. En conséquence, le prix de transaction du marché des concentrés de tungstène s'est légèrement assoupli : le prix du concentré de wolframite à 65 % a baissé de 2 000 yuans par tonne standard par rapport à la semaine dernière, clôturant à 285 500 yuans par tonne standard. Parallèlement, les produits en tungstène usagé à prix élevé ont occupé la trésorerie des recycleurs de tungstène usagé. Certaines entreprises de tungstène usagé ont opté pour la prise de bénéfices afin de soulager la pression de trésorerie, conduisant à une offre suffisante sur le marché du tungstène usagé. Le prix du tungstène usagé a baissé en premier cette semaine : le prix des barres de tungstène usagé a chuté de 5 yuans par kilogramme par rapport à vendredi dernier, clôturant à environ 440 yuans par kilogramme.
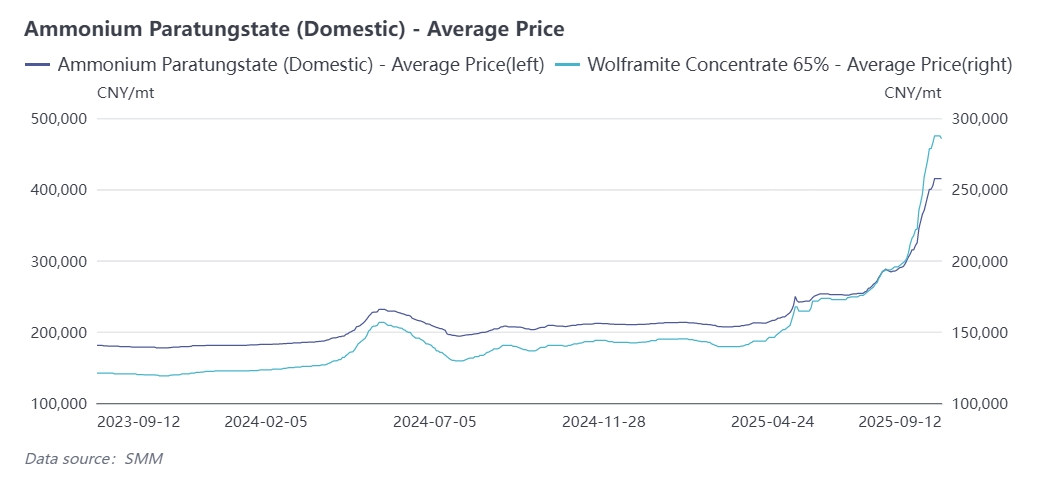
Le marché du tungstène a-t-il atteint son pic ? SMM (Shanghai Metals Market) estime que la contradiction entre l'offre et la demande sur le marché du tungstène n'est pas encore résolue. Il est difficile de dire qu'il y aura un ajustement brutal dans les perspectives du marché, et le marché sera toujours dominé par de fortes fluctuations. Les principaux facteurs de soutien sont les suivants :
1. Les entreprises nationales de tungstène ont considérablement augmenté les prix des commandes à long terme dans la première quinzaine de septembre, les prix du marché au comptant fluctuant à des niveaux élevés ancrés par les prix des commandes à long terme
Un certain nombre de grandes entreprises de tungstène ont substantiellement augmenté leurs devis de commandes à long terme pour la première quinzaine de septembre, avec les détails suivants :
- Chongyi Zhangyuan Tungsten Industry Co., Ltd. : Les devis d'achat à long terme pour la première quinzaine de septembre sont les suivants - concentré de wolframite à 55 % : 280 000 yuans par tonne standard, en hausse de 69 000 yuans par tonne standard par rapport au devis précédent ; concentré de scheelite à 55 % : 279 000 yuans par tonne standard, en hausse de 69 000 yuans par tonne standard par rapport au devis précédent ; paratungstate d'ammonium (APT, grade zéro standard national) : 410 000 yuans par tonne, en hausse de 100 000 yuans par tonne par rapport au devis précédent.
- Jiangxi Tungsten Industry Holding Group Co., Ltd. : Le prix indicatif du concentré de wolframite noir de première qualité standard pour la première quinzaine de septembre 2025 est de 275 000 yuans par tonne standard, en hausse de 62 000 yuans par tonne standard par rapport à la deuxième quinzaine d’août.
- Xiamen Tungsten Co., Ltd. : Le prix d’achat à long terme pour la première quinzaine de septembre 2025 est de 405 000 yuans par tonne, en hausse de 100 000 yuans par tonne par rapport au précédent tarif.
- Guangdong Xianglu Tungsten Industry Co., Ltd. : Les prix unitaires taxes comprises des commandes à long terme de matières premières en tungstène pour la première quinzaine de septembre 2025 sont les suivants — concentré de wolframite noir d’une teneur supérieure à 55 % : 280 000 yuans par tonne standard, en hausse de 48 000 yuans par tonne standard par rapport au précédent tarif ; concentré de wolframite blanc d’une teneur supérieure à 55 % : 279 000 yuans par tonne standard, en hausse de 48 000 yuans par tonne standard par rapport au précédent tarif ; APT : 410 000 yuans par tonne, en hausse de 70 000 yuans par tonne par rapport au précédent tarif. Les prix ci-dessus incluent la taxe sur la valeur ajoutée (TVA) de 13 %.
- Association chinoise de l’industrie du tungstène de Ganzhou : Les prix prévisionnels du marché du tungstène pour septembre 2025 sont les suivants — minerai de wolframite noir à 55 % : 280 000 yuans par tonne standard, en hausse de 97 500 yuans par tonne standard en glissement mensuel ; APT : 410 000 yuans par tonne, en hausse de 127 000 yuans par tonne en glissement mensuel ; poudre de tungstène à grains moyens : 650 yuans par kilogramme, en hausse de 210 yuans par kilogramme en glissement mensuel.
2. Croissance limitée du taux d’activité des entreprises de concentré de tungstène nationales en septembre, l’offre du marché restant tendue
Le quota disponible de certaines mines a atteint un niveau bas, il est donc difficile pour le taux d’activité des entreprises de concentré de tungstène nationales d’augmenter en septembre. Bien que certains détenteurs aient récemment choisi de réaliser des bénéfices (entraînant une légère augmentation de l’offre de produits au comptant sur le marché), le stock disponible sur le marché reste faible. Au fur et à mesure que le stock en circulation est écoulé, le marché ne peut qu’attendre que les grandes mines libèrent des marchandises, et les mines ont toujours une forte volonté de maintenir des prix élevés.
3. Les prix élevés continuent de se transmettre en aval, tandis que la rentabilité de l’industrie des produits de fusion intermédiaires doit encore être améliorée
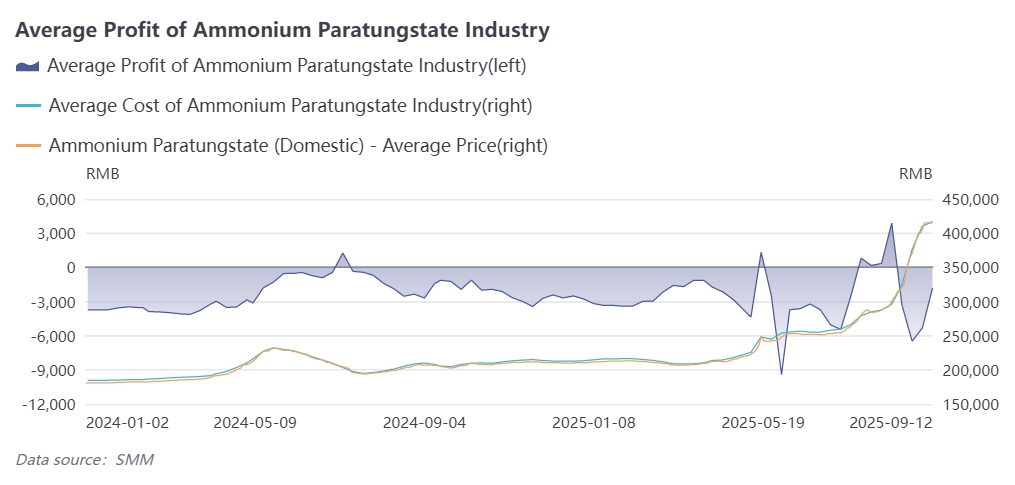
Depuis juillet, le prix des matières premières en tungstène a augmenté rapidement, tandis que le prix des produits de fusion en aval a suivi lentement, entraînant des pertes continues dans le secteur. Le taux d'exploitation des fabricants d'APT a considérablement baissé. Actuellement, l'industrie digère encore les stocks de matières premières à prix élevé, et le marché est dans la phase de transmission des hauts prix. Il est peu probable que les entreprises baissent leurs prix pour les ventes. Selon les calculs du SMM, le coût moyen de l'APT domestique cette semaine a augmenté de 6 438 yuans par tonne en glissement mensuel pour atteindre 416 800 yuans par tonne, et l'industrie subissait encore une perte de 1 811 yuans par tonne.
4. L'arrivée de la haute saison a entraîné une tendance positive de la demande industrielle.
Les entreprises en aval s'approvisionnent mostly selon les commandes, et les stocks de matières premières des entreprises telles que les carbures cémentés sont à un faible niveau. Sous l'impulsion de l'augmentation des commandes pendant la saison de demande élevée, l'industrie a un besoin de stockage, ce qui exacerbe encore le déséquilibre entre l'offre et la demande.
5. Les États-Unis annoncent une exemption de droits de douane sur le commerce du tungstène, stimulant la croissance du commerce mondial du tungstène
Les réserves de minerai de tungstène des États-Unis ne représentent que 1,2 % du total mondial, avec un important déficit d'approvisionnement domestique et une forte dépendance aux importations de tungstène. Le tungstène est une matière première centrale dans des domaines clés tels que l'aérospatiale et l'industrie de la défense. Par exemple, dans le domaine militaire, l'alliage de tungstène est le matériau privilégié pour les noyaux de projectiles perforants et les pénétrateurs à énergie cinétique ultra-élevée ; dans le domaine aérospatial, le tungstène est également indispensable pour la stabilité à haute température des composants chauds des missiles et des buses de fusée. Imposer des droits de douane augmenterait le coût de la fabrication domestique aux États-Unis et affecterait la sécurité de la chaîne d'approvisionnement de l'industrie militaire. La politique d'exemption vise à assurer le fonctionnement stable de ces industries clés.
L'annonce par les États-Unis de l'exemption de droits de douane pour le tungstène et d'autres métaux dans sa liste tarifaire nationale mondiale facilitera sans aucun doute le commerce mondial du tungstène. En tant que marché consommateur important de tungstène, les États-Unis pourraient voir leurs importations augmenter en raison de coûts d'importation réduits, stimulant ainsi le volume du commerce mondial du tungstène. Simultanément, la demande accrue d'importations de tungstène aux États-Unis pourrait affecter dans une certaine mesure la relation offre-demande sur le marché mondial du tungstène, puis influencer les prix du tungstène. Du point de vue du marché chinois du tungstène, la croissance de la demande étrangère en tungstène est bénéfique pour le marché domestique. Cependant, la Chine maintient toujours des contrôles à l'exportation sur le tungstène, de sorte que le volume des exportations de certaines matières premières pourrait ne pas augmenter significativement à court terme. Néanmoins, cette politique est favorable aux perspectives d'exportation des produits finis en tungstène tels que les carbures cémentés.
Perspective globale
Récemment, les livraisons de marchandises basées sur la prise de bénéfices ont atténué la tension à court terme de l'offre en matières premières, exerçant une pression sur les prix du tungstène. Cependant, du point de vue de l'offre et de la demande à moyen et long terme, l'approvisionnement en concentré de tungstène se resserre. La contradiction centrale entre l'offre et la demande du marché n'ayant pas subi de changement fondamental, les fondamentaux du marché du tungstène offrent un soutien solide, et une correction brutale est peu probable.
Simultanément, les points suivants méritent une attention future :
- Informations sur le quota annuel de concentré de tungstène domestique : des fluctuations significatives du quota entraîneront des ajustements dans l'équilibre ultérieur de l'offre et de la demande du marché.
- La situation de « prix nationaux forts et prix internationaux faibles » pourrait stimuler l'afflux de ressources en tungstène étrangères sur le marché chinois, atténuant ainsi la tension d'approvisionnement domestique. Le volume d'importation des ressources en tungstène doit être surveillé en continu.
- L'orientation des ajustements des politiques nationales et étrangères liées à l'importation et à l'exportation du tungstène.