Depuis longtemps, la Chine a établi une autorité absolue dans le secteur des terres rares en tirant parti de ses avantages en matière de réserves et de son monopole dans les technologies de fusion et de séparation. Cependant, à mesure que la rivalité entre les États-Unis et la Chine s'intensifie, les États-Unis ont accéléré la reconfiguration de la chaîne d'approvisionnement en terres rares en collaboration avec leurs alliés par le biais de la loi sur les minéraux critiques, favorisant un processus de « désinisation ». Par exemple, Lynas Corporation, d'Australie, a réalisé la séparation commerciale de l'oxyde de dysprosium en Malaisie en 2025, devenant ainsi le premier producteur de terres rares lourdes en dehors de la Chine. Les États-Unis, quant à eux, ont soutenu des projets nationaux tels que la mine Round Top (qui devrait séparer l'oxyde de dysprosium en janvier 2025 et commencer la production en 2026) et ont injecté des fonds propres dans MP Materials, le promoteur minier de Mountain Pass aux États-Unis, et ont imposé des plafonds de prix, dans le but de réduire leur dépendance à l'égard des terres rares moyennes et lourdes de la Chine (auparavant, 70 % des importations de terres rares des États-Unis provenaient de la Chine). Dans ce contexte, la surveillance étroite par la Chine des développements des terres rares à l'étranger est une mesure cruciale pour préserver la sécurité de la chaîne industrielle et l'initiative stratégique.
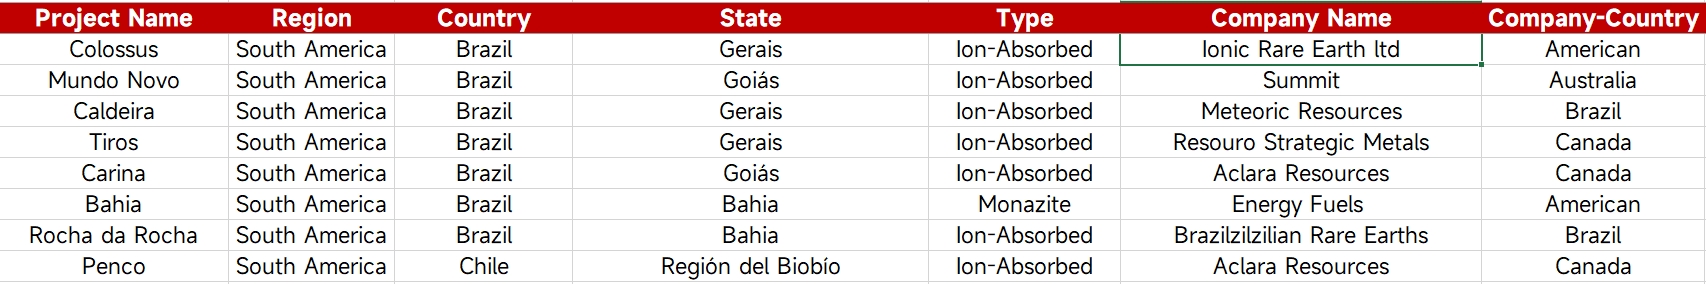
Du point de vue du déploiement des mines à l'étranger, parmi les 30 projets dans les régions non asiatiques, l'Amérique du Sud (9 projets) et l'Afrique (10 projets) sont riches en ressources mais manquent de leadership d'entreprises locales en raison des faiblesses économiques héritées de l'histoire coloniale et des obstacles élevés à l'extraction des terres rares (traitement radioactif, investissements dépassant 1 milliard de dollars par projet unique et période de remboursement de 5 à 8 ans). Le développement minier a longtemps dépendu des capitaux occidentaux. En revanche, les États-Unis et l'Australie ont été plus proactifs : les États-Unis renforcent leurs capacités nationales grâce à la mine Mountain Pass (exploitée par MP Materials) et à la mine Round Top, tandis que l'usine malaisienne de Lynas en Australie, bien que capable de séparer les terres rares lourdes, a encore des plans d'expansion en attente de mise en œuvre. Au niveau des capitaux, MP Materials a intégré le top 50 des sociétés minières mondiales, grâce à un investissement en fonds propres de 400 millions de dollars et à un accord d'achat garanti du Département de la défense des États-Unis, se classant aux côtés de China Northern Rare Earth en termes de performance sur le marché, reflétant le consensus occidental sur la valeur stratégique des terres rares.
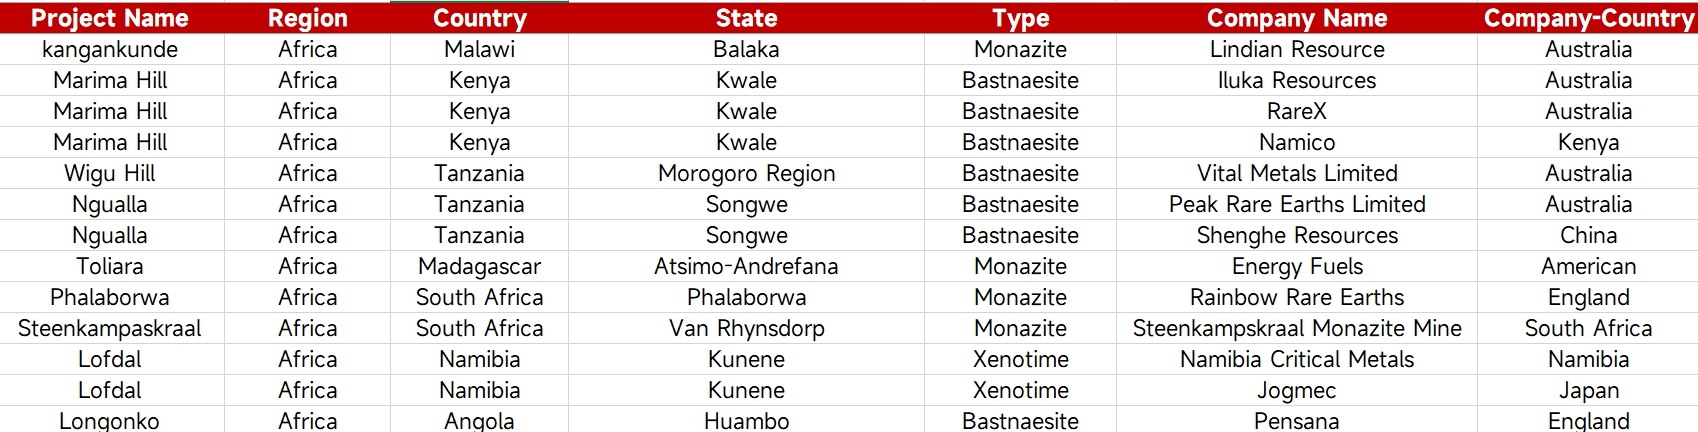
L'essence du jeu des terres rares a dépassé la simple compétition pour les ressources, devenant le terrain central de compétition entre les grandes puissances pour la sécurité technologique et industrielle. La chaîne « minerai australien - traitement malaisien - application américaine et japonaise » menée par les États-Unis, bien que destinée à détourner l'influence de la Chine, attend toujours une validation pratique : alors que l'UE a promu la loi sur les matières premières critiques pour limiter sa dépendance à la Chine (en fixant un plafond d'importation de 65 %), elle a dû accepter les exportations ciblées de la Chine vers des pays comme l'Allemagne et le Vietnam en raison d'un manque de technologie de fusion. Pour la Chine, la signification stratégique centrale de se concentrer sur les terres rares à l'étranger réside dans trois dimensions : premièrement, **l'alerte technologique** - surveiller les innovations telles que le procédé de séparation de Lynas et la technologie de recyclage d'Apple afin de se prémunir contre les solutions de substitution perturbatrices telles que les moteurs sans terres rares ; deuxièmement, **l'intervention dans le mécanisme de tarification** - surveiller de près les tendances des prix à l'étranger et orienter les ajustements des prix intérieurs par divers moyens ; troisièmement, **renforcer la résilience de la chaîne d'approvisionnement** - construire un système tampon de « réserves nationales + bases à l'étranger » en acquérant des ressources à l'étranger telles que la mine Ngualla en Tanzanie (avec des réserves de 887 000 tonnes et une proportion de 15 % de dysprosium et de terbium) afin d'assurer un approvisionnement stable pour les clients nationaux (tels que les industries de la robotique et de l'énergie éolienne) en cas d'urgence.
En fait, l'examen minutieux par la Chine des terres rares à l'étranger est une disposition défensive visant à optimiser sa propre chaîne industrielle dans une perspective mondiale - éviter de trop stimuler l'Occident pour accélérer les percées technologiques tout en consolidant son caractère irremplaçable par le contrôle des ressources et le positionnement technologique, déplaçant finalement le centre de gravité du jeu de « la possession des ressources » vers le champ de bataille ultime de « la souveraineté technologique ».