Les aimants permanents en étain et en terres rares fournissent un soutien, avec une augmentation attendue de la demande en aval pour les semi-conducteurs et autres, le secteur des métaux mineurs se renforce [SMM Flash News]

Publié: Jun 27, 2025 15:20 (GMT+8)

SMM 27 juin :

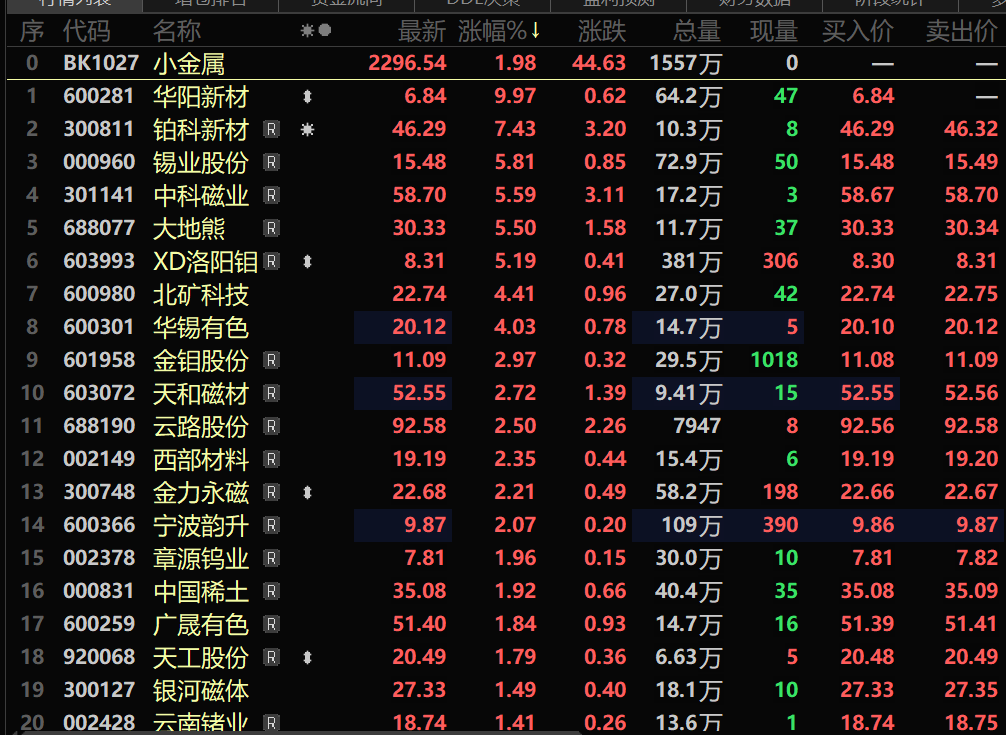
Les prix de l'étain ont été stimulés par la reprise de la production plus lente que prévu dans l'État Wa au Myanmar et par la rareté de l'offre due aux restrictions imposées par la Thaïlande sur le transit du minerai d'étain du Myanmar. Les aimants permanents en terres rares ont bénéficié d'une impulsion politique, les participants de la chaîne industrielle exprimant leur optimisme quant aux perspectives du marché des terres rares. Les prix du tungstène ont continué à flotter à des niveaux élevés. Le développement rapide des secteurs en aval tels que les nouvelles énergies, les semi-conducteurs et les industries de défense a renforcé les anticipations de croissance de la demande en métaux mineurs. La préférence du capital boursier pour les variétés à ressources rares a également contribué à la solidité du secteur. À 14 h 34 le 27 juin, le secteur des métaux mineurs a progressé de 1,98 %, Huayang New Materials ayant atteint la limite de hausse, tandis que Poco New Materials, Yunnan Tin, Sinomag Technology, Earth-Panda et CMOC ont enregistré les plus fortes hausses.
Actualités

Huayang New Materials a annoncé le 25 juin que sa partie liée Huayang Group avait reçu un avis d'enquête de la Commission chinoise de réglementation des valeurs mobilières. L'avis indiquait que Huayang Group était en cours d'enquête pour avoir occupé des fonds de Yangmei Chemical en 2021 sans divulguer correctement les transactions de capital non opérationnelles. La société a précisé que cet incident n'était pas lié à ses activités et n'affecterait pas ses activités de production normales, confirmant qu'aucune occupation de fonds n'avait été effectuée par les actionnaires de contrôle ou les parties liées. Cet événement n'a pas d'impact opérationnel direct. Après avoir atteint « quatre limites de hausse en cinq jours de bourse », Huayang New Materials a publié un avertissement de fluctuation anormale des transactions boursières le 18 juin, notant que ses actions avaient accumulé un écart de prix de 20 % sur trois jours de bourse consécutifs (13, 16 et 17 juin 2025) conformément aux réglementations de la Bourse de Shanghai. Les mouvements récents et volatils des actions ont dépassé de manière significative les tendances du secteur. La société a réaffirmé qu'elle n'avait pas d'activité dans le domaine des aimants permanents en terres rares, se concentrant plutôt sur le recyclage des métaux du groupe du platine, où la hausse des prix des métaux précieux augmente les coûts d'approvisionnement en matières premières.

Marché au comptant

Terres rares au comptant :
》Cliquez pour consulter les prix au comptant des terres rares de SMM

》Abonnez-vous pour consulter les tendances historiques des prix au comptant des métaux de SMM

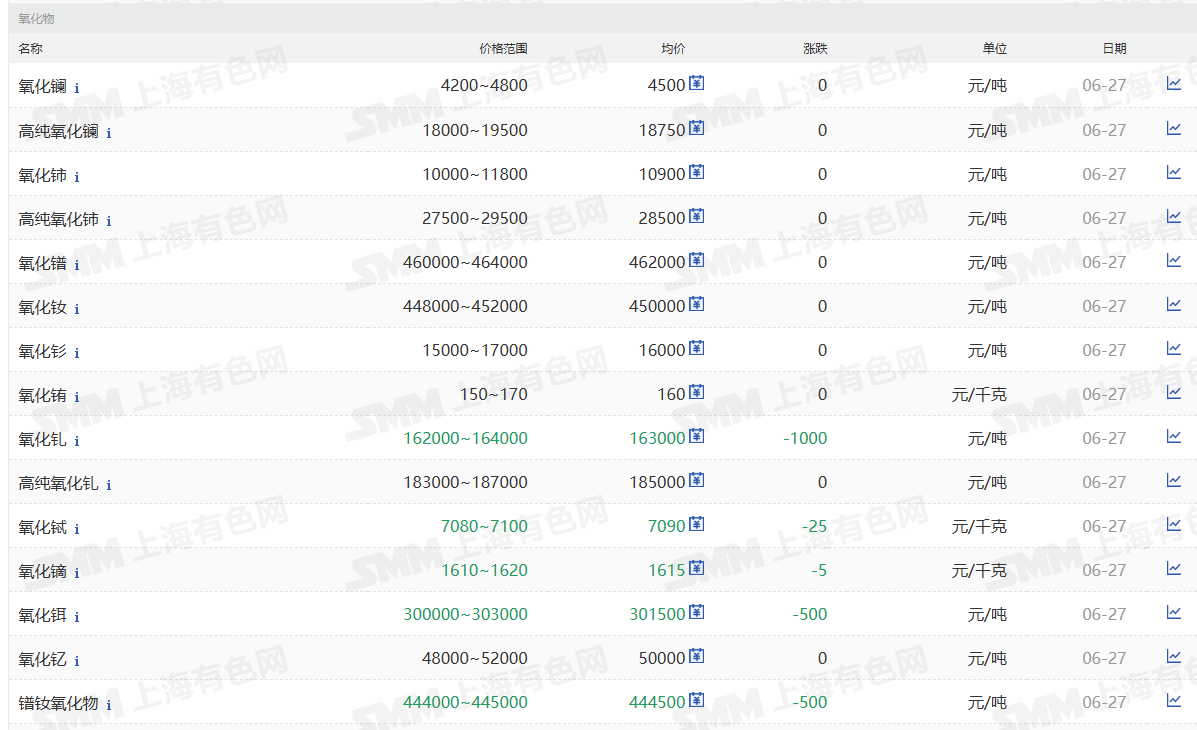
Le 27 juin, la fourchette de cotation de l'oxyde de Pr-Nd (1#) de SMM s'établissait à 444 000-445 000 yuan/t, avec une moyenne de 444 500 yuan/t, en baisse de 0,11 % par rapport au jour de bourse précédent. Récemment, en raison de l'impact de la saison des pluies traditionnelle en Asie du Sud-Est, les importations de minerai du Myanmar ont considérablement diminué, et les fournisseurs de mines ont affiché une faible volonté de vendre. Les oxydes de terres rares restent globalement légèrement dans le marasme, avec des demandes faibles de la part des acheteurs en aval et certains fournisseurs réduisant leurs prix pour libérer de petits volumes. Alors que les industries en aval sortent progressivement de la saison morte traditionnelle, associée à des informations de marché positives fréquentes, la plupart des acteurs du secteur nourrissent des attentes optimistes quant à l'évolution future des prix des terres rares. Dans ce contexte de sentiment du marché, les cargaisons à bas prix pourraient devenir encore plus difficiles à trouver. Dans l'ensemble, bien que le marché des terres rares soit confronté à des défis de volatilité à court terme, l'industrie maintient une perspective généralement positive sur ses perspectives de développement à long terme.

Marché au comptant du tungstène :
》Cliquez pour consulter les prix au comptant du tungstène SMM

》Abonnez-vous pour consulter l'historique des prix au comptant des métaux SMM

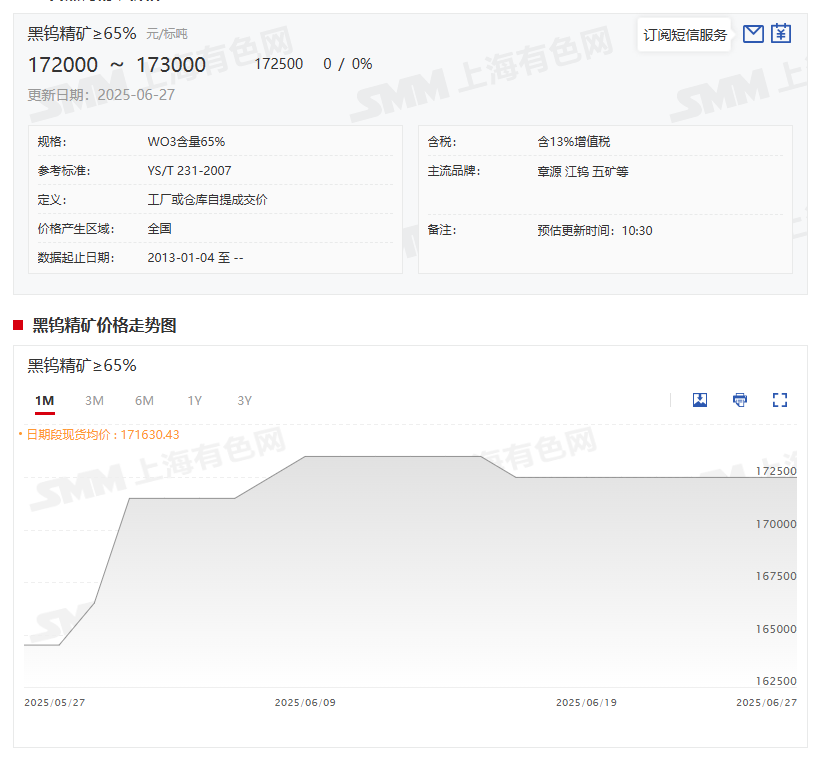
Le 27 juin, le marché du tungstène a principalement affiché une consolidation à haut niveau, les fournisseurs de mines traditionnels maintenant des stocks faibles et une réticence insuffisante à baisser les prix. Les baisses côté mine sont restées limitées, et les cotations sont demeurées élevées. Les entreprises en aval de l'APT ont connu une faible rentabilité, conduisant certaines fonderies à mettre en œuvre des réductions de production et des arrêts de maintenance. L'amont a principalement honoré les expéditions de contrats à long terme, tandis que les entreprises en aval ont effectué des réapprovisionnements juste-à-temps, aboutissant à des transactions globales stables. À court terme, les facteurs macroéconomiques incluent un assouplissement marginal des tensions au Moyen-Orient et une diminution de l'aversion au risque à l'étranger. Les fondamentaux montrent un équilibre tendu entre les secteurs amont et aval du tungstène domestique. Avec des stocks de matières premières en amont à des niveaux bas couplés à des contrôles de production, les corrections des prix du tungstène restent limitées. Les fonderies en aval font face à une faible rentabilité, créant une double faiblesse de l'offre et de la demande. Les contradictions structurelles de la chaîne industrielle sont marquées, avec une lutte entre les positions acheteuses et vendeuses alors que le marché se restructure. Un maintien à court terme de la consolidation à haut niveau est attendu. Une attention continue devrait être portée sur la tarification des contrats à long terme de juillet des entreprises traditionnelles et sur les taux d'exploitation en aval.

Lectures recommandées :

》Marge limitée pour les concessions en matière de matières premières : le marché du tungstène fluctuera à des sommets à court terme [Revue quotidienne du tungstène SMM]

》Les prix des terres rares continuent de se stabiliser - Comment évolueront les attentes du marché ?[Analyse SMM]

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【Flash | Semtech ajoute des salles blanches face à la demande croissante en photonique InP】
il y a 52 minutes
【Flash | Semtech ajoute des salles blanches face à la demande croissante en photonique InP】
Lire la suite
【Flash | Semtech ajoute des salles blanches face à la demande croissante en photonique InP】
Semtech a indiqué dans sa présentation des résultats du 25 août que son portefeuille photonique pour centres de données couvre les puces à gain, les lasers CW haute puissance, les SOA et les photodiodes haute vitesse, tout en ayant sécurisé des livraisons d'équipements pour l'exercice 2027 et acquis un espace de salle blanche supplémentaire. Semtech a fait l'acquisition de HieFo en mars, ajoutant une fabrication américaine de puces à gain en InP et de lasers DFB. Les ventes de centres de données du deuxième trimestre de l'exercice 2027 ont atteint 100 millions de dollars, en hausse de 39 % en glissement trimestriel et de 91 % en glissement annuel ; les ventes du troisième trimestre devraient augmenter de 45 % en glissement trimestriel et de 160 % en glissement annuel. SMM estime que cette expansion soutient la demande à moyen terme en InP et en indium de haute pureté, bien qu'aucune capacité nominale ni consommation d'indium n'ait été divulguée.
il y a 52 minutes
[SMM Flash Chrome] Les expéditions mondiales de minerai de chrome chutent de 2,74 % en glissement hebdomadaire à 642 500 t, Maputo rebondit
il y a 17 heures
[SMM Flash Chrome] Les expéditions mondiales de minerai de chrome chutent de 2,74 % en glissement hebdomadaire à 642 500 t, Maputo rebondit
Lire la suite
[SMM Flash Chrome] Les expéditions mondiales de minerai de chrome chutent de 2,74 % en glissement hebdomadaire à 642 500 t, Maputo rebondit
[SMM Flash Chrome] Les expéditions mondiales de minerai de chrome chutent de 2,74 % en glissement hebdomadaire à 642 500 t, Maputo rebondit
Les expéditions mondiales de minerai de chrome ont totalisé 642 500 tonnes au cours de la semaine terminée le 2 octobre, en baisse de 2,74 % en glissement hebdomadaire, selon les dernières données de SMM. Cette modeste baisse globale masque une importante redistribution sous-jacente, un net rebond à Maputo ayant été compensé par des replis à Richards Bay et à Mersin. Les expéditions au départ de Maputo ont augmenté à 488 800 tonnes, contre 340 200 tonnes, soit une hausse de 43,68 % qui a ramené la part du port dans le total des expéditions à environ 76 %, contre environ 51,5 % une semaine plus tôt, inversant ainsi la tendance de la semaine précédente vers une répartition plus équilibrée des exportations. Richards Bay est retombé à 95 700 tonnes, contre 227 800 tonnes, soit une baisse de 57,99 % qui a effacé l'essentiel du rebond de la semaine précédente, tandis que Mersin a reculé de 31,52 % à 58 000 tonnes, contre 84 700 tonnes. Beira n'a de nouveau enregistré aucune expédition de minerai de chrome, restant inactif pour une quatrième semaine consécutive. Les données de la semaine indiquent un retour vers le schéma de flux davantage concentré sur Maputo observé pendant la majeure partie des mois d'août et de septembre, la répartition plus large entre les ports de la semaine précédente s'étant avérée de courte durée. Il conviendra de surveiller dans les semaines à venir si le repli de Richards Bay reflète un phénomène ponctuel après une semaine précédente inhabituellement forte ou un retour à son rythme de chargement plus intermittent.
il y a 17 heures
[SMM Éclair Chrome] La production chinoise de ferrochrome à haute teneur en carbone chute de 3,17 % en glissement mensuel en septembre, pénalisée par l'inversion des coûts
il y a 18 heures
[SMM Éclair Chrome] La production chinoise de ferrochrome à haute teneur en carbone chute de 3,17 % en glissement mensuel en septembre, pénalisée par l'inversion des coûts
Lire la suite
[SMM Éclair Chrome] La production chinoise de ferrochrome à haute teneur en carbone chute de 3,17 % en glissement mensuel en septembre, pénalisée par l'inversion des coûts
[SMM Éclair Chrome] La production chinoise de ferrochrome à haute teneur en carbone chute de 3,17 % en glissement mensuel en septembre, pénalisée par l'inversion des coûts
Les données SMM montrent que la production chinoise de ferrochrome à haute teneur en carbone a reculé de 3,17 % en glissement mensuel en septembre 2026, un repli plus marqué que celui de 1,25 % enregistré en août. La production est restée supérieure de 18,8 % à celle de l'année précédente, bien que la croissance ait ralenti par rapport aux 20,36 % d'août. La production de janvier à septembre a progressé de 30,84 % en glissement annuel, contre 32,56 % à fin août. Ce ralentissement reflète la compression des marges. La fermeté des prix du coke, la hausse des tarifs de l'électricité et la lenteur des prix du minerai de chrome ont alourdi les coûts, tandis que la baisse des prix d'appel d'offres des aciéries a pesé sur les prix du ferrochrome. Les producteurs du sud, où les coûts sont les plus élevés, ont donc le plus réduit leur production. La production dans la région productrice du nord s'est mieux maintenue et a conservé des volumes nationaux nettement supérieurs à ceux de l'année dernière, ce qui explique pourquoi la croissance en glissement annuel et depuis le début de l'année reste forte même si la tendance mensuelle s'inverse. SMM s'attend à ce que la production ne se replie que légèrement à partir de maintenant, la faiblesse de la demande d'acier inoxydable étant compensée par la baisse des coûts du minerai de chrome et les volumes contractuels fixes à long terme.
il y a 18 heures


