L'écart de prix du cuivre entre LME et COMEX atteint à nouveau un niveau historique : Qu'est-ce qui le motive ? [Analyse SMM]

Publié: Jan 10, 2025 14:02 (GMT+8)
Source: SMM
[Analyse SMM] : En mai 2024, en raison des stocks ultra-faibles de cuivre COMEX, un short squeeze historiquement rare s'est produit sur le marché du cuivre COMEX. Un afflux massif de fonds a pris des positions longues sur les contrats à terme de cuivre COMEX, créant une pression sur les fonds d'arbitrage et les entreprises de couverture déjà présentes sur le marché. L'écart de prix intrajournalier entre le cuivre LME et COMEX a dépassé une fois 1 000 $/t, avec un écart de prix inter-marchés atteignant des niveaux extrêmes. Les traders ont commencé à transporter du cuivre vers les entrepôts américains pour profiter de l'écart de prix ultra-élevé et atténuer la pression du short squeeze, entraînant une reprise progressive des stocks de cuivre COMEX. Au 9 janvier 2025, la prime intrajournalière du cuivre COMEX sur le cuivre LME a dépassé 600 $/t, approchant des sommets historiques. Parallèlement, les stocks COMEX étaient à des niveaux historiquement élevés, et les fondamentaux ne pouvaient guère justifier un écart de prix aussi important. Quelle est la raison derrière cela ?

En mai 2024, en raison des stocks ultra-faibles de cuivre sur le COMEX, un short squeeze historiquement rare s'est produit sur le marché du cuivre COMEX. Un afflux massif de fonds a pris des positions longues sur les contrats à terme de cuivre COMEX, créant une pression sur les fonds d'arbitrage et les entreprises de couverture déjà présentes sur le marché. L'écart intrajournalier entre le cuivre LME et COMEX a dépassé une fois 1 000 $/t, avec un écart de prix inter-marchés atteignant des niveaux extrêmes. Les traders ont commencé à transporter du cuivre vers les entrepôts américains pour profiter de l'écart de prix ultra-élevé et atténuer la pression du short squeeze, entraînant une reprise progressive des stocks de cuivre COMEX. Au 9 janvier 2025, la prime intrajournalière du cuivre COMEX par rapport au cuivre LME a dépassé 600 $/t, approchant des sommets historiques. Parallèlement, les stocks COMEX étaient à des niveaux records, et les fondamentaux ne pouvaient guère soutenir un écart de prix aussi important. Quelle est la raison derrière cela ?

Le Washington Post a rapporté le 6 janvier 2025 que les conseillers du président élu américain Trump explorent un plan tarifaire applicable à "tous les pays" pour les biens critiques importés. Cela contredit les déclarations de Trump pendant sa campagne présidentielle. Notamment, le 25 novembre 2024, après sa victoire électorale, Trump a déclaré que dès son premier jour en fonction, il imposerait un tarif supplémentaire de 10 % sur toutes les importations en provenance de Chine. Concernant le rapport du 6 janvier 2025 du Washington Post, Trump a rejeté la nouvelle dans un post, la qualifiant de "nouvelle fausse" et affirmant que sa politique tarifaire ne serait pas réduite.
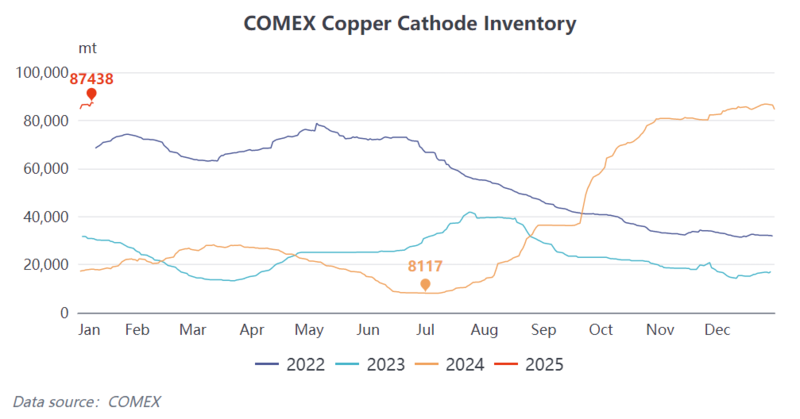
Avant l'investiture de Trump le 20 janvier, sous l'attente d'un tarif "universel" de 10 % ou 20 %, voire plus, les marchés financiers étaient remplis d'incertitudes quant à l'impact potentiel de ses politiques commerciales. Le COMEX est devenu le choix privilégié pour certains capitaux spéculatifs dans les matières premières américaines, entraînant une nouvelle vague de hausses de l'écart de prix entre les deux marchés. Cela pourrait amener certains traders de cuivre à s'engager dans l'arbitrage inter-marchés en achetant des contrats à terme de cuivre LME tout en vendant des contrats COMEX, ce qui réduirait l'écart de prix. Cela pourrait également entraîner un élargissement de l'écart de prix entre le cuivre LME et SHFE, une augmentation des pertes d'importation domestiques, et même l'ouverture de la fenêtre d'exportation.

Selon SMM, certains traders verrouilleront les profits d'écart de prix en expédiant du cuivre d'Amérique du Sud vers l'Amérique du Nord. Cependant, certains traders s'inquiètent de l'élargissement extrême potentiel de l'écart de prix entre les deux marchés en raison des attentes fermentées de nouvelles politiques telles que les tarifs, ce qui pourrait entraîner des pertes. Sur le marché chinois, la disponibilité de sources de cuivre livrables pour le COMEX est relativement faible. Compte tenu de facteurs tels que la distance de transport, le temps et les coûts de capital, l'espace opérationnel est limité. À mesure que les positions d'arbitrage inter-marchés entrent sur le marché, l'écart de prix entre les deux marchés devrait se réduire progressivement. À l'avenir, les stocks d'entrepôt de cuivre COMEX pourraient continuer à croître, mais sur la base des attentes de consommation de cuivre aux États-Unis, cela ne devrait pas exercer de pression sur ses fondamentaux.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
KGHM et South32 lancent une expansion de 725 millions de dollars américains à Sierra Gorda, augmentant la capacité de cuivre de 26 %
il y a 13 heures
KGHM et South32 lancent une expansion de 725 millions de dollars américains à Sierra Gorda, augmentant la capacité de cuivre de 26 %
Lire la suite
KGHM et South32 lancent une expansion de 725 millions de dollars américains à Sierra Gorda, augmentant la capacité de cuivre de 26 %
KGHM et South32 ont lancé les travaux d'une quatrième ligne de broyage à la mine de cuivre-molybdène de Sierra Gorda, dans la région d'Atacama au Chili. Cette expansion de 725 millions de dollars américains s'étalera sur trois ans à partir de janvier 2027, avec une achèvement prévu fin 2029 et une pleine production au second semestre 2030. La capacité de traitement du minerai augmentera de 26 %, passant de 131 000 tonnes par jour à 165 000 tonnes par jour. La production annuelle de cuivre devrait passer de 165 000 tonnes en 2025 à 195 000 tonnes, avec comme sous-produits 6 000 tonnes de molybdène, 58 000 onces d'or et 1,7 million d'onces d'argent. Le projet créera plus de 900 emplois directs et sera financé par les flux de trésorerie d'exploitation et l'endettement. Les coûts d'exploitation unitaires devraient baisser d'environ 10 %.
il y a 13 heures
Emerita prolonge l'examen final de l'EEP de la ceinture ibérique ouest, publication attendue dans les semaines à venir
il y a 14 heures
Emerita prolonge l'examen final de l'EEP de la ceinture ibérique ouest, publication attendue dans les semaines à venir
Lire la suite
Emerita prolonge l'examen final de l'EEP de la ceinture ibérique ouest, publication attendue dans les semaines à venir
Emerita Resources a fait le point sur l’étude de faisabilité préliminaire (EFP) de son projet polymétallique Iberian Belt West en Espagne, indiquant que l’étude est bien avancée mais reste en cours de révision technique finale. La société a précisé que le processus de révision a été élargi afin d’inclure une supervision technique et une assurance qualité supplémentaires avant publication. En conséquence, Emerita prévoit désormais la publication de l’EFP dans les semaines à venir plutôt que dans le délai précédemment annoncé. Iberian Belt West recèle une minéralisation en cuivre, zinc, plomb, or et argent et constitue l’un des principaux actifs en phase de développement d’Emerita en Espagne. L’EFP devrait fournir des précisions actualisées sur le plan minier proposé, la configuration du traitement, les besoins en capitaux, les coûts d’exploitation et l’économie du projet. Emerita a indiqué que ces travaux de révision supplémentaires visent à garantir la cohérence et l’exhaustivité des différentes disciplines techniques contribuant à l’étude avant sa finalisation. La société n’a pas annoncé de nouvelle date précise de publication, et aucune nouvelle donnée de production, de capital ou économique n’a été communiquée dans cette dernière mise à jour. Cette révision prolongée retarde la prochaine étape technique majeure pour Iberian Belt West, mais la société continue d’indiquer que l’EFP est proche de son achèvement. Pour le marché du cuivre, l’importance de l’étude dépendra du profil de production et de l’économie du projet qui seront finalement publiés, en particulier la contribution du cuivre par rapport aux autres métaux payables du projet. L’attention restera donc portée sur le calendrier de publication de l’EFP et sur la question de savoir si l’étude finale modifie sensiblement les perspectives de développement du projet.
il y a 14 heures
Cascadia recoupe 75,55 m à 1,19 % Cu au projet cuivre-or Carmacks
il y a 14 heures
Cascadia recoupe 75,55 m à 1,19 % Cu au projet cuivre-or Carmacks
Lire la suite
Cascadia recoupe 75,55 m à 1,19 % Cu au projet cuivre-or Carmacks
Cascadia Minerals a publié des résultats de forage supplémentaires issus de son programme d’exploration 2026 au projet de cuivre-or Carmacks, dans le Yukon, au Canada, de nouveaux forages d’extension élargissant la minéralisation de la zone 2000S au-delà des limites de la ressource minérale existante. Le sondage CD-26-058 a retourné 75,55 mètres titrant 1,19 % de cuivre, 0,97 g/t d’or, 10,4 g/t d’argent et 335 ppm de molybdène, soit l’équivalent de 2,18 % d’équivalent cuivre. L’intervalle comprenait 48,66 mètres titrant 1,61 % de cuivre, 1,39 g/t d’or, 15,1 g/t d’argent et 475 ppm de molybdène, soit l’équivalent de 3,03 % CuEq. Dans le même sondage, un intervalle à plus haute teneur de 14,50 mètres a retourné 2,30 % de cuivre, 2,68 g/t d’or, 29,5 g/t d’argent et 1 015 ppm de molybdène, soit l’équivalent de 5,08 % CuEq. Un second sondage, CD-26-059, a recoupé 93,99 mètres titrant 0,96 % de cuivre, 0,70 g/t d’or, 4,6 g/t d’argent et 919 ppm de molybdène, soit l’équivalent de 1,94 % CuEq. Cela comprenait 63,97 mètres à 1,26 % de cuivre, 0,96 g/t d’or, 6,3 g/t d’argent et 1 049 ppm de molybdène, soit l’équivalent de 2,52 % CuEq. Cascadia a indiqué que les derniers résultats continuent d’étendre la minéralisation de la zone 2000S au-delà des limites de la ressource minérale actuelle et mettent en évidence la nature à plus haute teneur de l’extension. Les intervalles de forage rapportés représentent des épaisseurs forées, les largeurs réelles étant estimées à environ 60–70 %. Les derniers résultats d’extension indiquent que la minéralisation de cuivre-or de la zone 2000S s’étend au-delà des limites de la ressource minérale actuelle de Carmacks. Les larges intervalles et les zones internes à plus haute teneur pourraient soutenir une future expansion de la ressource si des forages supplémentaires confirment la continuité. Cependant, les nouvelles intersections n’ont pas encore été intégrées dans une estimation actualisée des ressources minérales, ce qui signifie que leur impact final sur l’échelle du projet et la planification minière reste à déterminer.
il y a 14 heures

