Key Takeaway from SMM 2023 Indonesia Nickel and Cobalt Industry Chain Conference: Global Nickel and Stainless Steel Market Outlook 2023-2027 and Indonesia’s Critical Role in Attracting Chinese Investment

Publié: Jun 01, 2023 13:42 (GMT+8)
Source: SMM
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.
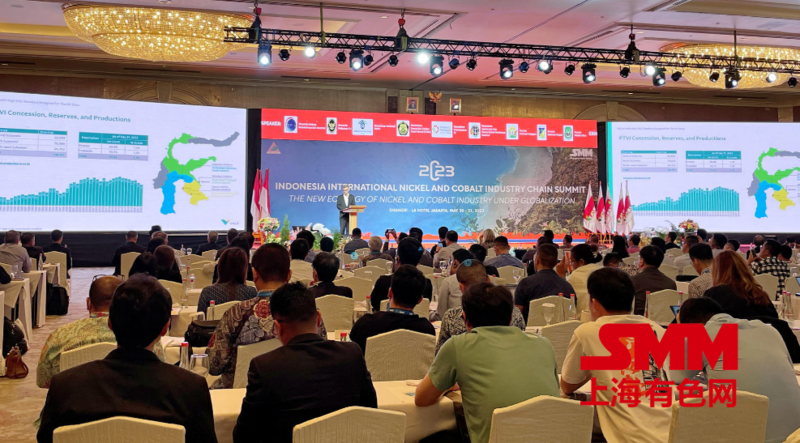
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.


At the meeting, Bai Fan, senior director of SMM Consulting & Research, said that nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries. The Indonesian stainless steel industry has developed rapidly due to cost and resource advantages, and still has great growth potential. It is estimated that by 2027, the global refined nickel production will reach 1.01 million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects. In order to seek better development, Chinese enterprises are looking for opportunities to "go global". From the perspective of resources, quality, and environmental protection, it is more advantageous to invest in the stainless steel industry in Indonesia.


Background introduction

In the next five years, stainless steel and new energy batteries will remain the main downstream sectors of global nickel consumption, but the historical growth rate will not be sustainable

As an important raw material in batteries, nickel is widely used in electric vehicles, energy storage batteries and other fields. Due to the rapid development of new energy industry, the demand potential for nickel in the battery field is huge. With the increase in the number of power batteries and nickel content of a single power battery, the nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries.

Indonesian stainless steel industry develops rapidly due to cost and resource advantages

As the region with the highest stainless steel production in the world, mainland China produced 32.39 million mt of stainless steel in 2022. Indonesia's stainless steel industry has developed rapidly due to cost and resource advantages, and still has great development potential in the future.

There are differences in the structure of nickel used in the global #300 stainless steel industry

There are differences in the structure of nickel used in the global #300 stainless steel industry. The proportion of scrap used in #300 stainless steel industry in developed countries is bigger than that in China as the former has more mature recycling system and end-use products reach end-of-life at an earlier date.

Stainless steel raw materials

It is estimated that by 2027 the global refined nickel production will reach 1.01 million mt in metal content

It is predicted that the global refined nickel capacity and production will show positive growth. It is estimated that by 2027, the global refined nickel production will reach 1.01 million million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects.

According to SMM analysis, due to the impact of the Covid pandemic, the output of some overseas companies declined in 2020-2021.

The growth of refined nickel production from 2022 to 2027 will be mainly contributed by China and Indonesia, and the new capacity will basically be electrodeposition nickel. Because China is the main consumer of refined nickel and has a high degree of dependence on imports, China will beef up domestic production to reduce its dependence on imports, making China a major contributor to refined nickel production growth.

It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity

The persistent inversion of the price difference between nickel sulphate and refined nickel has stimulated the expansion of electrodeposition nickel capacity in the past two years, boosting the proportion of electrodeposition nickel in the world's total refined nickel capacity, with China being a major contributor. It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity.

Since the extreme event in nickel market last year, the spot prices of pure nickel have fluctuated at a high level for a long period of time. This drove a large number of domestic nickel salt enterprises to resume production of refined nickel since mid-June 2022. At the same time, driven by high profits, many domestic and overseas companies have started to build new electrodeposition nickel production lines from 2022.

New electrodeposition nickel capacity is forecast to account for 23% of China's total pure nickel capacity in 2023. New electrodeposition nickel capacity will continue to expand in 2024 and may account for 28% of China's total pure nickel capacity under conservative estimates. In addition, there are also new refined nickel projects overseas in 2023, but unlike domestic production lines, they are featured by large capacity in a single project and smaller number of enterprises. It is estimated that new electrodeposition nickel capacity will account for 9% of the global total pure nickel capacity in 2023, and the share is estimated to climb to 10% by 2024, mainly driven by China.

As falling nickel prices in February-March 2023 eroded the profit margins of electrodeposition nickel produced with MHP or nickel sulphate, some electrodeposition nickel producers delayed the commissioning of new production lines. However, it is worth noting that the profit margins of electrodeposition nickel produced with MHP or nickel sulphate are constantly changing. As such, once profit margins are restored, new electrodeposition nickel capacity that has been delayed will be put into operation.

Rapidly expanding NPI production in the next five years threatens to erode the market share of FeNi in downstream applications

Before 2020, NPI capacity was transferring from China to Indonesia, thus China's market share gradually shrank. From 2020 to 2024, Indonesia's NPI capacity showed explosive expansion, causing NPI capacity to shift into a surplus from 2022, while FeNi supply was relatively stable. The downstream sectors of FeNi are mainly stainless steel, alloy and foundry. FeNi will squeeze the market share of pure nickel in stainless steel and will then be eroded by NPI.

In 2022, 300-series dominated stainless steel output, led by#304 stainless steel

Enlightenment on Indonesian investment

Enlightenment on investment in stainless steel industry in Indonesia

(1) Why invest overseas?

Resources: According to SMM statistics, China's nickel sulphide ore output was about 80,000 mt in metal content in 2021, and the total nickel ore import was about 430,000 mt in metal content. Imports of laterite nickel ore were 340,000 mt in metal content and imports of nickel sulphide ore were 90,000 mt in metal content, reflecting heavy reliance on imports. For laterite nickel ore, China not only has small reserves and low grade, but also has high mining costs, which makes China uncompetitive in laterite nickel ore mining. Laterite nickel ore is the main raw material of NPI, while the latter is an important raw material in stainless steel production. As a major stainless steel producer, China needs to import a large amount of laterite nickel ore every year to develop its stainless steel industry. With the implementation of Indonesia’s nickel ore export ban, some Chinese mining companies and smelters began to make plans for building smelting and refining projects overseas.

Cost: NPI is the main raw material for stainless steel production. Compared with Indonesian companies, Chinese companies have obvious disadvantages in NPI production costs. Chinese companies import nickel ore mainly from the Philippines, whose nickel ore is of lower grade and more expensive than Indonesian ore. As a result, the raw material costs of Chinese NPI enterprises are higher than their competitors in Indonesia. As the NPI market is expected to maintain an oversupply in the future, the competitiveness of small stainless steel enterprises with high costs in China will be further weakened. In order to seek better development, Chinese enterprises are looking for opportunities to "go global".

(2) Why invest in Indonesia?
Resources: In terms of reserves, Indonesia is one of the countries with the richest mineral resources in the world, and its nickel ore resources rank first in the world. In 2021, nickel ore reserves in Indonesia were 25.4 million mt in metal content. The Philippines' nickel ore reserves in 2021 were merely 4.04 million mt in metal content, which is only 1/6 of that in Indonesia.

Ore grade: Indonesia is rich in high-grade nickel ore resources, and the grade of laterite nickel ore is significantly higher than that of the Philippines. The grade of nickel ore in the Philippines is mostly between 0.8% and 1.4%.

Other aspects: Indonesia is an important country of the "21st Century Maritime Silk Road" under China's "Belt and Road" initiative. Before 2010, Chinese mining companies began to go to Indonesia to carry out exploration of lateritic nickel ore and mining investment.

Environmental protection: Indonesia's environmental protection policy is less stringent, which is more suitable for enterprises to build factories locally. The strict environmental protection policy in the Philippines leads to high environmental protection expenses in the production process of enterprises.

For more about this conference, please click: 2023 INDONESIA NICKEL AND COBALT INDUSTRY CHAIN CONFERENCE



Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
il y a 7 heures
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
Lire la suite
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
[Analyse SMM] Les prix se redressent tandis que les matières premières restent faibles, les bénéfices des aciéries inoxydables rebondissent légèrement Cette semaine, les marchés à terme et au comptant de l'acier inoxydable ont affiché une tendance divergente, les produits finis se redressant légèrement tandis que les matières premières s'affaiblissaient globalement. Les aciéries ont réalisé une reprise marginale de leurs bénéfices en poussant à la baisse les prix des matières premières. Sur la base des calculs du laminé à froid 304, les structures de bénéfices des aciéries ont divergé : les marges bénéficiaires calculées avec les prix actuels des matières premières se sont redressées à 1,24 %, redevenant positives, mais les marges calculées avec les matières premières en stock sont restées à -1,98 % en raison des matières premières achetées précédemment à prix élevé. Cette semaine, la baisse des matières premières à base de nickel a ralenti et s'est progressivement stabilisée. Auparavant, les prix de la fonte brute de nickel ont continué de chuter à des niveaux bas et, combinés aux pénuries d'eau liées aux conditions météorologiques en Indonésie perturbant la production, les attentes de contraction de l'offre ont augmenté, offrant un soutien plancher aux prix. Les faibles valorisations associées à des facteurs positifs sur l'offre ont stimulé une demande accrue de réapprovisionnement de la part des aciéries, affaiblissant considérablement la volonté des producteurs en amont de réduire les prix, et le rythme de baisse de la fonte brute de nickel s'est pratiquement arrêté. En ce vendredi, le prix livré toutes taxes comprises de la fonte brute de nickel indonésienne de qualité supérieure à 10-12 % sur le marché intérieur n'a que légèrement baissé de 3 yuans par unité de nickel pour s'établir à 1 048 yuans par unité de nickel, les coûts à base de nickel se stabilisant progressivement. Cette semaine, les ferrailles d'acier inoxydable sont restées faibles mais stables, sans élan de rebond. La reprise à bas niveau des contrats à terme SS et la demande sporadique de réapprovisionnement avant les congés n'ont offert qu'un léger soutien aux produits finis, mais la demande finale ne s'est pas redressée substantiellement et les transactions sont restées atones, rendant difficile toute hausse des prix des ferrailles. Parallèlement, le repli de la fonte brute de nickel de qualité supérieure a réduit l'avantage de substitution des ferrailles et, avec les attentes déçues d'un pic saisonnier en septembre et les anticipations croissantes de réductions de production dans les aciéries en octobre, les aciéries sont restées prudentes dans leurs achats et ont continué de pousser à la baisse les prix. Sous de multiples contraintes baissières, les ferrailles ont eu du mal à amorcer un rebond tendanciel et ont continué d'évoluer latéralement dans une fourchette faible. En ce vendredi, le prix hors taxes des chutes 304 courantes à Shanghai est resté inchangé à 9 700-9...
il y a 7 heures
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
il y a 7 heures
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
Lire la suite
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
[SMM Revue hebdomadaire de la ferraille inoxydable] La reprise des contrats à terme SS ne compense pas les attentes de réduction de la production des aciéries ; le rétrécissement de l'avantage de coût maintient la stabilité des prix de la ferraille inoxydable Cette semaine, les prix des chutes de ferraille inoxydable 304 dans l'est de la Chine sont restés stables, avec une fourchette de cotation de 9 700 à 9 800 yuans/tonne. À Foshan, les prix des chutes de ferraille inoxydable 304 se sont également maintenus, oscillant entre 9 800 et 10 100 yuans/tonne. Du point de vue du coût des matières premières, le coût de production de l'acier inoxydable utilisant uniquement de la ferraille inoxydable comme matière première s'élevait à environ 13 763,18 yuans/tonne, tandis que le coût utilisant uniquement de la FNi de haute qualité atteignait 14 186,61 yuans/tonne. La ferraille inoxydable conserve encore un certain avantage de substitution de coût par rapport à la FNi de haute qualité, mais l'écart de prix entre les deux s'est resserré. Cette semaine, les prix de la ferraille inoxydable sont restés globalement atones. Au cours de la semaine, les contrats à terme SS ont rebondi depuis leurs plus bas, et à l'approche des congés, le pouvoir de négociation des acheteurs finaux s'est quelque peu affaibli. Les prix au comptant des produits finis ont légèrement progressé, et la baisse des prix de la ferraille inoxydable s'est atténuée, les maintenant stables. Cependant, l'impact positif de la reprise des contrats à terme manquait de durabilité, car la demande des utilisateurs finaux ne s'est pas réellement redressée. Les volumes de transactions globales du marché n'ont connu qu'une amélioration limitée, et les acteurs en aval ont conservé un fort sentiment d'attentisme pessimiste quant aux perspectives à court terme, rendant difficile tout soutien substantiel aux prix de la ferraille. Parallèlement, les prix de la FNi de haute qualité ont continué de reculer, comprimant davantage l'avantage de substitution de coût de la ferraille inoxydable et affaiblissant le soutien plancher de la ferraille. Le marché dans son ensemble a affiché une tendance stable mais légèrement orientée à la baisse. Dans l'ensemble, la reprise modeste des contrats à terme et la demande de réapprovisionnement avant les congés ont été insuffisantes pour compenser les multiples facteurs baissiers, notamment la faiblesse de la demande des utilisateurs finaux et les anticipations d'une offre abondante. Les espoirs d'une reprise de haute saison se sont désormais complètement évanouis, et la demande de réapprovisionnement des utilisateurs finaux reste...
il y a 7 heures
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
il y a 7 heures
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
Lire la suite
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent, la demande juste-à-temps avant les fêtes libère le déstockage des stocks d'acier inoxydable SMM, 24 septembre : Cette semaine, les stocks sociaux d'acier inoxydable ont poursuivi leur tendance au déstockage, le point médian des stocks reculant régulièrement et la pression liée à l'offre accumulée sur le marché s'atténuant davantage. Les stocks totaux sur les deux marchés principaux de Wuxi et Foshan ont nettement reculé, et le rythme de déstockage s'est accentué cette semaine. Cette semaine, le redressement du sentiment macroéconomique, combiné à la libération de la demande juste-à-temps avant les fêtes, a soutenu la poursuite du déstockage des stocks d'acier inoxydable. Avec la hausse des taux de la Réserve fédérale américaine désormais actée, les vents contraires macroéconomiques qui pesaient sur le marché ont été largement intégrés dans les prix, atténuant considérablement le sentiment baissier du marché. Les contrats à terme SS se sont raffermis dans un mouvement de reprise, entraînant les prix au comptant à la hausse et ravivant visiblement l'activité de négociation sur le marché. À l'approche des congés de la fête de la Mi-Automne, les utilisateurs finaux en aval ont concentré la libération de leur demande d'approvisionnement juste-à-temps par phases afin d'assurer une production normale avant la pause, stimulant l'activité de demande et de transaction et améliorant l'efficacité de la résorption des stocks. Sous l'effet combiné du redressement du sentiment sur les contrats à terme, du réchauffement des prix au comptant et du réapprovisionnement juste-à-temps concentré avant les fêtes, l'offre du marché a été efficacement absorbée, entraînant une baisse régulière des stocks sociaux. Dans l'ensemble, la matérialisation des vents contraires macroéconomiques restaurant la confiance du marché, le renforcement des contrats à terme soutenant les prix au comptant et la libération concentrée de la demande juste-à-temps des utilisateurs finaux avant les fêtes ont été les moteurs essentiels du déstockage soutenu et substantiel des stocks d'acier inoxydable cette semaine. Au stade actuel, le pessimisme du marché s'estompe progressivement, la reprise à bas niveau des contrats à terme se poursuit et, avec le soutien de la demande juste-à-temps avant les fêtes, le rythme de déstockage ne cesse de se renforcer. À court terme, alors que les vents contraires macroéconomiques sont pleinement intégrés dans les prix et que le sentiment du marché se redresse régulièrement, la pression d'accumulation des stocks continue de s'atténuer. Soutenus par la libération ordonnée de la demande juste-à-temps des utilisateurs finaux, les stocks devraient prolonger leur tendance modérée au déstockage...
il y a 7 heures