[SMM Annual Report] Global Nickel Likely to be Oversupplied in 2023-2026E

Publié: Jan 10, 2023 17:33 (GMT+8)
In 2023, in addition to the impact of the aforementioned delays in the commissioning of some capacity, the demand from the new energy industry will stimulate the production and ramp-up of the upstream producers.

SHANGHAI, Jan 10 (SMM) - 2022 is another year that has witnesses the nickel price turmoil. In March 2022, nickel prices soared to a record high. In the second quarter, the prices were on a downward trend and returned to the fundamentals due to COVID-19 outbreak and the macro factors. In the middle and late third quarter, steel mills were expected to resume their production owing to the sharp drop in stainless steel supply earlier, pushing up the short-term stainless steel output and the nickel demand. In addition, the new energy industry mushroomed in the third quarter. The operating rates of battery companies grew amid the improvement of orders, the low inventory of precursor companies, the rapid expansion of the leading battery producers, etc. Nickel demand gained strong support from the new energy industry. As a result, the prices rallied from lows.

In terms of the fundamentals in 2022, the US Fed continued to raise the interest rates to temper inflation. The global economy showed signs of recession from time to time, and overseas consumption, especially in European countries, slumped, while nickel consumption performed relatively well. The two major downstream markets, the stainless steel and new energy industries both maintained positive growth, and the nickel demand in the latter burgeoned by more than 30% year-on-year. Nickel demand from the military alloy sector grew apace, while that from the electroplating sector performed poorly during the year.

In 2023, the market may witness a significant supply surplus of primary nickel, especially the NPI.  Besides, the refined nickel supply will also be in surplus. Nonetheless, the same scenario is unlikely happen to nickel sulphate in 2023 because of its capacity mismatch. The Indonesian government’s potential export tax hike on nickel products may, on the other hand, affect the rhythm of NPI production and cause oversupply. The global economy will not be optimistic in 2023. Under the influence of factors on the fundamentals and macro front, nickel prices will fluctuate wildly with a high probability and will trend lower amid the expected supply surplus.
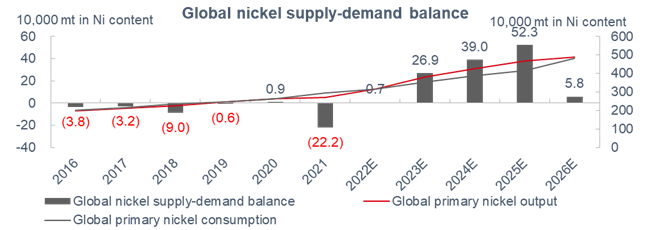
In 2022, the global primary nickel consumption is expected to be 3.14 million mt in Ni content, up 6.9% YoY. The supply will add 15.9% YoY to 3.148 million mt in Ni content. The global primary nickel surplus will reach 8,000 mt in Ni content. The market should see no supply surplus if the downstream restocking demand had been taken into account. In 2022, nickel supply has been relatively tight, which is mainly caused by the lower-than-expected growth of supply.  The commissioning of Indonesia NPI slowed down, and some production lines were switched to produce high-grade nickel matte, reducing the expectations of NPI oversupply to some extent. Meanwhile, the nickel salt output, restricted by the mismatch between converted battery-grade nickel sulphate capacity and the raw material types, failed to surge, thus the market supply was in deficit for most of the year.

In 2023, the surplus is expected to expand further. In addition to the impact of the aforementioned delays in the commissioning of some capacity, the demand from the new energy industry will stimulate the production and ramp-up of the upstream producers. In 2023, the total supply will reach 3.808 million mt in Ni content while the demand will be 3.54 million mt in Ni content, resulting in a supply surplus of 269,000 mt in Ni content, which is mainly contributed by NPI supply since there will be multiple new NPI production lines put into production. SMM predicts that SMM #1 refined nickel prices will move between 143,000-178,000 yuan/mt, with an average of 160,500 yuan/mt.


Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
02 Oct 2026 10:52 (GMT+8)
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Lire la suite
【Flash | Les surcharges des tubes au molybdène de Tubacex en octobre sont mitigées】
Tubacex a publié ses surcharges d'alliage pour tubes d'octobre. En euros, le 316/316L fini à chaud/à froid est passé de 5,07 €/5,59 € par kg (5 070 €/5 590 € par tonne) à 5,05 €/5,56 € par kg (5 050 €/5 560 € par tonne). Les matériaux à haute teneur en Mo, avec Mo supérieur à 2,5 %, ont reculé de 5,26 €/5,79 € à 5,23 €/5,76 € par kg. Les surcharges pour le 2205 et le 2507 sont restées inchangées, tandis que le 254 SMO a augmenté de 9,64 €/10,62 € à 9,67 €/10,65 € par kg. Analyse SMM : la plupart des nuances de tubes contenant du Mo sont restées stables ou en légère baisse, tandis que le 254 SMO a progressé, indiquant une transmission différenciée des coûts selon les nuances.
02 Oct 2026 10:52 (GMT+8)
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
02 Oct 2026 10:50 (GMT+8)
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Lire la suite
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
[SMM Actualité Flash Inox] Les prix des ferrailles inoxydables en Inde divergent, le 304 se replie avec le nickel tandis que le 316, en pénurie, reste ferme
Le marché indien de la ferraille d'acier inoxydable a évolué dans des directions divergentes au cours de la semaine close le 1er octobre. Les prix intérieurs de la ferraille 304 ont légèrement reculé, suivis par les offres à l'importation, tandis que les prix du 316 sont restés stables sur les marchés intérieur et d'importation. L'affaiblissement des cours du nickel au LME a pesé sur le sentiment concernant le 304, et les acheteurs se sont limités à leurs besoins immédiats, les échanges ralentissant pendant la période festive. La disponibilité limitée a freiné la baisse du 316. Côté approvisionnement, les délais de traitement raccourcis après l'assouplissement par le gouvernement des exigences relatives au certificat d'inspection avant expédition (PSIC), ainsi que les coûts d'importation supplémentaires, ont continué de limiter la flexibilité des aciéries. Certaines aciéries étudient les billettes, les brames et la fonte brute de nickel (NPI) comme alternatives à la ferraille pour maîtriser les coûts des intrants. À plus long terme, la proposition de l'UE de restreindre les exportations de déchets métalliques vers l'Inde dans le cadre de son nouveau règlement sur les transferts de déchets (WSR) réduirait encore, si elle était adoptée, les options d'importation de ferraille de l'Inde. À court terme, la ferraille 304 subit une légère pression à la baisse si le nickel reste faible, tandis que le 316 devrait rester ferme tant que l'offre demeure limitée. L'évolution du PSIC et l'économie relative des billettes et de la NPI seront des facteurs clés à surveiller.
02 Oct 2026 10:50 (GMT+8)
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
02 Oct 2026 10:47 (GMT+8)
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Lire la suite
【Flash | Metallus augmente la composante de surcharge de molybdène d'octobre pour l'acier 300M】
Metallus a fixé ses surcharges matières premières d'octobre pour la période du 1er au 30 octobre. La composante Mo pour l'acier 300M a augmenté de 0,52 % à 15,176 $/cwt, soit environ 334,57 $/t d'acier, contre 15,098 $/cwt, soit 332,85 $/t. La surcharge totale indiquée a progressé de 1,03 % à 45,054 $/cwt. La ferraille est passée à 17,750 $/cwt, tandis que la surcharge énergétique distincte pour les barres et les tubes est tombée de 1,296 $/cwt, soit environ 28,57 $/t, à 0,050 $/cwt, soit 1,10 $/t.
02 Oct 2026 10:47 (GMT+8)

